שחר סיני, מנכ״ל פעילות קרנות הנאמנות בפרופאונד בית השקעות


18/09/2026

 שחר סיני, פרופאונד, צילום: עמי ארליך
סקטור האנרגיה הירוקה נמצא כבר שנים בלב אחד השינויים המבניים הגדולים במשק האנרגיה העולמי - מעבר הדרגתי מייצור חשמל המבוסס על דלקים פוסיליים (פחם, נפט וגז) לייצור ממקורות מתחדשים, בעיקר שמש ורוח, ולצידם אגירת אנרגיה.
הדרך אינה ליניארית, אבל כיוון התנועה ארוך הטווח נותר ברור וחיובי לדעתנו.
הסיבות לביצועי החסר
לאחר תקופה של עליות משמעותיות במניות האנרגיה הירוקה, הגיע תיקון בחודשים האחרונים.
למען הסר ספק, רוב החברות בסקטור, הנסחרות בבורסה המקומית, עדיין מציגות תשואה דו-ספרתית חיובית גבוהה מתחילת 2026.
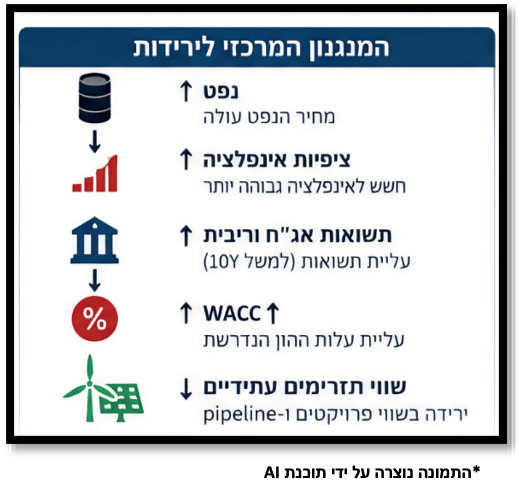
לאור העובדה שלא נרשמה כל הרעה בפעילות העסקית של החברות, ננסה להסביר את הרציונל של המשקיעים והירידות במחירי החברות, בעזרת המנגנון הבא:
הסיבה המרכזית לחששות המשקיעים ולירידות במניות הסקטור נובעת מעליית מחירי הנפט, שהובילה לעלייה בציפיות האינפלציה ולעליית תשואות, מה שהוביל לעלייה ב- WACC (Weighted Average Cost of Capital) ולירידה פוטנציאלית בשווי התזרימים העתידיים.
גם העלאת ריבית הפד ב- 0.25% לרמה של 4% הייתה יחסית ברורה ומגולמת במחירי החברות. הקו הניצי של יו"ר הפד והצפי להעלאה נוספת עד סוף השנה, צריך לבוא לידי ביטוי בתמחור פרויקטים עתידיים.
תזת ההשקעה לא השתנתה
על אף ביצועי החסר, להלן מספר סיבות אשר תומכות לדעתנו בתזת ההשקעה החיובית על הסקטור:
1. הביקוש העולמי לחשמל "לא עוצר"
חשמול התחבורה, גידול הצריכה בתעשייה, Data Centers ומעל הכל, התרחבות השימוש ב- AI מגדילים את הצורך בכושר ייצור חשמל חדש.
2. התחזית קדימה עדיין חזקה מאוד
כושר הייצור העולמי מאנרגיות מתחדשות צפוי לגדול משמעותית בשנים הקרובות.
המשמעות עבור החברות העוסקות בתחום, הינה דרמטית.
חלק מהחברות צופות הכפלה של הפעילות העסקית שלהן כל 3 שנים לערך!
3. החברות המקומיות כבר מזמן אינן רק "חברות סולאריות בישראל"
השחקניות הגדולות בסקטור מחזיקות כיום פעילות משמעותית בארה"ב ובאירופה.
במילים פשוטות, פיזור גיאוגרפי, חשיפה לשווקים גדולים יותר ופוטנציאל צמיחה שאינו מוגבל לגודל השוק המקומי.
גם בארץ אנו רחוקים מאד ממיצוי הפוטנציאל. כזכור, היעד אותו הציבה ישראל הינו 30% ייצור חשמל מאנרגיה מתחדשת עד 2030.
די בניסיון ממשלתי לעמוד ביעד זה בכדי להגדיל משמעותית את ההשקעות בסקטור.
4. צבר הפרויקטים הוא חלק משמעותי מהסיפור
בחברות אנרגיה מתחדשת צריך להסתכל לא רק על ההספק שכבר מחובר לרשת, אלא גם על פרויקטים בהקמה, לקראת הקמה ובשלבי פיתוח מתקדמים.
חלק ניכר מהצמיחה העתידית כבר נמצא בצנרת של החברות.
מחד, חלק גדול מהפרויקטים לא צפויים להיפגע משינויי הריבית מכיוון שהמימון עליהם, נסגר מראש. מאידך, באשר לתמחור פרויקטים עתידיים, יש לבחון בצורה פרטנית לאור שינוי מגמת הריבית בארה"ב.
הירידה במחירי פאנלים סולאריים, סוללות ורכיבים מסוימים יכולה לשפר את עלויות ההקמה ולהגדיל את הכדאיות של פרויקטים חדשים.
5. אגירת אנרגיה ירוקה שינתה/משנה את המשוואה
החיבור בין מתקנים סולאריים למערכות אגירה מאפשר למכור חשמל גם בשעות בהן אין שמש. עובדה המשפרת את ניצול התשתיות ומייצר לחברות מודלים עסקיים חדשים.
6. ביטחון אנרגטי הפך לשיקול אסטרטגי
האירועים הגיאו־פוליטיים של השנים האחרונות חידדו למדינות את החשיבות של ייצור חשמל מקומי ופיזור מקורות האנרגיה.
אנרגיה מתחדשת היא כבר לא רק סוגיה סביבתית - היא גם סוגיה כלכלית וביטחונית.
שורה תחתונה
הירידות האחרונות בסקטור האנרגיה הירוקה, הן תזכורת לכך שגם וקטור השקעה חיובי אינו מבטיח למשקיעים עלייה ליניארית במחירי המניות.
נכון לכתיבת שורות אלו, איננו רואים שינוי תפעולי מקביל בעוצמתו לירידות במחירי המניות.
תזת ההשקעה ארוכת הטווח בסקטור האנרגיה הירוקה, לא השתנתה לדעתנו.
אנו חושבים שהמשקיע הסבלני יישא פרי על השקעתו בסקטור האנרגיה הירוקה.
בהסתכלות ארוכת טווח, ייתכן והירידות האחרונות מהוות דווקא הזדמנות כניסה להשקעה בסקטור.
האמור לעיל מובא כמידע כללי והוא מבטא את הערכתנו למועד פרסומו. ההערכות המובאות הן מידע צופה פני עתיד והוא עלול שלא להתממש, כולו או חלקו. אין בתשואות העבר כדי להבטיח תשואות דומות - אם בכלל - בעתיד. אין באמור בחומר המצורף כדי להחליף ייעוץ פרטני בידי יועץ השקעות לפי דין, בהתחשב בנתונים ובצרכים המיוחדים של כל אדם ואנו ממליצים לעשות כן לפני כל החלטת השקעה, רכישה או מכירה של כל נכס. כל אחת מהחברות: פרופאונד בית השקעות בע"מ ו/או פרופאונד ניהול הון (סי.אם) בע"מ ו/או גורמים הקשורים להן (ביחד להלן: "פרופאונד") מחזיקה ו/או עשויה להחזיק ו/או למכור, ניירות ערך ו/או נכסים פיננסים של החברה הנסקרת והיא עשויה לקיים קשרים עסקיים נרחבים ומגוונים עם החברה הנסקרת, בין למועד מסמך זה ובין במועדים אחרים. לפרופאונד ו/או לנושאי המשרה שלה ו/או מנהליה ו/או עובדיה ו/או מי מטעמה עשוי להיות עניין אישי בחברות ו/או בנכסים ו/או בניירות הערך המוזכרים במסמך. בנוסף, פרופאונד עשויה להיות בעלת זיקה לחלק מן החברות, המוצרים או הנכסים הפיננסיים הנזכרים במסמך ופרופאונד אף עשויה להפיק טובות הנאה שונות מהחברות הנסקרות ו/או מיצרנים ומנפיקים של אותם המוצרים או הנכסים הפיננסיים. פרופאונד ו/או מי מטעמה לא יישאו בכל אחריות בקשר למידע הכלול לעיל, לרבות לכל נזק ו/או הפסד, ישיר או עקיף, שיגרם למאן דהוא בקשר עם השימוש במידע זה. כל הסתמכות על המידע הכלול בחומר המצורף הנה באחריותו הבלעדית של המסתמך.