נטלי גרין


23/09/2026
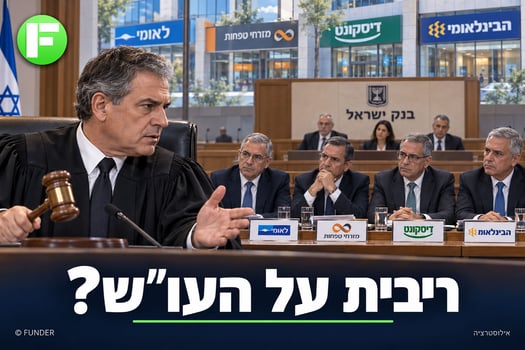 אושרה ייצוגית נגד ארבעה בנקים על הריבית בעו״ש / קרדיט: אילוסטרציה – AI
בית המשפט המחוזי מרכז-לוד אישר לנהל תביעה ייצוגית נגד בנק לאומי, מזרחי טפחות, דיסקונט והבנק הבינלאומי, בגין אי-תשלום ריבית על יתרות הזכות בחשבונות העו״ש שלהם. בהחלטה מ-22 בספטמבר 2026 קבע השופט שמואל בורנשטין כי קיימת אפשרות סבירה שהתביעה תוכרע לטובת הלקוחות בעילת עשיית עושר ולא במשפט.
זו החלטה שמקדמת את התביעה לשלב הבירור המלא. שאלת החבות הסופית, שיעור הריבית שישמש לחישוב ההשבה וסכומי הפיצוי נותרו פתוחים. עבור הבנקים, המשמעות היא המשך התמודדות עם תביעה הנוגעת למקור מימון מרכזי שלהם: הכסף שהלקוחות משאירים בחשבונות העו"ש שלהם.
הבקשה הוגשה ביוני 2023 בידי נועם ברודסקי, נטלי שרבן, סער ברודסקי וצבי הוך, המיוצגים בידי עורכי הדין יצחק אבירם ושחר בן מאיר. הקבוצה שאושרה כוללת לקוחות בארבעת הבנקים שהחזיקו יתרת זכות של מעל 3,000 שקל לפחות ליום עסקים אחד, או 1,000 שקל לשלושה ימי עסקים ומעלה, בתקופה שמאפריל 2022 ועד 20 במאי 2025.
ההגדרה עדיין עשויה להשתנות. השופט ציין כי בהמשך אפשר יהיה להעלות את הרף הכספי או לקצר את התקופה, בין היתר בהתאם לצעדים שנקט כל בנק. בהחלטה גם לא התקבלה הטענה שלפיה השוני בין לקוחות פרטיים לעסקיים מונע את בירור התביעה במשותף.
במרכז ההכרעה עומדת ההבחנה בין עצם החזקת הכספים בעו״ש לבין הרווח שהבנקים מפיקים מהשימוש בהם. לפי השופט, גם כאשר ההסכם עם הלקוח אינו מחייב תשלום ריבית, עשויה לקום זכות להשבה מכוח דיני עשיית עושר. בחירת הלקוח להשאיר כסף נזיל בחשבון אינה שוללת, כשלעצמה, את הטענה שעל הבנק לשלם תמורה בגין השימוש בכסף.
הבנקים טענו בהליך כי אין חובה חוקית או חוזית לשלם ריבית על יתרות העו״ש וכי הלקוחות יכולים לבחור להעביר את כספם לפיקדונות. גם הפיקוח על הבנקים הציג עמדה המתנגדת ככלל להתערבות בתמחור המוצרים הבנקאיים, מחשש לפגיעה בתחרות ובפעילות המערכת הפיננסית. השופט קבע כי עמדה זו אינה שוללת בהכרח בירור של תביעת השבה בגין העבר.
הסיכון הכספי הישיר לבנקים הוא תשלום ללקוחות אם התביעה תתקבל, או במסגרת פשרה שתאושר. היקפו יושפע מהיתרות שיוכרו, ממשך החזקתן, משיעור הריבית שייקבע ומהנסיבות הנוגעות לכל בנק וללקוחותיו. בהחלטה מוזכר סכום של כ-400 מיליארד שקל שהוחזק בחשבונות העו״ש של הציבור, לפי הנתונים שהוצגו בהליך. זהו נתון על יתרות כספים, ולא סכום הפיצוי שנפסק או בסיס חישוב שאושר לכל ארבעת הבנקים. סכום פיצוי אפשרי בסך של 3.62 עד 5.06 מיליארדי שקלים.
השפעה על הדוחות הכספיים עשויה להופיע עוד לפני סיום המשפט. אישור הייצוגית עשוי להביא לעדכון הערכות הסיכון המשפטי וההפרשות. בדוחות לאומי, למשל, מוסבר כי ההפרשות לתביעות נשענות על הערכות ההנהלה וחוות דעת משפטיות. הפרשה נוספת, אם תידרש בעקבות ההליך, תקטין את הרווח בתקופה שבה תירשם; עצם אישור התביעה אינו מלמד מה יהיה סכומה.
לצד החשיפה לעבר, קיימת השפעה עסקית אפשרית לעתיד. ההליך עשוי להגביר את הלחץ הציבורי והתחרותי לשלם ריבית על יתרות זכות ולעודד לקוחות להעביר כספים לפיקדונות נושאי ריבית. ככל שכסף שעליו הבנק אינו משלם ריבית יהפוך למקור מימון יקר יותר, הכנסות הריבית נטו שלו עלולות להישחק, בהנחה ששאר התנאים אינם משתנים.
המספרים ממחישים את הרגישות: תוספת ריבית של נקודת אחוז אחת (0.1%) על יתרה ממוצעת של 10 מיליארד שקל לאורך שנה מגדילה את הוצאות הריבית ב-100 מיליון שקל, לפני מס ולפני השפעות מקזזות. זו המחשה חשבונית בלבד. ההחלטה אינה קובעת תשלום בשיעור כזה ואינה מטילה חובה חדשה לשלם ריבית על כל יתרות העו״ש בעתיד.
עבור בעלי המניות, ההבדל בין פיצוי בגין העבר לבין התייקרות קבועה של המימון משמעותי. פיצוי עשוי לפגוע ברווח בתקופה מסוימת; תשלום ריבית רחב ומתמשך עלול להשפיע על הרווחיות לאורך שנים. השפעה מהותית על הרווח וההון עשויה גם לצמצם את הגמישות בחלוקת דיבידנדים, בהתאם לעודפי ההון וליתר צורכי הבנק.
בשלב זה אין בהחלטה תשתית לדירוג ארבעת הבנקים לפי גובה החשיפה. לשם כך נדרשים נתונים על יתרות הלקוחות הרלוונטיות, הריבית שכבר שולמה להם והצעדים שננקטו בכל בנק. דיון קדם המשפט הבא נקבע ל-3 בפברואר 2027.
פרשנות: שאלת 10 מיליארד השקל בשנה
האם התביעה הייצוגית תעשה את מה שהמחוקק ובנק ישראל לא עשו עד כה - תביא את הבנקים לשלם ריבית באופן רחב על הכסף שמונח בעו״ש? זו השאלה הכלכלית הגדולה שעולה מההחלטה. עבור הבנקים, היא נוגעת למקור מימון זול שמספקים להם מיליוני לקוחות.
בנק ישראל אף התנגד לחיוב גורף בתשלום ריבית, מתוך תפיסה שהתערבות בתמחור עלולה לפגוע בתחרות. החקיקה שנדונה בהחלטה הטילה חובת יידוע על חלופות להשארת הכסף בעו״ש. התביעה מוסיפה למשוואה תמריץ אחר: האפשרות שאי-תשלום ריבית יסתיים בחיוב כספי בבית המשפט.
סדר הגודל עשוי להגיע למיליארדי שקלים בשנה. להמחשה בלבד, תשלום ריבית שנתית של 2.5% על יתרה ממוצעת של 400 מיליארד שקל - סדר הגודל המערכתי שהוזכר בהחלטה - מסתכם ב-10 מיליארד שקל בשנה. זהו חישוב של הוצאות ריבית אפשריות לפני מס ובהנחות אלה, ולא נתון מאומת על הרווח הנקי שהבנקים מפיקים מהעו״ש או אומדן לפיצוי בתביעה.
מבחינת בעלי המניות, הסיכון המשמעותי הוא ששינוי בהתנהלות הבנקים יהפוך להוצאה קבועה. פיצוי בגין העבר עשוי לפגוע ברווח בתקופה מסוימת. תשלום רחב ומתמשך של ריבית ללקוחות עשוי להקטין את יתרון המימון הזול ולשחוק את הרווחיות לאורך שנים.
עם זאת, ההחלטה הנוכחית אינה מחייבת תשלום ריבית עתידי על העו״ש. השופט אישר בירור של תביעה להשבה בגין העבר, ואף הגביל את הסעדים לעתיד על רקע ההסדר החקיקתי. לכן, הדרך מהחלטת האישור לשינוי קבוע בחשבון הבנק של הציבור עוד ארוכה.
התביעה עשויה בכל זאת לשנות את השיקול העסקי: ככל שהסיכון המשפטי והלחץ הציבורי יגדלו, הבנקים עשויים להעדיף לשלם יותר ללקוחות. המבחן יהיה אם ההליך יסתיים רק בהתחשבנות על השנים שחלפו, או גם בהצעות ריבית טובות יותר על הכסף שנשאר בעו״ש.
השוואת רגישות הבנקים - אינדיקציה ראשונית בלבד
לפי ההשוואה בדוחות, הבינלאומי הוא הרגיש ביותר לפגיעה ביחס לרווחיו; ללאומי החשיפה הגדולה ביותר בשקלים. דיסקונט ולאומי נמצאים בדרגת הביניים מבחינת הפגיעה היחסית, ומזרחי טפחות ברגישות הנמוכה ביותר מבין הארבעה. זהו דירוג כלכלי לפי הנחות אחידות, ולא דירוג של סיכויי ההגנה המשפטית.
בדקנו את הדוחות השנתיים ואת דוחות המחצית הראשונה של 2026. בית המשפט אישר את ניהול התביעה, אך טרם קבע את שיעור ההשבה. הוא גם השאיר אפשרות לצמצם את קבוצת הזכאים ואת התקופה, לרבות באופן שונה לכל בנק. לכן אי אפשר להסיק מהדוחות פגיעה מקסימלית משפטית או פגיעה ממוצעת צפויה. אפשר לבנות השוואת רגישות שקופה.
בסיס החישוב הוא פיקדונות הציבור לפי דרישה שאינם נושאים ריבית, בישראל, בבנק הנתבע עצמו, לסוף 2024. בחרתי במועד שנמצא בתוך תקופת התביעה, והשתמשתי בנתוני ההשוואה המעודכנים כשפורסמו. כך החשיפה אינה כוללת את יתרות יהב, מרכנתיל, מסד והחברות הבנות בחו״ל.
לצורך ההמחשה בלבד, הנחתי שהיתרות האלה נשארות קבועות וזכאיות להשבה במשך כ־3.14 שנים, מאפריל 2022 עד 20 במאי 2025. שני התרחישים מניחים השבה המקבילה לריבית שנתית פשוטה של 1% או 0.5%. אלה הנחות למודל, ולא שיעורים שפסק השופט. (מה גם שבחוות הדעת הכלכלית שהוגשה הנזק ללקוחות עמד בין 3.62 ל 5.06 מיליארדי שקלים כך שצריך לקחת את הנתונים פה כאומדן יחסי בלבד ולא כהוויתם.
הסכומים בטבלה במיליארדי שקלים, לפני מס. החיוב המוצג מצטבר לכל התקופה.
| בנק ועוצמת הפגיעה היחסית | יתרה ללא ריבית בסוף 2024 | תרחיש בינוני: 1% | תרחיש נמוך: 0.5% | החיוב הבינוני ביחס לרווח שנתי לפני מס* | |
|---|---|---|---|---|---|
| הבינלאומי - הגבוהה ביותר | 46.16 | 1.45 | 0.72 | 39.8% | |
| דיסקונט - בינונית | 56.96 | 1.79 | 0.89 | 27.1% | |
| לאומי - בינונית | 142.37 | 4.47 | 2.24 | 26.7% | |
| מזרחי טפחות - הנמוכה ביותר | 60.63 | 1.90 | 0.95 | 20.9% | |
| סך הכול | 306.12 | 9.61 | 4.81 |
מקורות יתרות הפיקדונות: ביאור פיקדונות הציבור בדוחות הבינלאומי ודיסקונט, ובמידע הנוסף לדוחות לאומי ומזרחי טפחות.
* מדד ההשוואה הוא רווח הקבוצה לפני מס במחצית הראשונה של 2026 כפול שניים: הבינלאומי 3.65 מיליארד שקל, דיסקונט 6.61 מיליארד, לאומי 16.75 מיליארד ומזרחי טפחות 9.10 מיליארד. בדיסקונט מדובר ברווח מפעילות נמשכת. זו המחשה של יכולת ספיגה, ולא תחזית לרווחי השנה.
המשמעות לכל בנק:
הבינלאומי: בסיס הרווח שלו קטן ביחס להיקף היתרות ללא ריבית. בתרחיש הבינוני, החיוב שווה לכ־40% מרווח שנתי לפני מס לפי המדד שנבחר. לכן הוא הרגיש ביותר בהשוואה הזאת.
לאומי: עשוי לשאת בחיוב הכספי הגדול ביותר. בתרחיש הבינוני מדובר בכ־4.47 מיליארד שקל, אך בסיס הרווח הגדול מפחית את עוצמת הפגיעה היחסית.
דיסקונט: החשיפה בשקלים נמוכה משמעותית משל לאומי, אבל גם הרווח נמוך יותר. מבחינת היחס לרווח, שניהם קרובים מאוד; הפער ביניהם אינו מצדיק מסקנה נחרצת מי פגיע יותר.
מזרחי טפחות: מציג את היחס הנמוך ביותר בין היתרות שנבדקו לבין הרווח. גם כאן חיוב עשוי להיות מהותי, והדירוג הנמוך אינו מעיד על הגנה משפטית טובה יותר.
המגבלה המרכזית: יתרה ביום מסוים אינה היתרה היומית הממוצעת של החשבונות הזכאים. החישוב בפועל יצטרך להביא בחשבון את תנאי הזכאות, משך החזקת הכסף, ריבית ששולמה והחלטות בית המשפט. הטבלה אינה מקזזת השפעות מס או הפרשות קיימות ואינה כוללת הצמדה, ריבית משפטית והוצאות. גם תוצאה ללא חיוב אפשרית; התרחיש הגבוה אינו תקרה משפטית.
לפרשנות בכתבה: לאומי עשוי לשלם את הצ׳ק הגדול ביותר, אבל הבינלאומי עשוי להרגיש אותו יותר. מעבר לחיוב בגין העבר, תוצאה שתעודד תשלום ריבית רחב בעתיד עשויה לשחוק לאורך זמן את מרווחי הבנקים. לאומי עצמו מציין בדוחותיו שמעבר מפיקדונות שאינם נושאים ריבית לפיקדונות נושאי ריבית צפוי לשחוק את מרווח הפיקדונות. ההחלטה הנוכחית עדיין אינה מטילה חובה כללית כזאת.