רונית מורגנשטרן, עורכת ביטוח ובנקים FUNDER


27/09/2026
 רפורמת העמלות / קרדיט: אילוסטרציה – AI
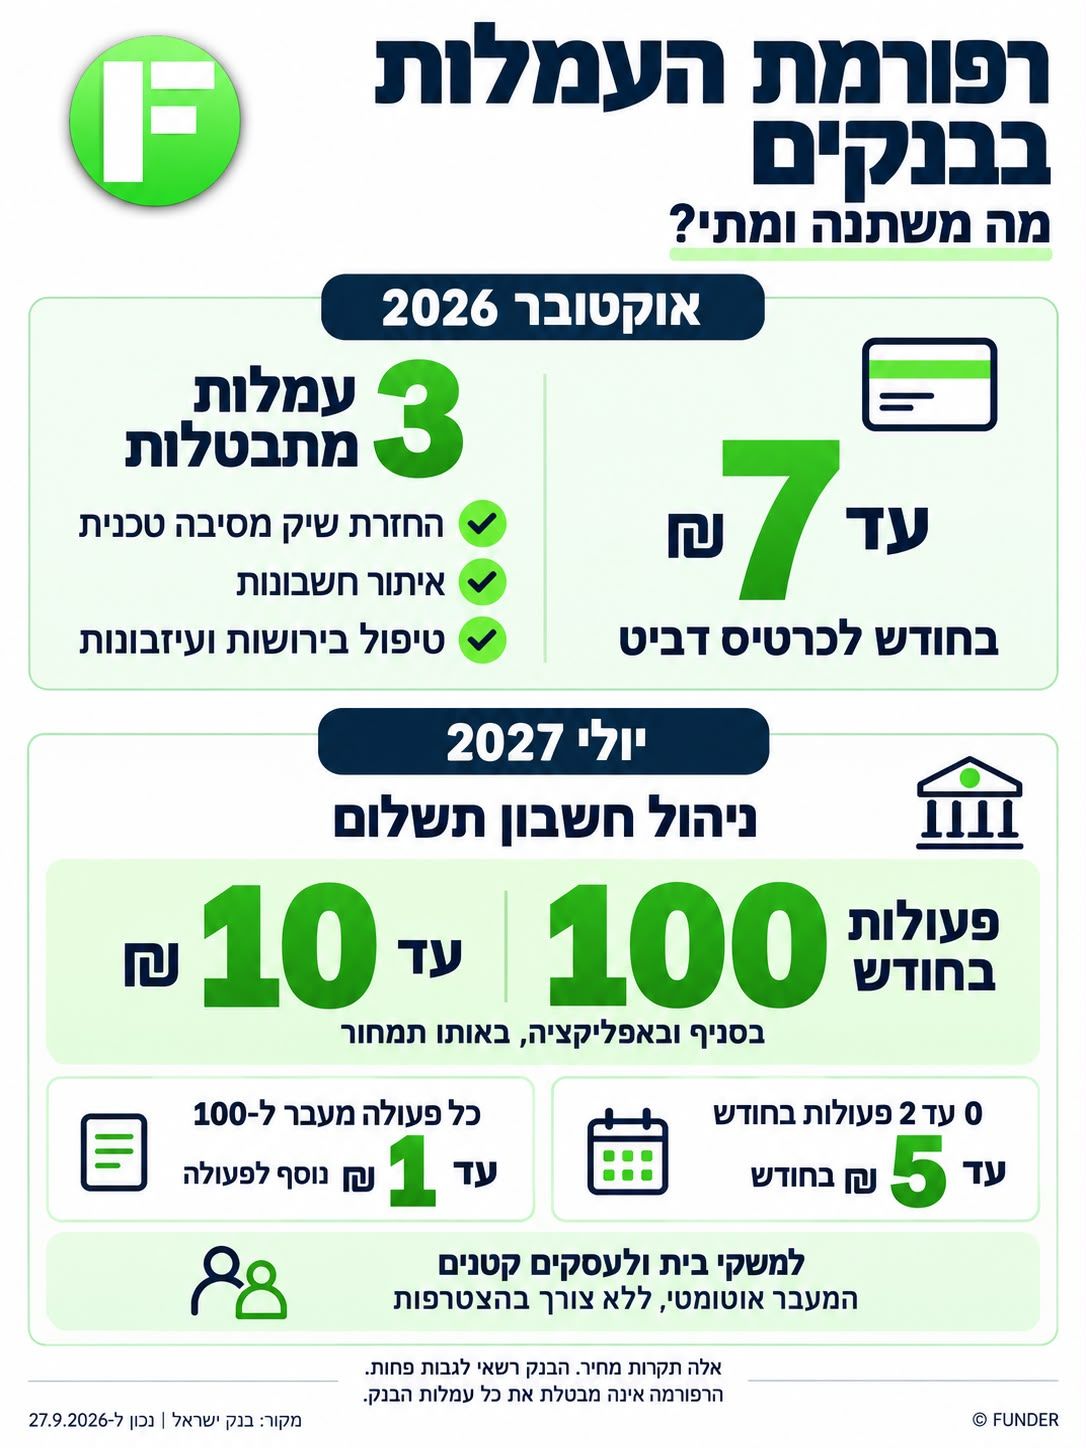
הרפורמה של בנק ישראל בעמלות הבנקים, שפורסמה ביוני האחרון, יוצאת לדרך והיא תיושם בשני שלבים:
כבר באוקטובר יוגבל המחיר של כרטיסי דביט ויבוטלו שלוש עמלות., ביולי 2027 תשתנה מן היסוד שיטת החיוב על פעולות עו"ש. במקום לשלם לפי פעולה או לבחור במסלול, הלקוח ישלם סכום חודשי אחד עבור עד 100 פעולות.
הרפורמה נועדה לפשט את שיטת גביית העמלות, להקל על השוואת מחירים בין הבנקים ולהפחית את הבלבול שנוצר סביב מסלולי העמלות והחיוב עבור כל פעולה בנפרד.
אבל בניגוד לרושם שעלול להיווצר, באוקטובר לא כל שיטת העמלות משתנה. השינוי המשמעותי ביותר יגיע רק ביולי 2027.
מה קורה כבר באוקטובר?
השלב הראשון של הרפורמה כולל בעיקר שינוי הנוגע לכרטיסי חיוב מיידי – כרטיסי דביט – וכן ביטול של שלוש עמלות.
1. עמלת הדביט תוגבל ל-7 שקלים בחודש. לפי בנק ישראל, התעריף הממוצע הקיים בשוק עומד כיום על כ־9 שקלים בחודש, ולכן התקרה החדשה צפויה להפחית את המחיר עבור חלק מהלקוחות.
מה זה בכלל כרטיס דביט?
בניגוד לכרטיס אשראי רגיל, שבו החיובים מרוכזים בדרך כלל במועד החיוב החודשי, בכרטיס דביט החיוב מתבצע בסמוך לביצוע העסקה, ישירות מחשבון הבנק. בנק ישראל מגדיר את כרטיס החיוב המיידי כאמצעי תשלום בסיסי, ולכן במסגרת הרפורמה נקבעה לו תקרת מחיר.
ומה קורה עם הפטור הקיים?
כיום קיים הסדר שלפיו לקוח שמחזיק גם בכרטיס אשראי יכול ליהנות מפטור מדמי כרטיס דביט למשך שלוש שנים, בכפוף לתנאים הקיימים.
הרפורמה משנה את ההסדר הזה: במקום הפטור הקיים נקבעת תקרת מחיר רחבה יותר של עד 7 שקלים בחודש. כלומר - לא כל מי שמחזיק דביט בהכרח ישלם פחות בעקבות הרפורמה. מי שנהנה כיום מפטור עשוי דווקא לראות חיוב, בהתאם לתנאי החשבון והכרטיס שלו.
שלוש עמלות בוטלו
מאוקטובר 2026 לא ניתן יהיה לגבות עמלות בשלושה שירותים:.
החזרת שיק מסיבה טכנית.
איתור חשבונות.
טיפול בירושות ועיזבונות.
השינוי הגדול ברפורמה - ביולי 2027!
מאז 2014 פועלת בישראל שיטת "מסלולי העמלות": הלקוח יכול לבחור מסלול בסיסי או מורחב, או להישאר בשיטת החיוב לפי פעולות. המסלול הבסיסי כולל כיום עד 10 פעולות בערוץ ישיר ופעולת פקיד אחת. המסלול המורחב כולל עד 50 פעולות בערוץ ישיר ו־10 פעולות פקיד. השיטה החדשה צפויה להחליף את המודל הזה. בנק ישראל מדווח כי נכון לסוף 2025, עמלה ממוצעת לפעולה בערוץ ישיר נעה בבנקים הגדולים סביב 1.65–2 שקל, ולעומת זאת עמלת פעולה באמצעות פקיד נעה סביב 5.3–6.8 שקל בבנקים הגדולים.
החל מיולי 2027 ייכנס שירות חדש בשם - "ניהול חשבון תשלום". על שירות זה הבנק יוכל לגבות עמלה חודשית אחת עבור עד 100 פעולות הכלולות בשירות. נקודה חשובה במיוחד - לא משנה אם הפעולה נעשתה באפליקציה או באמצעות פקיד.
הרפורמה מרחיבה את מספר הפעולות הכלולות באופן דרמטי – מהמסלול הבסיסי הקיים כיום, הכולל 10 פעולות בערוץ ישיר ופעולת פקיד אחת, ל־100 פעולות במסגרת השירות החדש. על פי נתוני ישראל, נכון לסוף 2025, עמלה ממוצעת לפעולה בערוץ ישיר נעה בבנקים הגדולים סביב 1.65–2 שקל, ולעומת זאת עמלת פעולה באמצעות פקיד נעה סביב 5.3–6.8 שקל בבנקים הגדולים.
גובה העמלה ל-100 פעולות. לקוח עם מעט מאוד פעולות -
0-2 פעולות בחודש: עד 5 שקלים בחודש.
עד 100 פעולות: עד 10 שקלים בחודש.
מעבר ל־100 פעולות: עד שקל אחד לכל פעולה נוספת.
חשוב לציין: מדובר במחירי מקסימום מפוקחים, ולא בהכרח במחיר שכל בנק יגבה בפועל.
לקוח פעיל, שמבצע עשרות פעולות בחודש - עד 100 פעולות בחודש, ישלם עד 10 שקלים בחודש ועד 120 שקל בשנה. היתרון מבחינתו הוא שהעלות אינה עולה בכל פעם שהוא מבצע פעולה נוספת, כל עוד הוא נמצא בתוך המכסה.
דוגמה: לקוח שמבצע 130 פעולות בחודש ישלם עבור הפעולות שמעבר למכסה; על 100 הפעולות הראשונות ישלם מקסימום 10 שקלים בחודש. על 30 הפעולות הנוספות הוא ישלם בנפרד, של עד 1 שקל לפעולה. כלומר סה"כ כ-40 שקל בחודש ו-480 שקל בשנה. כל בנק יכול לקבוע את גובה העמלה הנוספת כראות עיניו.
יש לציין, שלפי בנק ישראל כבר כיום כ־62% מהחשבונות משלמים פחות מ־10 שקל בחודש על הפעילות הרלוונטית, ולכן הרפורמה לא בהכרח תוזיל את החשבון לכל אחד.
סוגי הפעולות הנכללות ברפורמה
הרפורמה מרחיבה גם את סוגי הפעולות שייכללו בשירות. בנק ישראל מציין בין היתר פעולות כמו: זיכוי וחיוב חשבון; הפקדה ומשיכת מזומן; העברה לחשבון אחר; משיכה, פדיון או הפקדת שיק; תשלום שובר; הוראות לביטול חיוב; הפקת מסמכים ודוחות סטנדרטיים;
איתור מסמכים. כלומר, לא מדובר רק במספר הפעולות, אלא גם מה נחשב פעולה במסגרת השירות החדש.
איך מצטרפים למסלול החדש?
כיום לקוח שרוצה ליהנות ממסלול עמלות צריך בדרך כלל לבחור ולהצטרף למסלול - הרפורמה משנה את ברירת המחדל. אין צורך בפעולת הצטרפות אקטיבית; השירות החדש של "ניהול חשבון תשלום" אמור לחול על כלל הלקוחות בעלי חשבון תשלום פעיל.
הרפורמה חלה גם על עסקים קטנים, ולא רק על משקי בית
בנק ישראל מציין שהרפורמה נועדה הן למשקי בית והן לעסקים קטנים. עבור עסק שמבצע מספר רב של פעולות בנקאיות בחודש, השינוי עשוי להיות משמעותי יותר מבחינת ההוצאה הכוללת, אבל גם כאן צריך לבחון את מספר הפעולות בפועל ואת התעריפים שיקבע כל בנק.
הבנקים יוכלו להציע חבילות חדשות גמישות, שיכולות לכלול שירותים ממספר חלקים של התעריפון ולרכז אותם תחת חבילה אחת. עם זאת, החבילות עדיין יידרשו לקבל את אישור המפקח על הבנקים. לכן ייתכן שבעתיד נראה את הבנקים מציעים ללקוחות חבילות שונות – למשל, שילוב של ניהול חשבון ושירותים נוספים, ולא רק את המסלול האחיד שקובע בנק ישראל.
מטרת הרפורמה
בנק ישראל עצמו מדגיש שמטרת הרפורמה היא בין היתר להקל על ההשוואה בין הבנקים ולפשט את מנגנון הגבייה. כיום לקוח שרוצה להשוות בין בנקים צריך להבין את ההבדל בין פעולה בערוץ ישיר, פעולה באמצעות פקיד, מסלול בסיסי, מסלול מורחב, מסלול מורחב פלוס ותשלום לפי פעולה. מהרפורמה ביולי 20207, ואילך, חלק משמעותי מההשוואה אמור להיות פשוט יותר: כמה עולה לי ניהול החשבון?
חשוב לזכור - המחיר המפוקח אינו אומר שכל השירותים הבנקאיים יהיו זולים יותר; הרפורמה עוסקת בשירותים שהוגדרו במסגרת "ניהול חשבון תשלום", היא אינה מבטלת את כלל העמלות בבנק. עמלות הקשורות לשירותים אחרים, שירותי ני"ע או מט"ח למשל, ימשיכו להיות עולם נפרד.
למרות שהשינוי המרכזי ייכנס לתוקף רק ביולי 2027, כדאי כבר עכשיו לפתוח את החשבון ולבדוק: כמה עמלות אתם משלמים בחודש? כמה פעולות אתם מבצעים? כמה מהן מתבצעות באפליקציה וכמה באמצעות פקיד? האם אתם נמצאים במסלול עמלות? כמה עולה לכם המסלול? האם אתם משלמים על כרטיס דביט? הנתונים האלה יאפשרו לכם להשוות בהמשך בין המצב הקיים לבין השיטה החדשה.
לפי הנתונים העדכניים של בנק ישראל, העלות הממוצעת של ניהול עו"ש והחזקת כרטיס חיוב בחשבון משק בית עמדה בשנת 2025 על 31.6 שקל בחודש, לעומת 29.1 שקל בשנת 2024. העלייה מיוחסת בין היתר לסיום מתווי הסיוע ללקוחות הבנקים ולהיקף הפעילות במט"ח.
כלומר, למרות שהרפורמה נועדה לפשט ולהוזיל חלק מהעלויות, נקודת הפתיחה היא שממוצע ההוצאה על ניהול החשבון והכרטיסים דווקא עלה. מכאן החשיבות של הרפורמה, אבל גם של בדיקה אישית.
טבלת השוואה לפי מספר פעולות – כמה זה עולה היום וכמה לפי הרפורמה
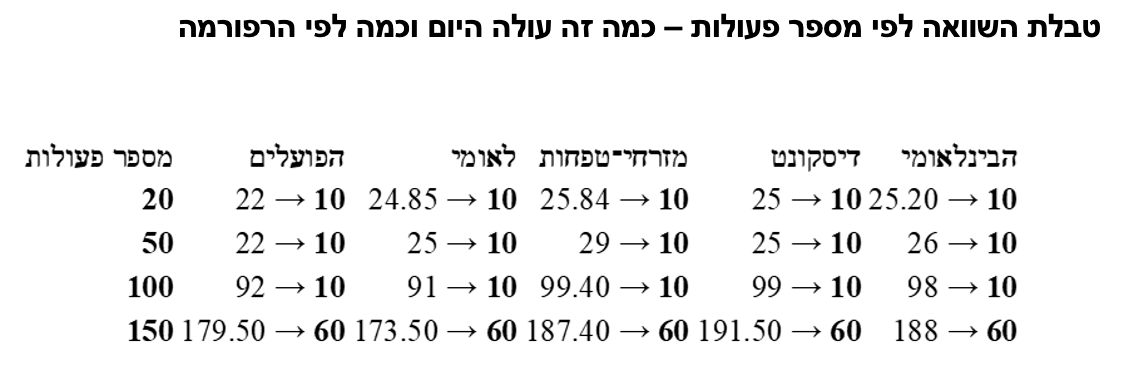
חשוב לציין - זו אינה הבטחה לחיסכון בפועל. לקוח שכבר נמצא במסלול בסיסי ומשלם 9–10 שקלים בחודש כמעט לא ייהנה מהוזלה במספרים האלה. הרפורמה בעיקר משנה את ברירת המחדל ומרחיבה מאוד את סל הפעולות הכלולות.
איך מגיעים לחיסכון של 1,000 שקלים?
לקוח ״כבד״, שמשלם על כל פעולה בנפרד, עשוי להגיע לחיסכון כזה ואף יותר. לדוגמה, לפי נתוני בנק ישראל ל-30 ביוני 2025, תעריף פעולה ישירה בבנק הפועלים עמד על 1.75 שקל. לקוח שמבצע 100 פעולות ישירות בחודש ומשלם לפי תעריף זה, ללא מסלול או הנחה, משלם 175 שקל בחודש, לעומת מקסימום 10 שקלים במסגרת הרפורמה. זהו פער של 165 שקל בחודש, או 1,980 שקל בשנה. גם ב-60 פעולות ישירות בחודש החיסכון עשוי לעבור את רף 1,000 השקלים בשנה: 105 שקלים בחודש לפי התעריף הקיים, לעומת עד 10 שקלים לאחר הרפורמה, כלומר פער של 95 שקל בחודש, או 1,140 שקל בשנה.