עמית י.


06/10/2026

 היכן מסתתרות הזדמנויות ההשקעה המעניינות ביותר עכשיו? / קרדיט: אילוסטרציה – AI
מנהלת הנכסים הגדולה, שמנהלת כ-15 טריליון דולר, עדיין רואה סיבות טובות לקחת סיכון בשווקים, אבל חושבת שהגיע הזמן להיות הרבה יותר בררניים. במקום לרדוף רק אחרי מניות הטכנולוגיה ו- AI שכיכבו בשנים האחרונות, בלאקרוק מצביעה על שלושה אזורים שעשויים להציע הזדמנות מעניינת: מניות הבריאות, שוק המניות היפני והודו.
המסר של בלאקרוק פשוט: עדיין יש מקום לעליות בשווקים, אבל לא כל השקעה תעבוד באותה מידה. הפערים בין מדינות, סקטורים ומניות גדלו, ולכן היום חשוב יותר מתמיד לבחור היטב איפה לשים את הכסף.
המשקיעים עדיין רוצים מניות, אבל נעשו בררנים יותר
המשקיעים של בלאקרוק ממשיכים להאמין בשוק המניות, ואף הגדילו את החשיפה לסיכון במהלך הקיץ. הביקוש היה חזק במיוחד לקרנות סל, עם רכישות חריגות ביולי שמקרבות את 2026 לשנת שיא בגיוסים.
אבל מעניין יותר לראות לאן הכסף זורם.
במקום לקנות רק קרנות שעוקבות אחרי השוק כולו, חלק משמעותי מהכסף עובר לקרנות ETF ממוקדות – כאלה שנותנות חשיפה לסקטור, מדינה או נושא השקעה מסוים. גם קרנות שעוסקות בתשתיות רשמו במחצית הראשונה של השנה שני רבעונים חזקים במיוחד.
אותו שינוי מתרחש גם בשוק האג"ח. קרנות ETF שמתמקדות בחוב של שווקים מתעוררים נמצאות בדרך לשנת הגיוסים החזקה ביותר שלהן מאז 2021. אג"ח קצרות של שווקים מתעוררים בולטות במיוחד, עם תשואות שמתקרבות ל-7%, ומאפשרות למשקיעים לקבל מקור הכנסה שלא תלוי לגמרי במה שיעשו הפדרל ריזרב או הבנק המרכזי האירופי.
הסיבה לבררנות הזו היא שהעולם הפיננסי נעשה פחות אחיד. מדינות שונות מתמודדות עם אינפלציה שונה, מדיניות תקציבית שונה ורמות ריבית שונות. כתוצאה מכך, הפערים בביצועים בין השווקים השונים גדלו משמעותית ביחס למה שהמשקיעים התרגלו לראות במהלך רוב העשור הקודם.
והפערים אינם קיימים רק בין מדינות. אפילו בתוך סקטור הטכנולוגיה האמריקאי, הפער בין הקבוצות החזקות והחלשות ביותר הגיע בשיאו לכ־71%. כלומר, גם אם משקיע צדק כשחשב שטכנולוגיה תהיה סקטור חזק, הבחירה במה בדיוק להשקיע בתוך הסקטור הייתה יכולה לשנות לחלוטין את התוצאה.
על הרקע הזה בלאקרוק מזהה שלוש הזדמנויות שבהן מחירי המניות, התמחור והרווחים של החברות לא בהכרח נעים באותו כיוון.
הראשון, בריאות – ליהנות מ AI בלי לשלם תמחור של חברת טכנולוגיה
סקטור הבריאות הוא אולי הרעיון המפתיע ביותר מבין השלושה.
בלאקרוק מעריכה שבינה מלאכותית יכולה לשנות בצורה משמעותית את תהליכי המחקר והפיתוח של תרופות. שימוש נכון בAI עשוי לקצר את הזמן שנדרש לאיתור תרכובות מבטיחות, לייעל ניסויים ולהפחית את העלויות הכרוכות בפיתוח טיפולים חדשים.
מבחינת משקיעים, מדובר בזווית מעניינת: אפשר לקבל חשיפה להשפעה הכלכלית של מהפכת ה AI אבל בלי להיות תלויים רק בענקיות השבבים, הענן והתוכנה שכבר נסחרות בחלק מהמקרים בתמחורים גבוהים.
למעשה, גם הנתונים מחזקים את הגישה הזו: 83% מחברות הבריאות באירופה עקפו את תחזיות הרווח ברבעון השני, והרווחיות ממשיכה להשתפר. למרות זאת, הסקטור עדיין נסחר בתמחור נוח יחסית. כלומר, החברות מציגות תוצאות טובות יותר, אבל המשקיעים עדיין לא העלו את המחירים באותה עוצמה.
מי שמעוניין לבחון חשיפה לסקטור הזה' יכול לבחון אתHealth Care Select Sector SPDR Fund — (טיקר:XLV) , דמי ניהול. 0.08%. זו קרן הבריאות האמריקאית הגדולה ביותר, עם כ־44 מיליארד דולר בנכסים.
עם זאת, חשוב לציין שהסקטור הזה כולל גם סיכונים. אי-הוודאות סביב מדיניות הבריאות בארה"ב, ובמיוחד סביב מחירי התרופות, יכולה להמשיך לייצר תנודתיות במניות הפארמה.
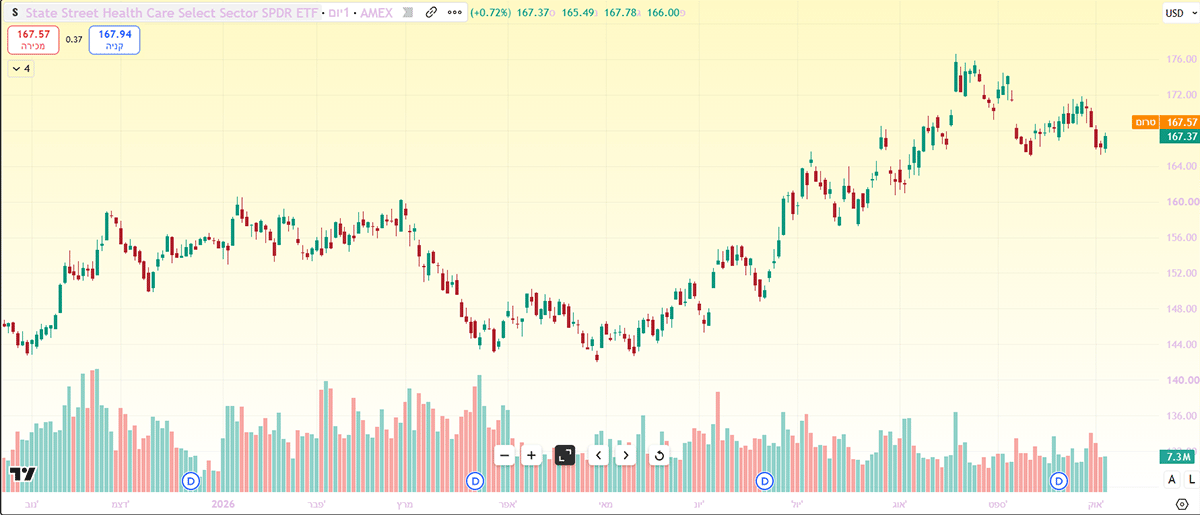
Health Care Select Sector SPDR Fund באינטרוול יומי. מקור TradingView
השני, יפן – המניות עלו, אבל הרווחים עלו אפילו יותר
במקרה של יפן, הסיפור שונה לחלוטין.
שוק המניות היפני כבר רשם מהלך מרשים של כ-30% במהלך השנה האחרונה, ולכן במבט ראשון אי אפשר לראות בו הזדמנות זולה. אלא שבלאקרוק מתמקדת בסיבה לעליות: חלק גדול מהמהלך הגיע מצמיחה ברווחים של החברות.
הרפורמות בממשל התאגידי ביפן ממשיכות לדחוף חברות להשתמש בהון שלהן בצורה יעילה יותר, לשפר תשואה לבעלי המניות ולנהל את המאזנים בצורה ידידותית יותר למשקיעים.
במקביל, הנתונים מצביעים על כך שמכפילי השווי של החברות הגדולות דווקא ירדו בכ-7% השנה. זה אומר שלמרות העלייה החדה במדדים, המשקיעים משלמים כיום פחות עבור כל יחידת רווח.
יש כאן גם יתרון מבחינת פיזור. מתחילת השנה המתאם בין מדד MSCI Japan לבין אסטרטגיית הAI הממוקדת שלה עמד על 0.3 בלבד. במילים פשוטות, המניות היפניות לא רק רכבו על אותו גל שהרים את מניות הAI האמריקאיות.
בלאקרוק אוהבת במיוחד את הסקטור הפיננסי ביפן, שכבר הפך לתורם השני בגודלו לביצועי השוק. בנקים וחברות פיננסיות עשויים ליהנות מסביבת ריבית נורמלית יותר, מחזרה הדרגתית של אינפלציה לאחר עשרות שנים שבהן יפן התמודדה עם דפלציה, וגם מהתאוששות בצריכה המקומית. לחשיפה ליפן אפשר לשקול את iShares MSCI Japan ETF (טיקר: EWJ), דמי ניהול 0.49% בשנה.
כמו תמיד יש גם סיכונים כלומר, אחרי עלייה של כ-30%, רף הציפיות כבר גבוה יותר. האטה בכלכלה העולמית או דעיכה בתהליך הרפלציה היפני עלולות לפגוע בסיפור.
האחרון: הודו – המחירים ירדו הרבה יותר מהר מהרווחים
הודו היא אולי הדוגמה המובהקת ביותר לאיפוס תמחור.
לפי בלאקרוק, רווחי החברות בהודו ירדו בכ-1.9% בלבד מתחילת השנה, בעוד שמחירי המניות רשמו ירידה משמעותית יותר. כתוצאה מכך, מכפיל הרווח העתידי של השוק ירד מ--26.4 בתחילת השנה ל-21.7.
זהו שינוי משמעותי בתמחור בתוך תקופה קצרה יחסית.
חלק מהחולשה קשור לסקטור התוכנה ההודי, בעוד שחלקים אחרים של הכלכלה המקומית הפגינו עמידות טובה יותר. לכן, מבחינת בלאקרוק, נוצר מצב שבו ניתן לקבל חשיפה לרווחים שנותרו יחסית יציבים במחיר נמוך משמעותית מזה שהמשקיעים היו מוכנים לשלם בתחילת השנה.
לחשיפה רחבה להודו יש את FTSE India RIC Capped Index, בדמי ניהול של 0.19%. הנסחרת בבורסה האמריקאית (טיקר: FLIN). חשוב לזכור שהמשקיעים משלמים פרמיה על פוטנציאל הצמיחה של הודו ולכן החברות יצטרכו להמשיך לספק תוצאות.
אז מה אפשר לקחת מזה לתיק ההשקעות?
שלושת הרעיונות של בלאקרוק נראים שונים, אבל למעשה הם מבוססים על אותו עיקרון: לחפש מקומות שבהם הרווחים מחזיקים מעמד, התמחור נעשה סביר יותר וקיים מנוע צמיחה ברור שיכול לתמוך בביצועים בהמשך.
בבריאות מדובר בשיפור ברווחיות ובאפשרות ליהנות מהשפעת ה-AI על פיתוח תרופות. ביפן מדובר בצמיחת רווחים, רפורמות תאגידיות וסביבת ריבית שמשתנה אחרי שנים של דפלציה. בהודו מדובר בעיקר בפער שנפתח בין הירידה במחירי המניות לבין הפגיעה המתונה יחסית ברווחים.
המשמעות אינה בהכרח שצריך להחליף קרנות מדד רחבות בהימורים ממוקדים. להפך: אפשר לראות ברעיונות האלה השקעות משלימות לתיק בסיסי ומפוזר.
וזו אולי הנקודה החשובה ביותר בתחזית של בלאקרוק. מנהלת הנכסים הגדולה בעולם לא אומרת לברוח מסיכון, היא עדיין רואה סיבות להחזיק נכסי סיכון. אבל היא כן אומרת שהתקופה שבה כמעט כל מה שהיה קשור לטכנולוגיה ולAI עלה יחד הופכת את הבחירה המדויקת לחשובה יותר.
מבחינת המשקיעים, אפשר לתרגם את הגישה הזו לשלוש שאלות מרכזיות: האם הרווחים של החברות מחזיקים מעמד? האם המחיר הפך אטרקטיבי יותר? והאם קיים מנוע אמיתי שיכול לגרום לשוק להעריך מחדש את ההשקעה?
אם התשובה לשלושתן היא חיובית, ייתכן ששם מסתתרת ההזדמנות הבאה, גם אם היא נמצאת הרחק מהמניות שכולם מדברים עליהן כרגע.
אין בכתוב כל המלצה לביצוע פעולה כלשהי, כולל רכישה/קנייה/החזקה של ניירות הערך המוזכרים בכתבה וכמו כן, הכותב אינו מחזיק בניירות הערך המוזכרים בכתבה. התוכן אינו מהווה תחליף לייעוץ השקעות המותאם לנתונים ולצרכים האישיים.
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]