מוטי קפלן, כתב הנדל"ן של FUNDER


08/10/2026

 באוצר ובמס הכנסה שוב שוקלים להחזיר את מס הרכוש על קרקעות ריקות לבנייה / קרדיט: אילוסטרציה – AI
שוב חוזר הניגון אודות החזרת מס הרכוש על קרקעות ומגרשים ריקים לבנייה. המס למעשה לא בוטל אלא הוקפא בשנת 2000, לאחר שאחוז המס הממוצע היה 2% לשנה מהערכת שווי הקרקע.
האם ישראל תחזיר את מס הרכוש על קרקעות פנויות לבנייה? מאות מיליארדי שקלים מוחזקים במגרשים שאינם מנוצלים, בעוד המדינה מחפשת מקורות הכנסה והציבור מתמודד עם מחירי דיור גבוהים. הטלת מס שנתי על קרקעות ריקות תזרים מיליארדים לקופת המדינה הריקה, עשויה לעודד בנייה, לצמצם החזקת קרקע לצורכי השקעה, ולחלק את נטל המס באופן צודק יותר. אבל כדי שהמהלך יצליח, הוא חייב להבחין בין חברות עתירות קרקע לבין בעלי מגרשים פרטיים.
מס על קרקע שאינה מנוצלת - הרעיון הפשוט שעשוי לשנות גם את שוק הדיור
מס רכוש על קרקעות ומגרשים ריקים המיועדים לבנייה הוא מס שנתי המוטל על בעל הקרקע כל עוד היא מוחזקת ללא ניצול, בכפוף להגדרות ולפטורים שייקבעו בחוק. בניגוד למס רכישה, המשולם בעת קניית נכס, או למס שבח, המשולם בעת מכירתו ברווח, מס רכוש אינו מחייב עסקה כדי ליצור חבות במס. בעל המגרש נדרש לשלם מדי שנה שיעור מסוים משווי הקרקע, גם אם לא בנה עליה וגם אם לא מכר אותה. ההיגיון שמאחורי המס פשוט: קרקע זמינה לבנייה היא משאב מוגבל, והחזקתה במשך שנים ללא שימוש עשויה לפגוע בהיצע הקרקעות הזמינות לפיתוח. בישראל הוטל בעבר מס רכוש על קרקעות, אולם משנת 2000 שיעורו עומד על אפס. כעת עולה מחדש השאלה אם נכון להחזירו, ובאיזה מתווה, המהלך אינו מיועד להטיל מס חדש על כל דירת מגורים, אלא להתמקד בקרקעות ובמגרשים שיעמדו בתנאי החיוב. תומכי המס רואים בו כלי כפול: מקור להכנסות המדינה ותמריץ כלכלי לניצול קרקעות לבנייה. עם זאת, עצם העובדה שמגרש עומד ריק אינה מוכיחה שבעליו יכול לבנות עליו מיד. לכן, ההבחנה בין קרקע זמינה לבנייה לבין קרקע שמעוכבת מסיבות תכנוניות או משפטיות, היא תנאי הכרחי לחקיקה הוגנת.
הקרקע מתייקרת, הציבור משלם, והבעלים מתעשרים ונהנים מפטור ממס
במשך שנים נהנו בעלי קרקעות מסוימים מעליית שווי הנכסים שבידיהם גם כאשר לא קידמו בנייה. העלייה בשווי עשויה לנבוע מפיתוח תשתיות ציבוריות, מהתרחבות ערים, משינויים בתכנון ומהגידול בביקוש למגורים. חלק ניכר מהגורמים האלה אינם תוצאה של השקעה ישירה של בעל הקרקע, אלא של פעילות המדינה והרשויות המקומיות. כאשר הציבור מממן כבישים, תחבורה ציבורית, מוסדות חינוך ותשתיות, גם בעלי הקרקעות הסמוכות עשויים ליהנות מעליית ערך משמעותית. נכון שקיימים בישראל היטלי השבחה ומסים על עסקאות מקרקעין, אולם אלה אינם שקולים למס שנתי על עצם ההחזקה בקרקע פנויה. התוצאה היא שבעל קרקע יכול לעיתים להמתין שנים רבות למועד הנוח מבחינתו למימוש הנכס. מנקודת מבטו זו עשויה להיות החלטה כלכלית סבירה, אך מבחינת המשק יש לה מחיר אפשרי. כאשר קרקע זמינה אינה מגיעה לשוק, היצע המגרשים לפיתוח עלול להצטמצם. החזרת מס רכוש יכולה לשנות את חישוב הכדאיות הזה, בלי לחייב את המדינה להפקיע את הקרקע או לקבוע לבעליה מתי למכור אותה. היא פשוט הופכת את ההמתנה להחלטה שיש לה עלות שנתית.
800 מיליארד שקל שווי הקרקעות- המספר שממחיש את גודל ההזדמנות
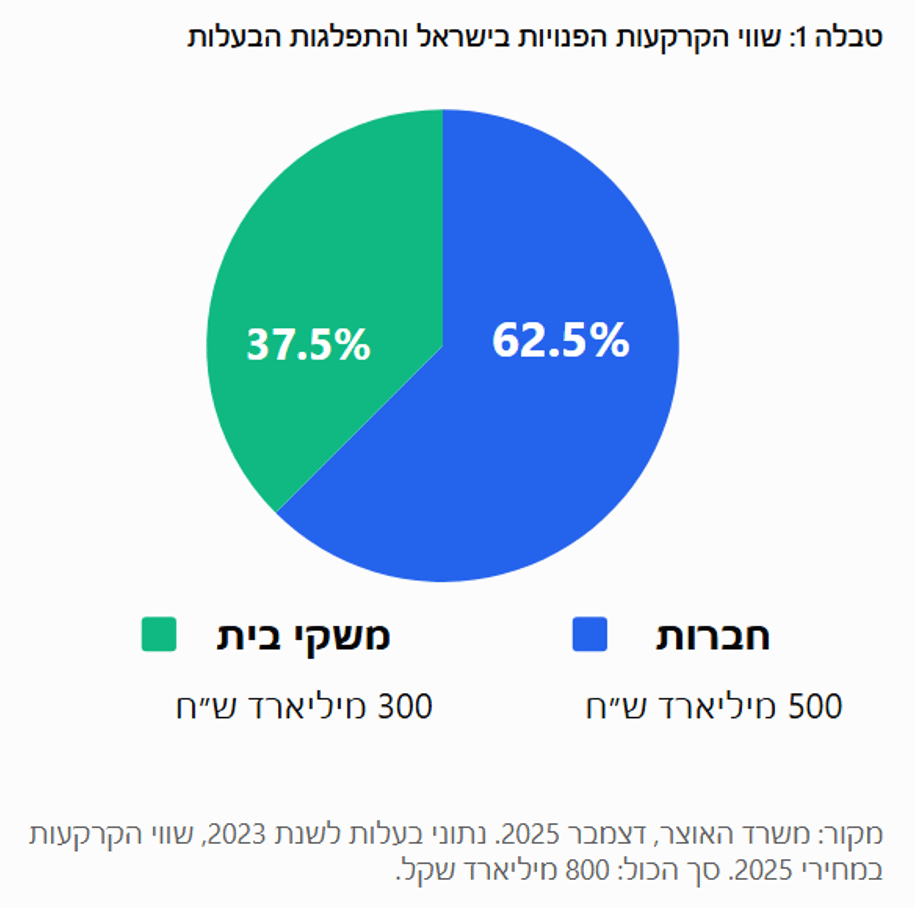
אחד הנתונים הבולטים שהציג משרד האוצר לפי דוח צוות בין־משרדי לבחינת החזרת מס הרכוש, שפורסם בדצמבר 2025 בדיוני הכנסת, הוא שווי הקרקעות הנכללות בבסיס המס שנבחן, המוערך בכ־800 מיליארד שקל. מתוך סכום זה, כ־500 מיליארד שקל מיוחסים לקרקעות שבבעלות חברות וכ־300 מיליארד שקל לקרקעות שבבעלות משקי בית. המשמעות היא שכ־62.5% משווי הקרקעות מרוכז בידי חברות, לעומת כ־37.5% בידי משקי בית. אין מדובר ב־800 מיליארד שקל שניתן לגבות לקופת המדינה, אלא בשווי נכסים שעליו עשוי להתבסס חיוב במס. עם זאת, הנתון ממחיש עד כמה משמעותי בסיס המס הפוטנציאלי. הוא גם מעלה שאלה של מדיניות: האם נכון להחיל שיעור מס זהה על חברה המחזיקה מלאי קרקעות גדול ועל אדם פרטי המחזיק מגרש אחד? לדעת כותב שורות אלה, התשובה שלילית. דווקא הריכוז המשמעותי של שווי הקרקעות בידי חברות מצדיק לבחון מדרגות מס נפרדות. מיסוי מדורג יוכל לשמור על העיקרון של השתתפות בעלי הקרקעות במימון צורכי המדינה, ובמקביל למנוע פגיעה בלתי מידתית בבעלי מגרשים קטנים. נתוני האוצר אינם מלמדים לבדם כמה מהקרקעות זמינות לבנייה מיידית, ולכן יש להיזהר מהסקת מסקנות גורפות לגבי היקף הבנייה שהמס יוכל להאיץ. השיקול המשמעותי במיוחד כיום בתקופת מלחמה הוא גיוס מיליארדים במס צודק ופרוגרסיבי.
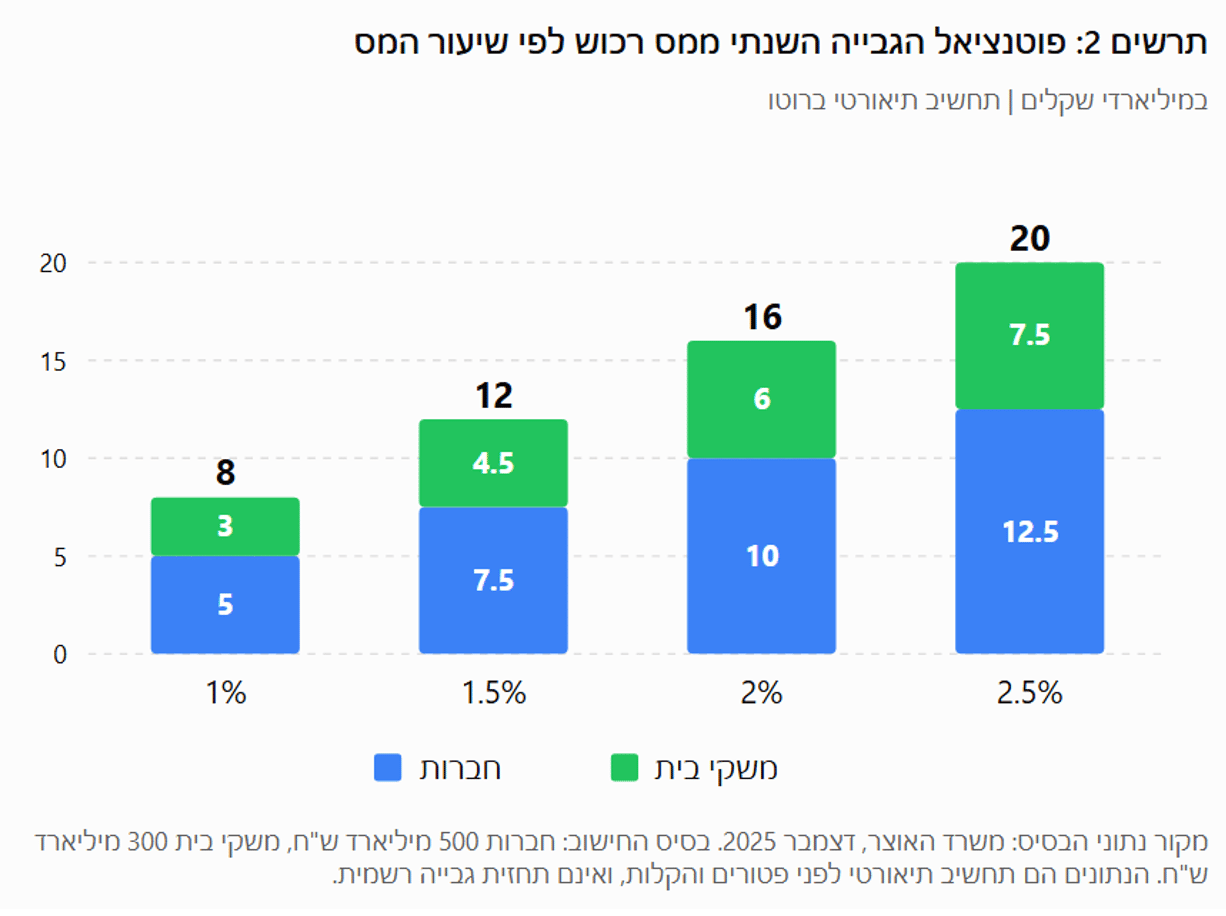
מס של 2% פוטנציאל הכנסה של 16 מיליארד שקל בשנה
הצעת החוק שנדונה בוועדת הכספים בפברואר 2026 ביקשה להחזיר מס רכוש בשיעור של 1.5% משווי הקרקע הפנויה. לפי מסמך הכנסת, תחזית ההכנסות מההצעה עמדה על כ־21 מיליארד שקל במצטבר בשנים 2026–2029. אולם אפשר לבחון גם שיעורי מס אחרים, ובהם 2% לשנה. חישוב חשבונאי פשוט על בסיס קרקעות בשווי 800 מיליארד שקל מעלה כי מס של 2% עשוי להניב הכנסה ברוטו של 16 מיליארד שקל בשנה מלאה. מתוך סכום זה, כ־10 מיליארד שקל מיוחסים לקרקעות שבידי חברות וכ־6 מיליארד שקל לקרקעות שבידי משקי בית. מדובר בתרחיש תיאורטי ולא בתחזית גבייה רשמית של משרד האוצר. ההכנסות בפועל עשויות להיות נמוכות יותר בעקבות פטורים, השגות על שווי הקרקע, דחיות תשלום ושינויים בהיקף הקרקעות החייבות. כמו כן, ייתכן שהמס ישפיע על מחירי הקרקע ועל החלטות הבעלים למכור או לפתח אותה. אף על פי כן, החישוב ממחיש את הפוטנציאל התקציבי המשמעותי של מיסוי שנתי על קרקעות פנויות.
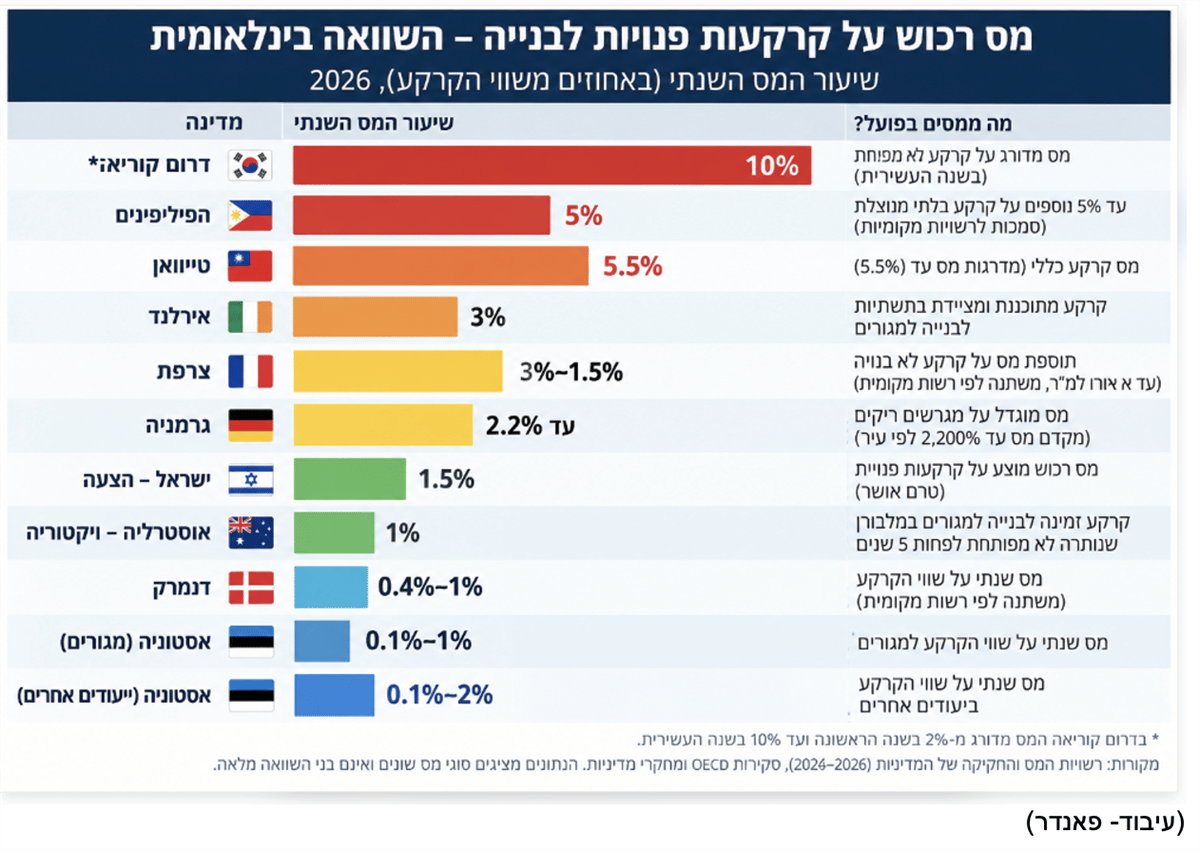
בעולם כבר הבינו: קרקע פנויה לבנייה אינה חייבת להישאר פטורה ממס
הוויכוח בישראל על החזרת מס הרכוש מתנהל לעיתים כאילו מדובר ברעיון חריג, אולם מבט אל מדינות אחרות מלמד שמיסוי קרקעות הוא כלי מוכר במדיניות הכלכלית. באירלנד מוטל מס שנתי של 3% משווי קרקעות מתוכננות ומצוידות בתשתיות לבנייה למגורים, במטרה לעודד את פיתוחן. בגרמניה הורחבה בשנת 2025 סמכות הרשויות המקומיות להטיל מס מוגדל על מגרשים ריקים הזמינים לבנייה, כדי לצמצם החזקת קרקעות לצורכי ספקולציה. בצרפת רשאיות הרשויות להגדיל את בסיס המס על קרקעות המיועדות לבנייה, ובדנמרק ובאסטוניה נגבה מס שנתי על שווי הקרקע גם ללא קשר לבנייה עליה. מחוץ לאירופה, במדינת ויקטוריה שבאוסטרליה הוחל בשנת 2026 מס של 1% על קרקעות במלבורן שנותרו לא מפותחות לפחות חמש שנים אף שהן מתאימות לבנייה למגורים. המודלים אינם זהים, אך העיקרון המשותף ברור: החזקת קרקע בעלת פוטנציאל פיתוח יכולה לשאת בחיוב שנתי, ולא רק במס בעת מכירתה. לכן הצעת האוצר בישראל למס של 1.5% אינה חסרת תקדים. השאלה אינה אם אפשר למסות קרקעות פנויות, אלא כיצד לעצב מס שיגביר את ניצול הקרקע, יגן על בעלי מגרשים קטנים ומשקי בית, וימנע חיוב בגין עיכובים שהמדינה עצמה גורמת להם.
האם בעלי הקרקעות צריכים לדאוג?
ככל הניראה עד לבחירות הסיכוי להחלת המס קלוש, אף אחד בוודאי שר האוצר לא רוצה להצטייר רגע לפני הקלפי, כמי שהטיל גזרות מס. מה היה אחרי הבחירות? זה כבר סיפור אחר.
כפי שציינו זהו מס בהחלט הגיוני המתבצע גם בעולם, ובביצוע פרוגרסיבי הוא צודק הרבה יותר ממיסים המוטלים על הציבור ומאיצים את יוקר המחיה כיום.