מערכת FUNDER


09/10/2026

 סקירת בורסות יומית / קרדיט: אילוסטרציה – AI
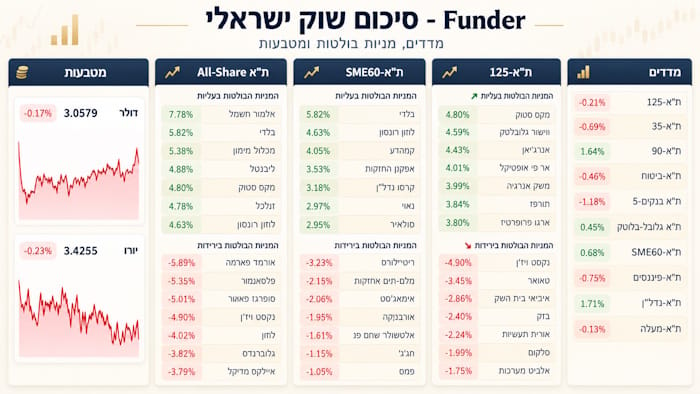
כאמור, שוק המניות בתל אביב הציג תמונה מפוצלת וברורה למדי, כאשר המדדים הגדולים נחלשו בעוד שחלק מהמדדים הרחבים והסקטוריאליים הציגו דווקא עוצמה. ת"א-125 ירד ב-0.21% ות"א-35 איבד 0.69%, בעוד ת"א-90 בלט לחיוב עם עלייה של 1.64%. הפער הזה מלמד כי החולשה התרכזה יותר במניות הכבדות, בזמן שמניות הביניים נהנו מיום חיובי בהרבה.
גם ברמה הסקטוריאלית נרשמה שונות משמעותית: ת"א-בנקים-5 ירד ב-1.18%, הירידה החדה ביותר מבין המדדים המוצגים, ות"א-פיננסים נחלש ב-0.75%. ת"א-ביטוח ירד ב-0.46%. מנגד, ת"א-נדל"ן היה החזק ביותר עם עלייה של 1.71%, ת"א-SME60 עלה ב-0.68% ות"א-גלובל-בלוטק הוסיף 0.45%. ת"א-מעלה ירד בשיעור מתון של 0.13%. כך מתקבלת תמונה שבה יום שלילי במדדים המרכזיים אינו משקף חולשה רוחבית, אלא מעבר ברור בין קבוצות וסקטורים.
בשוק המט"ח נמשכה התחזקות השקל מול שני המטבעות המרכזיים. הדולר ירד ב-0.17% לרמה של 3.0579 שקלים, ואילו האירו נחלש ב-0.23% לרמה של 3.4255 שקלים. העובדה ששני המטבעות נחלשו במקביל מדגישה את עוצמתו היחסית של השקל באותו יום.
בתוך מניות ת"א-125, מקס סטוק הובילה את העליות עם 4.80%, ואחריה ווישור גלובלטק עם 4.59%. שתי העליות האלה בולטות במיוחד על רקע הירידה במדד עצמו וממחישות היטב את הסלקטיביות במסחר. מנגד, נקסט ויז'ן רשמה את הירידה החדה ביותר עם 4.90%-, וטאואר ירדה ב-3.45%-. בסיכום, זה היה יום שבו המדדים הגדולים הציגו חולשה, אך ת"א-90, הנדל"ן וחלק מהמניות הבודדות הראו כי מתחת לפני השטח עדיין התקיימו מוקדי חוזק משמעותיים.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
השבוע הקרוב בארה"ב צפוי להיות שבוע מאקרו עמוס במיוחד, כאשר מרכז הכובד נמצא בבירור באמצע השבוע, עם רצף של נתוני אינפלציה, צריכה ותעסוקה שעשויים להשפיע באופן ישיר על הערכות השוק לגבי מדיניות הפד. תחילת השבוע תהיה רגועה יחסית מבחינת נתונים "כבדים". ביום שני יימשכו מפגשי קרן המטבע הבינלאומית, לצד נאומים של חברי הפד, וביום שלישי נקבל את מדד העסקים הקטנים NFIB, עם צפי של 98.7, את השינוי השבועי בתעסוקה של ADP עם צפי ל-23.8 אלף, ואת מכירות הבתים הקיימים עם צפי לקצב שנתי של 3.98 מיליון.
אלה נתונים מעניינים, אך הם אינם צפויים להיות מוקד התנודתיות המרכזי של השבוע. האירוע המשמעותי הראשון מגיע ביום רביעי עם נתוני מדד המחירים לצרכן. הצפי הוא ל-Core CPI חודשי של 0.3%, Core CPI שנתי של 2.4%, CPI חודשי של 0.4% ו-CPI שנתי של 3.4%. כאן נמצא אחד המבחנים החשובים ביותר לשוק. אינפלציה שתפתיע כלפי מעלה עלולה לחזק את התפיסה שהפד יצטרך להישאר זהיר יותר לגבי הורדות ריבית, בעוד נתון מתון מהצפוי יכול להפחית לחץ מתשואות האג"ח ולתמוך בנכסי סיכון.
בהמשך היום יפורסם גם ה-Beige Book, כך שהשוק יקבל תמונה רחבה יותר לגבי מצב הפעילות הכלכלית והלחצים האינפלציוניים. יום חמישי צפוי להיות אולי היום העמוס ביותר. בשעה 15:30 יתפרסמו יחד Core PPI חודשי עם צפי של 0.2%, PPI חודשי של 0.4%, Core Retail Sales עם צפי של 1.4% ומכירות קמעונאיות עם צפי של 1.2%. השילוב בין אינפלציה מצד היצרן לבין נתוני צריכה חזקים יחסית עשוי להיות קריטי: אם גם המחירים וגם הצריכה יגיעו חזקים, השוק עלול לפרש זאת כסביבה שמאפשרת לפד להישאר ניצי יותר.
במקביל יגיעו גם נתוני תביעות האבטלה, עם צפי ל-197 אלף, וכן מדד הייצור של פילדלפיה עם צפי של 37.8. ביום שישי תשומת הלב תעבור לדבריו של יו"ר הפד, המסומנים כבעלי חשיבות גבוהה, כאשר לאחר רצף הנתונים של רביעי וחמישי כל ניסוח לגבי אינפלציה, צמיחה או קצב הורדות הריבית יקבל משקל גדול במיוחד. בסיכומו של דבר, זהו שבוע שבו השוק עשוי לעבור במהירות מתמחור של "נחיתה רכה" לחשש מחזרת לחצי אינפלציה, או להפך. לכן, יותר מהנתונים הבודדים עצמם, השילוב בין אינפלציה, צריכה ותעסוקה הוא שיקבע את הטון בשוקי האג"ח, הדולר והמניות.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
קטגורית קרנות בפוקוס
קרנות 05-95
הקרנות עם הגיוס הגדול בקטגוריה
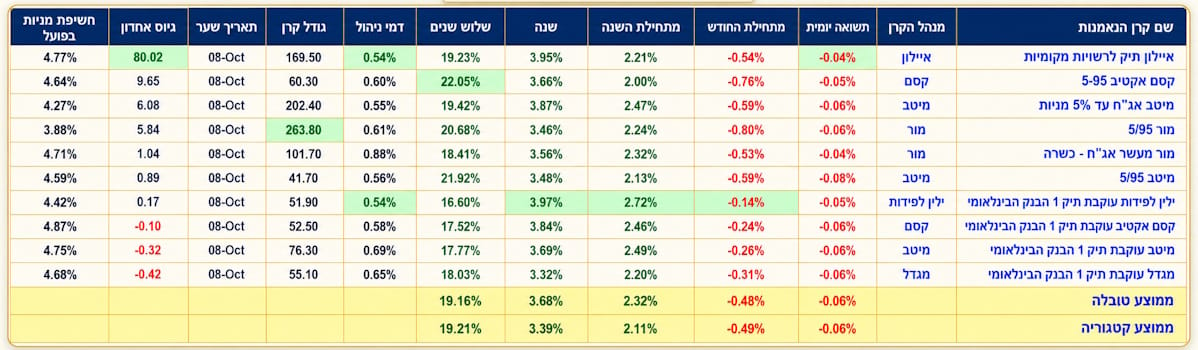
ברמה היומית אין דרמה גדולה: ממוצע הטבלה עומד על 0.06%-, זהה לממוצע הקטגוריה, ואיילון תיק לרשויות מקומיות בולטת עם תשואה יומית של 0.04%-, מעט טובה יותר מהממוצע. אבל היתרון הבולט באמת של איילון נמצא דווקא בצד הגיוסים: גיוס אחרון של 80.02, בפער עצום מכל יתר הקרנות בטבלה. במקביל, דמי הניהול שלה עומדים על 0.54%, רמה שמודגשת גם היא ונמצאת בתחתית הטווח בטבלה. זהו שילוב מעניין של עלות נמוכה יחסית עם זרימת כספים חזקה במיוחד.
במבט ארוך יותר, קסם אקטיב 5-95 בולטת דווקא בטווח של שלוש שנים עם 22.05%, הנתון הגבוה ביותר בקבוצה. הדבר מקבל משמעות נוספת מול ממוצע הטבלה של 19.16% וממוצע הקטגוריה של 19.21%, כלומר מדובר ביתרון מצטבר משמעותי ולא רק בסטייה מקרית של כמה עשיריות האחוז. מנגד, מור 5/95 בולטת לא בתשואה אלא בגודל הקרן - 263.80, הגבוה ביותר בטבלה. במקרה שלה, הגודל משקף נוכחות משמעותית יחסית בקטגוריה, גם אם הביצועים עצמם אינם מובילים באף אחד מטווחי התשואה המודגשים.
הקרן שמרכזת את מספר נקודות החוזקה הגדול ביותר היא ילין לפידות עוקבת תיק 1 הבנק הבינלאומי. היא מובילה מתחילת החודש עם 0.14%-, כאשר ממוצע הטבלה עומד על 0.48%- וממוצע הקטגוריה על 0.49%-. מתחילת השנה היא מציגה 2.72%, לעומת 2.32% בממוצע הטבלה ו-2.11% בממוצע הקטגוריה, ובטווח של שנה היא מגיעה ל-3.97%, לעומת 3.68% ו-3.39% בהתאמה. בנוסף, דמי הניהול שלה הם 0.54%, זהים לרמה הנמוכה של איילון תיק לרשויות מקומיות. כלומר, דווקא כאן מתקבל שילוב מובהק יחסית בין ביצועים עודפים בטווחים הקצר והבינוני לבין עלות נמוכה.
התמונה הכוללת מלמדת שאין קרן אחת ששולטת בכל הפרמטרים. איילון בולטת בגיוסים ובעלות, קסם אקטיב 5-95 בטווח של שלוש שנים, מור 5/95 בגודל הקרן, וילין לפידות עוקבת תיק 1 הבנק הבינלאומי מציגה את הפרופיל המאוזן ביותר מבחינת רצף של ביצועים מודגשים. זה בדיוק המקרה שבו כדאי להבחין בין "הקרן הגדולה", "הקרן המגייסת", "הקרן הזולה" ו"הקרן שמובילה בביצועים" - משום שהטבלה מראה בבירור שלא תמיד מדובר באותו מוצר.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
לידיעת הקוראים
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן. במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש. אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27א (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected]. בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]