מיכאל לוי


12/10/2026

 דוח הפד חושף את הפער בין הצעירים למבוגרים / קרדיט: אילוסטרציה – AI
המשפחות האמריקאיות התעשרו בין 2022 ל-2025, אבל חלק גדל מהן מתקשה לעמוד בתשלומי החוב. זו אחת המסקנות המרכזיות העולות מסקר הכספים של משקי הבית (Survey of Consumer Finances) שפרסם הפדרל ריזרב ביום שישי, 9 באוקטובר 2026.
מדובר בסקר ממשלתי מקיף המתפרסם אחת לשלוש שנים ובוחן את הכנסות המשפחות, נכסיהן, התחייבויותיהן, השקעותיהן ומצבן הפיננסי.
לפי הדוח, ההכנסה החציונית הריאלית למשפחה עלתה ב-7% בין שני הסקרים, והגיעה ל-82,200 דולר בשנה. השווי הנקי החציוני עלה ב-2% בלבד, ל-215,900 דולר.
אולם הנתון המדאיג ביותר נוגע ליכולת לעמוד בהתחייבויות: שיעור המשפחות שדיווחו על איחור בתשלומי הלוואות בשנה שקדמה לסקר עלה מ-12.2% ב-2022 ל-19.6% ב-2025.
מדובר בעלייה של 7.4 נקודות אחוז, לרמה הגבוהה ביותר שנרשמה במדד זה מאז סקר 2010. השאלה הופנתה למשפחות שהחזיקו בחוב במועד הריאיון, והיא אינה מתארת בהכרח את שיעור ההלוואות שנמצאו בפיגור ביום מסוים.
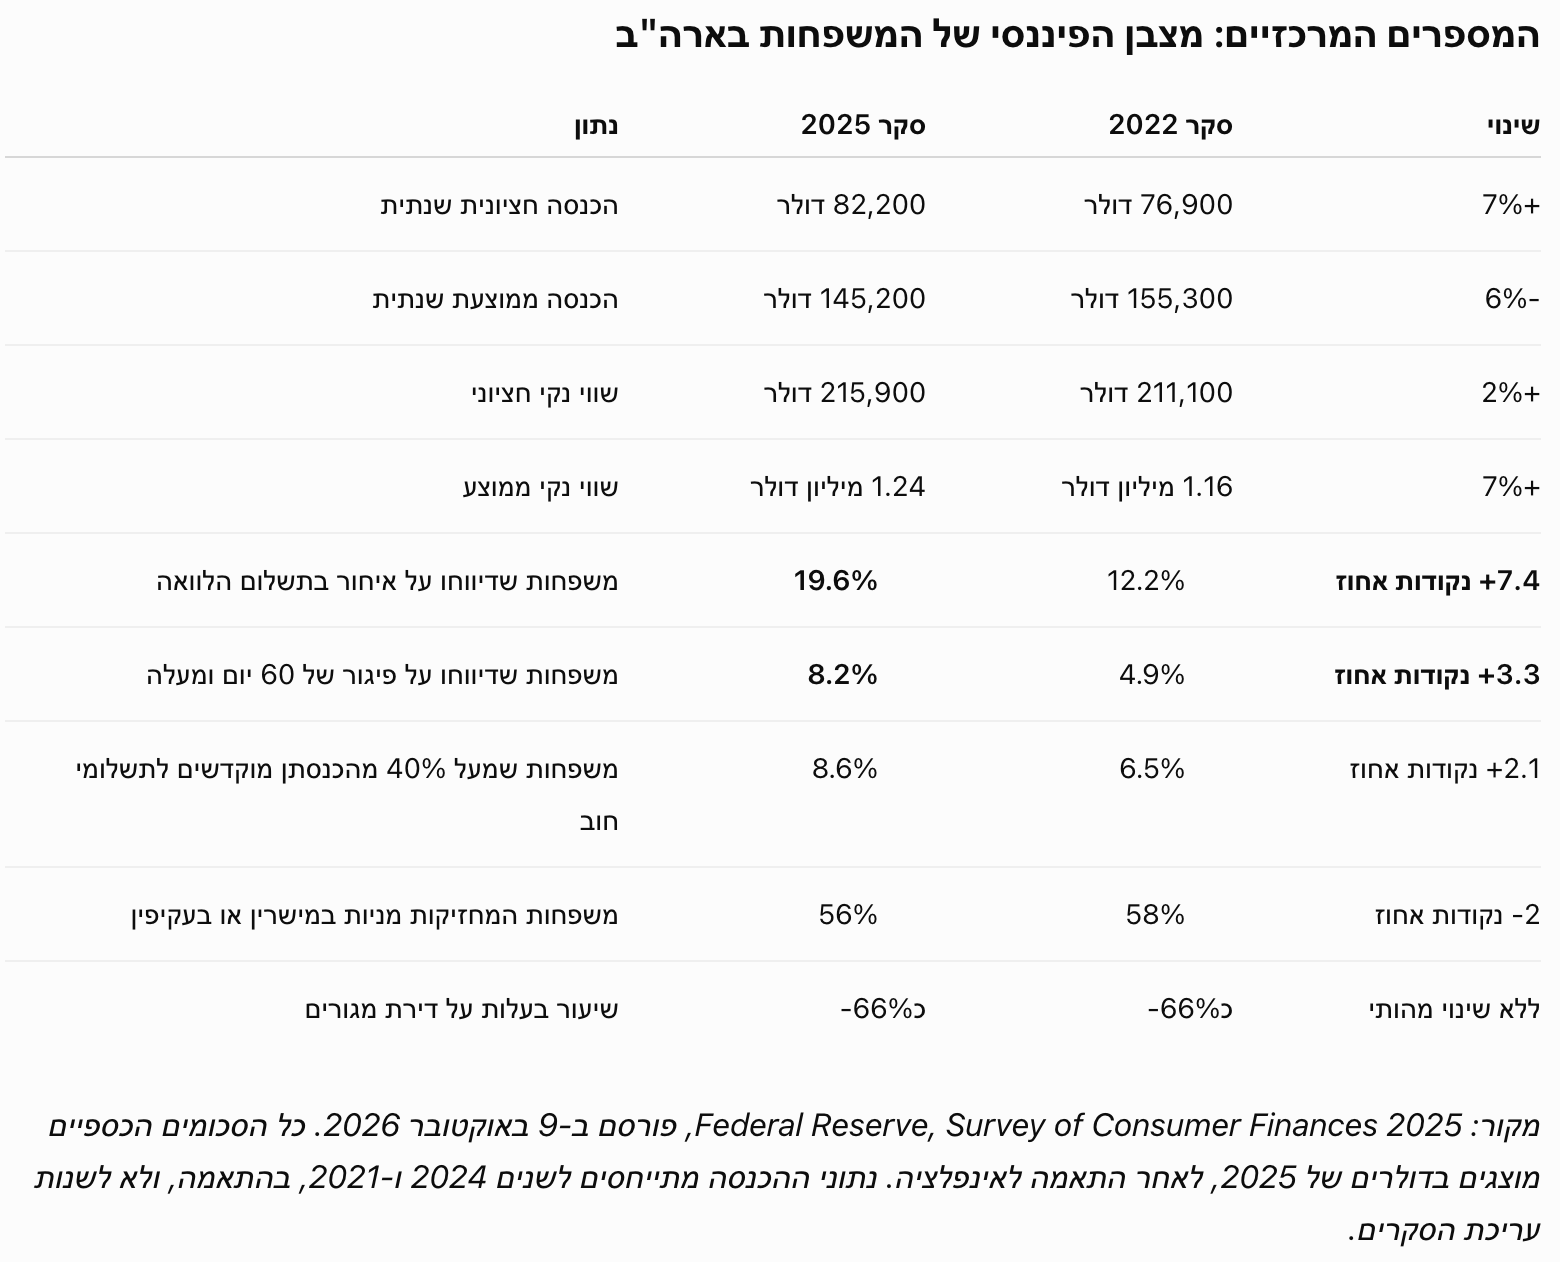
הנתונים על פיגורי תשלום הם אחת ההתפתחויות המשמעותיות בסקר החדש.
ב-2022 דיווחו 12.2% מהמשפחות על איחור בתשלומי הלוואות במהלך השנה שקדמה לריאיון. בסקר 2025 זינק השיעור ל-19.6%.
גם בפיגורים ממושכים נרשמה הידרדרות. שיעור המשפחות שדיווחו על פיגור של חודשיים לפחות עלה מ-4.9% ל-8.2%.
במקביל, שיעור המשפחות המקדישות יותר מ-40% מהכנסתן לתשלומי חובות הגיע ל-8.6%, לעומת 6.5% בסקר הקודם.
הממצאים מלמדים כי הגידול בעושר הכולל של משקי הבית אינו מבטיח שיפור מקביל בנזילות או ביכולת ההחזר.
משפחה יכולה להחזיק בית ששוויו עלה משמעותית, אך עדיין להתקשות בתשלום ההוצאות השוטפות והחזרי ההלוואות.
הפדרל ריזרב מציין כי עליית הריביות על משכנתאות והלוואות צרכניות במהלך התקופה עשויה להיות אחד ההסברים לגידול בנטל התשלומים.
עם זאת, הסקר אינו מאפשר לייחס את העלייה בפיגורים לריבית בלבד. גם שינויים בהכנסות, בהוצאות ובהרכב החובות עשויים להשפיע על התוצאות.
אחד הממצאים הבולטים ביותר בדוח הוא הפער בהתפתחות העושר בין קבוצות הגיל.
בקרב משפחות שבראשן אדם מתחת לגיל 35 ירד השווי הנקי החציוני מ-42,700 דולר ל-33,000 דולר, ירידה ריאלית של 23%.
לעומת זאת, בקרב משפחות שבראשן אדם בן 75 ומעלה זינק השווי הנקי החציוני מ-367,300 דולר ל-504,900 דולר, גידול של 37%.
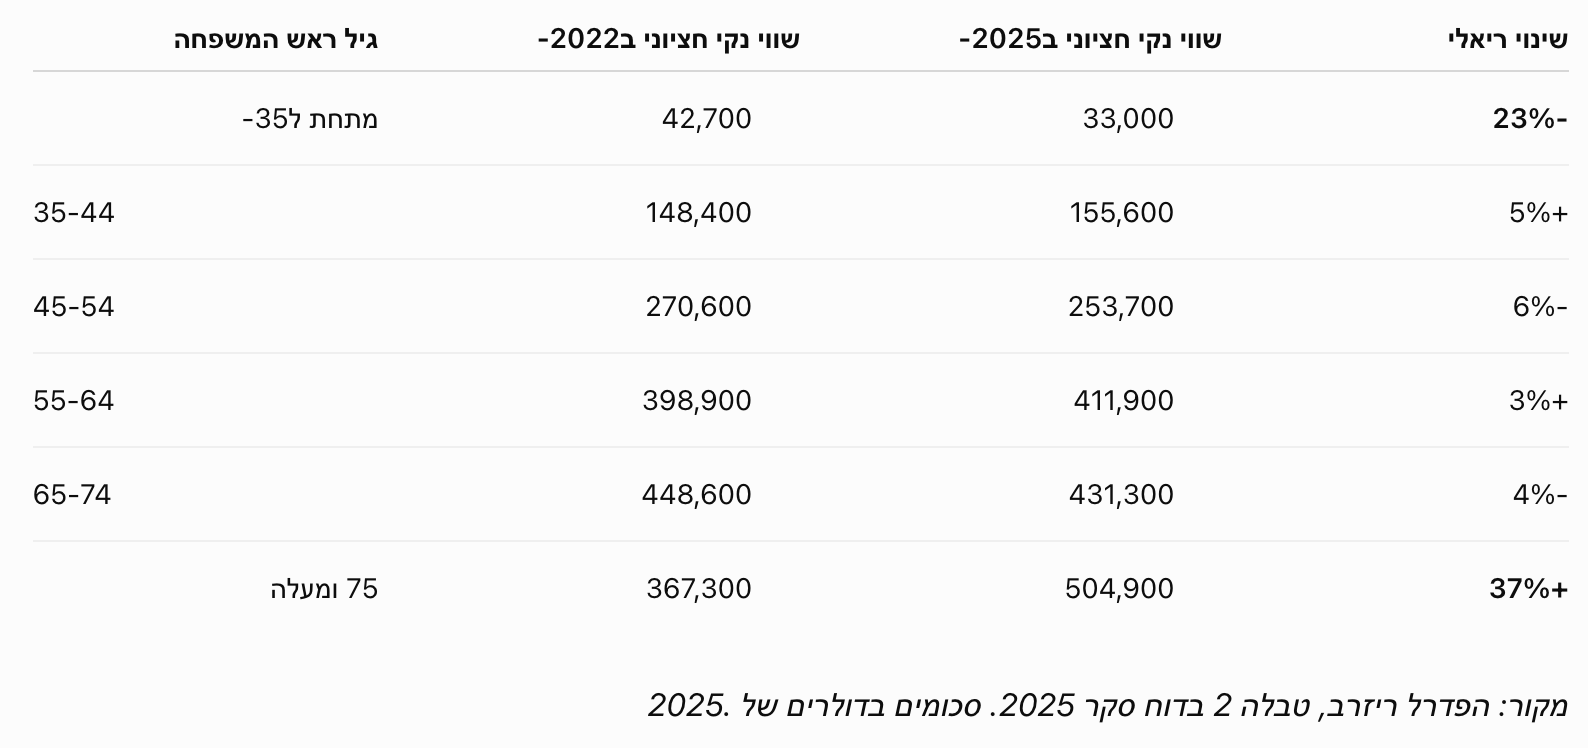
ההתפתחות משקפת בין היתר את ההבדלים בהחזקת נכסים.
משפחות מבוגרות מחזיקות בדרך כלל בתיקי נכסים שנצברו במשך עשרות שנים, הכוללים נדל"ן, מניות וחסכונות לפרישה.
משפחות צעירות, מנגד, נמצאות בשלבים מוקדמים יותר של צבירת הון, ולעיתים נושאות התחייבויות משמעותיות.
עליית שווי הנכסים הפיננסיים והנדל"ן עשויה להיטיב במיוחד עם משקי בית שכבר מחזיקים בהם.
חשוב להדגיש כי מדובר בהשוואה בין קבוצות משפחות שנדגמו בשנים שונות, ולא במעקב אחרי אותן משפחות לאורך שלוש שנים.
גם נתוני ההשקעות בשוק ההון מציגים פער מעניין.
שיעור המשפחות שהחזיקו מניות, במישרין או בעקיפין, ירד מ-58% ב-2022 ל-56% ב-2025.
אולם בקרב המשפחות שכן החזיקו מניות, השווי החציוני של ההחזקות עלה ב-36%, מ-56,900 דולר ל-77,400 דולר.
הפער הזה חשוב להבנת הקשר בין שוק המניות לבין מצבו הכלכלי של הציבור האמריקאי.
עליות במניות עשויות להגדיל משמעותית את עושרן של משפחות בעלות תיקי השקעות, אך השפעתן הישירה מוגבלת יותר על משקי בית שאינם חשופים לשוק.
הנתונים גם מצביעים על כך שהירידה בשיעור ההשתתפות בשוק המניות התרחשה בעיקר בקרב משפחות שמחוץ לעשירון העליון של ההכנסות.
במילים אחרות, העלייה בשווי ההחזקות אינה מעידה בהכרח על התרחבות מעגל המשתתפים בשוק ההון.
בתחום החיסכון לפרישה נרשמה התפתחות חיובית יותר.
שיעור ההשתתפות בתוכניות פרישה בקרב משפחות שראשן בן 64 ומטה עלה מ-64.4% ל-65.1%.
בקרב משפחות שהחזיקו חשבונות חיסכון לפרישה, יתרת החיסכון החציונית גדלה ב-11%, ל-106 אלף דולר.
היתרה הממוצעת עלתה ב-23%, ל-451,100 דולר.
הפער הגדול בין הממוצע לחציון ממחיש את ריכוזיות החיסכון הפנסיוני: יתרות גבוהות של חלק מהמשפחות משפיעות משמעותית על הממוצע הכולל.
למרות העלייה בעומס החובות, נתוני ההכנסות אינם מצביעים על היחלשות גורפת.
ההכנסה החציונית הריאלית עלתה מ-76,900 דולר בשנת 2021 ל-82,200 דולר בשנת 2024.
לעומת זאת, ההכנסה הממוצעת ירדה מ-155,300 דולר ל-145,200 דולר.
לפי הפדרל ריזרב, הירידה בממוצע הושפעה בעיקר מירידה בהכנסות של משפחות בקצה העליון של התפלגות ההכנסות, בין היתר בשל תנודתיות ברווחי הון ובהכנסות מעסקים.
לכן, עלייה בהכנסה החציונית לצד ירידה בהכנסה הממוצעת אינה סתירה.
החציון מייצג את המשפחה הנמצאת באמצע ההתפלגות, בעוד הממוצע רגיש במיוחד להכנסות חריגות בגובהן.
הדוח מצביע על צמצום מסוים באי השוויון בהכנסות בין שני הסקרים, אף שהפערים בעושר נותרו משמעותיים.
הסקר החדש חשוב במיוחד לניתוח חברות הפועלות בשוק הצריכה האמריקאי.
מצד אחד, העלייה בעושר בקרב משפחות מבוגרות ובעלות נכסים עשויה לתמוך בצריכה של משקי בית שמצבם הפיננסי איתן.
מצד שני, העלייה בפיגורי התשלומים ובנטל שירות החוב מצביעה על לחץ פיננסי משמעותי בקרב חלק מהלווים.
עבור בנקים וחברות כרטיסי אשראי, הנתונים מדגישים את החשיבות של בחינת איכות תיק האשראי, שיעורי הפיגורים וההפרשות להפסדי אשראי.
עבור חברות קמעונאות ויצרני מוצרים בני קיימא, השאלה היא האם משקי הבית המתמודדים עם עומס חובות יצמצמו רכישות שאינן חיוניות.
בשוק ההון, הפערים בהחזקת מניות ובעושר בין קבוצות אוכלוסייה עשויים להסביר מדוע ביצועים חיוביים של מדדי המניות אינם מלווים בהכרח בשיפור מקביל באמון הצרכנים.
עם זאת, יש להיזהר מהסקת מסקנות לגבי מצב הצרכן באוקטובר 2026 מתוך הסקר בלבד.
נתוני הסקר נאספו בעיקר במהלך 2025, וחלק מהריאיונות נערכו בתחילת 2026. הם מספקים תמונה מבנית רחבה של מצב המשפחות, אך אינם מחליפים נתונים חודשיים עדכניים על הוצאות, תעסוקה ואשראי.
דוח הפדרל ריזרב מציג כלכלה שבה השווי הנקי של המשפחה החציונית עלה, אך במקביל נרשמה הידרדרות ביכולתם של חלק מהלווים לעמוד בהתחייבויותיהם.
שיעור המדווחים על פיגורים בתשלומי הלוואות עלה ל-19.6%, בעוד שהעושר החציוני של משפחות צעירות ירד ב-23%.
לעומתם, משפחות מבוגרות ובעלות נכסים משמעותיים נהנו מעליות ניכרות בשווי הונן.
הנתונים ממחישים כי מצבו של הצרכן האמריקאי אינו אחיד, וכי נתוני העושר המצרפיים אינם מספרים את מלוא הסיפור.
עבור המשקיעים, מדובר בתזכורת לחשיבות ההבחנה בין צמיחת העושר לבין יכולת ההחזר של משקי הבית. אלה שני משתנים שונים, שלא תמיד נעים באותו כיוון.
מועד הפרסום המקורי: יום שישי, 9 באוקטובר 2026, בשעה 17:00 בישראל. הכתבה משלימה סיקור של דוח שפורסם ביום שישי, ואינה מציגה אותו כנתון שפורסם היום.