מערכת FUNDER


14/10/2026

 סקירת בורסות יומית / קרדיט: אילוסטרציה – AI
תל-אביב
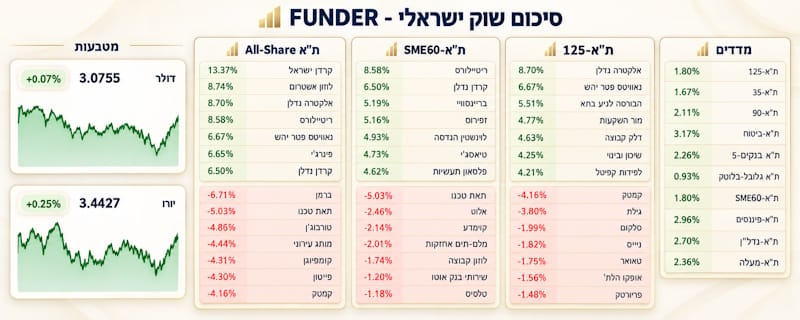
שוק המניות הישראלי הציג יום מסחר חיובי במיוחד, כאשר העליות הקיפו את כל המדדים המרכזיים והענפיים, והעידו על רוח גבית משמעותית מצד המשקיעים. מדד ת"א-125 עלה ב-1.80%, בעוד שמדד ת"א-35 התחזק ב-1.67%. לעומתם, מדד ת"א-90 הציג ביצועים עדיפים עם עלייה של 2.11%, נתון המצביע על חוזק יחסי של המניות הבינוניות לעומת המניות הגדולות. גם מדד ת"א-SME60 השתתף בחגיגה, עם עלייה של 1.80%, זהה לזו של המדד הרחב.
אולם, הסיפור המעניין באמת נמצא בחלוקה הענפית. מדד ת"א-ביטוח הוביל את העליות עם זינוק של 3.17%, כאשר מדד ת"א-פיננסים הוסיף 2.96%, ומדד ת"א בנקים-5 התחזק ב-2.26%. השילוב הזה מצביע על עוצמה יחסית ברורה של המגזר הפיננסי, ובמיוחד של חברות הביטוח, אשר הצליחו להציג ביצועים טובים משמעותית מהממוצע הכללי. גם ענף הנדל"ן לא נשאר מאחור, כאשר מדד ת"א-נדל"ן עלה ב-2.70%, ובכך תרם לתחושת החיוביות בשוק.
מנגד, מדד ת"א גלובל-בלוטק הסתפק בעלייה מתונה יותר של 0.93%, והיה החלש מבין המדדים המוצגים. מדד ת"א-מעלה הוסיף 2.36%, והשלים תמונה של עליות רחבות. בזירת המט"ח נרשמה היחלשות מתונה של השקל מול שני המטבעות המרכזיים. הדולר התחזק ב-0.07% לרמה של 3.0755 שקלים, בעוד שהיורו עלה ב-0.25% לרמה של 3.4427 שקלים. הפער בין שני המטבעות מצביע על התחזקות משמעותית יותר של האירו ביחס לדולר מול השקל, כאשר התנודות נותרו מתונות בהשוואה לתנועות שנרשמו בשוק המניות.
האם מדובר בתחילתו של מהלך חיובי רחב יותר? הנתונים בהחלט מעודדים, אך עדיין אין בהם כדי להכריע בשאלה זו. העובדה שכל המדדים המוצגים סיימו בעליות, לצד הובלה של הפיננסים והנדל"ן, מעידה על ביקושים שאינם מוגבלים לקבוצה מצומצמת של מניות. עם זאת, המשך המגמה יחייב התמדה בביקושים והתרחבות נוספת של ההשתתפות בעליות. בינתיים, התמונה המקומית בהחלט חיובית, כאשר עוצמת המדדים הענפיים היא המאפיין הבולט ביותר של יום המסחר.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
ארה"ב
נתחיל בנתוני המקרו שהתפרסמו היום בארה"ב המציגים תמונה מעורבת של הכלכלה האמריקאית, כאשר חולשה מסוימת בסנטימנט העסקי ובשוק העבודה מתקיימת לצד סימני שיפור בענף הדיור. מדד העסקים הקטנים של NFIB ירד לרמה של 97.9 נקודות, לעומת צפי של 98.1 ורמה קודמת של 98.7. מדובר באכזבה מתונה, אך כזו המצביעה על היחלשות באמון בעלי העסקים הקטנים, המהווים מרכיב חשוב בפעילות הכלכלית ובתעסוקה בארה"ב.
במקביל, נתון השינוי השבועי בתעסוקה של ADP הצביע על תוספת של 24.8 אלף משרות, לעומת 25.3 אלף בקריאה הקודמת. הירידה הקלה מלמדת על התמתנות מסוימת בקצב יצירת המשרות, אך אינה מצביעה כשלעצמה על חולשה חריפה בשוק העבודה. דווקא ענף הנדל"ן סיפק את ההפתעה החיובית של היום, כאשר מכירות הבתים הקיימים הגיעו ל-3.99 מיליון, מעל הצפי של 3.95 מיליון ומעל הנתון הקודם של 3.93 מיליון.
השיפור הזה עשוי להעיד על התאוששות מסוימת בביקושים לדיור, למרות האתגרים הניצבים בפני הענף. מבחינת הפדרל ריזרב, השילוב בין התמתנות בשוק העבודה לבין פעילות דיור משופרת אינו מספק מסקנה חד-משמעית לגבי המדיניות המוניטארית. חולשה מתמשכת בתעסוקה ובעסקים הקטנים עשויה לתמוך בהקלה מוניטאריות בהמשך, אך לשם כך יידרשו גם נתוני אינפלציה מתאימים.
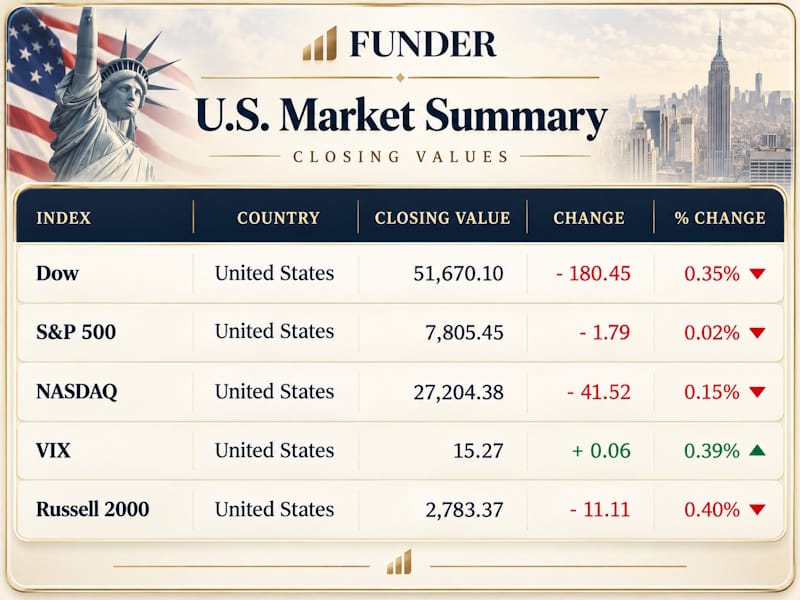
יום המסחר בארה"ב הציג חולשה מתונה במדדים המרכזיים, אך מאחוריה הסתתרה תמונה פנימית מעורבת יותר. מדד Dow ירד ב-0.35% לרמה של 51,670.10 נקודות, S&P 500 איבד 0.02% בלבד וננעל על 7,805.45 נקודות, ואילו NASDAQ ירד ב-0.15% לרמה של 27,204.38 נקודות. גם מדד Russell 2000 נחלש ב-0.40% לרמה של 2,783.37 נקודות. במקביל, מדד VIX עלה ב-0.39% ל-15.27 נקודות, כך שהשוק אמנם הציג נטייה שלילית, אך ללא קפיצה חריגה ברמת הפחד.
למעשה, הירידה המזערית ב-S&P 500 מצביעה יותר על יום של המתנה וזהירות מאשר על מעבר חד למצב של Risk-Off. בתעודות הסל ובנכסים הנלווים נראתה תמונה מעניינת יותר. תעודת SMH, המייצגת את תחום השבבים, ירדה ב-0.49% ל-588.12 דולר והמשיכה להציג חולשה יחסית לעומת חלקים אחרים של הטכנולוגיה, בעוד תעודת MAGS דווקא עלתה ב-0.43% ל-74.30 דולר. גם תעודת RSP, המעניקה משקל שווה למניות S&P 500, עלתה ב-0.05% ל-213.30 דולר. הפער הזה מצביע על כך שהלחץ לא היה אחיד בכל המניות הגדולות, ושחלק מהשוק הרחב הצליח לשמור על יציבות ואף על עליות קלות.
בשוק האג"ח נרשמה הקלה מסוימת: תשואת אג"ח ארה"ב ל-10 שנים ירדה ב-0.48% לרמה של 5.217%, ובמקביל תעודת TLT עלתה ב-0.41% ל-78.37 דולר. תעודת HYG, לעומת זאת, ירדה ב-0.26% ל-77.09 דולר, כך שבאג"ח הקונצרניות המסוכנות יותר נרשמה חולשה קלה. הדולר נחלש, כאשר מדד DXY ירד ב-0.36% ל-102.204 נקודות, ואילו תעודת הזהב GLD ירדה ב-0.13% בלבד. חוזה עתידי על נפט מסוג ברנט עלה ב-0.38% ל-106.335 דולר.
המטבע הדיגיטאלי BTCUSD בלט לחיוב עם עלייה של 1.95% ל-83,337 דולר, בניגוד לחולשה היחסית במניות. בסיכום, זה היה יום של רוטציה עדינה: חולשה במדדים, ירידה בתשואות, התאוששות באג"ח הארוכות, יציבות יחסית בשוק הרחב וחוזקה מחודשת בנכסי סיכון מסוימים מחוץ לשוק המניות.
קרדיט: אילוסטרצית AI של נתונים ממערכת TradingView
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
קרנות הנאמנות המקומיות
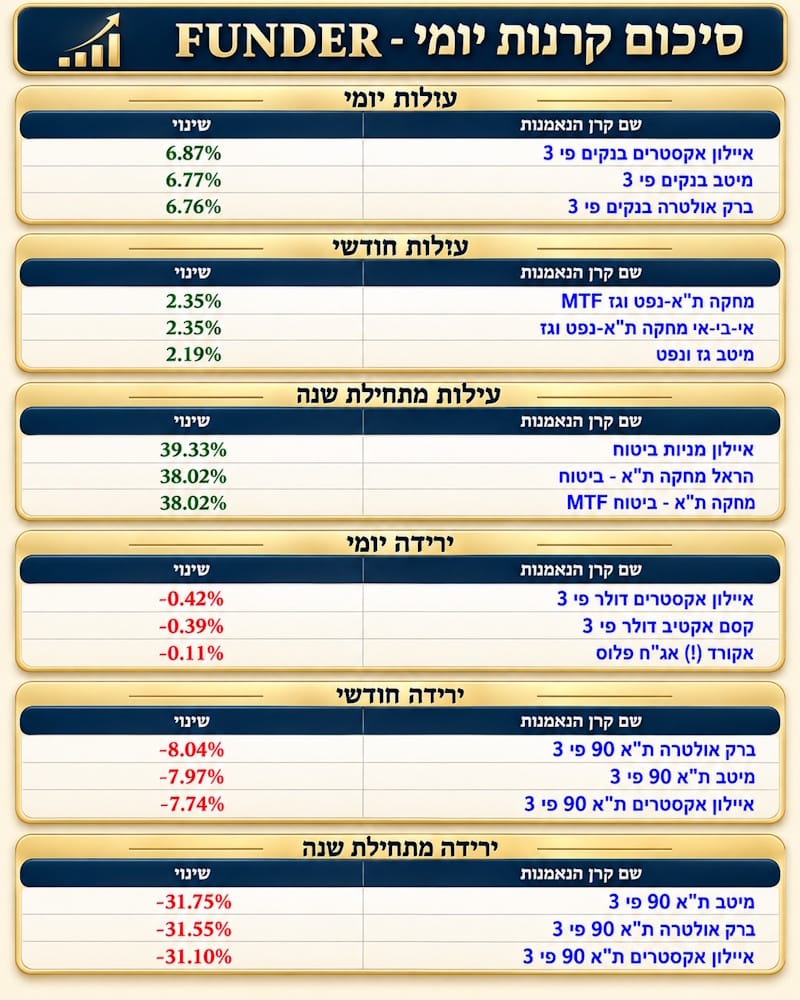
בצמרת היומית בולטות באופן מובהק קרנות הבנקים הממונפות פי 3: איילון אקסטרים בנקים פי 3 מובילה עם 6.87%, אחריה מיטב בנקים פי 3 עם 6.77% וברק אולטרה בנקים פי 3 עם 6.76%. זהו ריכוז חריג יחסית של שלוש קרנות מאותו תחום, המעיד כי סקטור הבנקים היה מוקד הכוח המרכזי של יום המסחר, כאשר המינוף כמובן מעצים את התנועה.
בתמונה החודשית משתנה המוקד ועובר לנפט והגז: MTF מחקה ת"א-נפט וגז ואי.בי.אי. מחקה ת"א-נפט וגז מציגות 2.35% כל אחת, ומיטב גז ונפט עולה 2.19%. כלומר, מעבר לתנודה היומית החזקה בבנקים, סקטור האנרגיה המקומי מפגין יציבות יחסית לאורך החודש. מתחילת השנה המובילות מגיעות דווקא מענף הביטוח: איילון מניות ביטוח מזנקת 39.33%, בעוד הראל מחקה ת"א-ביטוח ו-MTF מחקה ת"א-ביטוח מציגות 38.02% כל אחת.
זהו נתון משמעותי מאוד, משום שהוא מדגיש עד כמה מניות הביטוח היו אחד ממוקדי העוצמה המרכזיים של 2026 עד כה. בצד השלילי, הקרנות הממונפות על הדולר בולטות בירידות היומיות, כאשר איילון אקסטרים דולר פי 3 מאבדת 0.42% וקסם אקטיב דולר פי 3 יורדת 0.39%, ביטוי לחולשה נקודתית של הדולר במסגרת יום המסחר. אבל הסיפור השלילי המשמעותי יותר נמצא בת"א-90: ברק אולטרה ת"א 90 פי 3 יורדת 8.04% בחודש, מיטב ת"א 90 פי 3 מאבדת 7.97% ואיילון אקסטרים ת"א 90 פי 3 יורדת 7.74%.
מתחילת השנה התמונה אף חריפה יותר, עם ירידות של 31.75%, 31.55% ו-31.10% בהתאמה. כך מתקבלת תמונת שוק ברורה: בנקים חזקים מאוד בטווח היומי, אנרגיה בולטת בחודש, ביטוח מוביל מתחילת השנה, בעוד החשיפה הממונפת לת"א-90 ממשיכה להיות מוקד החולשה המרכזי.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]