יוני פנינג, אסטרטג ראשי חדר עסקאות, מזרחי־טפחות


18/10/2026

 סקירת מזרחי טפחות / קרדיט: אילוסטרציה – AI
תמצית
מדד המחירים המקומי הפתיע בכ-0.2% כלפי מטה, בספט'. הרבה מזה הגיע ממחירי הטיסות, ומחירי הנופש הנלווים, למרות כמות היציאות המשמעותית לחו"ל, במהלך התקופה. אבל ניכר שיש פה גם השפעה מבנית במחירי השכירות, בטח ביחס להשפעה הצפויה מסיום אפקטיבי של המלחמה, ולקראת תחילת שנה"ל האקדמית.
לאחר זינוק באוג', הגירעון המקומי במאזן הסחר התמתן משמעותית בספט'. ניכר בשלב הזה שהרבה מהסיבות חד פעמיות, עם ייבוא דלקים שכנראה יגדל בחודש הבא, וייצוא שגדל בעיכוב קל. בכל מקרה, ירידת מחירים עולמית כתוצאה מסיום אופטימיות ה-Capex ב-AI, אם וכאשר, תהיה כמובן בעלת משמעות מבחינת החשבון השוטף, ומכאן השקל. מצד שני סביר שתקדים לה ירידת מחירים במניות, עם משמעות הפוכה.
בדומה לאינדיקציות מנתוני הקצה של כ. האשראי, הפעילות המקומית המשיכה להיראות חזקה מאוד אל תוך אוג', גם על בסיס מכירות רשתות השיווק, למרות הכמות הגבוהה של הטיסות לחו"ל. יהיה מעניין לראות איך זה יתפתח מחוץ לעונת התיירות.
בארה"ב, מדד המחירים לצרכן הפתיע קלות כלפי מעלה, אל מול ציפיות אנליסטים שהיו אולי אופטימיות מדיי. גם המדד ליצרן הפתיע כלפי מעלה. בעוד שגם כאן הרוב זה מחירי האנרגיה, כולל מרווחי הזיקוק של הסולר, באופן מפתיע, עליית המרווח הסיטונאי מרמזת שכן נראה תמסורת מסוימת למחירים לצרכן בהמשך, ונותר לראות כמה.
הנתונים הפיסקאליים בספט' הצביעו על חולשה מסוימת, אך לא מפתיעה, לקראת ה-Midterms, בעיקר מצד ההוצאות. נצפה לשיפור בסביבות נוב'.
מאקרו
ישראל: לאחר עלייה חדה בחודש שעבר, סעיף הטיסות ממשיך להוביל את התיקון במדד המחירים המקומי, עם ירידה של 0.5%, לעומת קונצנזוס לירידה של 0.3%. זה בתורו מקבע את האינפלציה המקומית על רמה של 1.6%, לעומת ציפיות לעלייה ל-1.8%.
קטגוריית הטיסות עצמה ירדה בכ-7.3%, וגרעה אגב כך כ-36 נ"ב מהמדד. על רקע זה, רכיב התחבורה רשם ירידה מהותית של כ-2.5%. אל זה הצטרפו ההשפעה המשלימה של מלונות ובתי הארחה עם גריעה של כ-11 נ"ב נוספים.
עוד בלטו בשליליים מדד מחירי חינוך תרבות ובידור כולו, עם ירידה של כ-0.7%. ככל הנראה יש פה השפעה מתודולוגית כאשר הלמ"ס ציינה כי "בחודש ספטמבר 2026 נערכה מדידה ישירה של מחירי שירותי חינוך לשנת הלימודים תשפ"ז המחליפה את האומדנים שנערכו בשנת תשפ"ו."
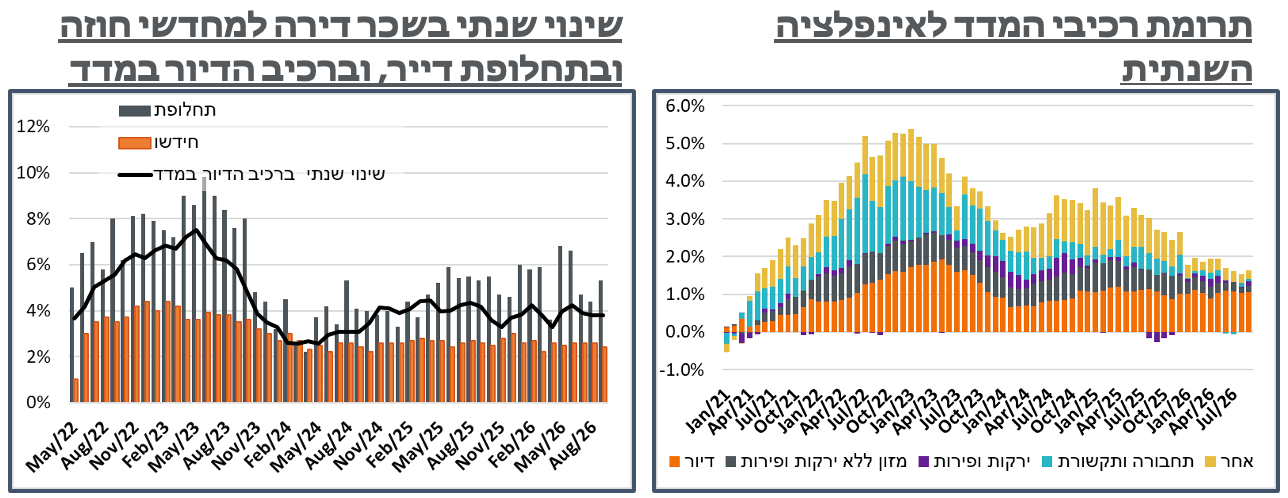
סעיף הדיור נעדר ברובו מההשפעות המהותיות החודש במדד, בעיקר על רקע העונתיות, כאשר מדד שירותי דיור בבעלות נותר ללא שינוי, ומדד שכר דירה עלה בכ-0.4%, אשר תרמו כ-3 נ"ב לא מהותיים. ובפרט, רכיבי השכירויות רושמים עלייה נמוכה יחסית של 2.4% בחידושי החוזה – שפל של חצי שנה. ומאידך, החידושים נעשו בקצב גבוה יחסית של 5.3%.
מדד מחירי מזון ירד בכ-0.4%. מבחינת לוח השנה הלועזי, ההשפעה עונתית וצפויה. אבל לאור העובדה שבזאת סיימנו את תקופת החגים, זה כן ראוי לציון, עם צפי לרוח פנים נוספת מהכיוון הזה בהמשך. עוד על זה, מוצרי בשר למיניהם (כבד עוף, בקר קפוא, דגים טריים) דווקא התייקרו אגב החגים. ומאידך, עם היחלשות השקל נצפה ליציבות פה או אפילו אינפלציה קלה. באופן דומה, מדד מחירי ירקות ופירות עלה ב-3.1% מתונים.
התופעה דומה במדד מחירי הלבשה והנעלה, עם ירידה של כ-0.9%-, או 0.6%- מנוכי עונתיות. כנ"ל, גם סעיפי תחזוקת הדירה ירדו בכ-0.1%.
לאחר זינוק בגירעון מאזן הסחר המקומי לשיא של כ-5.4 מיליארד ד', באוג', נתוני ספט' הצביעו על התמתנות משמעותית לכ-4.3 מיליארד. הדינמיקה בחודשים האחרונים מזכירה את תקופת עליית מחירי הסחורות של 22' – עלייה רוחבית בייבוא ובייצוא שמביאה לרמות גבוהות של גירעון במאזן הסחר. בראייה חודשית, ההתמתנות היא דו-צדדית ברובה. צד הייצוא, בפרט, הצביע על גידול של כ-586 מ' ד'. ל-6,061 מ' ד' – שיא חדש של כל הזמנים.
על רקע עליית מרווחי הזיקוק בעולם, רכיבי ייצוא הכימיקלים ומוצריהם רשמו עלייה משמעותית של כ-265 מ' ד', במהלך החודש, לכ-1.5 מיליארד. השאר נראה ברובו תוצאה של ה-Capex ב-AI, עם זינוק של כ-162 מ' ד', לכ-2,313, בקטגוריית המחשבים והאלק', לאחר מגמה חיובית באופן בולט, בחודשים האחרונים.
בצד הייבוא, עיקר ההתמנות דווקא מגיעה מסעיפי האנרגיה, עם ירידה בייבוא של אלה מקרוב ל-1.5 מיליארד ד' באוג', לכ-952 מ' בספט'. התופעה מפתיעה משהו, כי, ככלל, מחירי הנפט לדוג' בספט' היו גבוהים משמעותית מאשר באוק'. ולא נופתע לגלות שיש פה תוצאה של שינוי במלאים. ובנוסף, הייבוא בספט' נראה נמוך באופן חריג, ביחס למחירי הנפט הנוכחיים. מעבר לסעיפי הדלקים, קרוב למחצית מהייבוא, כ-4.4 מתוך 9.4 מיליארד ד' מגיע מחומרי גלם, שיתמתנו להערכתנו כשעודף הפעילות העולמי יתמתן. ולהערכתנו, באוק' נחזור לגירעון במאזן הסחר של קרוב יותר לכ-5 מיליארד ד', שינוטרל על ידי רמות ייצוא השירותים הגבוהות. ושני אלה ימשיכו להביא בנטו לעודף של מס' מיליארדים בודדים, רבעונית, בחשבון השוטף.
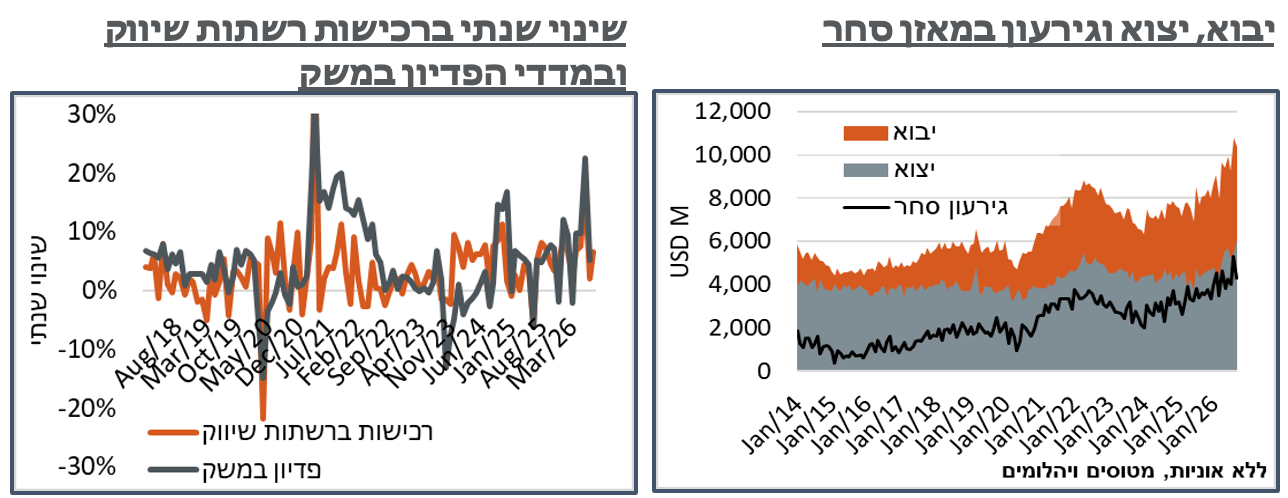
בהמשך לנתוני כ. האשראי החזקים, בחודשים האחרונים, הלמ"ס דיווחה על עלייה חודשית של כ-1.1% בסך המכירות של רשתות השיווק, באוג', במונחים מקוריים. תיקון העונתיות הכללי מוסיף לזה את השפעת מיעוט הישראלים בארץ, ובטח אלה שבביתם, במהלך החודש, ומביא אותנו לעלייה חודשית של כ-2.0%, או שנתית של 6.6% - במרכז הטווח שהגידול השנתי נע סביבו ב-12 החודשים האחרונים.
הגידול בקצב הרכישות אף גבוה יותר במכירות רשתות המזון, עם עלייה חודשית של 4.5%, ושנתית של 7.7%. היינו מצפים שעודף הטיסות דווקא יהיה מהותי יותר מבחינת הסדרה הזו. ונעריך שיש פה שינוי תמהיל מסוים לכיוון מוצרי מזון יקרים יותר, על רקע האינפלציה הנמוכה ביחס לקצב עליית השכר, והעליות בבורסה במהלך השנתיים האחרונות.
ארה"ב: מדד המחירים בארה"ב הפתיע בשבוע שעבר בצד החם של ציפיות האנליסטים. השינוי החודשי במדד עמד על 0.649%, קרי עשירית נ"ב מעלייה של 0.7%. זה הביא את העלייה השנתית במדד ל-3.74%, לעומת קונצנזוס של 3.6%.
מדד הליבה מצידו עלה בכ-0.33%, במהלך החודש, לעומת קונצנזוס של 0.2%, שבהתחשב בעליית מחירי הבנזין והסולר רבתי, אולי הייתה בו מידה עודפת של אופטימיות. כנ"ל, שנתית הליבה עולה כעת בכ-2.56%, לעומת קונצנזוס של 2.5%. קרי, לא מעט מהאופטימיות העודפת לאינפלציה נמוכה, באופן מפתיע, דווקא הייתה במדד הכללי.
קטגוריית האנרגיה הובילה שלא במפתיע את עליות המחירים עם תוספת של 5.2%, בדרך לעלייה שנתית חריגה של מעל ל-20% - לא מן הנמנע שזו הרמה הגבוהה ביותר של הנפט שנראה השנה.
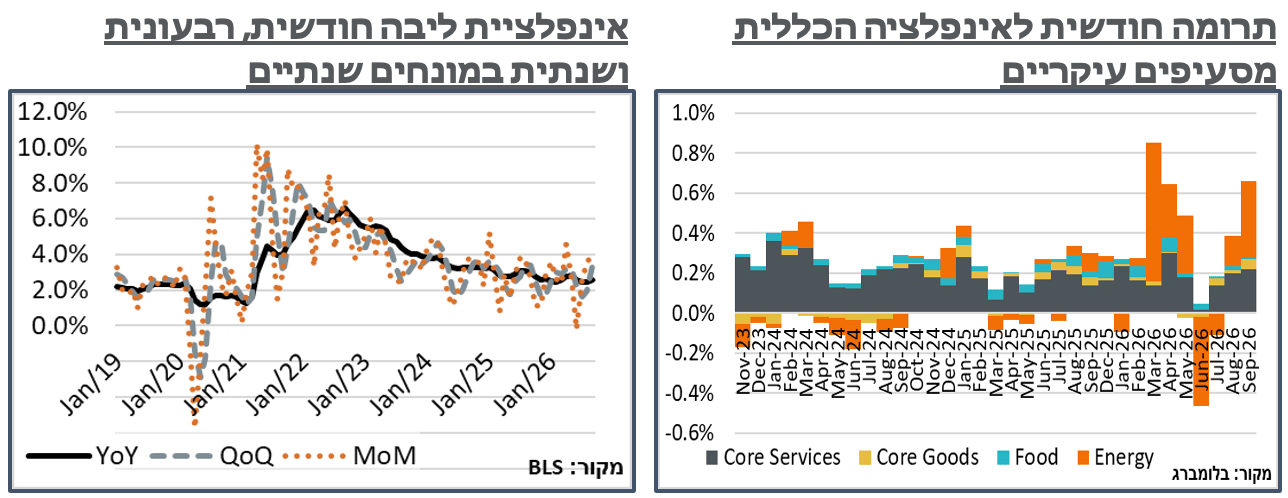
אל זה מצטרפים שירותי אנרגיה, כמו חשמל וגז, שעלו בכ-0.1% במהלך החודש. ועדיין, על רקע השפעות ה-AI, הקטגוריה מוסיפה כ-4.6%, שנתית.
ככלל, סעיפי האנרגיה תרמו באופן ישיר כ-38.5 נ"ב למדד הכולל החודש, קרי, קרוב ל-60%. מאז תחילת מבצע "זעם אפי", במרץ, סעיפי האנרגיה הוסיפו כ-1.24% למדד הכולל. אם נקזז את ה-3.74% האמור מזה, אנחנו על 2.5% אינפלציה. כולל השפעת המכסים שעדיין אמורה להוות חלק מהאינפלציה המקומית, והשפעות שניוניות של הדלק, אנחנו אמורים להיות דיי על יעד האינפלציה של הפד. ואם נוסיף לזה את הפער בין ה-CPI ל-PCE, שעומד היסטורית על קרוב ל-0.5%, בכלל עולה השאלה איפה נהיה אחרי האירוע הזה.
המזון מנגד, ללא שינוי, על רקע ירידה של 0.1% במזון בבית, ועלייה מתונה של 0.2%, במזון מחוץ לבית.
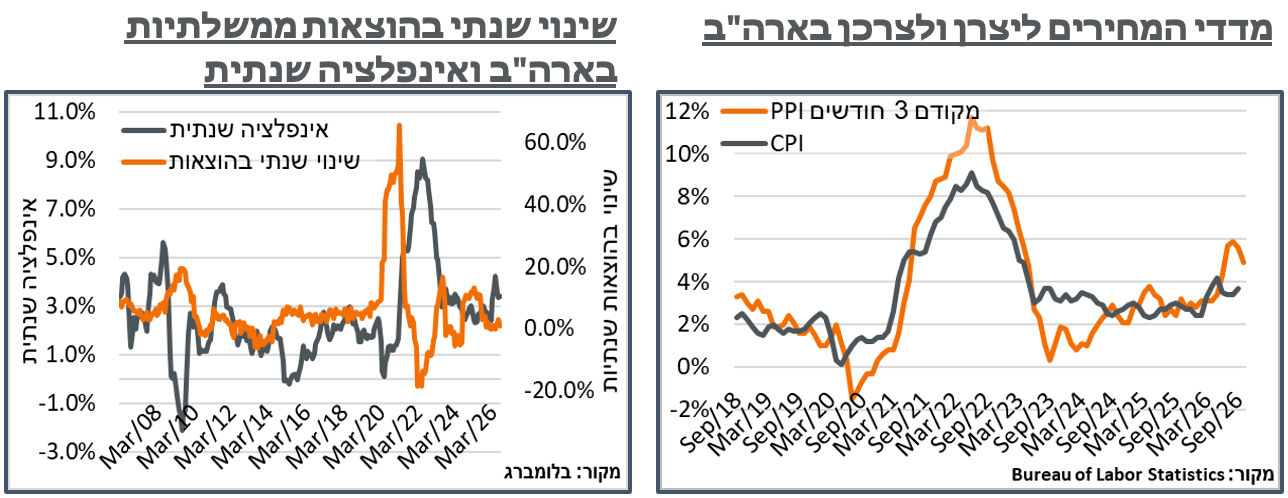
בדומה למדד לצרכן, ואף יותר מכך, מדד המחירים ליצרן בארה"ב הצביע על עלייה חודשית חדה של כ-1.3%, לעומת ציפיות ל-0.6%+. זה בתורו, הביא את האינפלציה השנתית במדד לרמה של 6.3%, לעומת נתון של 5.4%, בחודש הקודם.
כמו במדד לצרכן, ופה עם תוספת ישירה של מחירי הסולר הגואים, סעיפי האנרגיה המשיכו להוות גורם משמעותי בעליית המחירים החודש, הפעם זינוק של 10.8% במחירים היה אחראי לכ-80% מהעלייה הכוללת במדד, החודש, וזאת בהמשך לעלייה של 4.5% במחירי האנרגיה, בחודש שעבר. שנתית, הסעיף הזה מצביע כעת על עלייה של כ-35% - נמוך עדיין מ-, אך דומה לשיא של כ-53%, באמצע 22'. על בסיס המתאם ההיסטורי בין ה-CPI ל-PPI היינו מצפים לראות את ה-CPI קרוב ל-5%, כרגע, עם פוטנציאל לתוספת של כ-0.5% ב-CPI בחודשים הקרובים, כתוצאה מתמסורת מה-PPI, שלהערכתנו תכנס רק באופן חלקי.
ראוי לציין שלמרות שלסעיפי האנרגיה יש חלק מרכזי בעליית המדד ליצרן, גם זולתם וזולת המזון אנחנו בעלייה שנתית מהותית של 5.0%. בין היתר בלטו בתרומה לזה החודש המרווחים הסיטונאיים, שדווקא התרחבו בכ-1.4%, למרות עליית מחירי התשומות, ובניגוד לראיות על מצב צרכני הדוק מאוד שראינו עד כה במדדי המחירים לצרכן, וכמובן במדדי אמון הצרכנים למיניהם. ונעריך שקצב העלייה הנוכחי הביא לחציית menu costs שעיכבו את העליות עד כה.
עוד על רקע עליית מחירי הסולר, מחירי התובלה והאחסון הוסיפו 3.4% במהלך החודש.
נתוני התקציב של ספט' סימנו את סיכום המאזן הפיסקאלי של 2026, עם הכנסות של 558 מיליארד ד', במהלך החודש, גידול מתון של כ-2.6% לעומת השנה הקודמת, כאשר באוג' זה עמד על עלייה של כ-4.6%. להערכתנו, יש פה גביית חסר, לאור ה-Midterms, שתמשך אל תוך החודש הבא. שנתית, אנחנו מסיימים עם כ-5,403 מיליארד ד' של הכנסות, גבוהים בכ-3.2% מהשנה שעברה, קרי, כולל המכסים שהיו אמורים לבוא לידי ביטוי בולט יותר, יש פה התאמה בגובה האינפלציה ותו לא.
צד ההוצאות נראה 'רע' הרבה יותר מבחינה פיסקאלית, ברמה של 585 מיליארד ד' החודש, זינוק חריג לעומת 346 בשנה שעברה. הנתון האחרון של השנה נוטה להיות תנודתי באופן כללי. ועדיין, 2026 מסתיימת עם גידול של כ-5.5% בהוצאות, לעומת 2025, ברמה של 7,396 מיליארד ד'. שנתית, הוצאות הריבית על החוב עמדו על כ-1,360 מיליארד ד', עלייה של קרוב ל-12% לעומת השנה שעברה. ונעריך שהרוב נובע מהנפקת אג"ח קצרות נוספות, תופעה אשר תמשך כנראה בחודשים הקרובים, עד שהעקום האמריקאי כולו יתמתן.
זה מסכם את השנה עם גירעון של כ-2 טריליון ד' - סדר גודל של 6.1% תוצר – שיא מאז אוג' אשתקד.