יחידת המחקר של הבורסה


19/10/2026

 הטכנולוגיה והריבית יכתיבו את שבוע המסחר / קרדיט: אילוסטרציה – AI
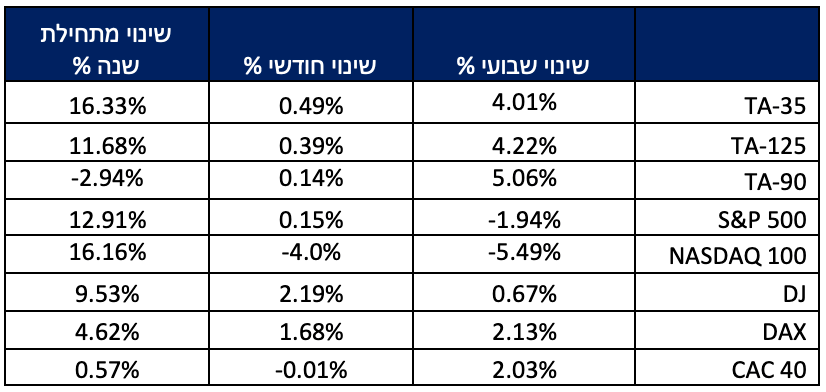
שוק המניות - הבורסה בת"א חזרה להוביל את התשואות בעולם: לאחר שבוע הפכפך, מדדי המניות המקומיים רשמו עליות חדות ורוחביות, בהובלת ענפי הבנייה והנדל"ן. מדד ת"א-90 עלה השבוע בכ-5.1%, מדד ת"א-125 בכ-4.2% ומדד ת"א-35 בכ-4.0%. מתחילת השנה מוביל מדד ת"א-35 עם תשואה של כ-16.3%, מדד ת"א-125 עלה בכ-11.7%, בעוד מדד ת"א-90 עדיין מציג תשואה שלילית של כ-2.9%. מנגד, בוול סטריט נרשמו ירידות חדות במניות הטכנולוגיה והשבבים על רקע החששות מהיקפי ההשקעות והחוב בתחום ה-AI.
שוק האג"ח סיים שבוע חיובי, בהובלת האפיק השקלי: מדדי איגרות החוב הממשלתיות והקונצרניות רשמו עליות, במקביל לירידת תשואות. באפיק הממשלתי בלטו המח"מים הארוכים, כאשר מדד תל גוב-שקלי עלה בכ-0.74% ומדדי תל גוב-שקלי 5+ ו-10+ עלו בכ-1.13% ובכ-1.22%, בהתאמה. באפיק הקונצרני עלה מדד תל בונד-שקלי בכ-0.79% ומדד תל בונד שקלי 5–10 בכ-1.12%. המגמה החיובית נתמכה בירידת התשואות בארה"ב, במדד המחירים הנמוך מהצפוי בישראל ובציפיות לקראת החלטת הריבית של בנק ישראל.
שוק גיוסי החוב - פעילות ערה בשוק החוב, בהובלת הבנקים: במהלך השבוע הסתכמו תשע הנפקות האג"ח בכ-9 מיליארד שקל, כאשר עיקר הגיוסים התרכז בבנקים ובחברות המכשירים הפיננסיים. הבנקים לאומי ודיסקונט גייסו יחד כ-5 מיליארד שקל, ומתחילת השנה הסתכמו גיוסי הבנקים בכ-60 מיליארד שקל. ארבע הנפקות של חברות מכשירים פיננסיים הסתכמו בכ-3.7 מיליארד שקל, וסולאיר גייסה כ-306 מיליון שקל. בשוק המניות נרשמה פעילות מצומצמת יותר, כאשר רותם אנרגיה וגבעות יה"ש גייסו הון בהיקף מצטבר של כ-7 מיליון שקל.
שוק קרנות הנאמנות - גיוסים במדדי הדגל ובאג"ח בחו"ל לצד פדיונות בקרנות המסורתיות: שוק קרנות הנאמנות רשם השבוע פדיונות מתונים של כ-37 מיליון שקל נטו. הקרנות המסורתיות פדו כ-378 מיליון שקל, בעוד הקרנות הפאסיביות גייסו כ-341 מיליון שקל. בלטו הקרנות העוקבות אחר שלושת מדדי הדגל, שגייסו יחד כ-277 מיליון שקל, מתוכם כ-125 מיליון שקל בת"א-90, כ-108 מיליון שקל בת"א-35 וכ-44 מיליון שקל בת"א-125. במקביל, הקרנות הפאסיביות המשקיעות באג"ח בחו"ל גייסו כ-126 מיליון שקל. מתחילת השנה הסתכמו הגיוסים בכלל קרנות הנאמנות בכ-54.5 מיליארד שקל נטו, ושווי נכסי הענף הגיע לכ-847 מיליארד שקל.
שערים יציגים - הדולר התחזק מול השקל, בניגוד למגמה בעולם: הדולר התחזק השבוע בכ-1.1% מול השקל ושערו היציג עלה ל-3.089 שקלים, בעוד האירו והליש"ט התחזקו בכ-1.4% ובכ-1.9%, בהתאמה. מנגד, בשווקים הגלובליים מדד הדולר (DXY) ירד בכ-0.4%, לאחר שהתחזק בתחילת השבוע בעקבות נתוני האינפלציה הגבוהים בארה"ב, אך שינה כיוון בהמשך על רקע התמתנות הציפיות להעלאת ריבית נוספת מצד הפד.
לאחר שבוע הפכפך, הבורסה בתל אביב חזרה להוביל את התשואות בעולם
לאחר שבוע הפכפך, הבורסה בתל אביב חזרה לבלוט בביצועיה מול השווקים המרכזיים בעולם. מדדי המניות המקומיים רשמו עליות חדות ורוחביות, בעוד שבוול סטריט נרשמו ירידות בהובלת מניות הטכנולוגיה והחברות הקשורות לתחום הבינה המלאכותית. מדד ת"א-90 הוביל את מדדי הדגל עם עלייה שבועית של כ-5.1%, מדד ת"א-125 עלה בכ-4.2% ומדד ת"א-35 התחזק בכ-4.0%. גם מדד ת"א- SME60 בלט בעלייה של כ-5.3%. בעקבות העליות, מתחילת השנה מציג מדד ת"א-35 תשואה של כ-16.3% ומדד ת"א-125 עלייה של כ-11.7%, בעוד מדד ת"א-90 בתשואה שלילית של כ-2.9% מתחילת שנה.
העליות בתל אביב היו רוחביות, בהובלת הבנייה והנדל"ן
ברמה הענפית, העליות הקיפו כמעט את כל ענפי השוק, כאשר ענפי הבנייה והנדל"ן הובילו את המגמה. מדד ת"א-בנייה זינק בכ-9.7%, מדד ת"א-נדל"ן עלה בכ-9.0% ומדד ת"א-מניב ישראל התחזק בכ-7.5%. עליות בולטות נרשמו גם במדד ת"א-בטחוניות, שעלה בכ-6.2%, במדד ת"א-פיננסים שעלה בכ-5.7%, במדד ת"א-בנקים שהוסיף כ-5.5% ובמדד ת"א-ביטוח שעלה בכ־5.2%. למרות ההתאוששות השבועית, התמונה מתחילת השנה עדיין שונה בין הענפים. מדד ת"א-ביטוח ממשיך לבלוט עם תשואה של כ-41.7% מתחילת השנה ומדד ת"א-פיננסים עם עלייה של כ-22.7%. מנגד, מדד ת"א-ביטחוניות עדיין נמוך בכ-18.9% מתחילת השנה, מדד ת"א-בנייה ירד כ-11.5% ומדד ת"א־-נדל"ן בכ-7.2%.
וול סטריט: הטכנולוגיה וה-AI במוקד הירידות
מנגד, שבוע המסחר בוול סטריט הסתיים בירידות חדות, שהתמקדו בעיקר בחברות הטכנולוגיה. במוקד הירידות עמדו החששות מהיקפי ההשקעה והחוב המשמש למימון תשתיות בינה מלאכותית ומרכזי נתונים. המשקיעים התמקדו יותר ביכולתן של החברות לתרגם את השקעות הענק לרווחים ולתזרימי מזומנים שיצדיקו את עלויות המימון. מניות השבבים ספגו מימושים חדים, ומדד השבבים של פילדלפיה ירד בכ-11.4% במהלך השבוע המסחר האחרון. עם זאת, החולשה בוול סטריט לא הייתה אחידה. הפער בין הירידות החדות בנאסד"ק לבין העלייה בדאו ג'ונס ממחיש את הפער שנפתח בין מניות הטכנולוגיה לבין החלקים המסורתיים והדפנסיביים יותר של השוק.
האינפלציה הגבוהה הוסיפה לתנודתיות, אך תשואות האג"ח ירדו
גם סביבת המאקרו תרמה לתנודתיות. נתוני האינפלציה הגבוהים בארה"ב העלו בתחילת השבוע את החשש להמשך מדיניות מוניטרית מרסנת, כאשר תשואת אג"ח ממשלת ארה"ב ל-10 שנים טיפסה לאחר פרסום מדד המחירים לצרכן לכ־5.33%. בהמשך השבוע התהפכה המגמה. הירידות במניות הטכנולוגיה הגבירו את הביקוש לנכסים בטוחים, ובמקביל התמתנו הציפיות להעלאת ריבית נוספת. תשואת האג"ח ל־10 שנים סיימה את השבוע סביב 5.10%, לעומת כ-5.24% בסוף השבוע הקודם. במקביל, העלייה במחירי הנפט הוסיפה לחששות האינפלציוניים והכבידה על שוקי המניות.
הירידות בוול סטריט צפויות להשפיע על פתיחת שבוע המסחר בתל אביב
למרות ביצועי היתר של הבורסה בת"א בשבוע החולף, הירידות החדות במניות הטכנולוגיה בוול סטריט ביום שישי צפויות להשפיע על מניות הטכנולוגיה הדואליות בפתיחת שבוע המסחר. לפי הנתונים, פאלו אלטו חוזרת עם פער ארביטראז' שלילי של כ־8.24%, טאואר עם פער שלילי של כ־6.95%, נובה עם כ־3.19%, נייס עם כ־3.08% וקמטק עם פער שלילי של כ־2.23%.
הפערים השליליים עשויים להכביד על מניות הטכנולוגיה עם פתיחת המסחר, לאחר שמניות ה־ AI והשבבים עמדו במוקד המימושים בוול סטריט ביום שישי. בכך נוצרה נקודת פתיחה מעניינת לשבוע הבא: תל אביב מסיימת שבוע של ביצועי יתר משמעותיים, אך חלק ממניות הטכנולוגיה הגדולות נכנסות לשבוע החדש עם רוח נגדית מוול סטריט.
עדכון המדדים: היום הקובע מאחורינו
אירוע מקומי נוסף שעמד במוקד השבוע היה המועד הקובע לעדכון הרכב מדדי הבורסה, שחל ביום חמישי, 15 באוקטובר. הרכבי המדדים החדשים צפויים להתפרסם ב־29 באוקטובר, בתום יום המסחר, והעדכון ייכנס לתוקף במכרז הנעילה ב־5 בנובמבר 2026. בעדכון הנוכחי צפוי מדד ת"א־35 לחזור ולכלול 35 מניות, לאחר שכלל 36 מניות בעקבות הצטרפות פאלו אלטו למדד באוגוסט במסלול המהיר.
תנועות משקיעים - רכישות גבוהות של המוסדיים במניות, בהובלת ענף הטכנולוגיה
מחזור המסחר היומי הממוצע במניות בבורסה ומחוץ לבורסה הסתכם במהלך השבוע בכ-4.7 מיליארד שקל. במהלך שבוע המסחר המשקיעים המוסדיים בלטו בצד הרוכש, כאשר קרנות הפנסיה, קופות הגמל וחברות הביטוח רכשו מניות בהיקף של כ-1.3 מיליארד שקל נטו. מתחילת שנת 2026 הסתכמו רכישותיהם בכ-5.5 מיליארד שקל נטו.
עיקר רכישות המוסדיים במהלך השבוע התרכזו בענף הטכנולוגיה, בהיקף משמעותי של כ-936 מיליון שקל נטו. בין המניות שבלטו ברכישות היו אלביט מערכות, בהיקף של כ-455 מיליון שקל, טאואר בכ-195 מיליון שקל, נובה בכ-165 מיליון שקל וקמטק בכ-142 מיליון שקל. מנגד, המשקיעים הזרים עברו השבוע לצד המוכר ומכרו מניות בהיקף של כ-314 מיליון שקל נטו. למרות המכירות השבועיות, מתחילת אוקטובר הסתכמו רכישות הזרים בכ-416 מיליון שקל נטו ומתחילת השנה בכ־3.1 מיליארד שקל נטו.
|
שוק |
סוג לקוח |
רכישות נטו במהלך שבוע המסחר (במיליוני ש"ח) |
רכישות נטו מתחילת החודש (במיליוני ש"ח) |
רכישות נטו מתחילת 2026 (במיליוני ש"ח) |
|
מניות |
קרן פנסיה/קופת גמל/חברת ביטוח |
1,314.9 |
1,035.8 |
5,539.7 |
|
מניות |
מנהל תיקים/לקוח מנוהל על ידי מנהל תיקים |
260.3 |
403.0 |
3,508.4 |
|
מניות |
משקיע מוסדי מסוג קרן נאמנות |
60.6 |
-149.4 |
8,270.5 |
|
מניות |
נוסטרו חבר מקומי |
-4.8 |
3.2 |
-132.4 |
|
מניות |
תושב ישראל - יחיד |
-17.6 |
235.3 |
3,084.7 |
|
מניות |
קרן סל/עושה שוק בקרן סל |
-95.2 |
-184.1 |
-5,153.3 |
|
מניות |
תושב חוץ |
-313.6 |
415.9 |
3,117.8 |
|
מניות |
תושב ישראל - תאגיד |
-1,204.5 |
-1,759.8 |
-18,235.3 |
אחוז שינוי חושב לפי שער נעילה בתאריך 16-10-26 לעומת שערי נעילה בתקופות הבאות:
שבועי: 09-10-26 | מתחילת חודש : 30-09-26 | מתחילת שנה 2026: 31-12-25
|
קטגוריה |
מדד |
שער אחרון |
שינוי שבועי |
שינוי מתחילת חודש |
שינוי מתחילת שנה |
|
מדדי שווי שוק |
ת"א-125 |
4,091.4 |
4.22% |
0.39% |
11.68% |
|
מדדי שווי שוק |
ת"א-35 |
4,224.7 |
4.01% |
0.49% |
16.33% |
|
מדדי שווי שוק |
ת"א-90 |
3,696.4 |
5.06% |
0.14% |
-2.94% |
|
מדדי שווי שוק |
ת"א-SME60 |
1,282.9 |
5.25% |
-3.11% |
1.72% |
|
מדדים ענפיים |
ת"א-פיננסים |
11,069.3 |
5.72% |
-0.35% |
22.67% |
|
מדדים ענפיים |
ת"א-נדל"ן |
1,382.4 |
8.95% |
2.91% |
-7.22% |
|
מדדים ענפיים |
ת"א-ביומד |
130.7 |
4.56% |
-4.31% |
1.89% |
|
מדדים ענפיים |
ת"א-טכנולוגיה |
2,122.3 |
0.70% |
-2.81% |
8.44% |
|
מדדים ענפיים |
ת"א-נפט וגז |
3,026.8 |
4.77% |
3.79% |
-4.17% |
|
מדדים ענפיים |
ת"א תקשורת וטכנולוגיות מידע |
2,196.4 |
1.25% |
-1.01% |
-10.90% |
|
מדדים ענפיים |
ת"א טק - עילית |
1,127.1 |
1.62% |
-2.93% |
-0.07% |
|
מדדים ענפיים |
ת"א-בנייה |
1,833.8 |
9.70% |
1.19% |
-11.50% |
|
מדדים ענפיים |
ת"א-מניב ישראל |
1,367.3 |
7.51% |
2.17% |
-4.72% |
|
מדדים ענפיים |
ת"א בנקים |
8,327.5 |
5.46% |
1.25% |
7.02% |
|
מדדים ענפיים |
ת"א תשתיות |
3,938.4 |
4.08% |
0.80% |
9.65% |
|
מדדים ענפיים |
ת"א בטחוניות |
3,195.5 |
6.24% |
-2.28% |
-18.93% |
|
מדדים ענפיים |
ת"א-אנרגיה ישראל |
3,376.0 |
4.67% |
1.81% |
- |
|
מדדים ענפיים |
ת"א אנרגיה מתחדשת |
2,977.2 |
5.34% |
-0.48% |
- |
|
מדדים ענפיים |
ת"א תוכנה |
2,629.5 |
3.42% |
1.01% |
- |
|
מדדים ענפיים |
ת"א-ביטוח |
16,339.1 |
5.17% |
-3.26% |
41.72% |
ירידת תשואות בישראל ובעולם: שינוי בציפיות הריבית והתחזקות הביקושים תמכו בשוק האג"ח
שוק איגרות החוב בישראל סיים את שבוע המסחר במגמה חיובית, שהתבטאה בעליות שערים באפיקים הממשלתי והקונצרני ובירידת תשואות. המגמה נתמכה בירידת התשואות בארה"ב, במדד מחירים נמוך מהצפוי בישראל ובציפיות לקראת החלטת הריבית של בנק ישראל ביום רביעי הקרוב.
ירידת תשואות ועליות שערים בהובלת האפיק השקלי
באפיק הממשלתי נרשמו עליות לאורך מרבית חלקי העקום, כאשר בלטו האפיק השקלי והמח"מים הארוכים. מדד תל גוב-שקלי עלה השבוע בכ-0.74%, מדד תל גוב-שקלי 5+ בכ-1.13% ומדד תל גוב-שקלי 10+ בכ-1.22%. גם האפיק הצמוד סיים את השבוע בעליות, כאשר מדד תל גוב-צמודות עלה בכ-0.50%, ומדדי תל גוב-צמודות 10+ ו-15+ עלו בכ-0.70% ובכ-0.69%, בהתאמה. במקביל, התשואה לפדיון של אג"ח ממשלת ישראל ל-10 שנים ירדה מכ-4.21% ב-9 באוקטובר לכ-4.08% ב־16 באוקטובר. התשואה לפדיון של אג"ח ממשלתית ל-3 שנים עמדה בסוף השבוע על כ-3.68%
פרסום מדד המחירים לצרכן לחודש ספטמבר היה בין הגורמים שתמכו בשוק המקומי. המדד ירד בספטמבר ב-0.5%, בעוד שקצב האינפלציה השנתי עלה ל־1.6%, לעומת 1.5% בחודש אוגוסט. המדד הנמוך יחסית, לצד ירידת התשואות בשווקים הגלובליים, סיפק תמיכה לאפיק השקלי. המגמה החיובית נרשמה גם בשוק האג"ח הקונצרני. מדד תל בונד 20 צמודות עלה בכ-0.58%, מדד תל בונד 60 צמודות בכ-0.49% ומדד תל בונד צמודות בכ-0.44%. באפיק השקלי בלטו מדד תל בונד-שקלי, שעלה בכ-0.79%, ומדד תל בונד שקלי 5–10, שעלה בכ-1.12%.
משרד האוצר השלים הנפקה שנייה מתוך ארבע הנפקות מתוכננות באוקטובר
משרד האוצר השלים בשבוע שעבר את ההנפקה השנייה מתוך ארבע ההנפקות המתוכננות לחודש אוקטובר. בהנפקה, שהתקיימה ב-12 באוקטובר בהיקף של כ-2.8 מיליארד שקל, הוצעו שש סדרות במגוון טווחי פדיון, והיא נהנתה מביקושים גבוהים, כאשר יחס הכיסוי הכולל עלה לכ-5.1 לעומת כ-3.6 בהנפקה הקודמת. במקביל, מחירי המכרז נותרו קרובים לרמות השוק והצביעו על קליטה נוחה של ההיצע. ההנפקה התקיימה בסביבת מסחר רגועה על רקע יום קולומבוס וסגירת שוק האג"ח האמריקאי, תנאים שאפשרו לאוצר להשלים את הגיוס בתנאים נוחים.
שתי ההנפקות הנותרות, בהיקף מתוכנן של כ-2.8 מיליארד שקל כל אחת, צפויות להתקיים ב-19 וב-26 באוקטובר. בשונה מההנפקה האחרונה, שהתמקדה בעיקר בסדרות לפדיון עד 2037, בשתי ההנפקות הקרובות צפוי האוצר להרחיב את הגיוס גם לחלק הארוך של העקום, באמצעות סדרות שקליות וצמודות לפדיון בשנים 2047 ו-2056. בהנפקה הקרובה, ב-19 באוקטובר, מתוכננות שבע סדרות שקליות וצמודות בהיקף של 400 מיליון שקל כל אחת, ואילו בהנפקה האחרונה של החודש, ב-26 באוקטובר, צפוי האוצר לשלב לצד הסדרות השקליות והצמודות גם אג"ח בריבית משתנה לפדיון ב-2034.
המוקד בישראל: החלטת הריבית ביום רביעי
תשומת הלב בשוק המקומי עוברת להחלטת הריבית של בנק ישראל ביום רביעי, 21 באוקטובר. בנק ישראל צפוי להותיר את הריבית ללא שינוי ברמה של 3.25%, לאחר ארבע הפחתות ריבית מאז נובמבר 2025. ציפיות השוק נוטות באופן ברור להותרת הריבית ללא שינוי בהחלטה הקרובה, כאשר בשוק החיזוי מתומחרת הסתברות של מעל 90% לתרחיש זה.
למרות סביבת האינפלציה המתונה, הירידה במדד ספטמבר הושפעה במידה רבה מגורמים עונתיים וזמניים, בעוד שמחירי האנרגיה הגבוהים והמשך העלייה במחירי סחורות המזון בעולם עשויים לבוא לידי ביטוי במדדים הקרובים ולתמוך בעליית האינפלציה לכיוון מרכז היעד. במקביל, העלייה בתוואי הריבית ובתשואות איגרות החוב בעולם תומכת בגישה זהירה מצד בנק ישראל, שכן הפחתה נוספת בישראל תגדיל את פער הריביות ועלולה להגביר את הלחצים להיחלשות השקל. לצד זאת, הפעילות הכלכלית ושוק העבודה נותרו חזקים יחסית ואינם מצביעים על צורך דחוף בהקלה נוספת.
מוקד העניין בהחלטה הקרובה צפוי להיות במסרים שיספק הבנק לגבי המשך המדיניות המוניטרית ובעדכון התחזית המקרו-כלכלית של חטיבת המחקר, אשר בתחזיתה הנוכחית מגלמת הפחתת ריבית נוספת ל-3.0% בהמשך עד הרבעון השני לשנת 2027.
ארה"ב: חששות אינפלציוניים בתחילת השבוע והתחדשות הביקוש לאג"ח
גם בשוק איגרות החוב האמריקאי נרשמה ירידת תשואות, אך הדרך לשם הייתה תנודתית. בתחילת השבוע המשיכו המשקיעים להתמודד עם האפשרות שהאינפלציה הגבוהה תחייב את הפד לשמור על מדיניות מוניטרית מרסנת, שכן ביום רביעי פורסם מדד המחירים לצרכן לחודש ספטמבר, שהצביע על האצה בקצב האינפלציה השנתי ל-3.7%, לעומת 3.4% באוגוסט. מדד הליבה עלה בקצב שנתי של 2.6%, לעומת 2.4% בחודש הקודם. פרסום הנתונים חיזק בתחילה את הציפיות להעלאת ריבית נוספת, העלה את התשואות לפדיון של אג"ח ממשלת ארה"ב והזניק את הדולר.
אולם במחצית השנייה של השבוע המגמה בשוק אג"ח השתנה חרף נתוני האינפלציה הגבוהים והציפיות להעלאת ריבית נוספת ההחלטת הריבית הקרובה ובמקביל התחזק הביקוש לאיגרות חוב ממשלתיות כנכס מקלט. שינוי הכיוון נתמך גם בהתבטאויות מתונות יותר מצד בכירי הפד, שהפחיתו את החשש מהידוק מוניטרי נוסף בטווח המיידי. בנוסף, החששות בשוקי הטכנולוגיה והאשראי חיזקו את הביקוש לאג"ח כמקלט כאשר ברקע היה שינוי בסנטימנט בשוקי המניות. החששות סביב היקף ההשקעות בתחום הבינה המלאכותית לוו בחולשה במניות הטכנולוגיה, כאשר בסוף השבוע נרשמה עלייה בביקוש לאיגרות החוב הממשלתיות בארה"ב כנכס בטוח. לצד זאת, שוק האג"ח האמריקאי ממשיך להתמודד עם גורמי לחץ ארוכי טווח, ובראשם רמת התשואות לפדיון הגבוהות ולכן, הירידה שנרשמה השבוע אינה מספיקה כשלעצמה כדי להצביע על שינוי מתמשך במגמת התשואות.
אחוז שינוי חושב לפי שער נעילה בתאריך 16-10-26 לעומת שערי נעילה בתקופות הבאות:
שבועי: 09-10-26 | מתחילת חודש : 30-09-26 | מתחילת שנה 2026: 31-12-25
|
קטגוריה |
מדד |
שער אחרון |
שינוי שבועי |
שינוי מתחילת חודש |
שינוי מתחילת שנה |
|
מדדי תל בונד |
תל בונד 20 צמודות |
436.8 |
0.58% |
-0.07% |
2.67% |
|
מדדי תל בונד |
תל בונד 40 צמודות |
416.2 |
0.40% |
-0.08% |
3.56% |
|
מדדי תל בונד |
תל בונד 60 צמודות |
428.3 |
0.49% |
-0.07% |
3.17% |
|
מדדי תל בונד |
תל בונד צמודות |
435.6 |
0.44% |
-0.05% |
3.40% |
|
מדדי תל בונד |
תל בונד צמודות 5-10 |
448.6 |
0.70% |
-0.12% |
3.19% |
|
מדדי תל בונד |
תל בונד שקלי 5-10 |
448.7 |
1.12% |
0.33% |
2.80% |
|
מדדי תל בונד |
תל בונד שקלי 100 |
465.0 |
0.79% |
0.41% |
3.36% |
|
מדדי תל בונד |
תל בונד שקלי-50 |
452.6 |
0.82% |
0.41% |
3.28% |
|
מדדי תל בונד |
תל בונד תשואות צמודות |
474.8 |
0.16% |
-0.24% |
4.52% |
|
מדדי תל בונד |
תל בונד-לא צמודות |
429.3 |
0.76% |
0.32% |
2.47% |
|
מדדי תל בונד |
תל בונד-צמודות 1-3 |
422.5 |
0.14% |
0.06% |
4.16% |
|
מדדי תל בונד |
תל בונד-צמודות 3-5 |
427.1 |
0.42% |
0.05% |
3.54% |
|
מדדי תל בונד |
תל בונד-צמודות A |
440.3 |
0.25% |
-0.11% |
4.65% |
|
מדדי תל בונד |
תל בונד-שקלי |
458.4 |
0.79% |
0.34% |
2.48% |
|
מדדי תל בונד |
תל בונד-שקלי 1-3 |
485.5 |
0.46% |
0.40% |
3.52% |
|
מדדי תל בונד |
תל בונד-שקלי 3-5 |
442.9 |
0.79% |
0.26% |
1.02% |
|
Tel-Gov |
תל גוב-צמודות |
393.7 |
0.50% |
-0.45% |
0.56% |
|
Tel-Gov |
תל גוב-צמודות 2-5 |
318.4 |
0.26% |
0.08% |
3.20% |
|
Tel-Gov |
תל גוב-צמודות 5-10 |
404.0 |
0.72% |
-0.23% |
1.58% |
|
Tel-Gov |
תל גוב-צמודות 10+ |
379.6 |
0.70% |
-1.42% |
-4.05% |
|
Tel-Gov |
תל גוב-צמודות 15+ |
367.8 |
0.69% |
-1.50% |
-4.91% |
|
Tel-Gov |
תל גוב-שקלי |
531.9 |
0.74% |
0.22% |
2.48% |
|
Tel-Gov |
תל גוב-שקלי 0-2 |
377.9 |
0.20% |
0.32% |
3.43% |
|
Tel-Gov |
תל גוב-שקלי 2-5 |
485.9 |
0.48% |
0.57% |
3.34% |
|
Tel-Gov |
תל גוב-שקלי 5-10 |
526.8 |
1.00% |
0.42% |
2.48% |
|
Tel-Gov |
תל גוב-שקלי 5+ |
679.8 |
1.13% |
-0.05% |
1.52% |
|
Tel-Gov |
תל גוב-שקלי 10+ |
518.1 |
1.22% |
-0.40% |
0.84% |
שוק גיוסי הון וחוב: פעילות ערה בשוק החוב בהובלת הבנקים
גיוסי הון
במהלך שבוע המסחר האחרון גייסו רותם אנרגיה וגבעות יה"ש, הפועלות בתחום האנרגיה וחיפושי הנפט והגז, הון בהיקף מצטבר של כ־7 מיליון שקל.
גיוסי חוב
בשוק החוב נרשמה השבוע פעילות ערה, בהובלת המגזר הבנקאי. בנק לאומי ובנק דיסקונט גייסו בארבע סדרות אג"ח סכום מצטבר של כ־5 מיליארד שקל. בין ההנפקות בלטו שתי סדרות של לאומי בהיקף של כ־2.15 מיליארד שקל וכמיליארד שקל, וכן הנפקה של דיסקונט מנפיקים בהיקף של כמיליארד שקל. מתחילת השנה הסתכמו גיוסי הבנקים בכ־60 מיליארד שקל.
לצד הבנקים, נרשמה פעילות משמעותית גם בחברות המכשירים הפיננסיים, ובהן ארבע הנפקות בהיקף מצטבר של כ־3.7 מיליארד שקל. בנוסף, חברת סולאיר השלימה הנפקת אג"ח בהיקף של כ־306 מיליון שקל.
בסך הכול, תשע הנפקות האג"ח המופיעות בטבלה הסתכמו בכ־9 מיליארד שקל, נתון הממחיש את הפעילות הגבוהה בשוק החוב במהלך השבוע, כאשר עיקר הגיוסים התרכז בבנקים ובמכשירים הפיננסיים.
דיסקליימר:
האמור לעיל מיועד לשימוש אישי בלבד ואין לעשות בו שימוש אחר כלשהו. אין לראות במידע האמור או בכל חלק ממנו משום המלצה או עצה לנהוג בדרך זו או אחרת, לרבות בכל הקשור לקבלת החלטות בתחום ההשקעות או משום מצג או התחייבות של הבורסה. הבורסה, עובדיה וכל מי שפועל בשמה או מטעמה אינה מתחייבת לשלמותו של המידע לעדכניותו או להתאמתו לצורך מסוים זה או אחר, והיא אינה אחראית לכל ליקוי, טעות, שגיאה, השמטה או אי דיוק שנפלו, במידע מכל סיבה שהיא. המסקנות והדעות המובאות לעיל אינן מחייבות את הבורסה והן בבחינת הבעת דעה בלבד. כל הזכויות שמורות לבורסה לניירות ערך בתל אביב בע"מ.