אלכס זבז׳ינסקי, כלכלן ראשי בבית ההשקעות מיטב


19/10/2026

 סקירת מיטב / קרדיט: אילוסטרציה – AI
עיקרי הדברים
ישראל
סביבת האינפלציה נותרה נמוכה. הגורמים המבניים שתמכו בה לאורך שנים ממשיכים לפעול. הסיכון העיקרי מגיע מהתייקרות היבוא.
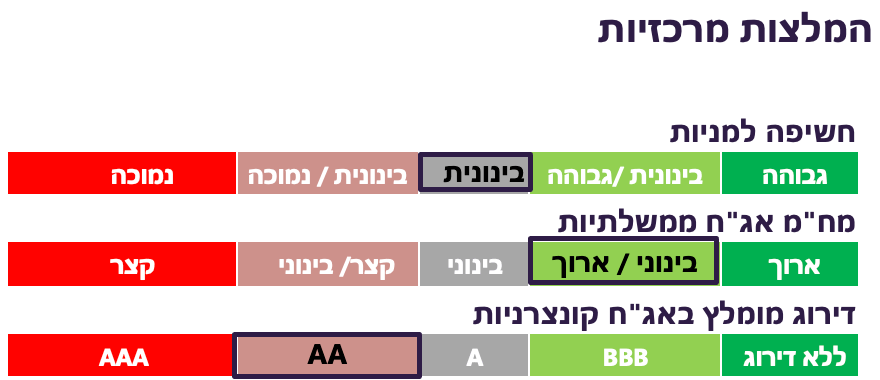
הריבית צפויה להמשיך לרדת. לאורך זמן, האינפלציה הנמוכה תומכת בריבית נמוכה. ממשיכים להמליץ על מח"מ בינוני-ארוך.
הפעילות במשק נותרה יחסית לא חזקה. הביקושים הצרכניים ושוק הדיור ממשיכים לדשדש.
השווקים המקומיים הציגו ביצועים עודפים בשבוע האחרון, ייתכן שבהשפעת ציפיות להתפתחויות פוליטיות.
עולם
גידול בהשקעות ב-AI ממשיך לתמוך בצמיחה בכלכלה האמריקאית. הצריכה הפרטית הריאלית חלשה יותר.
הלחצים האינפלציוניים מתגברים בשרשרת האספקה בעולם ובפרט בארה"ב.
שוק האג"ח מגיב יותר לסיכון בשוק המניות מאשר לעלייה באינפלציה.
הסיכונים בשווקים הפיננסיים גוברים. התנתקות מניות הטכנולוגיה מיתר הסקטורים מזכירה את התקופה שקדמה להתפוצצות בועת הדוטקום.
בועת ה-AI הסינית כבר עברה תיקון חד בגלל הסיבות שדומות בחלקן לדאגות המשקיעים בשווקים בארה"ב.
ישראל מדינה עם אינפלציה נמוכה וריבית גבוהה
כפי שהראה מדד המחירים לספטמבר, האינפלציה בישראל ממשיכה להיות נמוכה כמעט בכל הסעיפים, למעט הדיור (ראו תגובתנו לפרסום המדד מ-16.10). היעדר לחצים אינפלציוניים משמעותיים מצד הביקושים המקומיים ושוק העבודה ממתן את עליות המחירים.
בהיעדר זעזועים מקומיים, האיום העיקרי על האינפלציה מגיע מהתייקרות היבוא. העלינו את תחזית האינפלציה השנתית ל-2.1%, בעקבות הביטול הצפוי של הפטור מבלו על הדלק והשפעת התייקרות היבוא בסביבה של שער חליפין יציב. בינתיים, מחיר הנפט בשקלים שוב עלה בכ-7% מתחילת החודש.
בסביבה הנוכחית בנק ישראל צפוי להמשיך בהורדות הריבית. אנו מעריכים שהריבית תרד בחודשים הקרובים ל-3.0% .
מדוע האינפלציה בישראל נמוכה כל כך?
נתעלם מהטענות על בעיות במדידת האינפלציה. טענות כאלה נשמעות בכל המדינות. לציבור תמיד נדמה שהאינפלציה בפועל גבוהה מזו שנמדדת.
ניתן להעריך, שבדומה לשווייץ, גם בישראל פועלים גורמים מבניים שממתנים את עליות המחירים. אחד המרכזיים שבהם הוא התחזקות ממושכת של המטבע המקומי. בעשור האחרון השקל התחזק אף יותר מהפרנק השווייצרי (תרשים 5). ייסוף המטבע מוזיל את היבוא ומגביר את הלחץ התחרותי על היצרנים המקומיים. השפעתו אינה מוגבלת למוצרים מיובאים, אלא עשויה למתן גם את התייקרותם של מוצרים ושירותים מקומיים.
בישראל פעלו גם גורמים ייחודיים, ובהם התגברות התחרות בעקבות רפורמות ממשלתיות, התרחבות הרכישות המקוונות מחו"ל ושינוי בהתנהגות הצרכנים בעקבות המחאה החברתית של 2011.
נוסף על כך, פיתוח משק הגז הטבעי תרם למיתון האינפלציה בישראל. גם שווייץ מבודדת יחסית מהשפעת ההתייקרויות בשוקי האנרגיה העולמיים, בזכות השימוש הנרחב באנרגיה הידרואלקטרית וגרעינית. כמו בישראל, גם בשווייץ מחירי החשמל מפוקחים.
לפיכך, האינפלציה הנמוכה בישראל אינה רק תופעה זמנית, אלא נשענת על גורמים מבניים שממשיכים לפעול ולמתן את עליות המחירים.
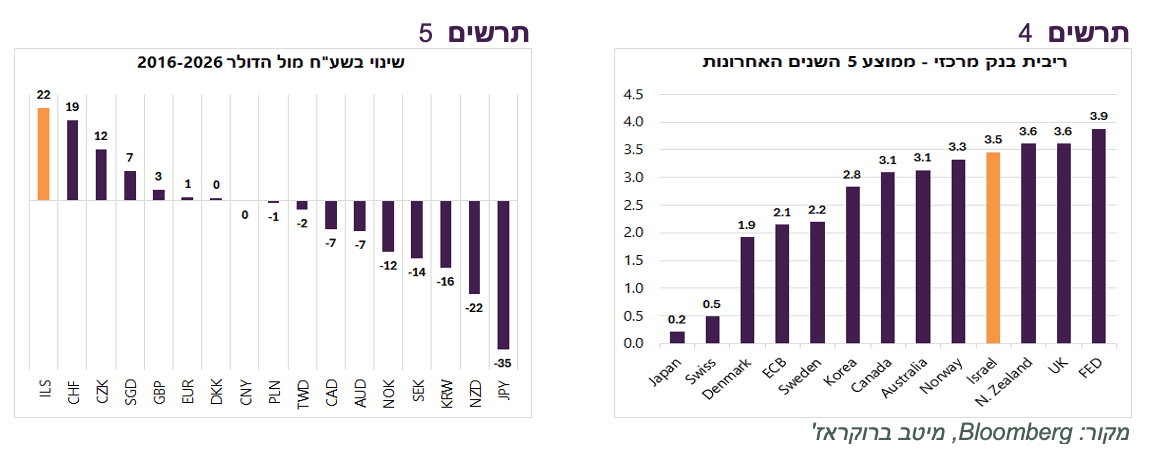
בשווייץ וביפן האינפלציה הנמוכה מתורגמת גם לריבית נמוכה מאוד. בישראל התמונה שונה בשנים האחרונות. למרות האינפלציה הנמוכה יחסית, הריבית הממוצעת בישראל בחמש השנים האחרונות הייתה גבוהה מזו שבמרבית המדינות המפותחות, שבהן האינפלציה הייתה גבוהה בהרבה (תרשים 4).
אם לא יחול שינוי במאפיינים המבניים של המשק, בעקבות תהליכים כלכליים או התפתחויות פוליטיות וביטחוניות, שיוביל לעלייה בסביבת האינפלציה המקומית, קשה להצדיק לאורך זמן ריבית כה גבוהה בישראל. להערכתנו, הריבית צפויה בסופו של דבר לרדת לרמות נמוכות יותר, התואמות את סביבת האינפלציה בישראל.
שורה תחתונה: סביבת האינפלציה במשק ממשיכה להיות נמוכה. בנק ישראל צפוי להוריד את הריבית בחודשים הקרובים, אך ספק אם יעשה זאת בהחלטתו השבוע. לאורך זמן, אנו צופים המשך ירידה בריבית וממשיכים להמליץ על מח"מ בינוני-ארוך. ברמת ציפיות האינפלציה הנוכחית, אין עדיפות לאג"ח השקליות על פני הצמודות.
נתונים נוספים
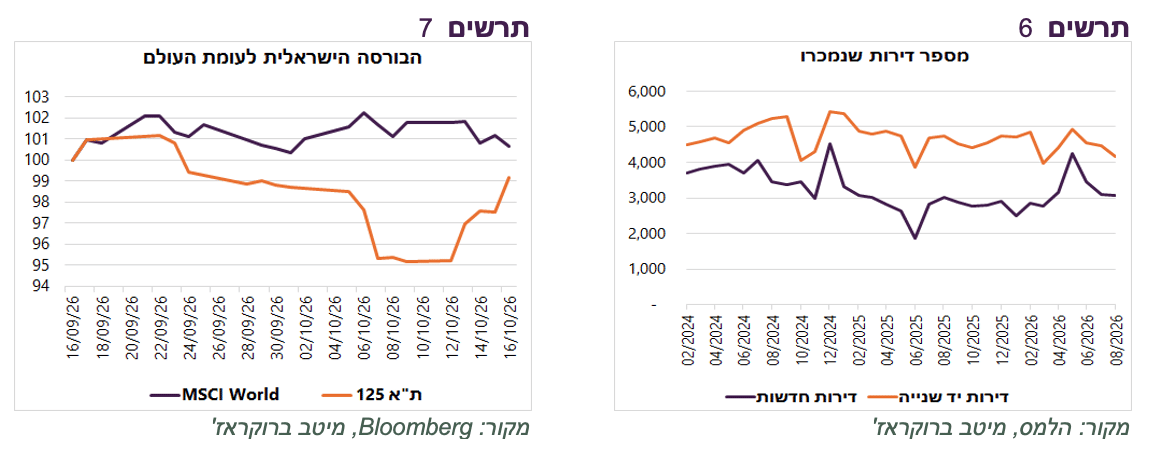
בשבוע שעבר שוק המניות הישראלי עלה ב-4.2%, לעומת ירידה של 1.1% במדד MSCI World ומחק את רוב הפיגור שנצבר בחודש האחרון, ללא גורם ברור שהניע את העליות (תרשים 7). גם הירידה בתשואת האג"ח ל-10 שנים בישראל הייתה יחסית חזקה. ייתכן שהערכות לגבי ההתפתחויות הפוליטיות תרמו לביצועים העודפים של השווקים המקומיים.
שוק הדיור בישראל ממשיך לדשדש. מכירות הדירות נותרו ברמה נמוכה גם באוגוסט (תרשים 6). בולטת במיוחד החולשה במכירות הדירות החדשות, שכמחציתן נמכרו במסגרת תוכניות סבסוד ממשלתיות - שיעור חריג בגובהו. מחירי הדירות החדשות שאינן מסובסדות ירדו באוגוסט ב-0.8%, הירידה החדה ביותר מאז תחילת 2023. להערכתנו, רוכשים רבים ממתינים לתוצאות הבחירות, שעשויות להשפיע על החלטות הרכישה שלהם.
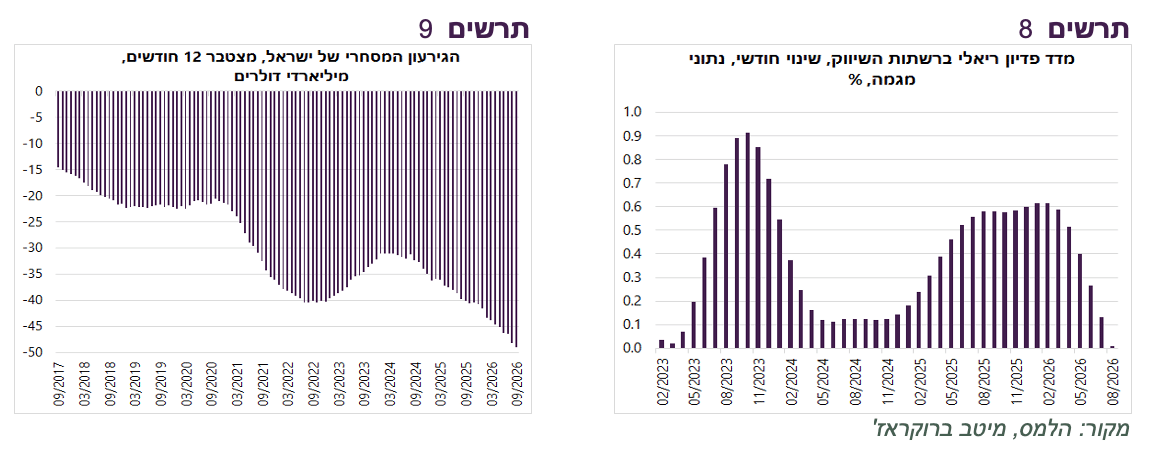
החולשה בביקושים במשק באה לידי ביטוי גם במכירות רשתות השיווק. על פי נתוני המגמה, קצב הגידול החודשי במכירות הריאליות ירד כמעט לאפס (תרשים 8).
הגירעון המסחרי השנתי של ישראל מתקרב במהירות ל-50 מיליארד דולר (תרשים 9), בעקבות הגידול המהיר ביבוא. התרחבות הגירעון צפויה להחליש את הכוחות המבניים התומכים בהתחזקות השקל. עם זאת, השפעתם של הזרמים הפיננסיים, בעיקר כתוצאה מפעילות גידור מטבע, נותרה הגורם הדומיננטי בקביעת שער החליפין.
הנתונים במשק האמריקאי ממשיכים להצביע על פיצול עמוק
הכלכלה האמריקאית ממשיכה להציג פיצול עמוק בין הפעילות הקשורה להשקעות בטכנולוגיה לבין יתר ענפי המשק:
על פי "ספר הבז'" של ה-Fed, מרבית המחוזות דיווחו על גידול מתון בלבד או על קיפאון בהוצאות הצרכנים. מנגד, רוב המחוזות דיווחו על צמיחה מתונה עד חזקה בפעילות התעשייתית. בתחום ההשקעות בלט, כצפוי, ריכוז הפעילות בהקמת מרכזי נתונים, בעוד שההשקעות בתחומים אחרים נותרו חלשות.
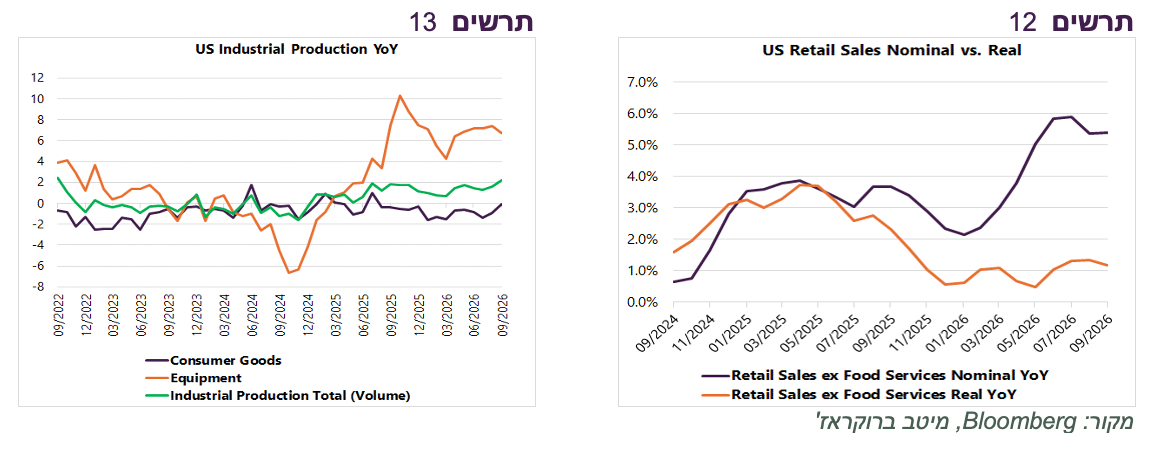
המכירות הקמעונאיות בארה"ב ממשיכות לצמוח בקצב גבוה, אך חלק ניכר מהגידול נובע מעליות מחירים. בניכוי ההתייקרויות, המכירות הריאליות צומחות בקצב שנתי של כ-1% בלבד (תרשים 12).
מנגד, קצב הגידול בייצור התעשייתי עלה לרמתו הגבוהה ביותר מאז 2022. אולם, מאחורי הנתון הכולל מסתתר פער משמעותי: בשנה האחרונה ייצור מוצרי הצריכה לא צמח כלל, בעוד שייצור מוצרי ההשקעה זינק בכמעט 7% (תרשים 13).
בארה"ב לחץ לעליית מחירים מתגבר
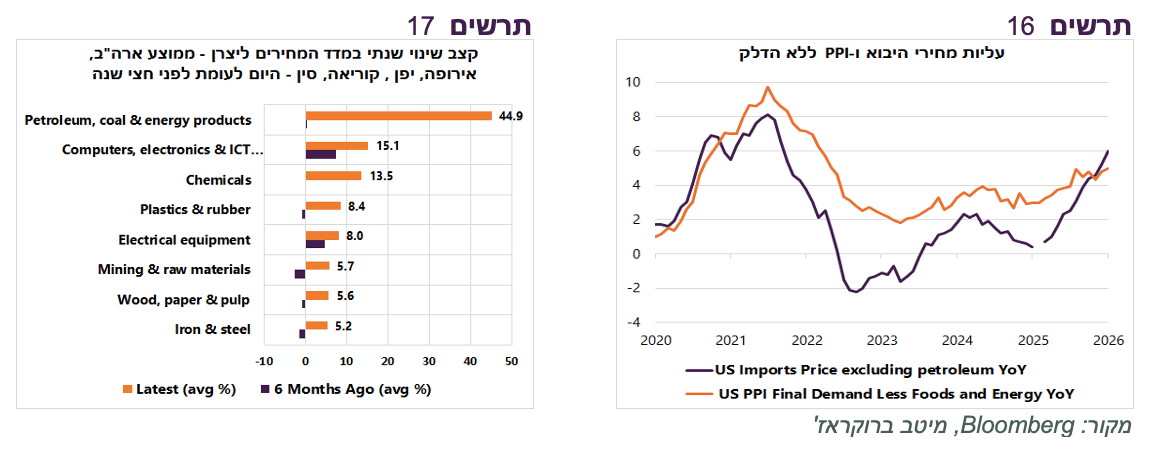
עם זאת, עליות מחירים בשרשרת האספקה הולכים ומתגברים. בשבוע שעבר הם באו לידי ביטוי בבירור בדיווחי החברות ב"ספר הבז'" של ה-Fed ובהאצה בקצב העלייה השנתי של מדדי המחירים ליצרן ומחירי היבוא (תרשים 16).
הסיבות המשותפות לעליית המחירים בעולם מביאות התייקרויות חדות בקטגוריות דומות במדדי המחירים ליצרן במדינות שונות. בארה"ב, באירופה, בסין, בקוריאה וביפן הואץ בחודשים האחרונים במיוחד קצב ההתייקרות של מוצרי אנרגיה, כימיקלים, גומי ופלסטיק וחומרי גלם נוספים, מחשבים, מוצרי אלקטרוניקה וציוד חשמלי (תרשים 17). חלק ניכר מההתייקרויות קשור לביקושים הגוברים בעקבות ההשקעות בתשתיות AI ולהשפעות המלחמה באיראן.
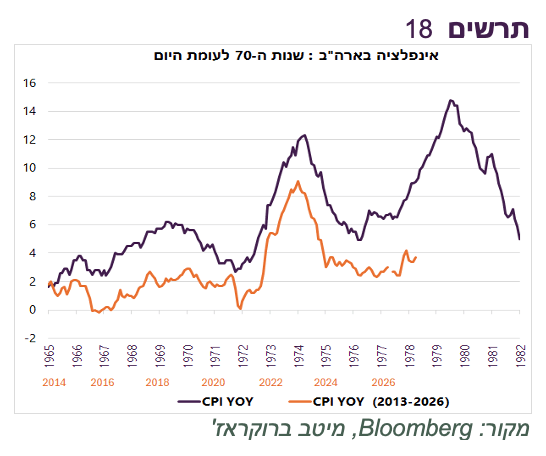
התפתחויות אלה מדאיגות את הבנקים המרכזיים, החוששים מהתפתחות גל אינפלציוני חדש, בדומה לשנות ה-70 (תרשים 18). החשש מאלץ אותם להעלות ריבית, אף שהשפעתה על הגורמים המרכזיים לעליות המחירים – ההשקעות בתשתיות AI והמלחמה – מוגבלת, בעוד ששוק העבודה והצריכה הפרטית מפגינים חולשה. השוק מגלם סיכוי של פחות מ-20% לעליית ריבית ה-FED בפגישתו בסוף אוקטובר, אך להערכתנו אחרי הנתונים האחרונים, הסיכוי לכך גבוה יותר. הניסיון ההיסטורי מלמד שהידוק מוניטרי בתנאים כאלה עלול להגביר משמעותית את הסיכונים לכלכלה ולשווקים הפיננסיים.
בשבוע שעבר קיבלנו המחשה ששוק האג"ח חושש מהסיכון לירידות בשוק המניות הרבה יותר משהוא חושש מהמשך העלייה באינפלציה.
שורה תחתונה: התגברות הלחצים האינפלציוניים מעלים סיכוי לעליית ריבית ה-FED ומגבירים סיכונים לכלכלה ולשווקים. שוק האג"ח שב ומוכיח את תפקידו כמגן מפני ירידות בשוק המניות.
ד"ש מדוטקום
אחת התופעות הבולטות לאחרונה היא התגברות הפערים בין ביצועי מניות הטכנולוגיה ליתר הסקטורים. בשבועות האחרונים מניות הטכנולוגיה (S&P 500 IT) ומדד יתר הסקטורים (S&P 500 ex-IT) נעו לעיתים קרובות בכיוונים מנוגדים. הקורלציה בין השינויים השבועיים בשני המדדים, בחלון נע של 26 שבועות, ירדה לאפס - תופעה שלא נראתה בשנים האחרונות (תרשים 20).
רוב הזמן מניות הטכנולוגיה עלו בעוד שיתר הסקטורים ירדו, אך בשבוע שעבר התהפכה התמונה: סקטור הטכנולוגיה צנח ב-6.4%, בעוד שמדד יתר הסקטורים עלה ב-1%.
הירידה בקורלציה מזכירה את התקופה שקדמה להתפוצצות בועת הדוטקום בתחילת שנות האלפיים. הקורלציה בין מניות הטכנולוגיה ליתר הסקטורים החלה לרדת בסוף 1999, ובספטמבר 2000, כאשר הפכה לשלילית, התחילה הירידה החדה בשוק המניות (תרשים 19).
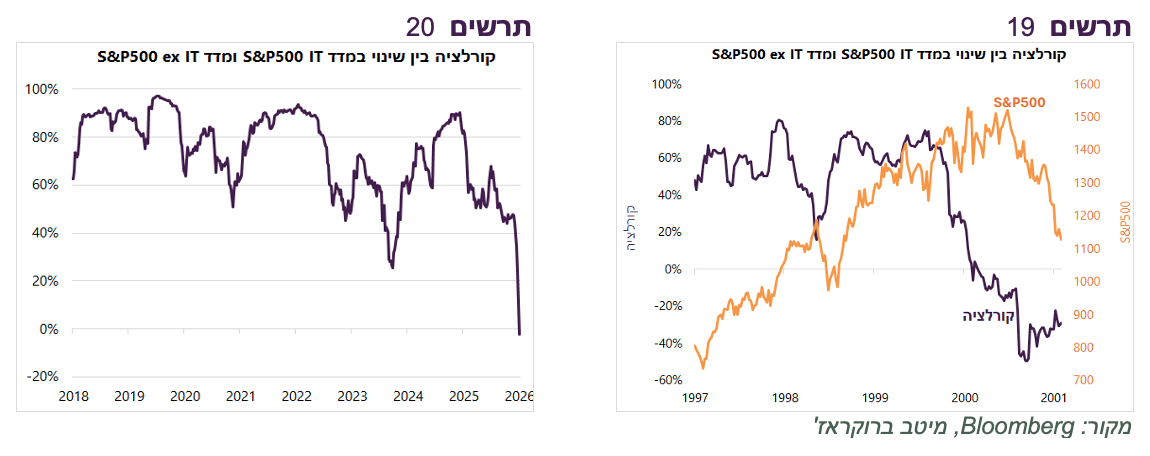
הקורלציה עצמה כמובן אינה גורמת לירידות, אך היא עשויה להיות סימפטום למצב שוק שבו הסיכון לתיקון חד גובר. מדוע?
בתנאים רגילים, מרבית הסקטורים נעים באותו כיוון בהשפעת גורמים משותפים, כגון הריבית, הצמיחה הכלכלית ותיאבון המשקיעים לסיכון. קורלציה שלילית עשויה להעיד שסקטור הטכנולוגיה מתנתק מגורמים אלה ופועל לפי היגיון משלו, כאשר המשקיעים מתמחרים אותו בעיקר על סמך ציפיות לעתיד ולא לפי מצב הכלכלה בהווה. לדוגמה, הם מתעלמים מעלייה באינפלציה ובריבית.
בנוסף, בתיקים בעלי הקצאה קבועה, הגדלת החשיפה לסקטור אחד עשויה להיות ממומנת באמצעות מכירת מניות בסקטורים אחרים, וכך נוצרות תנועות מנוגדות. ככל שמשקלו של סקטור הטכנולוגיה במדד גדל, כפי שקרה לאחרונה וגם בסוף שנות ה-90, זרימות ההון אליו וממנו משפיעות יותר על ביצועי השוק כולו.
הסיכון מתגבר כאשר מחירי מניות הטכנולוגיה נשענים במידה רבה על נרטיב של צמיחה עתידית. במצב כזה, כל התפתחות שמערערת את אמון המשקיעים בנרטיב עלולה לגרום לתיקון חד.
עם זאת, לא כל דמיון לתקופת בועת הדוטקום מעיד שההיסטוריה עומדת לחזור על עצמה. לצד קווי הדמיון קיימים גם הבדלים משמעותיים בין שתי התקופות.
שורה תחתונה: ירידה חדה בקורלציה בין מניות הטכנולוגיה לכל יתר המניות עלולה לאותת על הגברת סיכון בשוק המניות.