פסגות בית השקעות


19/10/2026

 פסגות בית השקעות / קרדיט: אילוסטרציה – AI
בשבועיים הקרובים צפויים שני אירועים חריגים בישראל: בחירות לכנסת במועדן המקורי (לראשונה מאז 1988) והחלטת ריבית של בנק ישראל ביום רביעי. ציינו בעבר כי לאור סמיכות האירועים אנו מעריכים כי בבנק ישראל יעדיפו להשאיר את הריבית ללא שינוי בהחלטת הריבית הקרובה, וכפי שרשמנו בתגובה למדד שפורסם בחמישי אנו עדיין מעריכים כך. בטווח הקצר בבנק ישראל כנראה מרגישים רגועים. האינפלציה ברמה מספיק נמוכה כדי שגם אם יהיו מספר הפתעות כלפי מעלה, מה שיכול לקרות לאחר ביטול ההנחה על הבלו או בעקבות סבב לחימה נוסף מול איראן, היא כנראה לא תחצה את רף ה-3%. בטווח הבינוני והארוך בבנק ישראל עוקבים אחרי מספר סוגיות שצפויות להשפיע מאוד על המדיניות המוניטרית בהמשך.
הראשונה היא שאלת היציבות הפוליטית, כאשר החשש הקיים הוא מתיקו פוליטי שיוביל לסבב/י בחירות נוספים, גם אם בתרחיש בסבירות נמוכה, ולכן בבנק יעדיפו להערכתנו לעשות צעדים נוספים רק אחרי שיתבררו תוצאות הבחירות ויתגבש כיוון לקואליציה. במידה וכל זה אכן יקרה אז תעלה הסוגייה השנייה והיא שאלת התקציב, ובפרט תקציב הביטחון. בכמה תקציב הביטחון יגדל והאם יהיה מדובר בתוספות קבועות בבסיס התקציב, אותם קשה עד בלתי אפשרי לקצץ לאחר מכן. מעבר לכך, בבנק ירצו לראות מה צפוי לקרות בכל יתר המשרדים. קשה להאמין שנראה קיצוץ נוסף במשרדים האזרחיים, שחוו כבר מספר קיצוצים בשנים האחרונות, אך הרחבה תקציביות בלי לכלול רפורמות לשיפור הפריון והצמיחה במשק עשויה להוות דגל אדום עבור בנק ישראל.
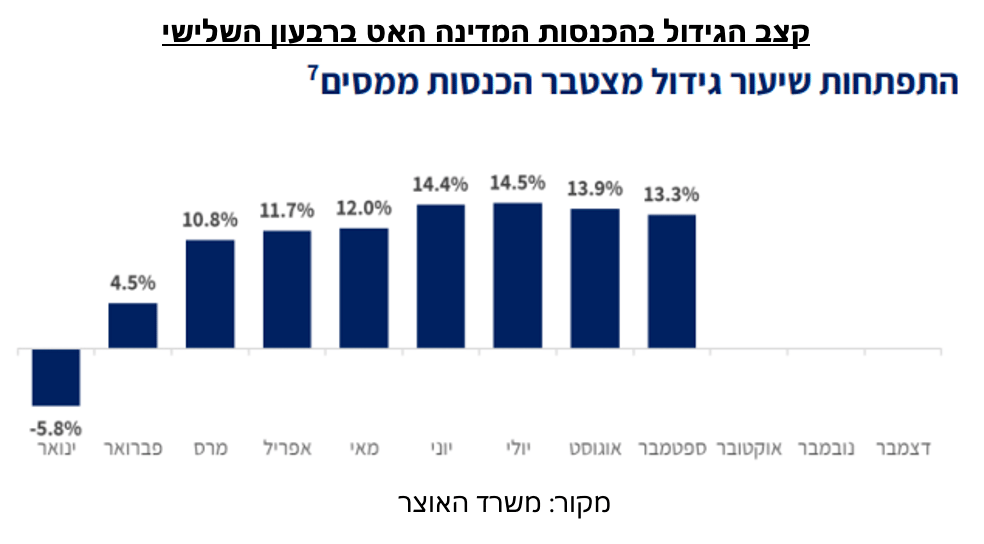
כל אלו ישפיעו גם על הסוגייה השלישית והיא מה יקרה בצד ההכנסות. בשביל להכניס את הדברים לפרופורציות, הגדלת תקציב הביטחון לבד לפי התוכנית שהוצגה של 300 מיליארד ₪ ב-10 שנים תחייב את משרד האוצר, במידה וזה ירצה לשמור על גירעון ברמתו הנוכחית, לבצע התאמות תקציביות בדומה לאלו שנעשו ב-2024 בכל שנה בעשור הקרוב. נזכיר כי אז הועלה המע"מ ב-1%, הוקפאו מדרגות מס ההכנסה והתאמות השכר במגזר הציבורי ובוצע קיצוץ תקציבי במשרדים האזרחיים. הסיכוי שדבר בסדר גודל כזה ישוחזר שואף לאפס. הגירעון הנוכחי עדיין נמוך (3.2% בספטמבר) ולכן סביר שבתקציב הבא ירגישו בנוח פשוט לקבוע את יעד גירעון ברמה גבוהה יותר וחלק מההוצאות להכניס לקופסאות כהוצאות חוץ תקציביות במסגרת צרכי ביטחון לאומי. כפי שבבנק ישראל ציינו בעבר, דבר זה יעמיד את תוואי יחס החוב-תוצר במגמה סטטית או אפילו מגמת עלייה, דבר שממנו בבנק ישראל חוששים וכנראה יוביל לצמצום הפחתות הריבית העתידיות.
לכל זה צריך להוסיף שהפעילות הכלכלית בארץ ממשיכה לצמוח, גם אם בקצב שדומה למגמה ההיסטורית וללא "סגירה" של פער התוצר, מה שמספק לבנק ישראל את הסביבה הנוחה ביותר להמתין. בהנחה שבסופו של דבר תושבע ממשלה, שתגבש תקציב שאומנם יגדיל את יעד הגירעון אך גם יכיל מספר צעדים לצמצום רגולציות ועידוד הפעילות במשק, סביר להניח שבבנק ישראל ירגישו בנוח לחזור להפחית את הריבית באופן מתון במהלך הרבעון הראשון של 2027 ובהתאם להתפתחויות. בכל מצב אחר, הפחתת ריבית נוספת של בנק ישראל תקרה רק במידה והנתונים יצביעו על האטה משמעותית בפעילות הכלכלית.
וורש קירר את הציפיות להעלאת ריבית באוקטובר
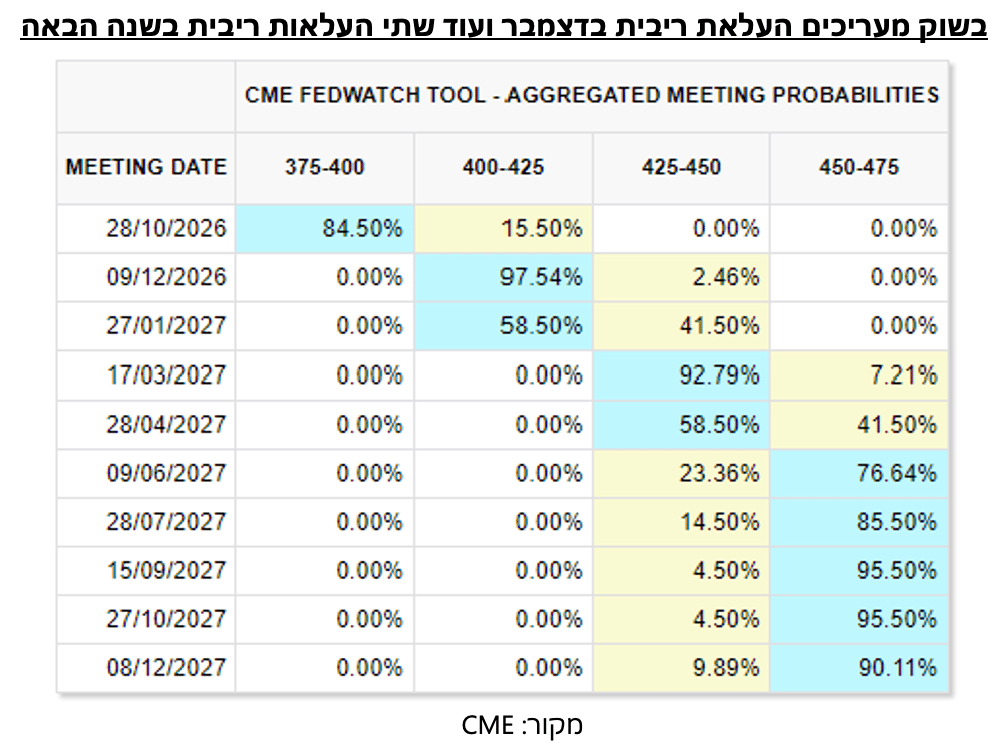
העלייה בתשואות האג"ח מספטמבר ופרסום נתוני מדדי המחירים לצרכן וליצרן לספטמבר יצרו תחושה שאולי בפד בכל זאת יבחרו להעלות את הריבית פעם נוספת בהחלטה בסוף אוקטובר. אבל אז הגיע נאום וורש בכנס קרן המטבע הבינלאומית והחזיר את הציפיות לכך לרמה של כ-15.5% בלבד. אומנם וורש דבק בעמדתו ולא סיפק שום הכוונה עתידית, אך עצם ההתעלמות מנתוני ספטמבר בנאום מרמז לשוק שוורש לא מעוניין להגיב לנתון ספציפי. וורש כן ציין כי מאז החלטת הריבית של ספטמבר "העולם התיישר באופן כללי עם הציפיות של הפד", ציפיות בהן הרוב המוחלט של חברי הוועדה העריכו כי תהיה רק העלאת ריבית אחת עד סוף השנה, מה שבכל זאת מחזק את הציפיות להעלאת ריבית בדצמבר. בנוסף וורש ציין כי ההידוק המוניטרי ברחבי העולם תומך גם הוא בריסון האינפלציה. כשלוקחים בחשבון שגם בארה"ב החלטת הריבית הקרובה תיערך שבוע בלבד לפני מועד בחירות (בחירות האמצע), הסבירות שבבנק יחליטו להמתין גבוהה.
גם התעמקות בנתונים שפורסמו מלמדים שהם פחות מטרידים את הפד ממה שנראה במבט ראשון. מרבית העלייה במדד ה-CPI הגיעה מעליה בסעיף הדיור (0.4%) ובמוצרי הליבה (0.25%), אך קצב העלייה במחירי השירותים ללא דיור דווקא התמתן לעומת אוגוסט (0.4% לעומת 0.5%) ומכיוון שבמדד ה-PCE סעיף זה הוא בעל משקל גבוה יותר העלייה בו צפויה להיות מתונה יותר. מעבר לכל זה, מחירי הדלק הגבוהים הובילו לעליה של 9.1% במחירי הבנזין, אך למרות שוורש טוען אחרת נראה כי מרבית חברי הפד עדיין נוטים להתעלם מהשינויים במחירי הדלק עצמם ולהתרכז בהתגלגלות שלהם למחירי מוצרים ושירותים אחרים, מה שעדיין נראה מוגבל כשהעלייה במחירי הטיסות התמתנה ל-1.2% מ-2.7% באוגוסט. הדברים נכונים גם לגבי מדד ה-PPI. המדד הכללי עלה ב-1.3% בספטמבר ומדד הליבה עלה ב-0.7% אך דווקא הסעיפים בעלי משקל גבוהה יותר ב-PCE רשמו עליות מתונות יותר מהחודש הקודם.
יחד עם וורש גם שוק האג"ח התקרר
אחרי נתוני האינפלציה שהפתיעו כלפי מעלה והזינוק של מחיר הנפט ל-110 דולר לחבית, היה סביר להניח שהתשואות על האג"ח בארה"ב ימשיכו לטפס בלי להסתכל לאחור. בפועל, התשואה לעשר שנים ירדה לרמה של 5.1%, לאחר שבמהלך השבוע נגעה כבר ב-5.32%. כדי להבין למה התשואות לא המשיכו לטפס, צריך אולי להבין מה היו הגורמים העיקריים שהובילו את העלייה בתשואות קודם לכן. ארבעה מודלים שונים של הפד מחלקים את התשואה לעשר שנים לשני רכיבים, הראשון הוא ציפיות הריבית העתידיות (שמכילות בתוכן כמובן ציפיות לגורמים שונים, מהאינפלציה, דרך הצמיחה ועד הסיכונים בשוק המניות) והשני הוא הפרמיה שמשקיעים דורשים על החזקת אג"ח ארוכות לעומת קצרות. בכל המודלים של הפד החלק הגדול יותר של העלייה מתחילת ספטמבר נבע מהרכיב הראשון. במודל של הפד של ניו יורק ציפיות הריבית הוסיפו כ-21 נ"ב לעומת 14 נ"ב בפרמיית המח"מ. במודל של הפד של סן פרנסיסקו לעומת זאת, פרמיית המח"מ כמעט לא זזה ועלתה בנ"ב אחת בלבד, לעומת 26 נ"ב בציפיות (המודלים נאמדו בימים שונים).
במילים אחרות, כפי שרשמנו בשבועות האחרונים, הסביבה הפיסקאלית היא חלק מעליית התשואות אבל ממש לא עיקרה. שני הסיפורים המשמעותיים ביותר היו הדחיקה החוצה של השוק הממשלתי על ידי ההנפקות והצפי להנפקות בהיקף גבוה של ההייפרסקיילרים (מה שלא נכנס למודלים של הפד) והצפי לריבית ניטרלית גבוהה הרבה יותר על רקע הבינה המלאכותית והגידול בפריון. מן הסתם, אף אחד מהגורמים האלו לא השתנה במהלך השבוע האחרון אבל גורם חדש-ישן נכנס לתמונה והוא רוטציה בין נכסי סיכון (מניות) ונכסים בטוחים (אג"ח). אם בעבר היינו רגילים לכך שהמשקיעים עוברים משוק המניות לשוק האג"ח כשתמחור הסיכונים גבר, מתוך הערכה שהפד יקל את המדיניות שלו אם יהיו ירידות בשוק המניות הרי שבשנים האחרונות, על רקע האינפלציה, התפיסה הזו השתנתה. אבל ההבנה שהצמיחה הכלכלית, שוק המניות והריבית הריאלית תלויים כולם במהפכת ה-AI החזירו את התפיסה הזו למיינסטרים.
נקודה זו הופכת את השאלה אם עדיף להחזיק את האג"ח של ענקיות הטכנולוגיה על פני אג"ח ממשלתיות לאפילו מעניינת יותר. בתרחיש שבו הציפיות להאטה בהשקעות ה-AI יגברו ושוק המניות יגיב בהתאם, גם ציפיות הצמיחה יאטו, ההערכה לריבית הארוכה תרד וההסתברות שהפד ימשיך להעלות ריבית תקטן. לכן, גם אם הסיכון של ההייפרסקיילרים יגדל, ומרווחי האשראי באג"ח שלהם יתרחבו, חלק ניכר מהפתיחה עשוי להגיע דרך ירידת תשואות בשוק הממשלתי ולא דרך עליית תשואות בשוק הקונצרני. בתרחיש ההפוך, אם הבום יימשך, הריבית הניטרלית והציפיות לריבית יטפסו והאג"ח הממשלתית תיפגע, בעוד שמרווחי האשראי של ענקיות הטכנולוגיה צפויים להצטמצם ולרכך את עליית התשואה הכוללת. במילים אחרות, האג"ח של ענקיות הטכנולוגיה מאפשרות גידור מסוים לשני התרחישים, בעוד שהאג"ח הממשלתית היא הימור ישיר על כך שהבום יתפוגג. כמובן, בתרחיש של פגיעה מהותית בהייפרסקיילרים, אם בגלל התפתחות מהירה של תחרות ואם בגלל עיכוב בתחזיות ההכנסות עקב הטמעה איטית, לא בטוח שהגידור החלקי הזה יספיק כדי לייצר עדיפות לצד הקונצרני.