מערכת FUNDER


22/10/2026

 סקירת בורסות יומית / קרדיט: אילוסטרציה – AI
תל-אביב
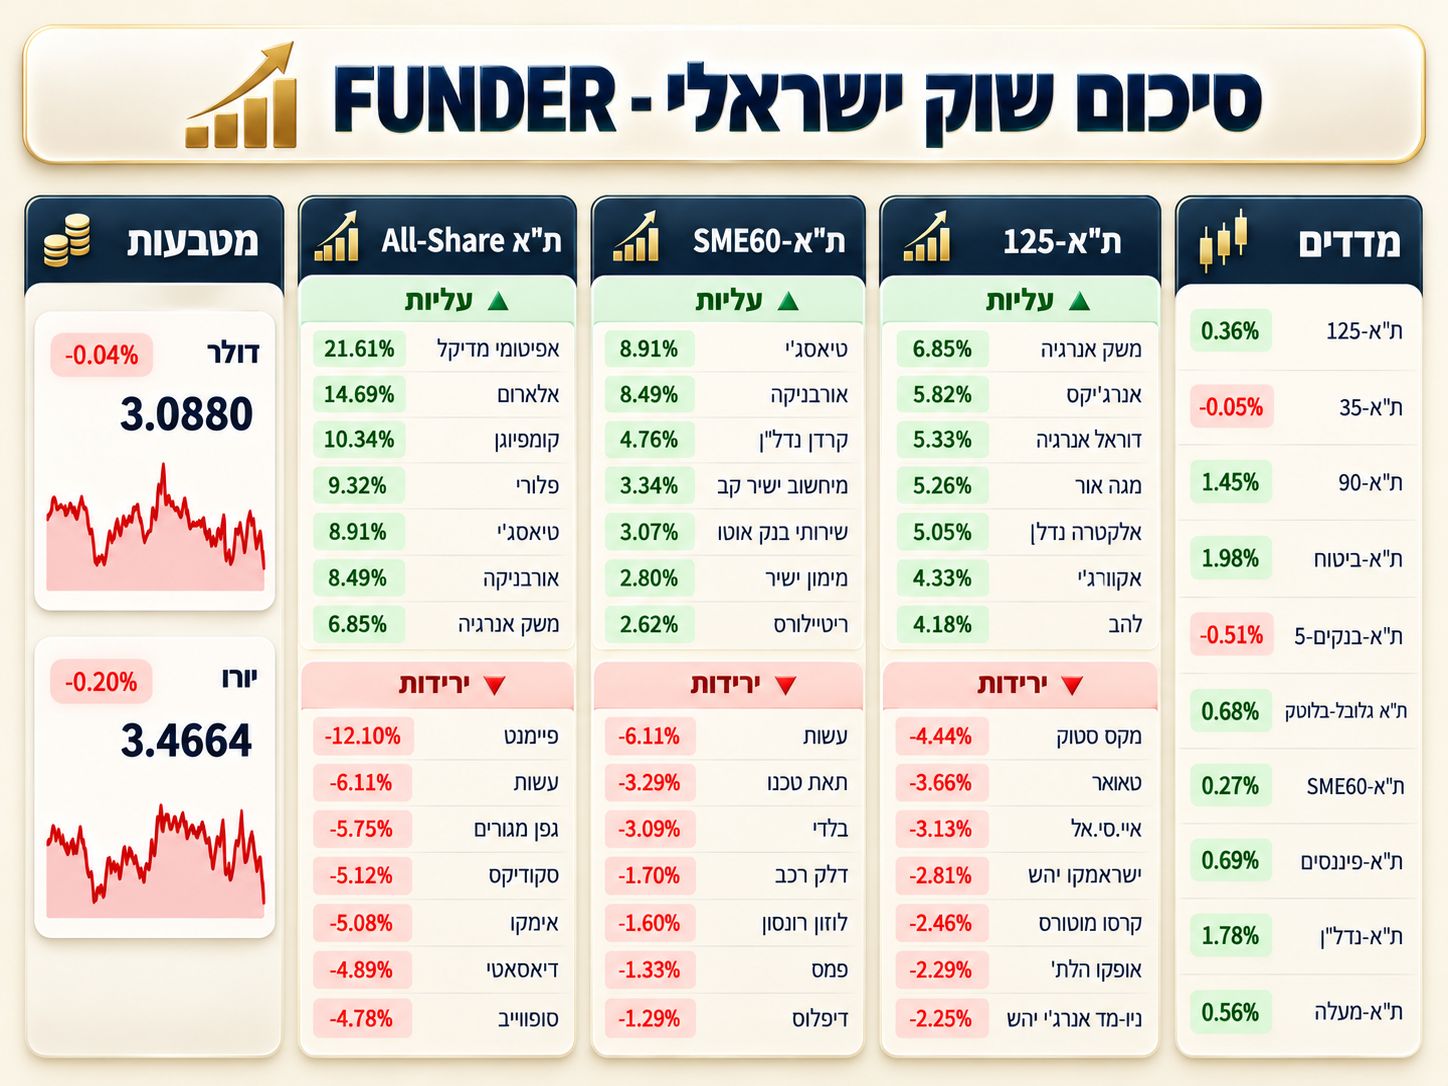
בשוק המקומי ראינו את היום כך: ת״א-125 עלה ב־0.36%, בעוד ת״א-35 ירד ב־0.05%. מנגד, ת״א-90 התחזק ב־1.45%, והוביל בבירור ביחס לשני המדדים הרחבים האחרים. הפער מלמד שמוקד העליות נמצא במניות הביניים, אולם העלייה המתונה של ת״א-SME60, בשיעור 0.27%, מראה שהעוצמה לא הייתה אחידה בכל קבוצות הגודל. ברמה הענפית בלט ת״א-ביטוח, שעלה ב־1.98%, ואחריו ת״א-נדל״ן עם 1.78%. לעומתם, ת״א-בנקים-5 ירד ב־0.51%, אף שת״א-פיננסים התקדם ב־0.69%.
השילוב מתיישב עם תמונה שבה העליות בחלקים אחרים של ענף הפיננסים פיצו על חולשת הבנקים. ת״א גלובל-בלוטק הוסיף 0.68%, ות״א-מעלה עלה ב־0.56%. בקרב המניות העולות בת״א-125 הובילה משק אנרגיה עם 6.85%, ואחריה אנרג׳יקס עם 5.82%, דוראל אנרגיה עם 5.33% ומגה אור עם 5.26%. ריכוז מניות האנרגיה בצמרת הדירוג בולט, לצד נוכחות הנדל״ן, אך הרשימה אינה מספיקה למדידת תרומתן הכוללת למדד.
מנגד, מקס סטוק ירדה ב־4.44%, טאואר איבדה 3.66%, איי סי אל נסוגה ב־3.13%, וישראל קנדה יהש ירדה ב־2.81%. בדירוג ת״א All-Share נרשמו תנודות חדות יותר: אפיטומי מדיקל זינקה ב־21.61%, אלארום עלתה ב־14.69%, קומפיוגן הוסיפה 10.34%, ופלורי התחזקה ב־9.32%. בצד השלילי בלטו פיימנט עם ירידה של 12.10%, עשות עם 6.11%, גפן מגורים עם 5.75% וסקודיקס עם 5.12%. הפערים מדגישים שהכיוון החיובי במדדים התקיים לצד הפסדים משמעותיים במניות מסוימות. במט״ח, הדולר ירד ב־0.04% לשער 3.0880 שקלים, והיורו נחלש ב־0.20% לשער 3.4664 שקלים.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
ארה"ב
נתוני מלאי הנפט הגולמי בארצות הברית (Crude Oil Inventories), שפורסמו ביום רביעי, 21-10-2026, מצביעים על ירידה משמעותית במלאים, מעבר לתחזיות המוקדמות של האנליסטים. המלאים התכווצו ב-3.1 מיליון חביות, לעומת צפי לירידה מתונה של 0.1 מיליון חביות בלבד. מדובר בפער של 3 מיליון חביות ביחס לתחזית, המהווה הפתעה שעשויה לתמוך במחירי הנפט בשווקים הבינלאומיים. עם זאת, בהשוואה לנתון הקודם, שבו נרשמה ירידה חדה במיוחד של 8.6 מיליון חביות, ניתן לזהות התמתנות משמעותית בקצב צמצום המלאים.
השילוב בין שני הנתונים מעניין במיוחד: מצד אחד, הירידה הגבוהה מהצפוי מצביעה על מאזן הדוק יותר בין ההיצע לביקוש מכפי שהעריכו האנליסטים, ומצד שני, ההתמתנות ביחס לשבוע הקודם עשויה להעיד שהלחץ על המלאים נחלש במידה מסוימת. חשוב לזכור ששינויים במלאי הנפט אינם משקפים בהכרח את הביקוש בלבד, אלא מושפעים גם מקצב היבוא, מהייצור המקומי, מפעילות בתי הזיקוק ומהיקף היצוא האמריקאי. מבחינת שוקי האנרגיה, הנתון הנוכחי עשוי לחזק את מחירי הנפט בטווח הקצר, במיוחד אם המשקיעים יפרשו אותו כסימן להמשך הצמצום בהיצע הזמין.
מנגד, העובדה שהירידה במלאים הייתה קטנה משמעותית מזו שנרשמה בשבוע הקודם עשויה למתן את ההתלהבות. גם להתפתחויות הכלכליות הגלובליות, ובעיקר לציפיות לגבי הביקוש מצד ארצות הברית וסין, תהיה השפעה על תגובת המחירים. בסיכומו של דבר, מדובר בנתון חיובי יחסית מבחינת מחירי הנפט, אך עדיין לא כזה שמאפשר לקבוע כי מתפתחת מגמת מחסור מתמשכת.
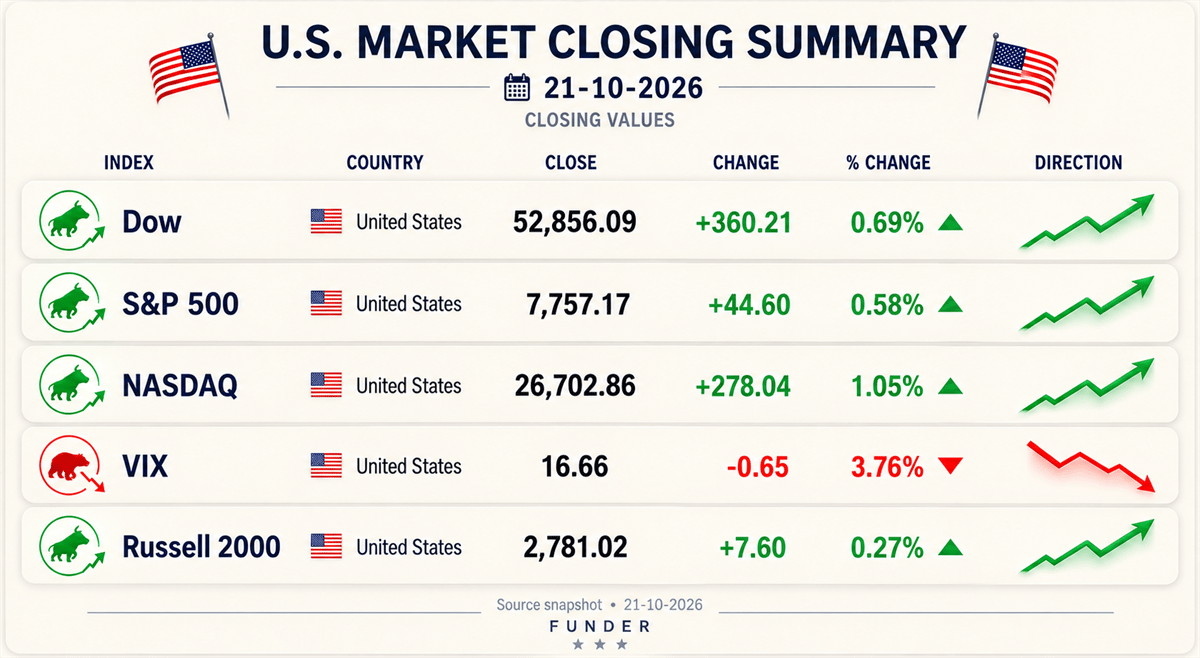
ומה קרה בשוקים עצמם? יום המסחר בוול סטריט הציג תמונה חיובית למדי, כאשר המדדים המרכזיים מתקדמים, התנודתיות נחלשת, ומניות הטכנולוגיה ממשיכות להפגין עדיפות יחסית. מדד Dow עלה ב-0.69%, תוספת של 360.21 נקודות, לרמה של 52,856.09 נקודות, בעוד S&P 500 התחזק ב-0.58% לרמה של 7,757.17 נקודות. NASDAQ הוביל את המדדים הגדולים עם עלייה של 1.05%, לרמה של 26,702.86 נקודות, ואילו Russell 2000 הסתפק בעלייה מתונה של 0.27%, לרמה של 2,781.02 נקודות.
הפער הזה מלמד שהעוצמה מתרכזת עדיין בעיקר בחברות הגדולות, ולא בהכרח מתפזרת באופן אחיד לכל רוחב השוק. חיזוק למסקנה זו מתקבל מהתנהגות תעודות הסל: SMH, המייצגת את ענף השבבים, זינקה ב-1.86% לרמה של 556.53, בעוד MAGS, המרכזת את ענקיות הטכנולוגיה, התקדמה ב-0.93% לרמה של 72.87. לעומתן, RSP, המעניקה משקל שווה למניות S&P 500, עלתה ב-0.34% בלבד לרמה של 216.59. מדובר באיתות לכך שהחברות בעלות שווי השוק הגדול ממשיכות להוביל את העליות.
במקביל, מדד VIX ירד ב-3.76% לרמה של 16.66, נתון המצביע על ירידה בתמחור התנודתיות הצפויה ועל שיפור מסוים בסנטימנט. בשוק האג"ח נרשמו עליות מתונות ב-HYG, שהתחזקה ב-0.18% לרמה של 76.97, וב-TLT, שעלתה ב-0.14% לרמה של 80.24. מנגד, US10Y עלתה ב-0.20% לרמה של 5.121, נתון המחייב זהירות בהערכת סביבת הריביות. מדד הדולר DXY נחלש קלות ב-0.03% לרמה של 101.702, בעוד GLD התחזקה ב-0.34% לרמה של 378.93, ו-UKOIL עלה ב-0.67% לרמה של 109.820. גם BTCUSD בלט בעלייה של 1.88% לרמה של 84,505, התואמת את האווירה החיובית בנכסי הסיכון.
בסיכומו של דבר, השוק מציג נטייה חיובית ברורה, אבל העלייה המוגבלת יחסית ב-RSPוב-Russell 2000 מצביעה על השתתפות פחות מרשימה מחוץ לקבוצת המניות המובילות. הרחבת העליות למגזרים נוספים תהיה חשובה כדי לבסס מהלך שורי יציב ובריא יותר.
קרדיט: אילוסטרצית AI של נתונים ממערכת TradingView
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
קרנות הנאמנות המקומיות
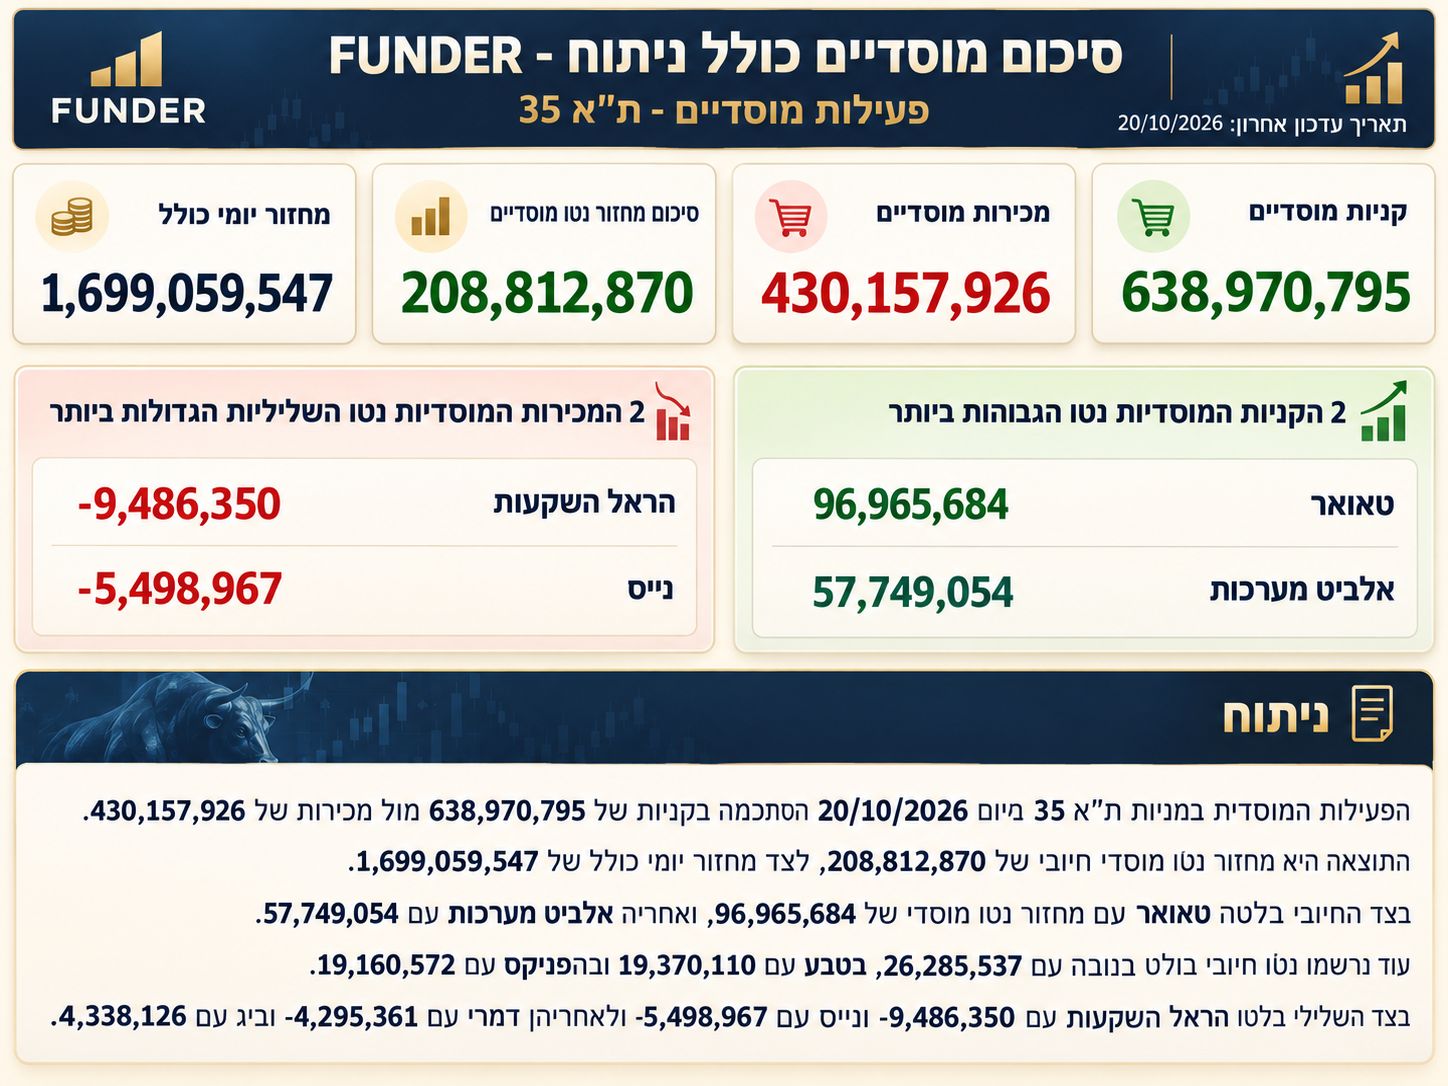
נתוני הקרנות ל־21-10-2026 מציגים התאוששות בקרנות ת״א 90 הממונפות, לצד הפסדים משמעותיים מתחילת השנה. איילון אקסטרים ת״א 90 פי 3 עלתה ב־4.46% ביום וב־7.03% בחודש; מיטב ת״א 90 פי 3 עלתה ב־4.33% וב־6.82%, בהתאמה; וברק אולטרה ת״א 90 פי 3 הוסיפה 4.29% ביום ו־6.60% בחודש. למרות ההובלה בשני הטווחים הקצרים, מתחילת השנה מיטב ת״א 90 פי 3 מציגה -20.78%, ברק אולטרה ת״א 90 פי 3 מציגה -20.64%, ואיילון אקסטרים ת״א 90 פי 3 מציגה -20.06%.
הפער ממחיש שעלייה חדה בטווח הקצר אינה מוחקת בהכרח הפסד מצטבר. מנגד, קרנות הביטוח מובילות בדירוג מתחילת השנה: איילון מניות ביטוח עם 49.12%, מחקה ת״א - ביטוח MTF עם 48.26%, והראל מחקה ת״א-ביטוח עם 48.25%. הקרבה בין שתי האחרונות בולטת, בעוד איילון מניות ביטוח שומרת על יתרון. בצד היורדות היומיות נמצאות ברק אולטרה בנקים פי 3 עם -1.56%, מיטב בנקים פי 3 עם -1.55%, ואיילון אקסטרים בנקים פי 3 עם -1.43%, בניגוד לעליות בקרנות ת״א 90.
בדירוג החודשי השלילי מופיעות אקורד מניות עם -5.30%, דולפין תיק השקעות גמיש עם -5.09%, ואושן יצירה תיק מניות עם -4.81%. התמונה מדגישה הבדלים בין חשיפות ובין תקופות המדידה. עם זאת, מדובר בדירוגי תשואות נבחרים, ללא נתוני גיוסים ופדיונות, ולכן אין להסיק מהם על תנועת כספי המשקיעים או על ביצועי כלל הקרנות בשוק באותה תקופה.
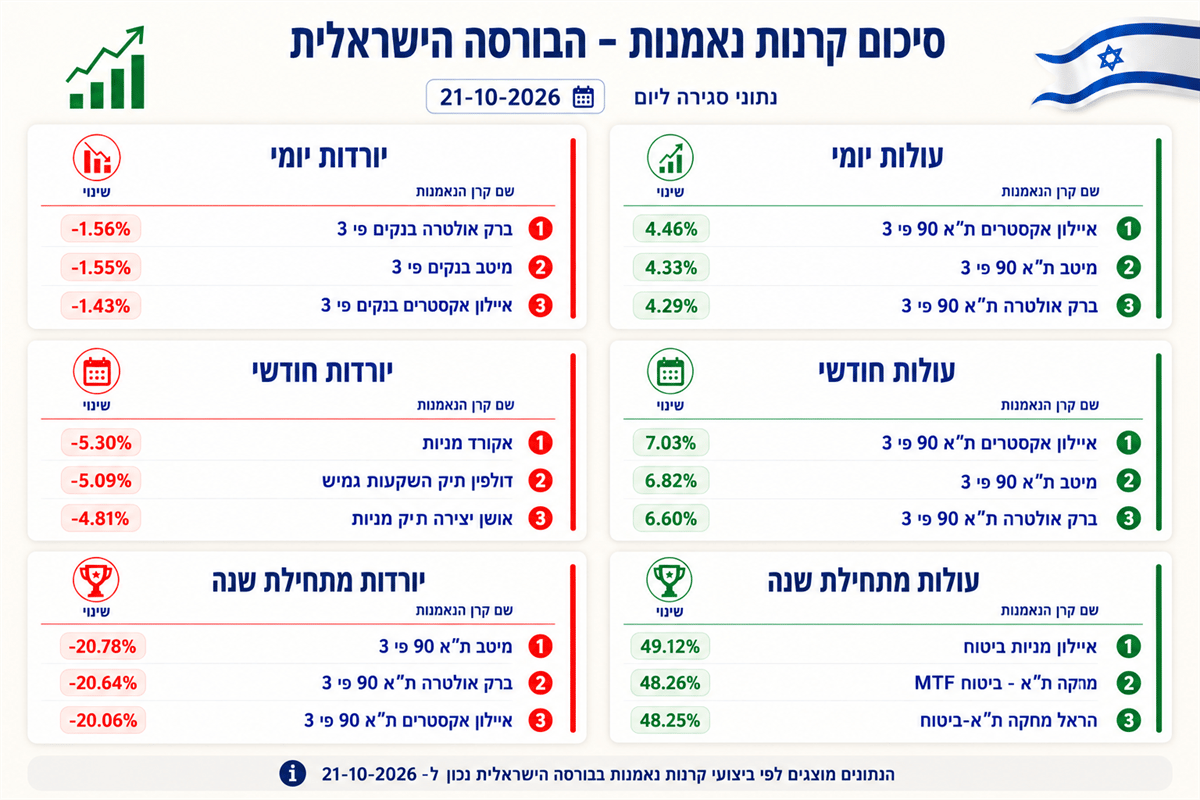
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]