יוני פנינג, אסטרטג ראשי חדר עסקאות, מזרחי־טפחות


25/10/2026

 סקירת מזרחי טפחות / קרדיט: אילוסטרציה – AI
תמצית
על אף הודעת הריבית הניצית לכשעצמה, והסתברות של כ-20% להורדה שתומחרה לקראתה, עקום התשואות המקומי מסתמן כיציב מאוד, ועקבי בהורדת הריבית שהוא עדיין מתמחר במידת מה, אל מול עקומי תשואות שעולים בצורה חדה, במערב, ולמרות העלייה השבועית במחירי הברנט.
לקראת פרסום נתוני התוצר לרבעון השלישי, בעוד כשלושה שבועות, רמות הפעילות המקומית, מאידך, ממשיכות להצביע על קצב צמיחה של מעט מעל למגמה ארוכת הטווח, על פי המדד לפעילות המשק של בנק ישראל. וגם השימוש המקומי בכ. אשראי מצביע על קצב דומה, במהלך הרבעון.
בארה"ב, בעוד שמוקדם עדיין לברך על המוגמר, ניכר שההשפעה הצולבת של ה-Capex ב-AI, יחד עם עליית הביקושים לקראת ה-Midterms ועליית מחירי האנרגיה מראה סימני מיצוי. זה בא לידי ביטוי גם בצד ההיצע, על פי מדדי מנהלי רכש ראשוניים לאוק', וגם בצד הביקוש, על פי הסנטימנט הצרכני של אונ' מישיגן. ועדיין, צריך לציין שמבחינת הצרכן יש פה השפעה רוחבית גם מכיוון ההוצאות של סעיפי האנרגיה, וגם מבחינת השפעת הריביות ברכישות מוצרים בני קיימא.
האינדיקציות משוק הדיור מצביעות על האטה גם בהתחלות הבנייה וגם בעסקאות למכירת דירות. ועדיין, נראה שבשלב הזה, יותר מאשר התבססות של מיתון לכשעצמו, יש פה המתנה בתקווה שהעננה הנוכחית תתפזר במהרה.
בינתיים, עליית התשואות בארה"ב מתחילה להיתרגם לעליית מפלס הסיכון. בצרפת ובאיטליה זה מביא לרמות לא בהכרח חריגות לכשעצמן. אבל כן כאלה שיחייבו כנראה התאמה פיסקלית, בקרוב. באגרות הסיכון הגבוה בארה"ב, סביר שגם התמשכות המצב הנוכחי לכשעצמה תביא לעצמה לחוסר יציבות בשוק האשראי, בהמשך.
בבריטניה, השפעת האנרגיה, מביאה לתרומה של כאחוז למדד הכולל. לפחות בראייה שנתית, זה סדר גודל של שני שליש משיא ההשפעה של משבר האנרגיה של 22'. ומנגד, רוב יתרת האינפלציה מגיעה מענפי השירותים, בדומה למצב הכללי בעולם המערבי.
מאקרו
ישראל: בהינתן חוסר הוודאות של לפני הבחירות, העקום המקומי מתברר כיציב באופן ראוי לציון. הותרת הריבית ללא שינוי הייתה צפויה ברובה. ועדיין, תומחרו בשוק כ-20% להורדה שיצאו מהחישוב הפעם. גם ההודעה עצמה נתפסה כניצית יחסית. ועל רקע זה, השוק נמנע מ-"גלגול" אותה הסתברות של כ-20% להודעות הקרובות, ונותר כעת על הסתברות של כ-40% להורדה בהודעה בעוד חודש, ועוד כ-20% לזו שאחריה בינואר.
ומנגד, ה-Selloff בטרייד ה-Capex של ה-AI, לקראת סוף השבוע, הביא כמובן להתמתנות בתשואות הארוכות בארה"ב. בשעות המקבילות לשישי עד שישי בשעות המסחר המקומיות, זה מסתכם לירידת תשואה של כ-9.5 נ"ב באג"ח האמריקאי ל-10 שנים. ומאידך, התגובה לזה נראית מוגבלת מאוד בעקום המקומי, כאשר ה-1035 המקומי איבד כ-4 נ"ב של תשואה, במהלך הזמן הזה.
במפגש בין אלה, כולל המשך ההתקדמות במורד מועדי הריביות הצפויים, הציפיות לסביבות עוד עשרה חודשים מתחילות לתמחר הסתברות מסוימת להעלאת ריבית מקומית. ונצפה שפרשנות השוק תתבסס על אחד משני הסיפורים הדיי שונים האלה, לפי תוצאות הבחירות השבוע והשלכותיהן.
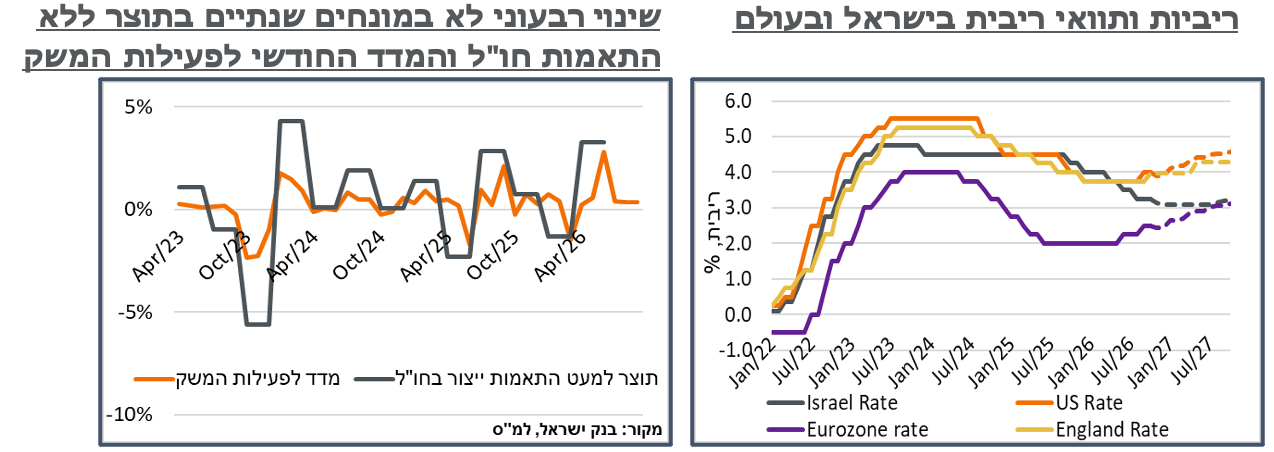
לקראת פרסום נתוני התוצר לרבעון השלישי, בעוד כשלושה שבועות, האינדיקציות לפעילות המקומית ממשיכות להיות חיוביות, אם כי באופן מוגבל. המדד החודשי לפעילות המשק של בנק ישראל עלה בחודש ספט' בכ-0.34%, בדומה לקצב העלייה בחודשים האחרונים. המדד משקף את הצמיחה החודשית הממוצעת בין יולי לספט', קרי, במהלך הרבעון השלישי - קצב של קרוב ל-4.1%, במונחים שנתיים.
המדד נתמך החודש בעיקר על ידי סעיף "מדדים פיננסיים," עם תוספת של כ-0.04% מהכיוון הזה. ומבין תתי הסעיפים של הקטגוריה, נעריך שעיקר התרומה הייתה מכיוון מחירי הנפט. קרי, האופטימיות שיש פה היא מושפעת צד היצע, ברמה מסוימת. אבל גם מדדי פעילות ליבתיים יותר נראים חיוביים, עם תרומה של כ-0.03% למדד הכולל ממדדי הייצוא, על רקע העליות האחרונות גם בסחורות, ועוד כ-0.01% ב-"מדדים ענפיים" ותרומה דומה מהרכישות בכ. אשראי.
נתוני כ. האשראי עצמם, המפורסמים על ידי בנק ישראל, עקביים עם האופטימיות המאופקת של המדד המשקי, עם גידול של קרוב ל-4% ברכישות, במהלך הרבעון השלישי, לאחר גידול של קרוב ל-6%, במהלך הרבעון השני, על רקע היציאה מ-"שאגת הארי." הצמיחה באוק' מצביעה על ירידה משמעותית, באופן יחסי, בשלב זה. ועדיין, לאור התנודתיות בסדרה הזו, לא נסיק מזה על האטה בהמשך.
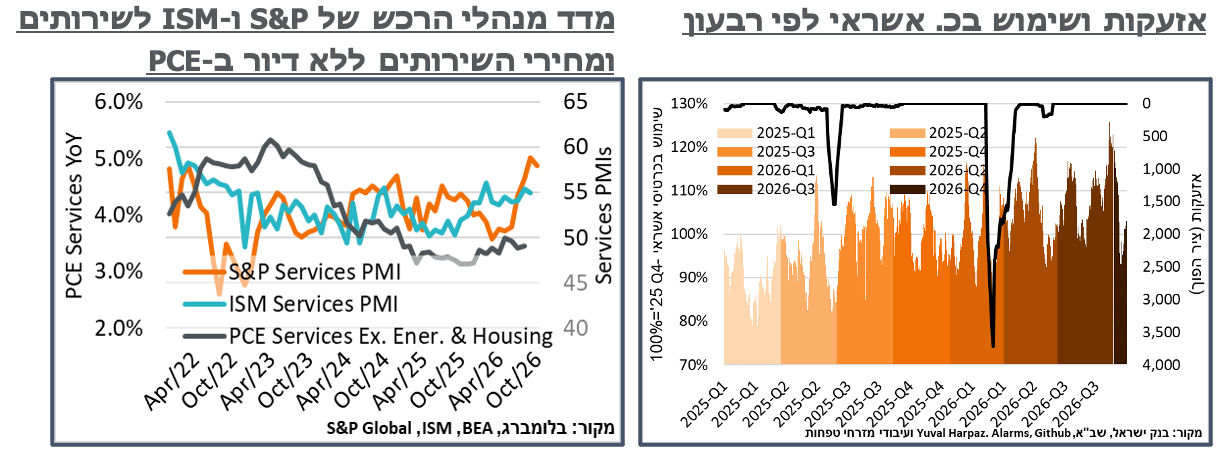
ארה"ב: לאחר עליות חריגות בסנטימנט הפעילות העסקי, בחודשים האחרונים, על רקע עליות מחירי הסחורות והאנרגיה, בתדלוק ה-AI, וכמובן לקראת ה-Midterms, צד ההיצע האמריקאי מתחיל להראות סימני רוויה מהאופטימיות.
האינדיקציות הראשוניות למדדי מנהלי הרכש של S&P, בפרט, מתמתנות מרמה של 58.4 נק' בספט' ל-57.6. הירידה, ככלל, מיוחסת למגזר השירותים, מרמה של 58.8 נק', ל-57.9, בעוד שענפי התעשייה אף רשמו עלייה קלה, מ-55.9 ל-56.0.
S&P העריכה שנתוני המדד עקביים עם קצב צמיחת תוצר של כ-5%, במונחים שנתיים בשלב הנוכחי, בהמשך לציפיות לצמיחה של כ-4%, במהלך הרבעון השלישי.
מאידך, צוין כי לחצי המחירים ממשיכים לייצר חשש משמעותי מבחינת העסקים, בדגש על עליית מחירי הנפט, והתמסורת של זו אל הכלכלה. ועל אלה מתווספים החמרות בצווארי בקבוק בשרשראות האספקה, מה שהביא לגידול בצבר ההזמנות. נעיר כי בעוד שזה מביא ללחצים במחירים, גם ברכש וגם במכר, הרמות הנוכחיות נמוכות עדיין משמעותית מאלה של 22'. ויתרה מזאת, הן נעדרות אף יותר מהאינדיקציות במדדי המחירים, בדגש על אלה של הצרכן.
בדומה לאינדיקציות בצד ההיצע, גם צד הביקוש מצביע על מיצוי ההשפעות של החודשים האחרונים. מדד אמון הצרכנים של אונ' מישיגן רשם התאוששות משמעותית על פי הקריאה הסופית לאוק', על פי נתונים נוספים, בין ה-6 ל-19 בחודש, עם עלייה של כ-1.3 נק', לרמת 48.0 – דומה לרמה בספט'. נוסיף, בהקשר הזה כי למרות שמחירי הדלק היו גבוהים במהלך הימים הנוספים של החודש, כן נרשמה ירידה דיי עקבית מסביבות 4.5$ לגלון, עם תחילת הדגימה למדד החודש, בשלהי ספט', עד לכדי סביבת 4.3$ נוכחיים.
למרות התמונה היציבה יחסית במחירי האנרגיה, הסעיף השוטף במדד המשיך להידרדר החודש, לרמה של 46.7 נק' – שפל מאז מאי. על פי אונ' מישיגן, הירידה בסעיף נבעה כולה מסעיפי תנאי הרכש של מוצרים בני קיימא, עם נפילה של 18%, על בסיס ריביות גבוהות יותר וחששות מוגברים ליכולת המימון של רכישות כאלה.
ציפיות האינפלציה, בינתיים, ממשיכות לעלות, אם כי באופן מתון. הציפיות לשנה עלו בכ-0.1%, במהלך החודש, מרמה של 4.6% ל-4.7%. הרמה הנוכחית צוינה כגבוהה משמעותית מכ-3.4% שנצפתה בפברואר, לפני תחילת העימות מול איראן. הציפיות הארוכות עלו גם הן בכ-0.1%, מ-3.4% ל-3.5%.
לקראת ה-Midterms, האונ' ציינה כי עיקר החששות ממחירי דלק מרוכזים אצל מצביעים רפובליקנים, עם 50% מאלה בקרב הרפובליקנים, לעומת פחות מ-20% מהדמוקרטים. עם מה שמתואם כנראה גם עם השפעה אצל כמה מדינות מפתח, רוב החששות עלו בקרב משיבים בשליש התחתון של אחזקות במניות, עד כדי כאלה ללא תיק מניות כלל.
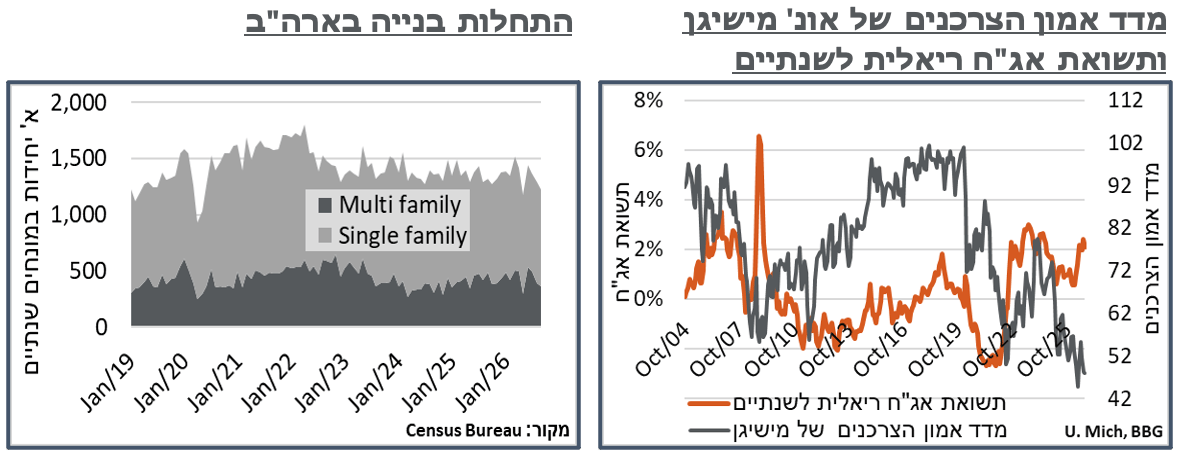
נתונים משוק הבינוי בארה"ב, אשר פורסמו בתחילת השבוע שעבר, מצביעים על היחלשות ראויה לציון אל תוך ספט'. על פי ה-Census Bureau, מס' התחלות הבנייה נפל לרמה של 1,221 א', במהלך החודש – שפל מאז מאי. וזולת זה, שפל מאז הקורונה. בדומה לאינדיקציות בצד הצרכני, ניכר כי גם כאן הרבה מהפסימיות נובעת מהשפעות הריבית. אבל לא רק מהיכולת המימונית, גרידא, כאשר התחלות הבנייה של המולטי פמילי ירדו בקרוב ל-7%, במהלך החודש, בדרך לירידה שנתית של קרוב ל-25%, לעומת ירידה חודשית של כ-4.6% בחד משפחתיים. בינתיים, ניכר שהשיהוי נתפס כזמני בינתיים, כאשר צבר ההיתרים ירד בכ-0.2% מתונים הרבה יותר, ל-1.4 מיליון, במהלך החודש.
נעיר כי המהלך מבטא כנראה באופן חלקי בלבד את השפעת הריבית על המשכנתאות. על פי נתוני Bankrate, הריבית על מסלול המשכנתא הפופולרי ל-30 שנה עלתה מסביבת 6.7%, בתחילת החודש, לאזור 7.2%, בסופו, בדרך לשיא של כ-7.5%, בתחילת אוק', על רקע התשואות הגבוהות.
עוד על השפעת הריביות, ה-NAAR דיווחה על ירידה חודשית משמעותית של 7.3% במספר העסקאות למכירה שנסגרו במהלך החודש, בדרך לירידה שנתית של 12.6%.
אירופה: כמו בסבבי עליית תשואות קודמים, גם הפעם, העלייה בליבה מביאה לתגובה חריפה יותר בקצוות. בצרפת, על רקע המהומות בערים, גירעון של כ-5.4% תוצר, ויחס חוב/תוצר של כ-120%, ועל זה קיטוב פוליטי המעלה תהיות באשר ליכולת לנהל מדיניות פיסקלית יציבה יותר, חלקי העקום הקצרים רשמו עלייה מתונה של כ-20 נ"ב במהלך השבוע, לשיא של 3.85%. ועדיין, אלה מהווים מרווח ניכר, של כ-80 נ"ב מעל האג"ח הגרמני המקביל.
בטווחים הארוכים יותר, ניכר לחץ גבוה יותר, עם עלייה למרווח של קרוב ל-1.67% מול הבנצ'מרק הגרמני, לקראת סוף השבוע. וגם זה לאחר אשרור דירוג חוב של Aa3 על ידי Moody’s. במקביל, באיטליה, המרווח עלה לכ-1.22% מעל האג"ח הגרמני המקביל – נמוך מהשיא של השנים האחרונות. ועדיין, גבוה בראייה היסטורית.
גם בארה"ב, עליית התשואות מביאה ללחצים מוגברים באג"ח בדירוג נמוך, כאשר אגרות בדירוג CCC עברו להיסחר במרווח של כ-11.3% מעל לאג"ח האמריקאי, עלייה ממרווח של כ-10% בתחילת החודש, ומסביבת 6%, בפברואר, לפי העימות מול איראן. הרמות הנוכחיות במרווח דומות לרמות השיא במהלך 2022. אבל נמוכות, עדיין, מסביבת 25%, שנרשמה במהלך משבר ה-Subprime, ב-08'-09'.
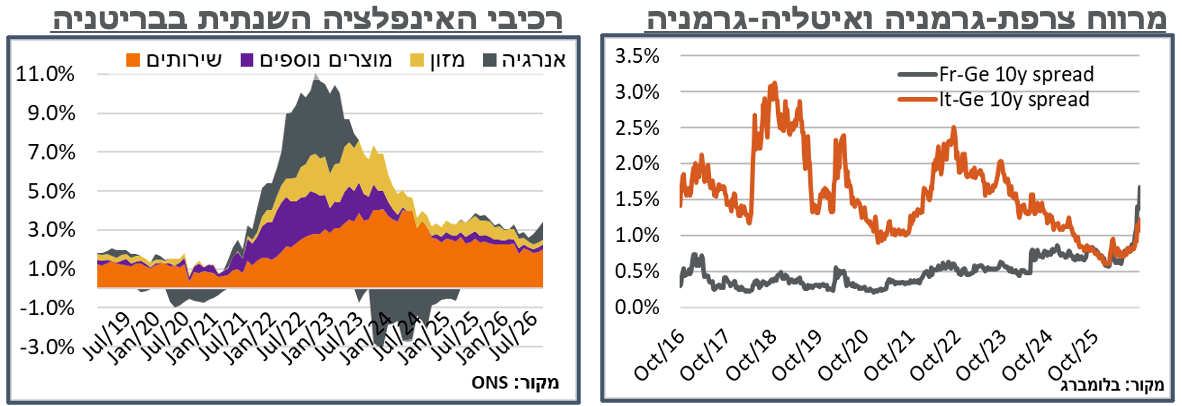
בריטניה: בדומה לארה"ב וה-Eurozone, גם בבריטניה ניכר שעליית מחירי האנרגיה נותרת מוגבלת לגזרתה, ואינה מביאה לגל אינפלציוני רוחבי. למרות השפעת מחירי האנרגיה, המדד כולו עלה בבריטניה בכ-0.4% במהלך ספט' – גבוה במקצת מקונצנזוס ציפיות לעלייה של 0.3%. ועדיין, זה מביא את האינפלציה השנתית במדינה לרמה של 3.5%, שעשויה אולי לסמן את השיא במהלך הגל הנוכחי, או לפחות רמה קרובה אליו. אינפלציית הליבה טיפסה מסביבת 2.6% ל-2.8%, נמוכים משמעותית לדוג' משיא של כ-7.0%, שאליו הגענו במהלך שיא האינפלציה של 2023.
מבחינת ההרכב, ספציפית, סעיפי האנרגיה במדד עלו בכ-6.0% במהלך החודש, לאחר עלייה של כ-7.0%, בחודש שעבר, בדרך לעלייה של כ-32%, במהלך השנה האחרונה – זה לא רחוק מהשיא של 22', כאשר הסעיף הזה הצביע על עלייה של כ-45%. העלייה הנוכחית מביאה לתרומה של קרוב לאחוז באינפלציה הכוללת.
זולת זה, האינפלציה הנותרת מגיעה ברובה מסעיפי השירותים, עם עליות חודשיות מתונות יחסית, עדיין, ועלייה שנתית של כ-5.0% בענפי החינוך, כ-4.6% בבריאות, 4.4% במזון מחוץ לבית וכ-4.2% בשכירות.
למרות אינפלציית השירותים האמורה, הנתונים מתפרסמים על רקע שוק תעסוקה הדוק, עם דיווח מוקדם יותר במהלך השבוע על ירידה של כ-0.2% בשיעור האבטלה, מרמה של 4.9% ל-4.7%, מחד. ומאידך, קצב עליית שכר שנתית שאף התמתן מכ-3.9% ל-3.7%.