יוני פנינג, אסטרטג ראשי חדר עסקאות, מזרחי־טפחות


01/11/2026

 הנתונים המרכזיים בשווקים השבוע / קרדיט: אילוסטרציה – AI
תמצית
בדומה ל-CPI, גם ה-PCE בארה"ב הצביע על עלייה מתונה יחסית באינפלציה הכללית, וכזו שמרוכזת באנרגיה ישירות, או במחירי שירותי התחבורה עתירי האנרגיה. אדרבא, הזינוק במחירי הסולר נעדר באופן בולט מאוד ממוצרי ה-FMCG עתירי עלויות התובלה, והמזון בפרט.
במאזנו של הצרכן, ההוצאה הפרטית ממשיכה לעקוב בצורה הדוקה יחסית אחרי המחירים. ובשלב הזה, היא נעדרת עדיין ברובה בין התאמה צרכנית למציאות הנוכחית. מחד, ההכנסות מצביעות על התמתנות בדיבידנדים שמקבלים משקי הבית, על רקע Capex ה-AI, ומאידך, על עלייה בתקבולי הריבית, מאותה הסיבה.
נתוני התוצר, במקביל, הצביעו על צמיחה מרשימה ברבעון השלישי, שוב בעיקר מאותה הסיבה. יחס ההשקעות מהתוצר מגיע גם הוא לשיאים היסטוריים. ועולה השאלה איך בדיוק זה יסתדר עם תוכניות ה-Capex של הפעילות בענף, אשר צפויות עוד לגדול.
בישראל, תכנית הגיוס של האוצר שומרת על קצב שבועי קבוע, במהלך נוב. ומאידך, ניכרות התאמות מסוימות לאור הביקושים הגבוהים לצמודים בעיקר. מאידך, גם בנק ישראל מצמצם את ההנפקות נטו, במה שעשוי להערכתנו להביא לסגירה של ה-ASW הרחבים יחסית, בשלב הזה.
ייצוא השירותים המקומי מתרחב מעט במונחים מנוכי עונתיות, באוג', בעיקר בעקבות ההייטק. ומאידך, על רקע הייבוא המשמעותי, נצפה לגירעון במאזן הסחורות והשירותים, ברבעון השלישי.
הבנקים המרכזיים בעולם המערבי נמנעים ברובם מהעלאות ריבית בתגובה לעלייה המחודשת במחירי הנפט, על רקע התמסורת המתונה של זו למחירים, ומתוך רצון לראות לאן הדברים יתפתחו.
מאקרו
ארה"ב: מדד המחירים של ה-PCE הוסיף 0.49%, חודשית בספט'. העלייה תאמה את הקונצנזוס. והיא מתונה משהו ביחס ל-CPI של כ-0.6%, כזכור, ו-PPI של 1.3%. שנתית, זה שם את האינפלציה במדד על רמה של 3.65%, שיא של ארבעה חודשים.
סעיפי האנרגיה היו כמובן הגורם המהותי יותר החודש. מחירי הבנזין בתחנה, נזכיר, נעו סביב ממוצע של כ-4.3$ לגלון, במהלך החודש, עלייה של קרוב ל-6%, מאוגוסט. ועל רקע זה, קטגורית האנרגיה כולה הוסיפה כ-5.4%. העלייה הזו אחראית לקרוב למחצית מעליית המחירים במדד במהלך החודש. שנתית, הקטגוריה מצביעה כרגע על עלייה של כ-21%, לעומת שיא של 43%, ביוני 22'. החודש הנוכחי הוא השביעי ברציפות עם עלייה שנתית דו ספרתית במחירי האנרגיה, מחד. ומאידך, מחירי הדלק בתחנה ירדו בימים האחרונים לכיוון 4.2$ לגלון, על רקע תחילת שיווק בנזין החורף. ייתכן כמובן סבב נוסף מול איראן, השבוע, אחרי ה-Midterms, שיתמוך במחירי הנפט הגולמי. ועדיין, לאור האמור נצפה שהרכיב האנרגטי ימצה את עצמו בשלב כזה או אחר, מבחינת האינפלציה השנתית.
מחירי המזון כבר לא מאוד אינפלציוניים כרגע, עם ירידה חודשית של 0.02%, בדרך לעלייה שנתית של כ-1.5%, בניגוד בולט למה שעליית מחירי הסולר ניבאה.
זולת סעיפי המזון בבית וזולת אותם סעיפי האנרגיה, ליבת ה-PCE, שהייתה עד לאחרונה האינדיקטור החביב על הפד לאינפלציה, עלתה בכ-0.32% בחודש האחרון, בדרך לעלייה שנתית של כ-3.12%.
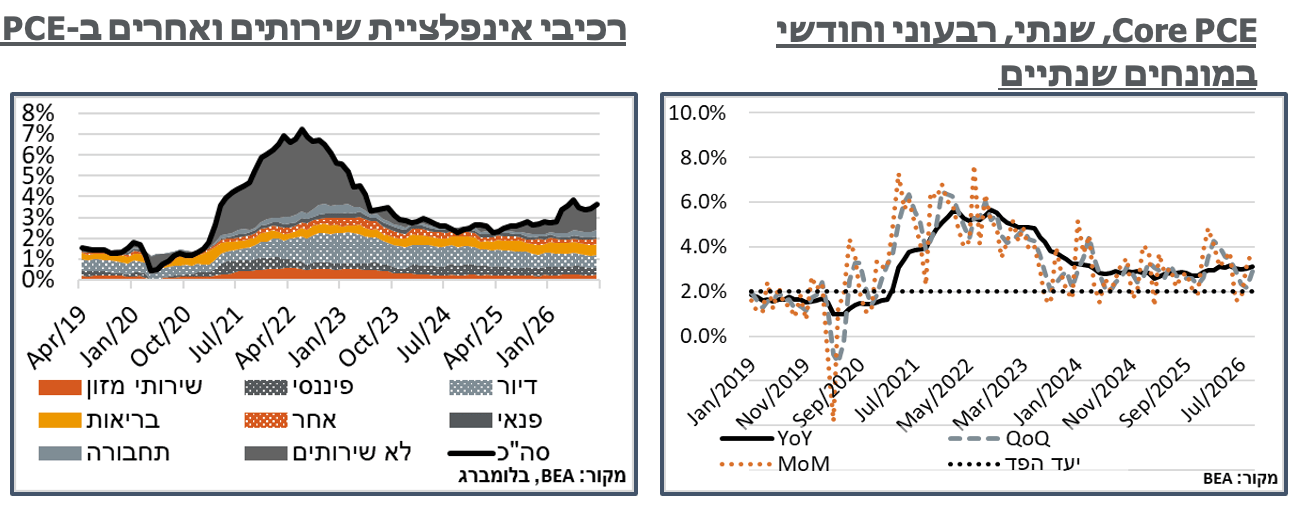
כמובן, כמו בחודשים האחרונים, גם הפעם כמעט כל מה שאינו אנרגיה באינפלציה הכללית מגיע מהשירותים. חלק מזה הוא נגזרת דיי ברורה של האנרגיה, כמו שירותי תחבורה, עם עלייה חודשית של כ-2.1%, בדרך לשנתית של כ-9%, שתורמים כ-0.32% לאינפלציה הכוללת. אבל כרגיל, הרוב סעיפי שירותים למיניהם, שממשיכים לעלות בכ-3%-4%, שנתית. כלל קטגוריית השירותים תורמת כרגע כ-2.4%, שנתית, לאינפלציה הכללית.
ההוצאה הפרטית ממשיכה לנוע קרוב לאינפלציה במחירים, עם עלייה חודשית של 0.5%. ב-8 החודשים האחרונים, בסמוך לתחילת העימות מול איראן, ההוצאה הפרטית גדלה בקרוב ל-5%.
סעיפי הדלקים אחראים לכ-0.2% מהעלייה החודשית בהוצאה, והשירותים לכ-0.35% דיי עקביים עם השנה האחרונה. הסעיף היחיד שבו ההוצאות מצטמצמות בשלב הזה, לאור עליית מחירי הדלק, הוא רכבים וחלקי חילוף, עם ירידה של כ-1.7%, אבל גם זה אחרי עלייה של כ-2.3% בחודש שעבר.
צד ההכנסות ממשיך להשתרך אחרי ההוצאות, הפעם עם עלייה חודשית של 0.2% - הנמוכה מזה חמישה חודשים. סעיף תגמולי העובדים ממשיך להיות הדומיננטי מבין הרכיבים האלה, עם תרומה של כ-0.15% לסך ההכנסות, לעומת החודש הקודם, לעומת ממוצע של כ-0.22%, בשנה האחרונה.
עוד תופעה מעניינת היא גריעה קלה של כ-5 נ"ב מההכנסות מדיבידנדים, על רקע המשך גידול דומה בהכנסות מריבית, במהלך החודש. וכמובן שהעדפת החברות לשימור מזומנים כדי לממן את השקעות ה-AI ראויות לציון, בהקשר הזה.
על רקע זה, החיסכון הפרטי ממשיך להצטמצם. הפעם ל-911 מיליארד ד', המהווים 3.8% מההכנסה. זה עדיין לא ה-2.4% שהגענו אליהם ביוני 22'. ועדיין, מדובר ברמה נמוכה מהמגמה ארוכת הטווח של הסדרה הזו.
נוסיף כי למרות מגמה חיובית בתחילת השנה, כולל הירידות במדדי המניות בארה"ב ביום שישי, ה-S&P 500 נמצא כעת באותה רמה שהיה בה חמישה חודשים לפני כן. בצד של הצרכנים העניים יותר בארה"ב, כמובן, אותן הריביות הגבוהות באות לידי ביטוי גם בעלות האשראי השוטפת. ונצפה שיחד עם שיעור החיסכון האמור, נראה את אלה באים לידי ביטוי בהוצאה הפרטית, בהינתן התנאים הנוכחיים.
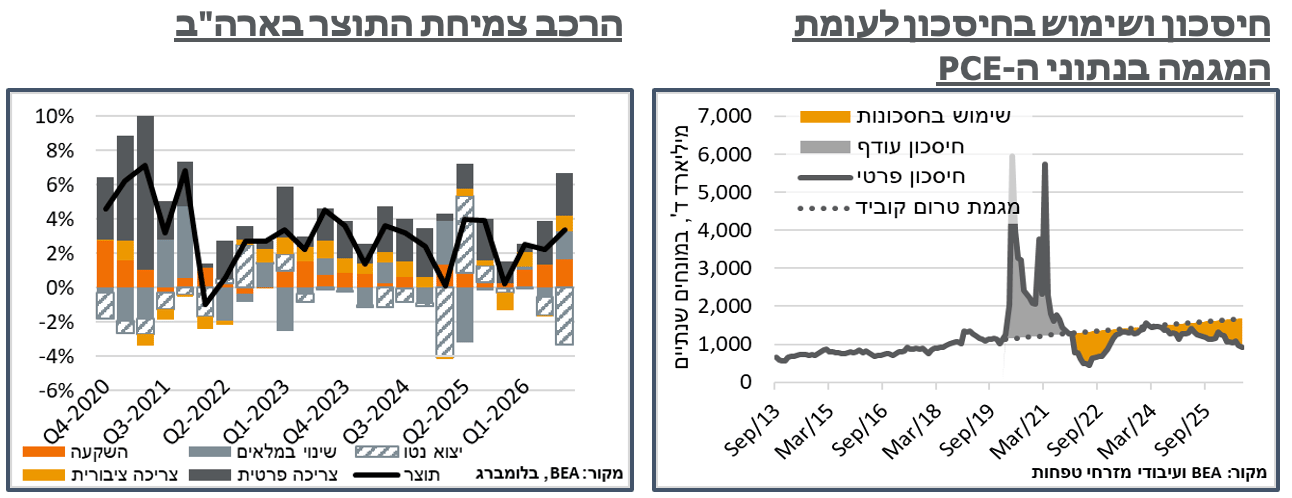
נתוני התוצר בארה"ב מצביעים על צמיחה מרשימה יחסית של 3.4%, ברבעון השלישי – בחלק הגבוה של נתוני הצמיחה ברבעונים האחרונים. מאידך, שלא במפתיע, גם כאן ההשקעות ב-AI באות לידי ביטוי באופן בולט, עם זינוק רבעוני של כ-9.4% בסעיפי ההשקעה בכללותם, לא כולל שינויים במלאי. שנתית, הסעיף הזה צומח כרגע בכ-7.9% - הקצב הגבוה ביותר ב-4 השנים האחרונות. כנ"ל, זה שם את ההשקעה על 6.1 מיליארד ד', במהלך הרבעון. ואלה מהווים כ-18.5% מהתוצר, שיא מאז הרבעון הראשון של 2007. ובאופן כללי, גבוה מכ-81% מהרבעונים מאז 1970. בדומה לנתוני התוצר המקומיים, הרבה מזה נובע מסעיפי הציוד, עם צמיחה רבעונית של קרוב ל-21%. ואל זה מתווספים עוד גידול של כ-8.4% בסעיפי קניין רוחני.
שלא במפתיע, הרבה מהגידול בהשקעה בארה"ב מגיע על חשבון מאזן הסחר מול חו"ל, עם עלייה של קרוב ל-20% ביבוא, במונחים שנתיים. ומנגד, התכווצות של כ-5.7% בייצוא – משהו שלא נראה מאז הקורונה.
נוסיף שגם ההוצאה הממשלתית צמחה בכ-5.3% משמעותיים, במהלך הרבעון. באופן עקבי עם הנתונים הפיסקאליים המרחיבים האחרונים, כולל הוצאות "זעם אפי." מעבר לזה, גם הצריכה הפרטית צמחה בכ-3.8% בחלק העליון של הסקאלה.
ישראל: כמו בספט'-אוק', ובאופן כללי, באופן דומה לחצי השנה האחרונה, האוצר ינפיק 2.8 מיליארד ₪ ע.נ. בכל אחת מההנפקות של נוב'. הפעם, זכינו בחודש נדיב של חמישה ימי שני, קרי, 14 מיליארד ₪ ע.נ. בסה"כ.
על רקע השתטחות העקום בחלקים הארוכים, תהיה פה הפעם הנפקה מוגברת של ה-1152 השקלי, עם 850 מיליון ש"ח, במהלך החודש, לעומת 450 מ', באוק'. ומנגד, נפח הגיוס ב-347 השקלי יצטמצם מ-800 ל-500 מ'. כדי לשמור את המח"מ של כל ההנפקה ידידותי, נפח ההנפקה ב-431 הצמוד הקצר יתרחב בכ-550 מ' ₪, ואל זה יתווספו עוד 600 מ', ב-837.
כל אלה מביאים לצמצום מח"מ ההנפקה לכ-7.8 שנים, שפל מאז אפריל. ומאידך, את הצמודים לכ-35.7% מההנפקה, שיא מאז אוק' 23'.
במכרז ההחלף יוצע עדיין השקלי 327. זה החודש השלישי ברציפות שהוא מוצע. ונצפה לעבור בחודש הבא ל-527 הצמוד. המכרז יתקיים ב-24.11. ובאופן חריג, רק שישה ימים לפני כן, ביום ד' ה-18.11, נזכה לדעת מה יוצע כנגד.
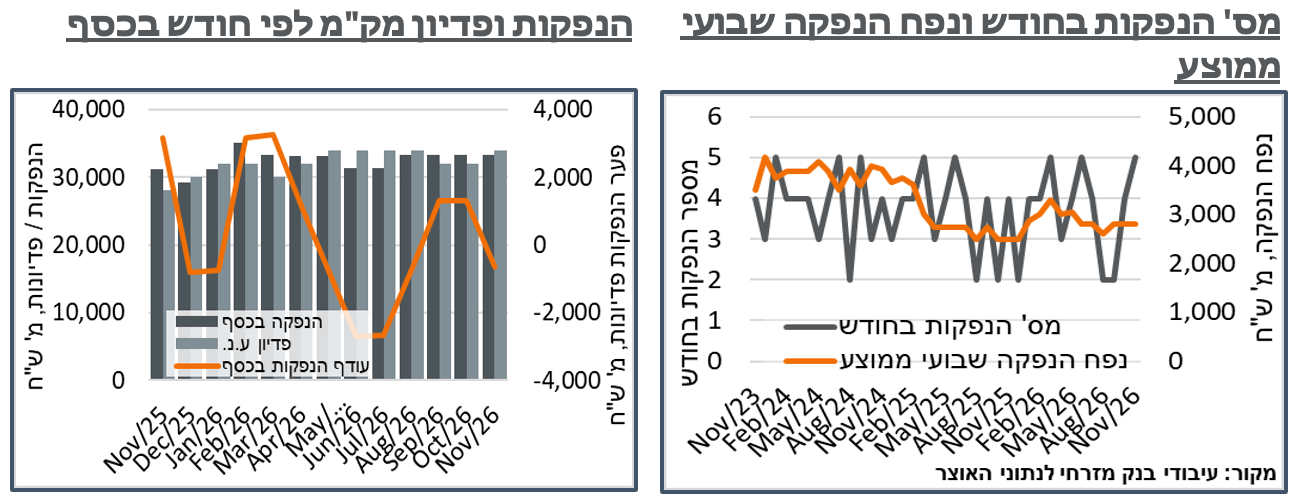
בדומה למוטיבציית הרצון להקלה בנזילות השוק המקומי, בנק ישראל נוקט במדיניות דומה בשוק המק"מ. כמו בחודשים האחרונים, גם הפעם יוצעו 16 מיליארד ₪ ע.נ. במק"מ ל-3 חודשים, ועוד 18 מיליארד במק"מ לשנה, קרי 34 יחדיו. אלא שהפעם זה פוגש פדיון מוגבר, של 34 מיליארד גם כן במק"מ 116. אם עושים את החישוב בש"ח, בנוסף, יש פה עוד פדיונות של כ-660 מ'.
לאחר תנודתיות בחודשים האחרונים, נתוני ייצוא השירותים המקומי סובלים, מחד, מהתכווצות משמעותית של 608 מ' ד', באוג', על רקע התכווצות עונתית, ומאידך, בניכוי עונתיות, זה מביא אותנו להתרחבות של כ-35 מיליון, ל-8,537. כרגיל, רובה של הדינמיקה ממשיכה להיות מושפעת מייצוא ההייטק, עם גידול של כ-27 מיליון, ל-6,100. כאשר מנגד, לראשונה מזה 13 חודשים, אין ייצוא סטארטאפים החודש.
נעריך כי אל מול זה, יבוא השירותים ממשיך גם הוא לעמוד על קרוב ל-5.5 מיליארד ד' גבוהים יחסית, בחודשים האחרונים, קרי, מאזן שירותים חיובי של כ-3 מיליארד בחודש. ואם נקזז את זה מול גירעון של כ-4.5 מיליארד במאזן הסחר, נקבל מאזן סחורות ושירותים שלילי של 1-2 מיליארד לחודש, שמסביר את החולשה של השקל, על רקע היעדר העליות במדדי המניות בארה"ב.
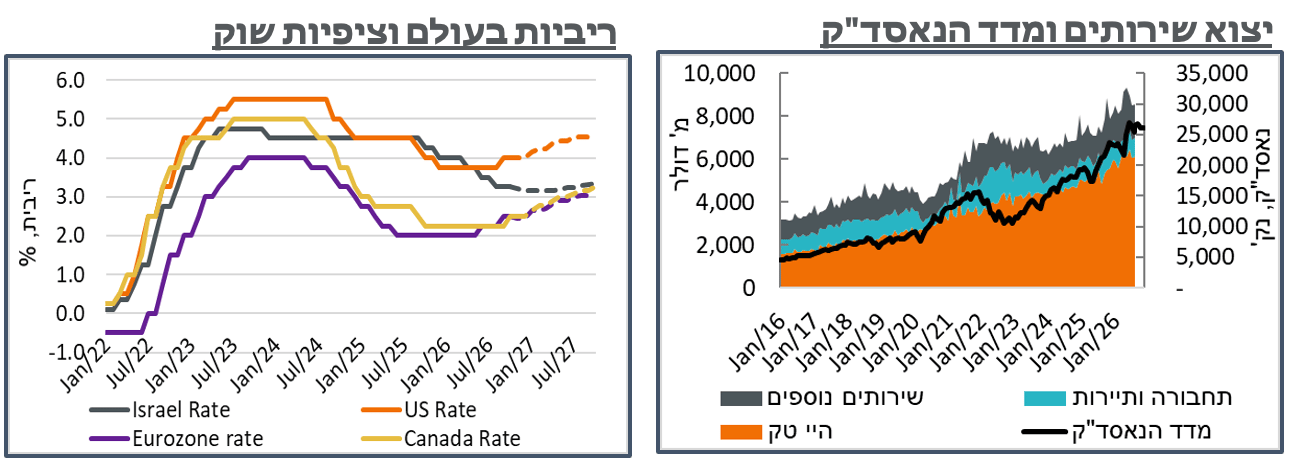
מוניטארי: המערכת המוניטרית במערב ממשיכה להתנהל בהיעדר רצון וציפייה להעלאת ריבית בטווח המיידי, ומאידך עם ציפייה ניצית להמשך. הודעת הריבית של הפד היא הסמן הימני לזה, עם הותרת ריבית ללא שינוי, בטווח 3.75%-4.0%. בהודעה המקורית, אי התממשות ציפיות השוק, אשר תמחרו כ-7% להעלאה נוטרלו על ידי שני חברות בוועדה המוניטרית שהעדיפו העלאה, ומעבר לזה, תיאור הכלכלה ככזו המתרחבת בקצב "חזק" ורטוריקה לפיה " הצטברות מידע נוסף יסייע לוועדה לקבוע את המדיניות הראויה ולהבטיח חזרה בזמנה ליעד האינפלציה של 2%" סייעה גם היא לשמור על הציפיות להעלאה בהמשך. בעוד שמסיבת העיתונאים הצליחה ברובה לשמור את העקום יציב, הצהרת יו"ר הפד וורש על הסבת אחת מהחלטות הריבית של 2027, לכזו אשר תתמקד באסטרטגיה, ללא החלטת ריבית, הביאה להתמתנות מסוימת, לפחות בטווחים הקצרים.
ביום למחרת, הודעת נשיאת ה-ECB לגארד על סיום כהונתה בפבר' הקרוב לוותה בתנודתיות מסוימת בציפיות הריביות האירופאיות. לאור החלטת הפד, ציפיות השוק להעלאה בשבוע שעבר על ידי ה-ECB כבר היו דיי מתונות, בשלב הזה. ועדיין, הותרת הריביות ללא שינוי על ידי הבנק לוותה בהתמתנות קלה גם של הציפיות להמשך, במהלך היום, כרגע עם הסתברות גלומה של כ-80% להעלאה בדצמבר, וכ-2.5 העלאות צפויות במהלך השנה הקרובה, קרי, ריבית אפקטיבית של סביבות 3.0%, ששמה באור סביר יותר את הציפיות שעדיין גלומות להורדה, על ידי בנק ישראל. נוסיף שהתמתנות הציפיות באירופה נרשמה למרות העלייה במחירי הברנט לקראת הסופ"ש, לכ-117.5$ לחבית נוכחיים, על רקע הציפיות לעימות איראני אחרי בחירות האמצע, ומנגד ירידת התשואות בשישי, יחד עם הירידה במדדי המניות בארה"ב.
עוד בשבוע שעבר, ברמת היוצא מן הכלל המעיד עליו, יש לציין את הבנק המרכזי בקנדה, עם העלאה של 0.25% ל-2.5%, על רקע דיווחים מוקדם יותר החודש על המשך התרחבות האינפלציה מרמת 3.0% ל-3.1%, במהלך ספט'.
עוד ראויים לציון הותרת הריבית ללא שינוי על ידי הבנק המרכזי של ניו זילנד, ברמת 2.75%, למרות ציפיות להעלאה. וכנ"ל, הותרת הריבית על 1.0%, על ידי הבנק המרכזי של תאילנד, ועל 1.25% על ידי ה-BoJ.