יחידת המחקר של הבורסה


02/11/2026

 ארבעה גורמים במוקד המסחר השבוע / קרדיט: אילוסטרציה – AI
שוק המניות - ישראל: ירידות באוקטובר, אך מדדי הדגל ממשיכים לבלוט מתחילת השנה ביחס למדדים בעולם
הבורסה בתל אביב סיימה את אוקטובר בירידות שערים. מדד ת"א־35 ירד ב־3.45% במהלך החודש, אך נותר בעלייה של 11.77% מתחילת השנה. מדד ת"א־125 ירד ב־3.42% באוקטובר, אך עלה ב־7.44% מתחילת השנה. לעומתם, מדד ת"א־90 ירד ב־3.12% במהלך החודש והשלים ירידה של 6.10% מתחילת השנה. החולשה הייתה בולטת אף יותר במניות הקטנות, כאשר מדד ת"אSME60- איבד 8.65% באוקטובר. גם במרבית המדדים הענפיים נרשמו ירידות שערים. מדד ת"א־ביטוח ירד ב־9.69% באוקטובר, אך ממשיך לבלוט עם עלייה של 32.3% מתחילת השנה. מדד ת"א־פיננסים ירד ב־5.73%, מדד ת"א־טכנולוגיה ב־4.97%, מדד ת"א־בנייה ב־4.31% ומדד ת"א־בנקים ב־3.82%. מנגד, מדד ת"א־נפט וגז בלט לחיוב עם עלייה של 4.67%, ומדד ת"א־תוכנה עלה ב־1.91%.
תנועת משקיעים: תושבי החוץ הגדילו חשיפה לאחר הבחירות
למרות ירידות השערים ואי הוודאות הפוליטית, מרבית קבוצות המשקיעים היו בצד הרוכש באוקטובר. תושבי החוץ רכשו מניות בכ־920 מיליון שקל נטו, קרנות הפנסיה, קופות הגמל וחברות הביטוח רכשו בכ־1.13 מיליארד שקל נטו ומנהלי התיקים והלקוחות המנוהלים בכ־682 מיליון שקל נטו. מנגד, תאגידים ישראליים מכרו כ־3.55 מיליארד שקל נטו. תושבי החוץ בלטו במיוחד בשלושת ימי המסחר שלאחר הבחירות, עם רכישות של כ־439 מיליון שקל נטו, מתוכן כ־235 מיליון שקל במניות הבנקים. גם המשקיעים הפרטיים ומנהלי התיקים היו בצד הרוכש בתקופה זו, בעוד שהמוסדיים מכרו כ־169 מיליון שקל נטו. עם זאת, בסיכום אוקטובר היו המוסדיים קונים משמעותיים, עם רכישות של כ־1.8 מיליארד שקל נטו, כאשר בלטו הרכישות באלביט מערכות, טאואר, נקסט ויז'ן ונובה.
שוק האג"ח - חוסר ההכרעה הפוליטית הגביר את אי־הוודאות בשוק האג"ח המקומי, בעוד התשואות בארה"ב ירדו
שוק איגרות החוב בישראל התאפיין באוקטובר במגמה מעורבת, עם חולשה בעיקר באג"ח הממשלתיות הארוכות. מדד תל גוב־צמודות 15+ ירד ב־2.0% ותל גוב־צמודות 10+ ירד ב־1.8%, בעוד שבחלקים הקצרים של העקום נרשמו עליות מתונות.
החולשה החריפה לאחר הבחירות, על רקע חוסר ההכרעה הפוליטית והתגברות אי־הוודאות. תשואת אג"ח ממשלת ישראל ל־10 שנים עלתה במהלך החודש מ־4.031% ל־4.1566%, כאשר עיקר העלייה נרשמה לאחר פרסום תוצאות הבחירות. מנגד, בארה"ב ירדה תשואת אג"ח ממשלת ארה"ב ל־10 שנים מ־4.986% ל־4.929%.
פעילות ערה בשוק החוב: כ־14.1 מיליארד שקל גויסו באוקטובר, בהובלת הבנקים והמכשירים הפיננסיים
שוק איגרות החוב הקונצרניות המשיך להפגין פעילות ערה באוקטובר, עם גיוסים בהיקף של כ־14.1 מיליארד שקל. ענפי המכשירים הפיננסיים והבנקים ריכזו יחד כשלושה רבעים מהגיוסים, עם כ־5.63 מיליארד שקל וכ־4.97 מיליארד שקל, בהתאמה.
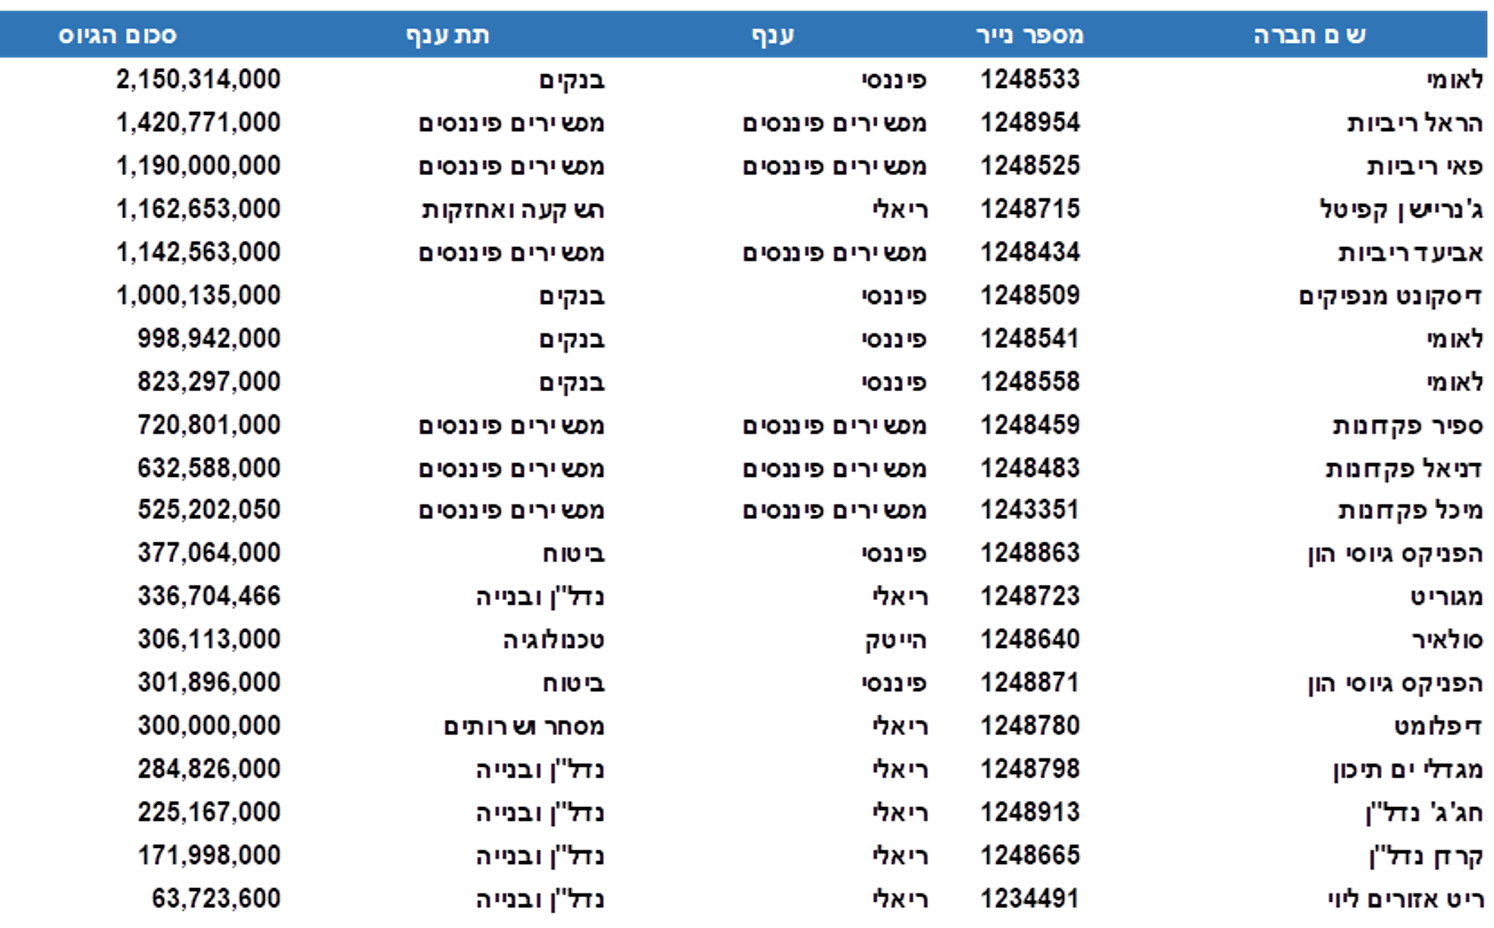
בין ההנפקות הבולטות, בנק לאומי גייס כ־4 מיליארד שקל ובנק דיסקונט כמיליארד שקל. בנוסף, אביעד פקדונות הצטרפה לראשונה לשוק האג"ח הציבורי וגייסה כ־1.14 מיליארד שקל. גיוסים נוספים נרשמו בענפי ההשקעה והאחזקות, הנדל"ן והבנייה והביטוח.
לצד איגרות החוב, בנק לאומי ובנק דיסקונט גייסו באוקטובר כ־1.83 מיליארד שקל באמצעות ניירות ערך מסחריים (נע"מ).
שוק קרנות הנאמנות: התעשייה ממשיכה לצמוח
תעשיית קרנות הנאמנות המשיכה לצמוח באוקטובר, עם גיוסים נטו של כ־7.8 מיליארד שקל, שהביאו את הגיוסים מתחילת השנה לכ־61.4 מיליארד שקל. שווי הנכסים המנוהלים בקרנות האקטיביות והפאסיביות הגיע בסוף החודש לכ־853.8 מיליארד שקל, גידול של כ־13.5% מתחילת השנה. באוקטובר בלטו הקרנות הפאסיביות עם גיוסים של כ־5.2 מיליארד שקל נטו, מתוכם כ־4.7 מיליארד שקל בקרנות הסל. הקרנות האקטיביות גייסו כ־2.6 מיליארד שקל נטו, כאשר הקרנות הכספיות בלטו עם גיוסים של כ־3.9 מיליארד שקל.
שוק המניות
ארבעה גורמים במוקד המסחר השבוע: מניות הטכנולוגיה, בחירות האמצע בארה"ב, הרכבת הממשלה והסיכון האזורי
אי הוודאות הפוליטית והירידות במניות הטכנולוגיה בחו"ל העיבו על חודש אוקטובר
שוקי המניות סיימו את אוקטובר בתנודתיות גבוהה. בישראל, חוסר ההכרעה הפוליטית לאחר הבחירות הכביד על הסנטימנט לקראת סוף החודש, בעוד שבארה"ב החריפו הירידות במניות הטכנולוגיה על רקע חששות מהיקף ההשקעות בתחום הבינה המלאכותית ומהיכולת לתרגם אותן לרווחים ולתזרימי מזומנים.
ישראל: ירידות באוקטובר, אך מדדי הדגל ממשיכים לבלוט מתחילת השנה, מול המדדים בעולם
הבורסה בתל אביב סיימה את אוקטובר בירידות שערים. מדד ת"א־35 ירד ב־3.45% במהלך החודש, אך נותר בעלייה של 11.77% מתחילת השנה. ת"א־125 ירד ב־3.42% ובעלייה של 7.44% מתחילת השנה, ואילו ת"א־90 ירד ב־3.12% באוקטובר והשלים ירידה של 6.10% מתחילת השנה. החולשה הייתה בולטת יותר במניות הקטנות, כאשר מדד ת"א־SME60 איבד 8.65% .גם במרבית המדדים הענפיים נרשמו ירידות שערים חדות. מדד ת"א־ביטוח ירד ב־9.69%, אך עדיין בולט עם עלייה של 32.3% מתחילת השנה. מדד ת"א־פיננסים ירד ב־5.73%, מדד ת"א־טכנולוגיה ב־4.97%, מדד ת"א־בנקים ב־3.82% ות"א־בנייה ב־4.31%. מנגד, ת"א־נפט וגז בלט לחיוב עם עלייה של 4.67% ות"א־תוכנה עלה ב־1.91%.
חברת הדירוג מודי'ס עדכנה ביום שישי את התחזיות לישראל: שיפור בתמונה הכלכלית לצד הסיכונים הפוליטיים
ביום שישי האחרון פרסמה מודי'ס עדכון לתחזיות הכלכליות לישראל, שבמסגרתו העלתה את תחזיות הצמיחה לשנים 2026 ו־2027 ל־5% ול־6%, בהתאמה, לעומת 3.7% ו־5% בתחזית הקודמת. במקביל, הפחיתה החברה את תחזית הגירעון לשנת 2026 מ־5.9% ל־5% מהתוצר ואת תחזית יחס החוב לתוצר מ־70.1% ל־68.5%, בין היתר על רקע הכנסות גבוהות מהצפוי.
לצד השיפור בתחזיות הכלכליות והפיסקליות, מודי'ס המשיכה להצביע על הסיכונים הפוליטיים והמוסדיים. החברה ציינה כי זהות הממשלה הבאה אינה צפויה כשלעצמה להשפיע באופן מיידי על איכות האשראי, אך ההתפתחויות הנוגעות לעצמאות מערכת המשפט, לאיזונים ולבלמים המוסדיים וליחסי החוץ של ישראל ימשיכו להיות גורמים משמעותיים בהערכת האשראי. דירוג האשראי של ישראל נותר Baa1 עם אופק יציב.
ביום חמישי הקרוב ייכנס לתוקף עדכון הרכבי מדדי המניות
ביום חמישי הקרוב 5 בנובמבר, ייכנסו לתוקף הרכבי מדדי המניות החדשים. במסגרת העדכון יצטרפו אל על ודוראל למדד ת"א־35, ואילו דמרי, שופרסל וקנון יעברו ממדד ת"א-35 לת"א־90. במקביל, מדד ת"א־90 יתחדש במספר חברות חדשות שהצטרפו לבורסה בתקופה האחרונה, ובהן תדהר, אביסרור, בגירה ואלפא תאו.
העדכון הנוכחי ממחיש גם את העלייה המתמשכת ברף הכניסה למדדי הדגל ואת השתלבותן המהירה של חברות חדשות במדדים המרכזיים. רף הכניסה לת"א־35 עומד בעדכון הנוכחי על כ־14.3 מיליארד שקל, לעומת כ־4.3 מיליארד שקל בפברואר 2017, ובת"א־90 עלה הרף באותה תקופה מכ־823 מיליון שקל לכ־2.6 מיליארד שקל.
ביום העדכון צפויה פעילות ערה מצד המוצרים הפאסיביים. בשלושת מדדי הדגל, ת"א־35, ת"א־90 ות"א־125, מנוהלים כיום כ־85 מיליארד שקל. העלאת משקלה של פאלו אלטו בת"א־35 ובת"א־125 ל־2.5% צפויה ליצור ביקושים פאסיביים של כ־900 מיליון שקל, בעוד העלייה בשווי מניית טבע שנמצאת כיום מעל תקרת המשקל, צפויה להביא להתאמות ולהיצעים בהיקף של כ־1.3 מיליארד שקל. מחזור המסחר במניות ביום העדכון עשוי להגיע לכ־18 מיליארד שקל, לעומת מחזור יומי ממוצע של כ־4.7 מיליארד שקל מתחילת השנה.
שוקי חו"ל: מניות הטכנולוגיה הובילו את הירידות
בוול סטריט נרשמה באוקטובר שונות בולטת בביצועי המדדים המובילים, על רקע החולשה במניות הטכנולוגיה. מדד S&P 500 ירד בכ־0.9%, בעוד שמדד Nasdaq-100 רשם ירידה חדה יותר של 6.6%, אך נותר בעלייה של 12.42% מתחילת השנה. הירידות במניות הטכנולוגיה החריפו בימים האחרונים של החודש.
המשקיעים החלו להעניק משקל גדול יותר לא רק לקצב הצמיחה בתחום ה־AI אלא גם להיקף ההשקעות ההוניות, להשפעה על תזרימי המזומנים ולמשך הזמן שיידרש עד שההשקעות יניבו תשואה משמעותית. מניית Intel לדוגמה, צנחה בכ־29% ביום המסחר האחרון של אוקטובר לאחר שתחזית החברה אכזבה את המשקיעים.
מבט לנובמבר: בחירות בארה"ב, הקמת הממשלה בישראל והחשש מהסלמה
שבוע המסחר הראשון של נובמבר צפוי להיפתח ברמת אי-ודאות גבוהה. בחירות האמצע בארה"ב יתקיימו ב־3 בנובמבר, כאשר תוצאותיהן יקבעו את השליטה בקונגרס ועשויות להשפיע על המדיניות הכלכלית, הרגולטורית והאנרגטית בארה"ב.
בישראל, השווקים צפויים להמשיך לעקוב מקרוב אחר ההתפתחויות וההפתעות האפשריות בתהליך הרכבת הממשלה. כל עוד לא מסתמנת הכרעה פוליטית ברורה, הסנטימנט בבורסה, בשוק האג"ח ובשקל עשוי להמשיך להיות רגיש להתפתחויות הפוליטיות.
לכך מצטרף הסיכון הגיאופוליטי. בשוק הנפט ממשיכים לייחס פרמיית סיכון לחשש מהסלמה במזרח התיכון לאחר בחירות האמצע בארה"ב ולשיבושים בנתיבי השיט במצר הורמוז. לפיכך, ארבעה גורמים צפויים לעמוד במוקד המסחר בתחילת נובמבר: בחירות האמצע בארה"ב, ההתפתחויות בהרכבת הממשלה בישראל, החשש מהסלמה אזורית והמשך התנודתיות במניות הטכנולוגיה על רקע ההשקעות הגבוהות ב־AI.
|
שם המדד |
תשואה חודשית (MONTH) |
מתחילת השנה (YTD) |
|
NDX |
-6.65% |
12.42% |
|
TA-35 |
-3.45% |
11.77% |
|
TA-125 |
-3.42% |
7.44% |
|
TA-90 |
-3.12% |
-6.10% |
|
SPX |
-0.93% |
10.73% |
|
CAC |
0.06% |
-2.21% |
|
UKX |
1.17% |
8.04% |
|
DJI |
1.70% |
7.71% |
|
DAX |
2.46% |
5.42% |
תנועת משקיעים: תושבי החוץ ניצלו את הירידות לאחר מועד הבחירות להגדלת החשיפה לשוק ההון המקומי
חודש אוקטובר התאפיין בירידות שערים ובתנודתיות גבוהה, על רקע אי הוודאות סביב הבחירות וחוסר ההכרעה הפוליטית. במקביל, נרשמה עלייה משמעותית בפעילות בשוק: מחזור המסחר היומי הממוצע במניות, בבורסה ומחוץ לבורסה, הסתכם בכ־ 5.1 מיליארד שקל, גבוה בכ־ 52% מהמחזור היומי הממוצע בשנת 2025 ובכ־23% מהמחזור הממוצע בספטמבר 2026.
למרות הירידות, מרבית קבוצות המשקיעים היו בצד הרוכש במהלך אוקטובר. קרנות הפנסיה, קופות הגמל וחברות הביטוח רכשו מניות בהיקף של כ־ 1.13 מיליארד שקל נטו, תושבי החוץ רכשו כ־920 מיליון שקל נטו, מנהלי התיקים והלקוחות המנוהלים כ־682 מיליון שקל נטו והמשקיעים הפרטיים תושבי ישראל כ־ 521 מיליון שקל נטו. מנגד, תאגידים ישראליים בלטו במכירות של כ־ 3.55 מיליארד שקל נטו במהלך החודש.
מעניין במיוחד לראות את התנהגות המשקיעים מיד לאחר הבחירות. בשלושת ימי המסחר שלאחר מועד הבחירות רכשו תושבי החוץ מניות בהיקף של כ־439 מיליון שקל נטו, כאשר כ־235 מיליון שקל נטו מהרכישות הופנו למניות הבנקים. הנתונים מצביעים על כך שתושבי החוץ הגדילו את החשיפה לשוק ההון המקומי דווקא לאחר הבחירות ובמהלך ימי מסחר שהתאפיינו באי-ודאות פוליטית ובירידות שערים.
גם משקיעים פרטיים תושבי ישראל היו בצד הרוכש בשלושת הימים שלאחר הבחירות, עם רכישות של כ־214 מיליון שקל נטו ,ומנהלי התיקים והלקוחות המנוהלים רכשו כ־ 137 מיליון שקל נטו. מנגד, תאגידים ישראליים מכרו כ־504 מיליון שקל נטו וקרנות הנאמנות מכרו כ־ 215 מיליון שקל נטו.
בקרב המשקיעים המוסדיים נרשמה תמונה מעניינת: בשלושת ימי המסחר שלאחר הבחירות הם מכרו מניות בהיקף של כ־169 מיליון שקל נטו ,אך במבט על חודש אוקטובר כולו היו המוסדיים קונים משמעותיים, עם רכישות של כ־1.8 מיליארד שקל נטו. במהלך החודש בלטה הגדלת החשיפה שלהם למספר מניות, ובהן אלביט מערכות, עם רכישות של כ־700 מיליון שקל נטו, טאואר עם כ־448 מיליון שקל נטו, נקסט ויז'ן עם כ־ 325 מיליון שקל נטו ונובה עם כ־291 מיליון שקל נטו.
בסיכום החודש, למרות הירידות והתגברות אי הוודאות הפוליטית, נרשמה פעילות ערה בשוק המניות. תושבי החוץ בלטו בהגדלת החשיפה דווקא בשלושת ימי המסחר שלאחר הבחירות, ובפרט למניות הבנקים, בעוד שהמוסדיים הקטינו חשיפה באותם ימים אך היו קונים משמעותיים במצטבר במהלך אוקטובר.
תנועות משקיעים
|
שוק |
סוג לקוח |
רכישות נטו במהלך חודש המסחר (במיליוני ש"ח) |
רכישות נטו מתחילת 2026 (במיליוני ש"ח) |
|
מניות |
קרן פנסיה/קופת גמל/חברת ביטוח |
1,128.8 |
5,632.7 |
|
מניות |
תושב חוץ |
919.7 |
3,621.6 |
|
מניות |
מנהל תיקים/לקוח מנוהל על ידי מנהל תיקים |
682.0 |
3,787.3 |
|
מניות |
תושב ישראל - יחיד |
521.3 |
3,370.7 |
|
מניות |
קרן סל/עושה שוק בקרן סל |
382.1 |
-4,587.1 |
|
מניות |
נוסטרו חבר מקומי |
-2.5 |
-138.1 |
|
מניות |
משקיע מוסדי מסוג קרן נאמנות |
-81.2 |
8,338.6 |
|
מניות |
תושב ישראל - תאגיד |
-3,550.1 |
-20,025.6 |
תשואות
אחוז שינוי חושב לפי שער נעילה בתאריך 30-10-26 לעומת שערי נעילה בתקופות הבאות:
מתחילת חודש : 30-09-26 | מתחילת שנה 2026: 31-12-25
|
קטגוריה |
מדד |
שער אחרון |
שינוי מתחילת חודש |
שינוי מתחילת שנה |
|
מדדי שווי שוק |
ת"א-125 |
3,936.3 |
-3.42% |
7.44% |
|
מדדי שווי שוק |
ת"א-35 |
4,059.0 |
-3.45% |
11.77% |
|
מדדי שווי שוק |
ת"א-90 |
3,576.1 |
-3.12% |
-6.10% |
|
מדדי שווי שוק |
ת"א-SME60 |
1,209.7 |
-8.65% |
-4.09% |
|
מדדים ענפיים |
ת"א-פיננסים |
10,472.1 |
-5.73% |
16.06% |
|
מדדים ענפיים |
ת"א-נדל"ן |
1,312.4 |
-2.30% |
-11.93% |
|
מדדים ענפיים |
ת"א-ביומד |
131.1 |
-4.01% |
2.20% |
|
מדדים ענפיים |
ת"א-טכנולוגיה |
2,075.2 |
-4.97% |
6.03% |
|
מדדים ענפיים |
ת"א-נפט וגז |
3,052.4 |
4.67% |
-3.36% |
|
מדדים ענפיים |
ת"א תקשורת וטכנולוגיות מידע |
2,161.3 |
-2.60% |
-12.33% |
|
מדדים ענפיים |
ת"א טק - עילית |
1,106.0 |
-4.75% |
-1.94% |
|
מדדים ענפיים |
ת"א-בנייה |
1,734.1 |
-4.31% |
-16.31% |
|
מדדים ענפיים |
ת"א-מניב ישראל |
1,297.7 |
-3.03% |
-9.58% |
|
מדדים ענפיים |
ת"א בנקים |
7,910.7 |
-3.82% |
1.67% |
|
מדדים ענפיים |
ת"א תשתיות |
3,812.1 |
-2.43% |
6.13% |
|
מדדים ענפיים |
ת"א בטחוניות |
3,160.1 |
-3.36% |
-19.83% |
|
מדדים ענפיים |
ת"א-אנרגיה ישראל |
3,298.3 |
-0.53% |
- |
|
מדדים ענפיים |
ת"א אנרגיה מתחדשת |
2,801.4 |
-6.35% |
- |
|
מדדים ענפיים |
ת"א תוכנה |
2,653.0 |
1.91% |
- |
|
מדדים ענפיים |
ת"א-ביטוח |
15,252.6 |
-9.69% |
32.30% |
שוק האג"ח
חוסר ההכרעה הפוליטית הגביר את אי־הוודאות בשוק האג"ח המקומי, בעוד התשואות בארה"ב ירדו
שוק איגרות החוב בישראל התאפיין באוקטובר במגמה מעורבת, כאשר עיקר החולשה נרשמה באג"ח הממשלתיות הארוכות. בסיכום החודש בלטו האג"ח הממשלתיות הצמודות הארוכות: מדד תל גוב־צמודות 15+ ירד ב־2.0% ותל גוב־צמודות 10+ ירד ב־1.8%. מנגד, בחלקים הקצרים של העקום נרשמו עליות מתונות, כאשר תל גוב־שקלי 0–2 ותל גוב־שקלי 2–5 עלו ב־0.4% וב־0.5%, בהתאמה.
בשבוע המסחר האחרון החריפה החולשה על רקע חוסר ההכרעה הפוליטית והתגברות אי־הוודאות לאחר הבחירות. תשואת אג"ח ממשלת ישראל ל־10 שנים עלתה במהלך החודש מ־ 4.031% ל־4.1566%, עלייה של כ־13 נקודות בסיס, כאשר עיקר העלייה נרשמה לאחר פרסום תוצאות הבחירות. במקביל, תל גוב־שקלי 10+ ירד בשבוע המסחר האחרון ב־1.14% ותל גוב־שקלי 5+ ירד ב־0.92%.
שוק האג"ח הקונצרני הפגין עמידות יחסית בסיכום החודשי, ומרבית מדדי התל בונד רשמו באוקטובר שינויים מתונים. עם זאת, בשבוע האחרון נרשמה חולשה גם במדדים הקונצרניים השקליים. למרות זאת, מרבית מדדי התל בונד ממשיכים להציג תשואות חיוביות מתחילת השנה, ובראשם תל בונד־צמודות ,A תל בונד תשואות צמודות ותל בונד־צמודות 1–3, שעלו מתחילת השנה בכ־4.3%–4.5%.
בארה"ב נרשמה באוקטובר מגמה הפוכה. תשואת אג"ח ממשלת ארה"ב ל־10 שנים ירדה במהלך החודש מ־4.986% ל־4.929%. במהלך החודש הותיר הפדרל ריזרב את הריבית ללא שינוי, כאשר התפתחויות בציפיות לריבית והירידה בתשואות לקראת סוף החודש תמכו במחירי איגרות החוב.
כך, לקראת סוף אוקטובר נפתח פער בין שוק האג"ח הישראלי לאמריקאי: בעוד תשואת אג"ח ארה"ב ל־10 שנים ירדה במהלך החודש, תשואת אג"ח ממשלת ישראל ל־10 שנים עלתה, כאשר עיקר העלייה נרשמה לאחר הבחירות. הפער מדגיש את המשקל שקיבלו בסוף החודש חוסר ההכרעה הפוליטית והתגברות אי־הוודאות המקומית בתמחור שוק האג"ח הישראלי.
הצלחת המסחר באג"ח הממשלתיות הדואליות הובילה להרחבת הרישום
לצד התנודתיות בשוק האג"ח, ב־28 באוקטובר הורחב הרישום הכפול של אג"ח ממשלת ישראל במט"ח, עם צירופן של ארבע סדרות נוספות למסחר בבורסה בתל אביב. המהלך מגיע בהמשך לפעילות המסחר באג"ח הממשלתיות הדואליות ולתוכנית עשיית השוק שהושקה ביוני 2026 במטרה לשפר את נזילות הסדרות הקיימות. מאז השקת התוכנית ועד 23 באוקטובר נרשם בסדרות אלה מחזור מסחר מצטבר של כ־360 מיליון שקל.
הרישום הכפול מאפשר למשקיעים לרכוש בשקלים אג"ח ממשלתיות הנקובות במט"ח, תוך שמירה על החשיפה לדולר או לאירו. ארבע הסדרות החדשות מרחיבות גם את טווחי הפדיון הזמינים למשקיעים וכוללות שתי סדרות דולריות לפדיון ב־2033 וב־2035, בתשואות שנתיות לפדיון של 5.73% ו־5.85%, בהתאמה, ושתי סדרות באירו לפדיון ב־2032 וב־2037, בתשואות של 4.19% ו־4.51%, בהתאמה.
אחוז שינוי חושב לפי שער נעילה בתאריך 30-10-26 לעומת שערי נעילה בתקופות הבאות:
מתחילת חודש: 30-09-26 | מתחילת שנה 2026: 31-12-25
|
קטגוריה |
מדד |
שער אחרון |
שינוי מתחילת חודש |
שינוי מתחילת שנה |
|
מדדי תל בונד |
תל בונד 20 צמודות |
437.4 |
0.08% |
2.83% |
|
מדדי תל בונד |
תל בונד 40 צמודות |
416.6 |
0.03% |
3.67% |
|
מדדי תל בונד |
תל בונד 60 צמודות |
428.9 |
0.06% |
3.30% |
|
מדדי תל בונד |
תל בונד צמודות |
436.1 |
0.06% |
3.52% |
|
מדדי תל בונד |
תל בונד צמודות 5-10 |
449.0 |
-0.03% |
3.28% |
|
מדדי תל בונד |
תל בונד שקלי 5-10 |
445.5 |
-0.38% |
2.07% |
|
מדדי תל בונד |
תל בונד שקלי 100 |
462.7 |
-0.08% |
2.85% |
|
מדדי תל בונד |
תל בונד שקלי-50 |
450.0 |
-0.17% |
2.69% |
|
מדדי תל בונד |
תל בונד תשואות צמודות |
474.0 |
-0.40% |
4.35% |
|
מדדי תל בונד |
תל בונד-לא צמודות |
427.3 |
-0.14% |
1.99% |
|
מדדי תל בונד |
תל בונד-צמודות 1-3 |
423.0 |
0.19% |
4.29% |
|
מדדי תל בונד |
תל בונד-צמודות 3-5 |
427.3 |
0.10% |
3.60% |
|
מדדי תל בונד |
תל בונד-צמודות A |
439.8 |
-0.23% |
4.52% |
|
מדדי תל בונד |
תל בונד-שקלי |
456.2 |
-0.15% |
1.98% |
|
מדדי תל בונד |
תל בונד-שקלי 1-3 |
484.2 |
0.14% |
3.26% |
|
מדדי תל בונד |
תל בונד-שקלי 3-5 |
440.6 |
-0.27% |
0.49% |
|
מדדי Tel-Gov |
תל גוב-צמודות |
394.0 |
-0.38% |
0.64% |
|
מדדי Tel-Gov |
תל גוב-צמודות 2-5 |
319.3 |
0.36% |
3.49% |
|
מדדי Tel-Gov |
תל גוב-צמודות 5-10 |
405.1 |
0.03% |
1.85% |
|
מדדי Tel-Gov |
תל גוב-צמודות 10+ |
378.1 |
-1.80% |
-4.42% |
|
מדדי Tel-Gov |
תל גוב-צמודות 15+ |
365.9 |
-2.00% |
-5.40% |
|
מדדי Tel-Gov |
תל גוב-שקלי |
531.1 |
0.07% |
2.33% |
|
מדדי Tel-Gov |
תל גוב-שקלי 0-2 |
378.2 |
0.40% |
3.51% |
|
מדדי Tel-Gov |
תל גוב-שקלי 2-5 |
485.5 |
0.48% |
3.25% |
|
מדדי Tel-Gov |
תל גוב-שקלי 5-10 |
524.8 |
0.05% |
2.11% |
|
מדדי Tel-Gov |
תל גוב-שקלי 5+ |
677.8 |
-0.34% |
1.23% |
|
מדדי Tel-Gov |
תל גוב-שקלי 10+ |
517.0 |
-0.62% |
0.61% |
שוק גיוסי ההון והחוב
פעילות ערה בשוק החוב: כ־14.1 מיליארד שקל גויסו באוקטובר, בהובלת הבנקים והמכשירים הפיננסיים
שוק איגרות החוב הקונצרניות המשיך להפגין פעילות ערה גם בחודש אוקטובר 2026, עם גיוסים בהיקף כולל של כ־14.1 מיליארד שקל. המערכת הבנקאית המשיכה לבלוט בפעילות הגיוסים, כאשר בנק לאומי גייס כ־4 מיליארד שקל ובנק דיסקונט גייס כמיליארד שקל נוספים. במקביל, אוקטובר התאפיין גם בכניסת חברות חדשות לשוק החוב. חברת אביעד פקדונות ביצעה לראשונה הנפקת אג"ח לציבור בהיקף של כ־1.14 מיליארד שקל ובסך הכול גייס ענף המכשירים הפיננסיים כ־5.63 מיליארד שקל במהלך החודש.
בפילוח הענפי בלטו המכשירים הפיננסיים והבנקים, שריכזו יחד כשלושה רבעים מסך הגיוסים באוקטובר. ענף המכשירים הפיננסיים הוביל עם גיוסים של כ־5.63 מיליארד שקל, כ־40% מסך הגיוס החודשי, ואחריו ענף הבנקים עם כ־4.97 מיליארד שקל, כ־35%. ענף ההשקעה והאחזקות גייס כ־1.16 מיליארד שקל, כ־8.2% מהסכום החודשי, בהובלת הנפקת החוב של קרן ג'נריישן. ענף הנדל"ן והבנייה גייס כ־1.08 מיליארד שקל, כ־7.7%, וענף הביטוח גייס כ־680 מיליון שקל, כ־4.8%. גיוסים נוספים נרשמו בענפי הטכנולוגיה והמסחר והשירותים.
לצד הפעילות בשוק איגרות החוב, נרשמו גיוסים גם באמצעות ניירות ערך מסחריים (נע"מ), כאשר בנק דיסקונט ובנק לאומי גייסו במהלך אוקטובר סכום מצרפי של כ־1.83 מיליארד שקל.
סיכום הנפקות חוב חודש אוקטובר 2026
גיוסי הון: חולשה בשוק ההנפקות באוקטובר על רקע התנודתיות בשווקים
שוק ההנפקות הראשוניות והמשניות התאפיין בחולשה במהלך חודש אוקטובר, על רקע התנודתיות הגבוהה בשווקים. במהלך החודש הסתכמו גיוסי ההון בשוק הראשוני בכ־16 מיליון שקל בלבד, כאשר עיקר הסכום גויס על ידי גבעות יה"ש.
לצד הפעילות המצומצמת בהנפקות, הושלם מהלך המיזוג בין ישראל קנדה לאקרו, שבמסגרתו הקצתה ישראל קנדה לבעלי מניות אקרו מניות ביחס של כ־1:1.457. בעלי השליטה באקרו יקבלו תמורה בהיקף של כ־1.24 מיליארד שקל. במקביל, סדרות איגרות החוב של אקרו הומרו לסדרות של ישראל קנדה.
מתחילת שנת 2026 הצטרפו למסחר בבורסה 21 חברות חדשות במסגרת הנפקות ראשוניות, שגייסו יחד כ־7.8 מיליארד שקל ונרשמו למסחר בשווי מצטבר של כ־33.6 מיליארד שקל אחרי הכסף.
גיוסי משרד האוצר
משרד האוצר השלים בחודש אוקטובר ארבע הנפקות אג"ח ממשלתיות בהיקף כולל של כ-11.2 מיליארד שקל. הגיוס היה מוטה לאפיק השקלי ולטווחים הבינוניים. כ-58% גויסו באג"ח שקליות לא צמודות וכ-34% בצמודות מדד, כאשר כ-82% מהגיוס הופנה לסדרות לפדיון בשנים 2030-2037. יתרת הסכום הופנתה לסדרות ארוכות יותר ולאג"ח בריבית משתנה. במהלך החודש נרשמו ביקושים גבוהים ומחירי המכרז נותרו קרובים לרמות השוק.
במבט קדימה לנובמבר: משרד האוצר צפוי להמשיך בקצב גיוס שבועי של כ- 2.8 מיליארד שקל, התואם גירעון של 4% מהתמ"ג, ולגייס כ-14 מיליארד שקל בחמש הנפקות. מרכז הכובד יישאר בטווחים הבינוניים, עם כ-77% מהגיוס בסדרות לפדיון בשנים 2030-2037. התמהיל יהיה מעט מאוזן יותר, עם כ-51% באג"ח שקליות וכ-36% בצמודות מדד, לעומת 58% ו-34% באוקטובר, בהתאמה. היתר יגוייס באג"ח בריבית משתנה ובסדרות שקליות ארוכות.
דיסקליימר:
האמור לעיל מיועד לשימוש אישי בלבד ואין לעשות בו שימוש אחר כלשהו. אין לראות במידע האמור או בכל חלק ממנו משום המלצה או עצה לנהוג בדרך זו או אחרת, לרבות בכל הקשור לקבלת החלטות בתחום ההשקעות או משום מצג או התחייבות של הבורסה. הבורסה, עובדיה וכל מי שפועל בשמה או מטעמה אינה מתחייבת לשלמותו של המידע לעדכניותו או להתאמתו לצורך מסוים זה או אחר, והיא אינה אחראית לכל ליקוי, טעות, שגיאה, השמטה או אי דיוק שנפלו, במידע מכל סיבה שהיא. המסקנות והדעות המובאות לעיל אינן מחייבות את הבורסה והן בבחינת הבעת דעה בלבד. כל הזכויות שמורות לבורסה לניירות ערך בתל אביב בע"מ.