שי זיגלמן, מנהל יחידת המחקר של בנק הפועלים


08/11/2026

 שי זיגלמן, מנהל יחידת המחקר של בנק הפועלים, צילום: אביב גוטליב
שורה תחתונה – מעדכנים את מחיר היעד ל-169 דולר ומותירים המלצת "תשואת יתר" בסיכון גבוה
קמטק מגיעה לקראת 2027 עם נראות עסקית טובה יותר, הנשענת על הזמנות לאספקה לאורך השנה, לרבות במחצית השנייה. הרחבת הייצור אצל הלקוחות מגדילה את הצורך במערכות קמטק. במקביל, מארזים מורכבים יותר דורשים בדיקות ומדידות בשלבים נוספים, ולכן עשויים להגדיל את הביקוש למערכות החברה. דוחות הרבעון השלישי מאשרים את האצת הצמיחה שעליה דיווחה החברה באוקטובר, עם גידול של 28% בהכנסות, אך התייקרות הרכיבים מעכבת את השיפור ברווחיות הגולמית.
אנו שומרים על תחזית לצמיחה של כ-35% בהכנסות ב-2027 ועל תוואי להכנסות של כ-1.2 מיליארד דולר ב-2029, וממתנים את תחזיות הרווחיות. להערכתנו, העלאות מחירים, משקל גבוה יותר של מערכות מתקדמות ותחילת מכירת תוכנה יתמכו בשיפור הדרגתי ברווחיות, אך בקצב מתון מזה שהנחנו קודם. תחזית הרווח למניה ב-2027 יורדת מ-5.21 ל-5.07 דולר, ומכפיל היעד מופחת מ-32 ל-30, בהתאמה לסביבת התמחור בענף. בתוספת נכסים נזילים של כ-17 דולר למניה, מחיר היעד יורד מ-183 ל-169 דולר.
במחיר נוכחי של 97.1 דולר נסחרת המניה במכפיל של כ-19.2 לתחזיתנו ל-2027, ומחיר היעד משקף פוטנציאל עלייה של כ-74%. מאז העדכון באוקטובר ירד מחיר המניה בכ-28.5%, לעומת הפחתה של כ-7.7% במחיר היעד. להערכתנו, התמחור מצדיק המשך המלצת "תשואת יתר" בהגדרת סיכון גבוה, לנוכח המחזוריות בהשקעות הלקוחות, החשיפה הגבוהה לסין והצורך להוכיח את השיפור ברווחיות.
ההכנסות בהתאם להערכה, הרווחיות הגולמית נמוכה יותר
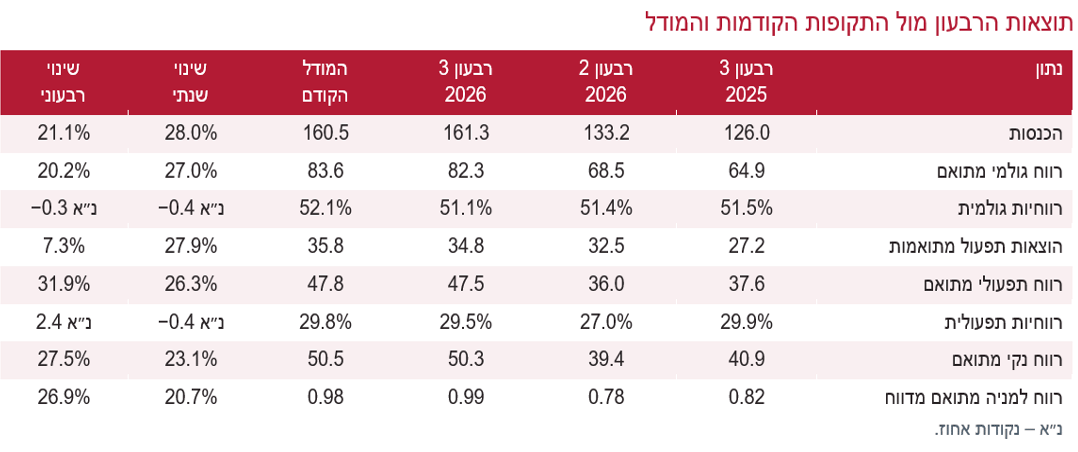
הכנסות ברבעון השלישי הסתכמו ב-161.3 מיליון דולר, צמיחה של 28% לעומת הרבעון המקביל ושל 21.1% לעומת הרבעון הקודם, וכ-0.5% מעל המודל שלנו. הרווח הגולמי המתואם עלה ב-27% ל-82.3 מיליון דולר, אך שיעורו הסתכם ב-51.1%, לעומת 51.5% ברבעון המקביל, 51.4% ברבעון הקודם ו-52.1% בתחזיתנו. התייקרות רכיבים וחומרי גלם, לצד התחזקות השקל, קיזזה את התועלת מצעדי ההתייעלות ומהעלייה במשקל המערכות המתקדמות.
למרות הירידה ברווחיות הגולמית, הרווחיות התפעולית עלתה מ-27% ברבעון הקודם ל-29.5%. הוצאות התפעול גדלו ב-7.3% בלבד, לעומת עלייה של 21.1% במכירות, ומשקלן בהכנסות ירד מ-24.4% ל-21.6%. הירידה במשקל הוצאות התפעול בהכנסות קיזזה את השחיקה ברווחיות הגולמית ואפשרה את העלייה ברווחיות התפעולית והרווח התפעולי המתואם עלה ב-31.9% לעומת הרבעון הקודם ל-47.5 מיליון דולר. בהשוואה שנתית הרווח התפעולי צמח ב-26.3%, אך שיעור הרווחיות נותר מעט נמוך מ-29.9% ברבעון המקביל.
הרווח הנקי המתואם הסתכם ב-50.3 מיליון דולר, עלייה של 23.1% לעומת אשתקד ושל 27.5% לעומת הרבעון הקודם. החברה דיווחה על רווח מתואם למניה של 0.99 דולר, עלייה שנתית של 20.7%.
התזרים התפעולי הסתכם ב-71.1 מיליון דולר, לעומת 12.2 מיליון דולר ברבעון הקודם, והיה גבוה ב-41% מהרווח הנקי המתואם. יתרת הלקוחות עלתה בכ-8%, בקצב נמוך מהגידול הרבעוני במכירות, והנכסים הנזילים הסתכמו ב-877.1 מיליון דולר, עלייה של כ-7.5% לעומת סוף הרבעון הקודם. אלה מצביעים על שיפור בתרגום הרווח למזומן ברבעון, אם כי עיתוי הגבייה והתשלומים מחייב לבחון את התזרים גם לאורך זמן.
ההזמנות תומכות בתחזית לשנה הבאה
קמטק חזרה על תחזית להכנסות של כ-180 מיליון דולר ברבעון הרביעי, צמיחה שנתית של כ-40.5% ורבעונית של כ-11.6%, ועל תחזית להכנסות של מעל 800 מיליון דולר ב-2027. תחזיות אלה פורסמו בכנס המשקיעים באוקטובר, ולכן הדוח הנוכחי מאשר את תוואי הצמיחה שכבר הוצג ואינו מהווה העלאת תחזית נוספת.
באוקטובר דיווחה קמטק על הזמנות של מעל 800 מיליון דולר מתחילת השנה, ותנופת ההזמנות נמשכה מאז. מדובר בהזמנות שהתקבלו לאורך השנה, ולא ביתרת צבר שכולה מיועדת להכנסה עתידית. חלקן כבר סופקו וחלקן מיועדות ליתרת 2026 ול-2027. הנראות לאספקות נמשכת כשנה קדימה, וכבר מתקבלות הזמנות לאספקה במחצית השנייה של 2027. הקדמת ההזמנות נועדה לשריין קיבולת למועד שבו הלקוחות יפעילו את קווי הייצור, והיא משפרת את הנראות לשנה הבאה.
כ-80% מהכנסות הרבעון ומההזמנות שהתקבלו מתחילת השנה קשורים לאריזות מתקדמות, ויותר ממחצית ההזמנות הגיעו מקבלני האריזה והבדיקה, OSATs. להערכתנו, העברת עבודות אריזה ללקוחות אלה תומכת בקמטק, שמעמדה אצלם חזק. מעבר אותה עבודה בין יצרנים אינו מגדיל כשלעצמו את השוק, אך עשוי להגדיל את חלקה של קמטק בהשקעות בציוד. לצד הרחבת הקיבולת, העלייה במורכבות המארזים ובצפיפות החיבורים מגדילה את מספר שלבי הבדיקה ואת החשיבות של איתור פגמים מוקדם בתהליך.
הביקוש הקשור למחשוב מתקדם משלב השקעות בזיכרונות HBM, המשמשים להעברת נתונים מהירה במערכות AI, ובאריזות למעבדים ולשבבים ייעודיים. ההשקעות של Micron בהרחבת יכולות ה-HBM, לצד התרחבות פעילות סמסונג ו-SK Hynix בתחום, תומכות להערכתנו בצורכי הבדיקה והמדידה בשנים הקרובות. עבור קמטק, התרומה אינה תלויה רק בהיקף ההשקעות הכולל, אלא גם בעיתוי הקמת הקווים, בבחירת הציוד ובשלבי הבדיקה שבהם היא משתלבת. לכן, התרומה של כל יצרנית עשויה להתפתח בקצב שונה. במקביל, קבלני אריזה המשרתים את התחום יוצרים לחברה חשיפה נוספת להשקעות ב-HBM ובמארזי מחשוב מתקדמים.
המערכות המתקדמות תומכות בעלייה במחיר המכירה הממוצע, אך השיפור ברווחיות מתעכב
מערכות Eagle G5 ו-Hawk היוו כ-57% מהכנסות המערכות ברבעון. זהו שינוי תמהיל חיובי, אך התייקרות רכיבים וחומרי גלם קיזזה חלק מהתועלת. החברה ציינה גם שהתחזקות השקל הכבידה על מבנה העלויות. ההנהלה מעריכה שהטיפול בחלק מקשיים בשרשרת האספקה עשוי להימשך מספר חודשים, ופועלת באמצעות ספקים חלופיים כדי לעמוד בלוחות האספקה.
קמטק כבר החלה להעלות מחירים בשני מישורים: פיצוי על התייקרות הרכיבים ותמחור יכולות נוספות במערכות. העלאה שמפצה על עלויות מגינה על הרווחיות, בעוד תמחור יכולות נוספות עשוי להגדיל את ההכנסה ואת הרווח למערכת. להערכתנו, מחיר Eagle G5 הוא כ-1.2 מיליון דולר ומחיר Hawk כ-2 מיליון דולר, גבוה ממחירי מערכות Eagle הוותיקות, המוערך בכ-1 מיליון דולר. העלייה במשקלן יכולה אפוא לתמוך בצמיחת ההכנסות מעבר לגידול במספר המערכות.
עם זאת, לקוחות הנמצאים בהרחבת ייצור מהירה עשויים להמשיך להשתמש במערכות הקיימות כדי להימנע מתהליך הכשרה של ציוד חדש. לכן העלייה במשקל המערכות המתקדמות צפויה להיות הדרגתית. אנו צופים שיפור ברווחיות הגולמית מתחילת 2027 בהתאם ליישום העלאות המחירים והמשך גידול בנתח המערכות החדשות מסך המכירות.
הזדמנות נוספת היא הרחבת הפעילות בבדיקות דו-ממדיות ובשלבי בדיקה נוספים. דור Hawk הבא נועד לשפר את תפוקת המערכת ואת יכולת גילוי הפגמים, בין היתר באמצעות מצלמות ואלגוריתמים מתקדמים. להערכתנו, שיפורים אלה עשויים לאפשר לקמטק להתחרות על חלק גדול יותר מתקציב ציוד הבדיקה אצל כל לקוח, מעבר לגידול בקיבולת הייצור שלו. החדירה ליישומים חדשים מחייבת אישורי לקוחות והוכחת יתרון מול הציוד הקיים, ולכן תרומתה צפויה להיבנות בהדרגה.
יעד של 140 מיליון דולר משירותים ותוכנה, משני מקורות צמיחה נפרדים
בתוכנית הרב-שנתית מכוונת קמטק להכנסות משולבות של כ-140 מיליון דולר משירותים ותוכנה בתוך כשלוש שנים. היעד מורכב מכ-100 מיליון דולר משירות למערכות ומכ-40 מיליון דולר ממוצרי תוכנה חדשים. כיום עיקר הפעילות בתחום הוא שירותים, שהכנסותיהם צפויות להסתכם בכ-40 מיליון דולר ב-2026, בעוד פעילות התוכנה החדשה טרם החלה לתרום באופן מהותי.
להערכת החברה, פעילות השירותים יכולה לצמוח בקצב של כ-35%-40% בשנה. הרחבת בסיס המערכות המותקן ומורכבות הציוד מגדילות את הצורך בתמיכה ובשירות, והן הבסיס ליעד של כ-100 מיליון דולר מהפעילות בתוך כשלוש שנים. בשונה ממכירת מערכת חדשה, ההכנסה כאן נשענת על הציוד שכבר הותקן ועל הרחבת השירות הניתן לאורך חיי המערכת.
מוצרי התוכנה החדשים, המבוססים בין היתר על יכולות Visual Layer, אמורים להוסיף מקור הכנסה נפרד. החברה מצפה להתחיל בהכנסות כבר ברבעון הראשון של 2027 ולהגיע להכנסות תוכנה דו-ספרתיות במיליוני דולרים במהלך השנה. להערכתנו, זו אפשרות להגדיל את ההכנסה מבסיס הלקוחות ולתמוך ברווחיות, אך קצב האימוץ עדיין דורש הוכחה. המשמעות היא שהחברה אינה נדרשת להישען רק על מכירת מערכות נוספות כדי להגדיל את ההכנסות מכל לקוח.
סין והפוטוניקה תומכות בצמיחה; החיבור ההיברידי אינו תנאי לתחזית הקרובה
להערכתנו, סין תהווה קרוב למחצית מהכנסות קמטק ב-2026, ומשקלה יישאר דומה גם ב-2027. תחזית הצמיחה שלנו כוללת אפוא המשך התרחבות של הפעילות בסין לצד הצמיחה באזורים אחרים. הביקוש מצד קבלני אריזה ויישומי מחשוב מתקדם סיניים תומך להערכתנו במגמה זו.
ההנהלה אינה מזהה כיום הרעה במעמדה התחרותי בשוק הסיני. להערכתנו, בסיס המערכות המותקן, התאמת הציוד לתהליכי הלקוח והניסיון התפעולי מקשים על החלפת ספק, אף שאינם מבטלים את התחרות מצד יצרנים מקומיים ושחקנים בינלאומיים. נדגיש כי המשך הצמיחה בסין תומך בצמיחה בפעילות, אך משאיר כמעט מחצית מההכנסות חשופות לשוק אחד ולסיכונים הרגולטוריים והתחרותיים בו.
בפוטוניקה אנו מעריכים שהפעילות עשויה להתקרב לכ-15% מהמכירות ב-2027, כ-121 מיליון דולר לפי המודל. התרחבות השימוש בתקשורת אופטית יוצרת צורכי בדיקה ומדידה גם בשלבי הייצור והאריזה של הרכיבים האופטיים.
החברה אינה צופה תרומה מהותית מ-Hybrid Bonding (החיבור ההיברידי: חיבור ישיר בין שבבים ללא בליטות הלחמה, המאפשר חיבורים צפופים יותר והעברת נתונים מהירה וחסכונית יותר בחשמל) ב-2027, וממקמת את ההזדמנות בעיקר ב-2028 ואילך. להערכתנו, דחיית האימוץ אינה מבטלת את הביקוש לציוד קמטק: במקביל, החיבורים בטכנולוגיות הקיימות נעשים קטנים וצפופים יותר ומגדילים את דרישות הבדיקה והמדידה. החברה יכולה אפוא ליהנות מהמשך השיפור בטכנולוגיות הקיימות גם לפני התרחבות השימוש ב- .Hybrid Bonding
עדכון המודל – הכנסות דומות, רווחיות מתונה יותר
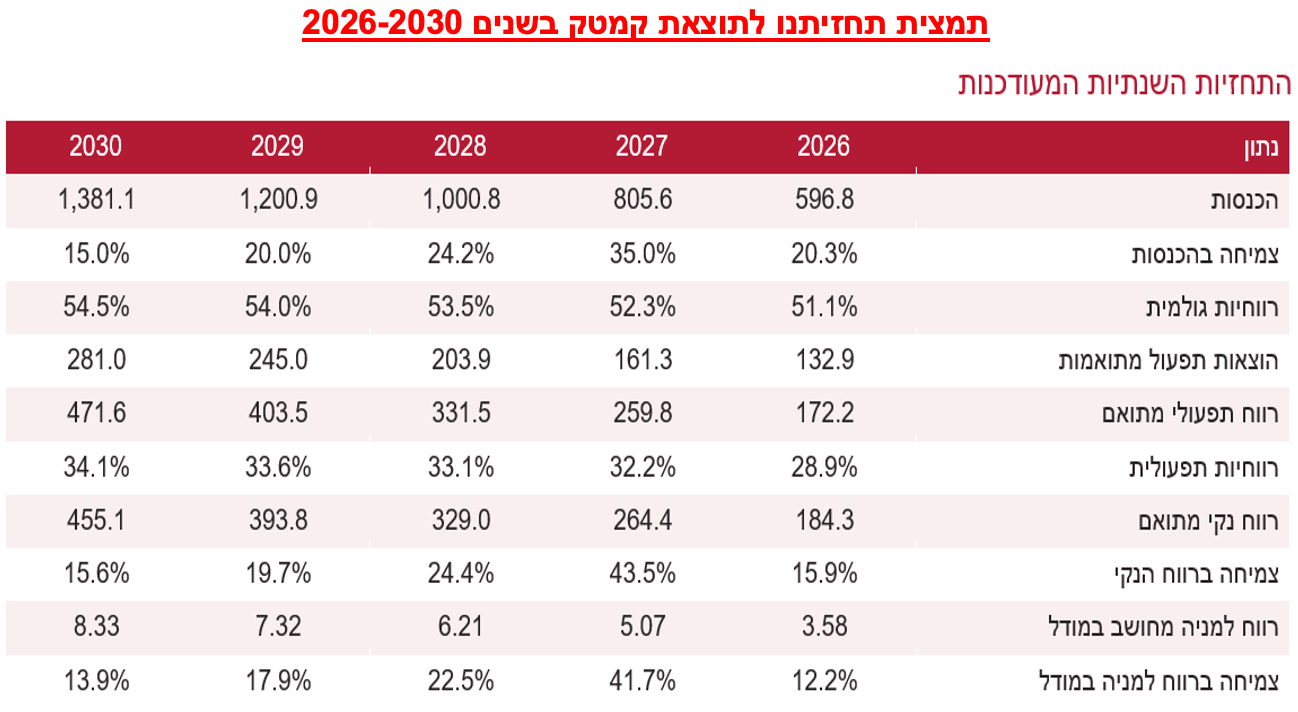
אנו צופים הכנסות של כ-596.8 מיליון דולר ב-2026, צמיחה של 20.3%, ושל כ-805.6 מיליון דולר ב-2027, צמיחה של 35%, כמעט ללא שינוי מהתחזית בעדכון מאוקטובר. תחזית הרבעון הראשון עולה מ-185 ל-195 מיליון דולר, עלייה של 5.4%, ומגלמת גידול של כ-8% לעומת תחזיתנו לרבעון הרביעי. התחזית השנתית משקפת הכנסה רבעונית ממוצעת של כ-201 מיליון דולר, גבוהה בכ-11.5% מתחזיתנו לרבעון הרביעי. לכן, חלק משמעותי מהצמיחה השנתית נובע מהעלייה ברמת הפעילות שכבר מתרחשת במחצית השנייה של 2026.
השינוי העיקרי הוא ברווחיות: אנו מניחים רווחיות גולמית של כ-51.1% ברבעון הרביעי ושיפור הדרגתי במהלך 2027, מ-51.5% ברבעון הראשון לכ-53% ברביעי. הממוצע השנתי מסתכם בכ-52.3%, לעומת כ-53.5% במודל הקודם. לצד הוצאות תפעול מתואמות של כ-161.3 מיליון דולר, מתקבלת רווחיות תפעולית של כ-32.2%, לעומת כ-33.5% בתחזית הקודמת.
הרווח הנקי המתואם ב-2027 צפוי להסתכם בכ-264.4 מיליון דולר, צמיחה של 43.5%, והרווח למניה המחושב במודל בכ-5.07 דולר, לעומת 5.21 דולר קודם, הפחתה של כ-2.8%.
גם בשנים הבאות מיתנו את הרווחיות הגולמית, ל-53.5% ב-2028, ל-54% ב-2029 ול-54.5% ב-2030. תחזית ההכנסות ל-2029 נשארת כ-1.2 מיליארד דולר, בקירוב כפולה מהשנה ובהתאם לאופק התוכנית האורגנית שהציגה החברה. המודל אינו נשען על רכישה מהותית נוספת. הרווחיות התפעולית שאנו מניחים באותה שנה, כ-33.6%, נמוכה מיעד החברה של 34%-36%, ולכן התחזית אינה מניחה מימוש מלא של יעדי הרווחיות בטווח הזה.