שמואל קצביאן, אסטרטג שווקים פיננסים בבנק דיסקונט


10/11/2026

 שמואל קצביאן, צילום: עזרא לוי
עד כמה הקשר בין המגמה במדדי המניות בחו"ל למגמה במטבע הינו ייחודי לשקל ולישראל?
את הקשר השלילי המתקיים ברוב הזמן בין המגמה במניות בעולם (כמו הנאסד"ק) ובין הדולר-שקל כולם מכירים. אחת הסיבות המרכזיות לקשר זה היא שכאשר המניות הזרות עולות, עולה גם (באופן אוטומטי) החשיפה למט"ח של המוסדיים.
אם המוסדיים שומרים על שיעור חשיפה קבוע למט"ח, הם נדרשים להגדיל את מכירות הדולרים, ומכאן לחץ אפשרי לייסוף השקל. תופעה הפוכה מתרחשת כאשר המניות בחו"ל יורדות, מצב שגורם להקטנה אוטומטית-טכנית של החשיפה למט"ח וכתוצאה מכך לרכישת דולרים.
מעניין לבדוק האם קשר זה מתקיים גם בין הנאסד"ק למטבעות אחרים ובאיזו עוצמה.
בבדיקה שערכנו, הכוללת מטבעות שונים, עולה כי הקשר השלילי קיים גם בין הנאסד"ק ובין מטבעות אחרים, מצב הגיוני יחסית.
כאשר התיאבון לסיכון עולה (=מניות עולות), הדולר נוטה לעיתים להיחלש; כאשר מחירי המניות יורדים והביקוש לנזילות דולרית עולה, הדולר נוטה להתחזק. גם מנגנון התאמת החשיפה למטבע בהתאם למגמה במניות מתקיים במדינות נוספות.
יחד עם זאת הקשר חזק במיוחד בין חוזי הנאסד"ק לשקל, גם בהשוואה למטבעות אחרים.
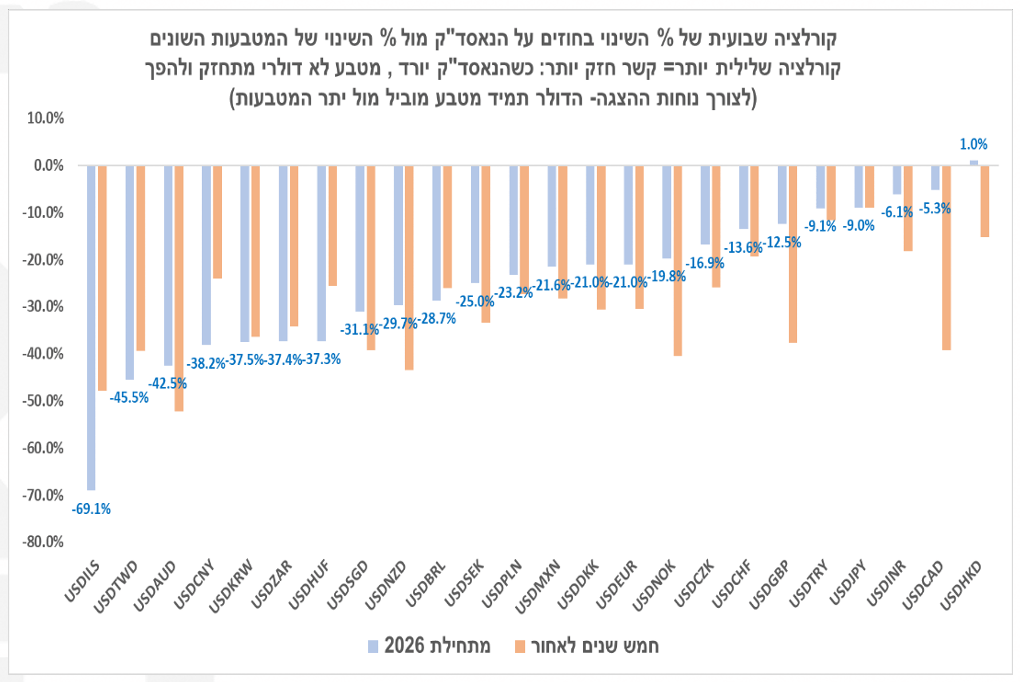
מאז תחילת 2026 הקורלציה בין שיעור השינוי השבועי בחוזים על הנאסד"ק ובין השינוי בדולר מול השקל עמדה על 69%-.
המטבע ה"בא בתור" מבחינת גודל הקורלציה עם הנאסד"ק הוא הדולר הטאיוואני, אך הקורלציה מתמתנת באופן לא מבוטל ל- 45.5%-.
הקורלציה הממוצעת של 23 המטבעות שבחנו (למעט השקל) עומדת על 23.1%-, כלומר קשר מתון משמעותית בהשוואה לקורלציה מול השקל.
בניתוח 5 שנים לאחור עולה כי הקורלציה של השקל מול הנאסד"ק היא השניה בעוצמתה (אחרי הדולר האוסטרלי) והיא עדיין גבוהה משמעותית מהממוצע של המטבעות האחרים. נסייג ונאמר כי בחלק מהמטבעות יש מגבלה מסויימת על המסחר, עניין שממתן את עוצמת הקורלציה עם המגמה במניות.
מדוע עוצמת הקשר בישראל חזקה במיוחד?
הנקודה הראשונה קשורה לאחזקות המוסדיים. בישראל יש היקף גבוה יחסית של נכסים מוסדיים (פנסיה, ביטוח, גמל והשתלמות) בהשוואה לגודל שוק ההון המקומי.
בישראל גם קיים היקף משמעותי של חשיפת מוסדיים לנכסים זרים ביחס למחזור המסחר במטבע המקומי, עניין שמגביר את ההשפעה של תנועות המוסדיים על שוק המט"ח.
כמו כן, לפחות בחלק מהמדינות האחרות היקף הגידור של החשיפה המטבעית הינו מתון יותר מאשר בישראל, עניין שיש לו השפעה על עוצמת הקשר שבין המגמה במניות בעולם ובין המטבע המקומי.
נזכיר כי בישראל שער החליפין נייד וחופשי יחסית והיקף ההתערבות של בנק ישראל בשנים האחרונות היה מתוחם מאוד בכמות ובזמן. אומנם שוק המט"ח הינו חופשי ונייד גם במרבית מדינות המערב, אך ישנן מספר מדינות שבהן קיימת התערבות של הבנק המרכזי כמו דנמרק (רצועת ניוד מול האירו), דרום קוריאה (שער נייד, אך עם התערבות משמעותית יותר), או סינגפור (רצועת מדיניות מול סל מטבעות). מצב זה ממתן את הקשר שבין המניות למטבע המקומי במדינות אלו.
שנית, ישנה גם השפעה מצד הקשר הכלכלי ההדוק של ענף ההייטק הישראלי לשוק הטכנולוגיה הגלובלי, כשהדומיננטיות של ענפי ההייטק בכלכלת ישראל (ובפרט ביצוא) חזקה במיוחד.
נקודה נוספת היא שבעיני משקיעים זרים רבים השקל מהווה סוג של "נכס מסחר" בהתאם לקורלציה בשוקי המניות בעולם, כלומר הקורלציה היא סוג של "נבואה שמגשימה את עצמה" ובאה לידי ביטוי גם בתקופות שהמוסדיים פסיבים יחסית בשוק המט"ח.
בשורה התחתונה: המגמה והכיוון של השקל ממשיכים להיות מושפעים בדרך כלל מהמגמה של שוק המניות הגלובלי ובאופן די בולט גם בהשוואה למטבעות אחרים.
משקיע בשוק המט"ח או גוף שחשוף לתנודות שער חליפין צריך להתחשב בקורלציה זו ובהערכה שלו לגבי מדדי המניות בעולם.
דיסקליימר: האמור לעיל אינו מהווה תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם.