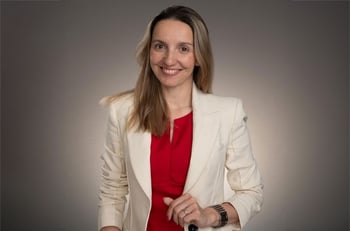
ניסן אברהם, אנליסט מאקרו ביחידת המחקר של הבורסה


11/11/2026

 ניסן אברהם, כלכלן ביחידת המחקר של הבורסה, קרדיט: הבורסה
קצב האינפלציה צפוי להישאר מתחת ליעד בנק ישראל. לעומת זאת, האינפלציה בארה”ב מטפסת, ולצד היחלשות השקל, מרחיקה הפחתת ריבית בישראל בטווח הנראה לעין.
מדד המחירים לצרכן לחודש אוקטובר, שיתפרסם ביום ראשון הקרוב, צפוי להערכתנו לעלות בכ-0.2%, בעוד שקצב האינפלציה השנתי צפוי להתמתן מ-1.6% לכ-1.4%, בין היתר בשל השפעת בסיס ההשוואה, עם יציאתו מחלון החישוב של מדד אוקטובר אשתקד, שעלה ב-0.5%.
בצד העליות צפויים לבלוט בעיקר מחירי המזון, עם עלייה של כ-0.7%, שתתרום כמחצית מעליית המדד, ומחירי ההלבשה וההנעלה, שצפויים לעלות בכ-3% על רקע כניסת קולקציות החורף. מנגד, ירידה צפויה במחירי הטיסות לחו”ל, תמתן את עליית המדד.
נתוני תנועת הנוסעים לחודש אוקטובר מצביעים על ירידה חדה במספר הישראלים שיצאו לחו”ל לאחר תקופת החגים. חלק מהירידה מוסבר בעיתוי החגים, שכן השנה כמעט כל חגי תשרי חלו בספטמבר, בניגוד לשנה שעברה. הירידה בביקוש לטיסות צפויה לתמוך בהתמתנות המחירים, אם כי היחלשות השקל מקזזת חלק מהשפעה זו במונחים שקליים.
התחזקות השקל הייתה אחד הגורמים המרכזיים להתמתנות האינפלציה בשנה האחרונה. בנטרול השפעת הייסוף, האינפלציה השנתית הייתה גבוהה בהרבה ועומדת על כ-2.3%, לעומת 1.6% כיום. אלא שבחודשים האחרונים התהפכה המגמה, והשקל עבר להיחלשות שהחריפה לאחר הבחירות. בכך, גורם שסייע עד לאחרונה לבלום את האינפלציה יכול להפוך למקור ללחצים אינפלציוניים מחודשים. פיחות מתמשך צפוי להתגלגל בהדרגה למחירים לצרכן, בעיקר דרך מחירי הנסיעות לחו”ל, הדלק והמוצרים המיובאים, בפרט מזון.
בהתאם, אנו צופים כי האינפלציה ב-12 החודשים הקרובים תעמוד על כ-2.4%, בתוך יעד יציבות המחירים אך גבוהה משמעותית מקצב האינפלציה הנוכחי.
גם סביבת הריבית העולמית מציבה אתגר בפני בנק ישראל. בחודשים האחרונים נרשמה עלייה בתוואי הריבית המתומחר בשווקים בארה”ב ובגוש האירו, בעוד שבישראל השווקים מתמחרים יציבות בריבית. מגמה זו התחזקה אתמול בעקבות פרסום מדד המחירים לצרכן בארה”ב לחודש אוקטובר, שהפתיע כלפי מעלה עם עלייה של 0.4%, לעומת צפי ל-0.3%. גם מדד הליבה, שאינו כולל את מחירי המזון והאנרגיה, עלה ב-0.3%, מעל הציפיות לעלייה של 0.2%. ההפתעה הייתה רוחבית, כאשר שירותי הליבה ללא דיור עלו ב-0.4% זה החודש השלישי ברציפות, עדות להתמשכות לחצי האינפלציה גם מעבר לרכיבי האנרגיה. הנתונים מחזקים את ההערכות להעלאת ריבית מצד הפד כבר בדצמבר, כאשר לצד אפשרות של העלאה של 0.25 נקודת אחוז, גוברת הרלוונטיות של תרחיש העלאה חדה יותר של 0.5 נקודת אחוז. זאת, לאחר שחבר הפד, כריסטופר וולר הבהיר כי אינפלציית ליבה חודשית של 0.3% ומעלה עשויה להצדיק מהלך משמעותי יותר, כדי לשמור על אמינות המדיניות המוניטרית.
להידוק המוניטרי הצפוי בארה”ב ובגוש האירו עשויות להיות השלכות על המשק הישראלי. העלאת ריבית של 0.25 נקודת אחוז בארה”ב בדצמבר צפויה להרחיב את פער הריביות לטובת הדולר ל-0.75-1.0 נקודת אחוז, ואילו העלאה של 0.5 נקודת אחוז תרחיב אותו ל-1.0-1.25 נקודות אחוז. התפתחות זו צפויה להגביר את האטרקטיביות של נכסים דולריים ביחס לנכסים שקליים וליצור לחץ נוסף לפיחות השקל. במקביל, עליית תשואות האג”ח הממשלתיות בעולם עשויה להוביל לעליית תשואות גם בשוק המקומי, ובכך לייקר את עלויות המימון במשק.
בהחלטתו הקרובה, ב-23 בנובמבר, בנק ישראל צפוי להותיר את הריבית ללא שינוי ברמה של 3.25%. אף שסביבת האינפלציה הנוכחית מאפשרת הפחתת ריבית נוספת, השילוב בין היחלשות השקל, אי-הוודאות הפוליטית והציפיות להידוק מוניטרי במשקים המרכזיים מצמצם את מרחב הפעולה של הבנק המרכזי. לפיכך, אנו מעריכים כי הסבירות להפחתת ריבית נוספת בטווח הנראה לעין נמוכה.
עם זאת, ההתפתחויות בזירה הפוליטית עשויות לשנות את התמונה. פרמיית הסיכון של ישראל, כפי שמשתקפת ב-CDS לחמש שנים, ירדה מאז הבחירות בכ-3.8 נקודות בסיס ל-57.4, התפתחות שמעידה על אופטימיות זהירה ביחס להרכבת ממשלה. ניסיון העבר מלמד כי הקמת ממשלה לוותה לרוב בירידה נוספת בפרמיית הסיכון ובהתחזקות השקל. ככל שתוקם ממשלה יציבה הדבר עשוי לתרום להגדלת הוודאות הפיסקלית ולהפחתת הלחצים האינפלציוניים, ובכך להרחיב את מרחב הפעולה של בנק ישראל להפחתת ריבית בהמשך.