בנק מזרחי טפחות


17/11/2026

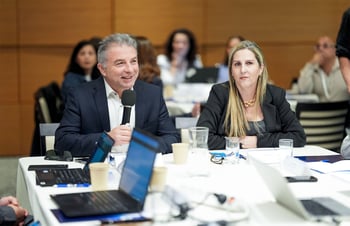
 משה לארי, מנכ״ל מזרחי טפחות, קרדיט: מזרחי טפחות / Image-by-rawpixel.com-on-Freepik
הרווח הנקי ב-9 החודשים הראשונים של 2026: 4.03 מיליארד ₪ בהשוואה ל-4.23 מיליארד ₪ בתקופה המקבילה אשתקד.
התשואה על ההון העצמי: 15.0%.
הרווח הנקי בנטרול השפעת מתווה המס המיוחד לשנת 2026 והטבות ללקוחות במתווה הצרכני הוולונטרי (574 מיליון ₪ נטו): 4.6 מיליארד ₪.
התשואה על ההון העצמי: 17.1%.
הרווח הנקי ברבעון השלישי של 2026: 1.37 מיליארד ₪ בהשוואה ל-1.48 מיליארד ₪ ברבעון המקביל אשתקד.
התשואה על ההון העצמי: 15.0%.
הרווח הנקי בנטרול השפעת מתווה המס המיוחד לשנת 2026 והטבות ללקוחות במתווה הצרכני הוולונטרי (208 מיליון ₪ נטו): 1.57 מיליארד ₪.
התשואה על ההון העצמי: 17.2%.
יחס היעילות (Cost-Income Ratio) ברבעון השלישי: 35.3%.
יחולק דיבידנד של 683 מיליון ₪ - 50% מרווחי הרבעון השלישי.
המשך צמיחה בתיק האשראי תוך הגברת המיקוד העסקי
תנופת הצמיחה המאפיינת את מזרחי-טפחות בשנים האחרונות נמשכה גם בתשעת החודשים הראשונים של 2026, וזאת על רקע האתגרים הביטחוניים והכלכליים ותנאי אי-הוודאות בסביבה הגיאו-פוליטית.
ההתרחבות בפעילות הבנק באה לביטוי במרבית סעיפי המאזן, ובהם ההון העצמי שהסתכם ב-30.9.2026 בכ-36.7 מיליארד ₪ – עלייה של 8.0% בהשוואה לתקופה המקבילה אשתקד; פיקדונות הציבור שהגיעו לכ-468.2 מיליארד ₪ ב-30.9.2026 – גידול של 11.1% לעומת התקופה המקבילה אשתקד, והאשראי לציבור שהגיע בסוף הרבעון השלישי לסכום כולל של כ-436.4 מיליארד ₪ – עלייה של 11.4% בהשוואה לתקופה המקבילה אשתקד.
ניתוח הגידול בתיק האשראי של הבנק, מצביע על צמיחה מואצת בהיקף האשראי לעסקים, שהסתכם ב-9 החודשים הראשונים של 2026 בכ-132.8 מיליארד ₪, עלייה של 18.0% לעומת התקופה המקבילה אשתקד, ושל 15.4% מסוף שנת 2025.
נתונים מרשימים אלה, עולים בקנה אחד עם מטרותיה של התוכנית האסטרטגית לשנים 2025-2027, ובהן מיצובו של מזרחי-טפחות כשחקן מרכזי בבנקאות העסקית בישראל, תוך הגדלת נתחי השוק שלו באשראי לציבור בכלל ובאשראי העסקי בפרט.
הטבות צרכניות עם ערך אמיתי ללקוחות הבנק
כבנק המחזיק בתפיסת עולם אישית ואנושית, המעמידה במרכז את הלקוח וצרכיו הייחודיים, מתעל מזרחי-טפחות את חלקו, במתווה ההקלות הצרכני, שהשיק בנק ישראל בחודש מרץ 2025, להטבות בעלות ערך אמיתי ללקוחות הבנק.
לצד הטבות 'בנקאיות' לאוכלוסיות ייעודיות כמו משרתי מילואים, משקי בית ועסקים קטנים הסמוכים לקווי העימות בדרום ובצפון, וכן ללקוחות פרטיים בעלי תבחינים מוגדרים, מעדכן הבנק מדי רבעון את רשימת ההטבות, ומכליל בה הטבות בלעדיות בנושאים מגוונים, שעונות על צרכי הלקוחות, בדיוק בנקודת הזמן שבה הם זקוקים לתמיכה.
כך, בין השאר, העניק הבנק בחודשים האחרונים, מספר הטבות שנותנות מענה ממוקד לצורך צרכני, ומקלות על ההתנהלות הפיננסית של לקוחות הבנק:
"חופשה ממשכנתה" – הטבה בגובה ההחזר החודשי של המשכנתה ועד לסכום של 3,000 ₪, שהוענקה ללקוחות בעלי חשבון עו"ש בבנק, שענו על תבחינים ספציפיים, ושיש להם ילדים עד גיל 18;
"פותחים את שנת הלימודים האקדמית" – הטבה בסך 1,000 ₪ שהוענקה לסטודנטים, לקוחות הבנק, אשר שירתו במילואים, מאז תחילת המלחמה ב-7 באוקטובר 2023, וענו על תבחינים מוגדרים;
"אחרי החגים באים החוגים" – הטבה בסכום של 1,000 ₪, שהוענקה ללקוחות הבנק שהם הורים לילדים בגילאי 4-16, עבור השתתפותם בחוגים.
משה לארי: התוצאות ברבעון השלישי משקפות את המשך מגמת הצמיחה של הבנק בתקופה מאתגרת מבחינה ביטחונית וכלכלית
"התוצאות לרבעון השלישי של 2026, ובראשן רווח נקי של כ-1.37 מיליארד ₪ ותשואה להון של 15.0% – גם לאחר שנכללו בהן השפעות מתווה המס המיוחד לשנת 2026 וההטבות ללקוחות במסגרת המתווה הצרכני הוולונטרי, ועל רקע הירידה בריבית בנק ישראל ובסביבת האינפלציה – ראויות לציון ומשקפות את המשך מגמת הצמיחה של הבנק, גם בתקופה כל כך מאתגרת מבחינה ביטחונית וכלכלית. להישגים מרשימים אלה, לא היינו מגיעים ללא מקצועיותם, נחישותם ומסירותם של כלל העובדים והמנהלים בבנק, ועל כך אני מבקש להביע את הערכתי העמוקה, ולהודות לכל אחת ואחד מהם באופן אישי, על תרומתם החשובה והמשמעותית.
ההתרחבות בפעילות הבנק באה לביטוי בסעיפי המאזן העיקריים, ובהם: סך כל המאזן, ההון העצמי, פיקדונות הציבור והאשראי לציבור, בהשוואה לתקופה המקבילה אשתקד.
בתחום האשראי לציבור בולטת במיוחד ההתפתחות המואצת בתיק האשראי לעסקים, אשר הגיע בסוף הרבעון השלישי של 2026 לסכום של כ-132.8 מיליארד ₪, גידול של 18.0% לעומת התקופה המקבילה אשתקד. ניתוח הצמיחה של תיק האשראי מעלה, כי שני התחומים שרשמו גידול ניכר בהיקפי הפעילות הם האשראי לעסקים גדולים, שהסתכם בסוף ספטמבר 2026 בכ-61.2 מיליארד ₪ – עלייה של כ-18% בהשוואה לתקופה המקבילה אשתקד ולסוף שנת 2025, והאשראי לעסקים בינוניים, שהגיע בסוף חודש ספטמבר השנה לסכום של כ-26.2 מיליארד ₪ – גידול של 43.3% לעומת התקופה המקבילה בשנה שעברה, ושל 27.2% לעומת סוף שנת 2025. ההתרחבות הראויה לציון בהיקפי האשראי העסקי, בהלימה ליעדים האסטרטגיים, היא הוכחה נוספת למעורבותו ההולכת וגדלה של הבנק בפעילות העסקית במשק, ולהצלחתו להתמודד באופן מיטבי על העסקאות הגדולות, אל מול המתחרים.
במקביל, ממשיך הבנק להפגין שליטה בהוצאות. כך, ההוצאות התפעוליות והאחרות, הסתכמו ברבעון השלישי, בכ-1.28 מיליארד ₪, לעומת סכום של כ-1.31 מיליארד ₪ ברבעון המקביל בשנת 2025, ירידה של 2.3%. הודות לכך, מציג הבנק, ברבעון השלישי של 2026, יחס יעילות (Cost Income Ratio) איכותי, בשיעור של 35.3%.
בנק יהב, מקבוצת מזרחי-טפחות, רשם רווח נקי של כ-109 מיליון ₪ ברבעון השלישי של השנה, המשקף תשואה להון של 12.7%. בתשעת החודשים הראשונים של 2026, הרוויח בנק יהב סכום של כ-327.4 מיליון ₪, המשקף תשואה להון של 13.0%.
דירקטוריון הבנק אישר חלוקת דיבידנד בסכום של 683 מיליון ₪ – 50% מרווחי הרבעון השלישי של השנה. בכך מגיע הדיבידנד שחילק הבנק למחזיקי המניות, בגין שלושת הרבעונים הראשונים של שנת 2026, לסכום מצטבר של למעלה מ-2 מיליארד ₪, אומר מנכ"ל הבנק, משה לארי.
מזרחי טפחות בע"מ
נתונים עיקריים מתמצית הדוחות הכספיים
ליום 30 בספטמבר 2026 - במיליוני שקלים חדשים
סעיפי מאזן עיקריים
|
|
30 בספטמבר |
שיעור שינוי |
|
|
|
2026 |
2025 |
ב-% |
|
אשראי לציבור, נטו |
436,434 |
391,875 |
11.4 |
|
פיקדונות הציבור |
468,192 |
421,487 |
11.1 |
|
הון עצמי (המיוחס לבעלי מניות הבנק) |
36,667 |
33,965 |
8.0 |
|
סך כל המאזן |
575,227 |
525,389 |
9.5 |
רווח ורווחיות
|
|
רבעון שלישי |
שיעור שינוי |
|
|
|
2026 |
2025 |
ב-% |
|
סך הכנסות מימון לפני הוצאות בגין הפסדי אשראי |
3,030 |
3,203 |
(5.4) |
|
עמלות והכנסות אחרות |
600 |
627 |
(4.3) |
|
סך הכנסות |
3,630 |
3,830 |
(5.2) |
|
הוצאות בגין הפסדי אשראי |
70 |
44 |
- |
|
הוצאות תפעוליות ואחרות |
1,280 |
1,310 |
(2.3) |
|
רווח נקי המיוחס לבעלי מניות הבנק |
1,366 |
1,483 |
(7.9) |
יחסים פיננסיים עיקריים (באחוזים)
|
|
30 בספטמבר |
|
|
|
|
2026 |
2025 |
|
|
מדדי ביצוע עיקריים |
|
|
|
|
תשואת הרווח הנקי: |
|
|
|
|
לרבעון השלישי |
15.0 |
17.6 |
|
|
לתשעה חודשים |
15.0 |
17.2 |
|
|
פיקדונות הציבור לאשראי לציבור, נטו |
107.3 |
107.6 |
|
|
יחס הון עצמי רובד 1 לרכיבי סיכון |
10.10 |
10.14 |
|
|
יחס המינוף |
5.93 |
6.01 |
|
|
יחס כיסוי הנזילות (רבעוני) |
127 |
131 |
|
|
הוצאות תפעוליות לסך ההכנסות (Cost income ratio): |
|
|
|
|
לרבעון השלישי |
35.3 |
34.2 |
|
|
לתשעה חודשים |
35.7 |
35.6 |
|
|
נתונים נוספים |
|
|
|
|
מחיר מניה (בשקלים חדשים) ליום 30 בספטמבר |
230.1 |
217.9 |
|
300 קרנות נאמנות שמחזיקות סה"כ 2946.77 מיליון במזרחי טפחות
קרנות נאמנות שמחזיקות את מזרחי טפחות. לרשימה המלאה
|
שם קרן |
אחוז מהקרן |
בשקלים |
|
23.43% |
62641291.8 |
|
|
23.43% |
66397144.2 |
|
|
23.43% |
68787337.5 |
|
|
23.43% |
143079285.3 |
|
|
23.43% |
146349307.2 |
|
|
20.02% |
205959434.1 |
|
|
19.71% |
151497951 |
|
|
19.52% |
8270481.6 |
|
|
11.74% |
86173112.4 |
|
|
11.22% |
5343439.8 |