רועי מינקוב, מנכ״ל CofaceBDi, חברת ניהול סיכוני אשראי וניתוח דאטה עסקי


18/11/2026

 רועי מינקוב, צילום: עוז שכטר
התייקרות הבנזין לא נעצרת בתחנה: היא יכולה לחלחל לרווחיות, לתזרים ולאשראי * לא רק צריכת הדלק קובעת את הסיכון: היכולת לגלגל עלויות ולממן את הפער חשובה לא פחות * מפת ההוצאות אינה מפת הסיכונים: גם לקוח מרכזי או ספק קריטי עלולים להיות מוקד החשיפה
הדיון במחירי הדלק מתמקד בדרך כלל בשאלה כמה ישלם הנהג הפרטי בתחנה. עבור מנהלים, השאלה החשובה היא אחרת: מי יישא בהתייקרות, ולכמה זמן? הסיכון העסקי נמצא בפער שבין המועד שבו העלות עולה לבין המועד שבו העסק מצליח לצמצם אותה, להעבירה ללקוחותיו או לגבות את התמורה. אפשר לכנות זאת "פער הספיגה". ההשפעה העסקית של התייקרות הבנזין אינה נקבעת רק לפי כמות הדלק שצורך הארגון, אלא גם לפי יכולת העסק, לקוחותיו וספקיו לספוג את העלות, להתאים מחירים ולממן את הפער.
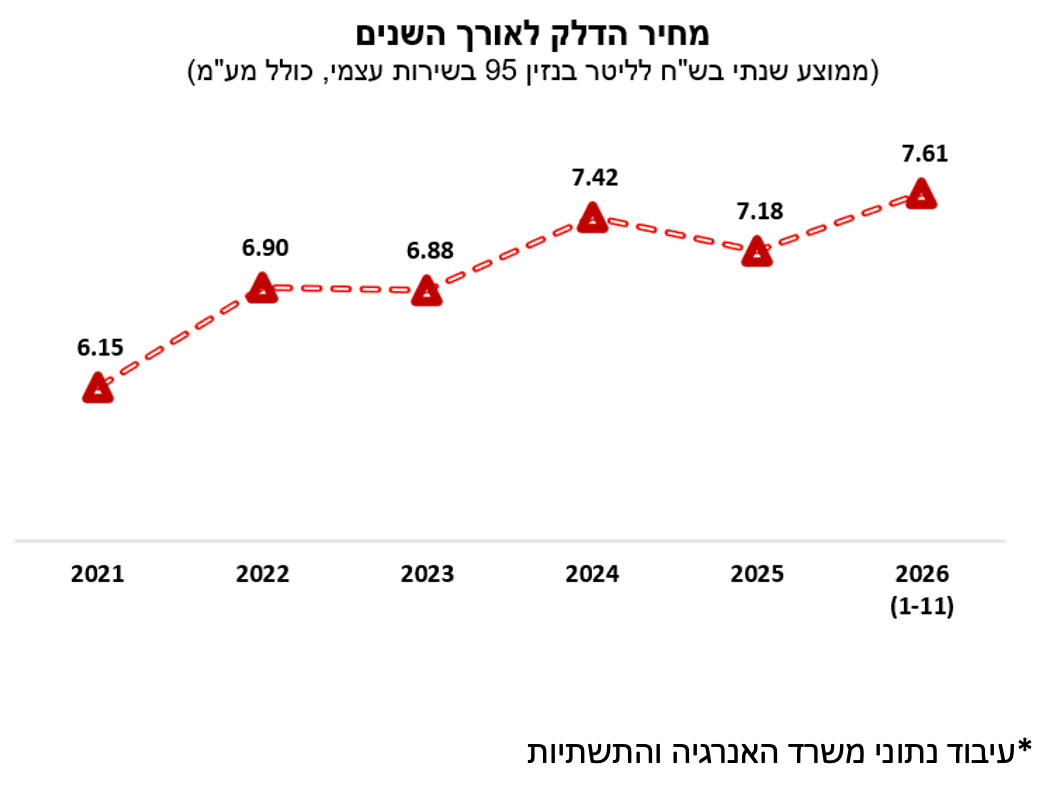
ב־5 בנובמבר עלה המחיר המרבי של בנזין 95 בשירות עצמי, מ־7.35 ל־7.85 שקלים לליטר בעקבות עדכון הבלו. ההפחתה שנותרה במס מיתנה את ההתייקרות לעומת המחיר של 8.35 שקלים שהיה חל ללא ההקלה, אך לא מנעה עלייה של 50 אגורות ביחס לתחילת החודש. השאלה הניהולית היא היכן תיספג העלות שנותרה ומי יממן אותה בדרך. על בסיס נתוני משרד האנרגיה והתשתיות, המחיר הממוצע של בנזין 95 בשירות עצמי עלה מ־6.15 שקלים לליטר בשנת 2021 ל־7.61 שקלים בממוצע הצפוי לינואר-נובמבר 2026, עלייה של כ־24%. אמנם נתון 2026 אינו מייצג שנה מלאה, אך הוא ממחיש את סביבת מחירי הבנזין הגבוהה ביחס לתחילת התקופה.
שתי חברות הצורכות כמות זהה של בנזין עשויות להציג חוסן שונה לחלוטין. חברה בעלת יתרות נזילות וחוזים המאפשרים התאמת מחירים יכולה להתמודד עם ההתייקרות טוב יותר מעסק הפועל במרווח נמוך, בחוזים קשיחים ובתנאי גבייה ממושכים. העלות החדשה חלה עם התדלוק, אך התשלום עבורה תלוי בהסדרי האשראי. כאשר התשלום לספק מקדים את התאמת המחיר ואת הגבייה מהלקוח, ההתייקרות עלולה להגדיל את צורכי ההון החוזר. אם יתרות המזומנים מצומצמות, הלחץ על הנזילות עלול להחמיר גם את סיכון האשראי.
החשיפה הישירה בולטת בעסקים המפעילים ציי בנזין, ובהם חברות שליחויות עירוניות, נותני שירות בשטח ועסקים המפעילים כלי רכב מסחריים קלים. ככל שהנסועה גבוהה יותר והיכולת לעדכן תעריפים מוגבלת יותר, כך עלולה ההתייקרות לשחוק את המרווח התפעולי. עוצמת הפגיעה תלויה גם ביעילות הצי ובהסדרי התדלוק.
חשיפה נוספת, שאינה תמיד ניכרת בסעיפי ההוצאות, היא החשיפה העקיפה. ארגון שכמעט אינו צורך בנזין עשוי להיות תלוי בספק שירות בעל מרווח נמוך המפעיל צי בנזין, או בלקוח מרכזי שפעילותו עתירת נסועה ברכבי בנזין. הלחץ אצלם עשוי להתבטא בבקשות לשינוי תנאים מסחריים, בצמצום הזמנות או בקשיי תשלום; אצל ספק קריטי, הוא עלול לפגוע ביכולת לספק את השירות.
מכאן נגזרת התובנה המרכזית: מפת ההוצאות של הארגון אינה בהכרח מפת הסיכונים שלו. החשיפה טמונה גם בנזילות ובכוח התמחור של לקוחותיו וספקיו, ובהיקף התלות בהם. לקוח מרכזי בעל יכולת ספיגה מוגבלת עשוי ליצור סיכון לגביית התשלומים; ספק שקשה להחליפו עשוי ליצור סיכון לרציפות הפעילות. אלה סיכונים שונים, המחייבים בדיקות ותגובות שונות.
גם משקי הבית הם חלק מהתמונה. עבור משפחות התלויות ברכב פרטי וללא חלופת תחבורה יעילה, התייקרות הבנזין מוסיפה לחץ לתקציב השוטף. אם המחיר הגבוה יתמיד, הוא עשוי להותיר פחות הכנסה פנויה לצריכה בתחומים אחרים.
עבור הנהלות, המשימה אינה לחזות את מחיר הליטר הבא, אלא לזהות היכן שינוי בעלויות עלול לפגוש חולשה קיימת. לשם כך נדרש למפות לקוחות וספקים מהותיים, לבחון את יכולתם להתאים מחירים ואת תנאי התשלום והגבייה, ולזהות מוקדי תלות. שינויים בדפוסי התשלום, בקשות להארכת אשראי או ירידה בהזמנות יכולים לשמש סימני אזהרה מוקדמים ולהצדיק בחינה מעמיקה יותר של מצב הלקוח.
השינוי במחיר הדלק הוא דוגמה; התובנה הניהולית רחבה יותר. ארגון שמזהה את הסיכון רק לאחר שתשלום כבר התעכב מתמודד עם אירוע שהתממש. לעומתו, ארגון שמכיר מראש את מוקדי התלות ואת כושר הספיגה של לקוחותיו וספקיו יכול לזהות את הלחץ בעודו נבנה ולפעול לפני שהוא מתבטא בפיגור בתשלומים או בשיבוש הפעילות. זהו ההבדל בין מעקב אחר עלויות לבין ניהול סיכונים עסקי.