אלטשולר שחם פיננשייל סרביסס


18/11/2026

 יוסי מנשה, מנכ״ל משותף אלטשולר שחם פייננשל סרביסס, צילום: רמי זרנגר
יוסי מנשה, מייסד ומנכ"ל משותף אלטשולר שחם פיננשייל סרביסס:
"הדוחות החזקים של Nvidia סיפקו הקלה ראשונית לשווקים, אך התמתנות התגובה ממחישה שהחששות בענף הטכנולוגיה עדיין לא התפוגגו. החברה הציגה הכנסות רבעוניות של 115.8 מיליארד דולר ותחזית להכנסות של כ-130 מיליארד דולר ברבעון הבא, שאינה מניחה הכנסות משבבי מרכזי נתונים בסין. המניה עלתה תחילה בכ-4.8% במסחר המאוחר, אך מחקה לזמן קצר את העלייה, כשהמשקיעים ממשיכים לבחון את הסיכונים סביב הנהלת החברה, מגבלות היצוא וקצב ההשקעות בתשתיות בינה מלאכותית. התוצאות הגיעו לאחר יום נוסף של ירידות בוול סטריט, שבו מדד S&P 500 איבד 1.03% והנאסד״ק ירד ב-0.74%, והמסחר באסיה הבוקר נותר מעורב.
הדולר שומר על עוצמתו ונסחר הבוקר ברמה של 3.2544 שקלים, בעוד מדד הדולר עומד על 103.60 נקודות, כמעט ללא שינוי. סביבת האינפלציה הגבוהה והמסרים של בכירי הפד התומכים בהידוק נוסף ממשיכים לתמוך במטבע האמריקאי, אף שהירידות בנכסי הסיכון הגבירו את הביקוש לאג״ח והתשואה לעשר שנים יורדת הבוקר בכ-3 נקודות בסיס ל-5.09%. נתוני הפעילות בארה״ב הציגו תמונה מעורבת, עם עלייה של 0.2% במכירות הקמעונאיות באוקטובר וירידה של 0.4% בייצור התעשייתי, לצד עלייה של 0.3% בתפוקת ענפי הייצור. פרוטוקול ישיבת הפד שיפורסם הערב יהיה מוקד מרכזי לבחינת התמיכה בהידוק נוסף ובתוואי הריבית לשנת 2027.
מחירי הנפט יורדים הבוקר, כאשר חוזה הברנט לינואר נסחר ב-92.53 דולר לחבית, ירידה של 0.7%, על רקע הגידול במלאי הנפט בארה״ב וההתאוששות בחלק מזרימות האנרגיה מהמפרץ. עם זאת, המתיחות בין ארה״ב, ישראל ואיראן נותרה גבוהה, והאיומים האיראניים על תשתיות אזרחיות מגדילים את הסיכון לפגיעה בתשתיות אנרגיה ובנתיבי שיט, אף שאין בשלב זה שינוי מאומת בהיקף האספקה. המשך הירידה במחירי הדלק עשוי למתן בהדרגה חלק מלחצי האינפלציה, אך החרפה שתאיים על התשתיות או על השיט עלולה להפוך את המגמה בנפט, לתמוך בביקוש לדולר ולהפעיל לחץ על השקל".
השווקים פותחים את היום בזהירות לאחר ירידות נוספות בוול סטריט ובאירופה. תוצאות ותחזיות חזקות של Nvidia סיפקו הקלה ראשונית, אך התגובה התמתנה במהירות והמסחר באסיה נותר מעורב. במקביל, הדולר שומר על עוצמתו, הזהב ממשיך להיחלש והמתיחות במזרח התיכון נותרת גורם סיכון מרכזי למחירי האנרגיה ולציפיות הריבית.
נתונים מרכזיים הבוקר
מט״ח – מחירי שוק:
USD/ILS: 3.2544
EUR/ILS: 3.5771
EUR/USD: 1.0993
DXY: 103.60, כמעט ללא שינוי
סחורות:
זהב, חוזה דצמבר 2026: 3,779.50 דולר לאונקיה, ירידה של 2.2%
Brent, חוזה ינואר 2027: 92.53 דולר לחבית, ירידה של 0.7%
WTI, חוזה דצמבר 2026: 85.45 דולר לחבית, ירידה של 0.65%
אג״ח:
תשואת אג״ח ממשלת ארה״ב ל־10 שנים: 5.09%, ירידה של כ־3 נקודות בסיס
ישראל
יום המסחר בתל אביב ננעל ביום שלישי, 17.11.2026, במגמה חיובית מתונה:
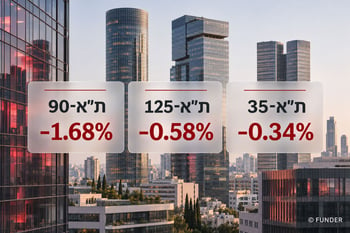
ת״א־35: 3,978.42 נקודות, עלייה של 0.08%
ת״א־90: 3,560.61 נקודות, עלייה של 0.03%
ת״א בנקים־5: 8,544.54 נקודות, עלייה של 0.80%
תשואת האג״ח הממשלתית השקלית ל־10 שנים ננעלה ברמה של 4.139%, עלייה של מעט יותר מנקודת בסיס.
ארה״ב
המסחר ביום שלישי הסתיים בירידות:
S&P 500: 7,340.53 נקודות, ירידה של 1.03%
Nasdaq Composite: 24,328.38 נקודות, ירידה של 0.74%
Dow Jones: 50,759.42 נקודות, ירידה של 1.64%
לאחר הנעילה הציגה Nvidia הכנסות רבעוניות של 115.8 מיליארד דולר ורווח מתואם של 2.68 דולר למניה, לצד תחזית להכנסות של כ־130 מיליארד דולר ברבעון הבא. התחזית אינה מניחה הכנסות משבבי מרכזי נתונים בסין. המניה עלתה תחילה בכ־4.8% במסחר המאוחר, אך מחקה לזמן קצר את העלייה, ביטוי לכך שהחששות סביב הנהלת החברה, מגבלות היצוא וקצב ההשקעות בתשתיות בינה מלאכותית טרם התפוגגו.
המכירות הקמעונאיות גדלו באוקטובר ב־0.2% לעומת החודש הקודם. הייצור התעשייתי ירד ב־0.4%, בעוד שתפוקת ענפי הייצור עלתה ב־0.3%. מדד התעסוקה השבועי במגזר הפרטי הצביע על תוספת ממוצעת של 23.75 אלף משרות, לעומת 19.75 אלף קודם לכן.
הטון מצד בכירי הפד נותר ניצי, אך הירידות בנכסי הסיכון תמכו בביקוש לאג״ח. מחיר הבנזין הקמעונאי הממוצע ירד ל־3.805 דולר לגלון בשבוע שהסתיים ב־16 בנובמבר, ירידה שבועית של 19 סנט. המשך ירידה במחירי הדלק עשוי למתן בהדרגה חלק מלחצי האינפלציה, אך טרם בא לידי ביטוי מלא בנתונים שעליהם נשענת מדיניות הפד.
אירופה
המסחר ביום שלישי הסתיים בירידות:
STOXX Europe 600: 650.72 נקודות, ירידה של 1.75%
DAX: 26,045.37 נקודות, ירידה של 2.08%
CAC 40: 8,216.78 נקודות, ירידה של 1.62%
FTSE 100: 10,689.87 נקודות, ירידה של 1.76%
האינפלציה בבריטניה עלתה באוקטובר ל־3.6%, לעומת 3.5% בספטמבר ובהתאם לצפי. אינפלציית הליבה נותרה 2.8% ואינפלציית השירותים עמדה על 3.7%. הנתונים משאירים אפשרות להידוק נוסף מצד הבנק המרכזי הבריטי, אך אינם מצביעים על האצה רחבה באינפלציית הליבה.
אסיה
המסחר הבוקר מתנהל במגמה מעורבת:
Nikkei 225: 59,024.28 נקודות, עלייה של 0.3%
Hang Seng: 23,264.96 נקודות, ירידה של 1.0%
Shanghai Composite: 3,578.72 נקודות, ירידה של 0.2%
התוצאות החזקות של Nvidia תמכו בחלק ממניות השבבים, אך החששות סביב מגבלות היצוא לסין והמשך ההשקעות בתשתיות בינה מלאכותית מגבילים את ההתאוששות.
גיאופוליטיקה והמזרח התיכון
המתיחות בין ארה״ב, ישראל ואיראן נותרה גבוהה. יו״ר הפרלמנט האיראני איים בתגובה דומה אם תשתיות אזרחיות באיראן יותקפו, וכלל באיום סכרים, נמלים ותחנות כוח הסמוכים לבסיסים אמריקאיים או ישראליים. ההתבטאות מגדילה את סיכון הקצה לפגיעה בתשתיות אנרגיה ובנתיבי שיט, אף שאין בשלב זה שינוי מאומת בהיקף האספקה.
מנגד, הגידול במלאי הנפט הגולמי בארה״ב וההתאוששות בחלק מזרימות האנרגיה מהמפרץ מפעילים לחץ כלפי מטה על המחירים. החרפה שתאיים על תשתיות או על השיט עשויה לתמוך בנפט ובביקוש לדולר ולהפעיל לחץ על השקל. ירידה בפרמיית הסיכון עשויה לפעול בכיוון ההפוך.
אירועים מרכזיים היום
12:00 – נתוני האינפלציה הסופיים בגוש האירו; מוקד לבחינת לחצי המחירים וציפיות ה־ECB
15:30 – התחלות בנייה והיתרי בנייה בארה״ב; אינדיקציה לפעילות בשוק הדיור
16:25 – שיחה של נשיאת ה־ECB כריסטין לגארד; השוק יעקוב אחר מסרים בנוגע לאינפלציה ולריבית
17:00 – נאום נגיד הבנק המרכזי הבריטי אנדרו ביילי; משמעותי לציפיות הריבית ולליש״ט
17:30 – נתוני מלאי הנפט הרשמיים בארה״ב; עשויים להשפיע על Brent ו־WTI
21:00 – פרוטוקול ישיבת הפד מאוקטובר; מוקד מרכזי לבחינת התמיכה בהידוק נוסף ובתוואי הריבית לשנת 2027
בשורה התחתונה
הדולר והריביות בארה״ב ממשיכים לקבל תמיכה מסביבת אינפלציה גבוהה וממסרים ניציים של הבנקים המרכזיים, בעוד שהלחץ בענף הטכנולוגיה טרם נרגע. תוצאות Nvidia היו חזקות, אך תגובת השוק מצביעה על כך שהמשקיעים עדיין דורשים ודאות בנוגע להנהלה, לסין ולהחזר על ההשקעות בתשתיות בינה מלאכותית. מוקדי המעקב היום יהיו נתוני אירופה, שוק הדיור בארה״ב, פרוטוקול הפד וההתפתחויות במזרח התיכון.
הבהרה ודיסקליימר
החברה, אלטשולר שחם פיננשייל סרביסס בע״מ, ח.פ. 515552636, בעלת רישיון מספר 56881 למתן שירות בנכס פיננסי – מורחב, מרשות שוק ההון, ביטוח וחיסכון, וכן בעלת רישיון למתן שירותי תשלום. החברה ו/או מי מטעמה אינם בעלי רישיון כהגדרתו בחוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות, התשנ״ה–1995.
כל המחירים, השערים והמדדים המופיעים בסקירה הם אינדיקטיביים, נועדו למטרות מידע בלבד ואינם מהווים התחייבות לביצוע עסקה במחיר כלשהו.
אין להסתמך על המידע הכלול בסקירה ואין בו כדי להחליף שיקול דעת עצמאי וקבלת ייעוץ מקצועי, ובכלל זה ייעוץ מס. הסקירה מבוססת על מידע שפורסם במרחב הציבורי וכן על הערכות, אומדנים ומידע פומבי אחר, העשויים להתברר כחסרים, בלתי מדויקים או בלתי מעודכנים. עורך הסקירה לא בדק באופן עצמאי את מהימנות המידע ואינו אחראי לשלמותו, לדיוקו או לנכונותו.
הסקירה היא חומר מסייע ואינפורמטיבי בלבד ואין לראות בה מידע שלם וממצה, ייעוץ, הצעה, שידול או הזמנה לרכוש או למכור ניירות ערך, מכשירים או נכסים פיננסיים. אין לקבל על בסיסה בלבד החלטת השקעה או לבצע פעולה כלשהי, ואין בה תחליף לייעוץ המתחשב בנתוניו ובצרכיו המיוחדים של כל אדם, לרבות ייעוץ מס מתאים. אין באמור התחייבות להשאת תשואה כלשהי.
עורך הסקירה מעניק מגוון שירותים בתחום השירותים הפיננסיים, לרבות בנכסים פיננסיים, במטבעות ובנגזריהם, ועשוי לקבל תגמול בגין שירותיו. הסקירה היא רכושו של עורך הסקירה ואין להעתיק, לשכפל, לצטט, להפיץ או לפרסם אותה או חלקים ממנה ללא רשותו המפורשת מראש ובכתב. ט.ל.ח.