שי זיגלמן, מנהל יחידת המחקר בבנק הפועלים


18/11/2026

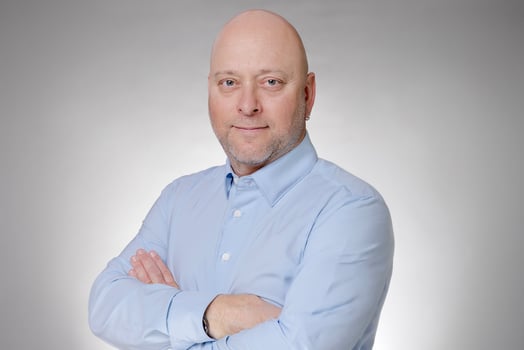 שי זיגלמן, מנהל יחידת המחקר בבנק הפועלים, צילום: ענבל מרמרי
שורה תחתונה – מותירים המלצת "תשואת יתר" ומחיר יעד של 150 ₪
תוצאות הרבעון השלישי היו מעל הציפיות שלנו, עם צמיחה בפעילות ושיפור ברווחיות, לצד המשך הביקוש לשירותים ולתשתיות הקשורים לבינה מלאכותית. במטבע קבוע, בנטרול שינויי שערי החליפין, ההכנסות צמחו ב-14.0% והרווח התפעולי ב-21.1%. להערכתנו, התרחבות בתחומי שירותים רווחיים יותר ושיפור בביצוע הפרויקטים מאפשרים לרווח להמשיך לצמוח מהר מההכנסות.
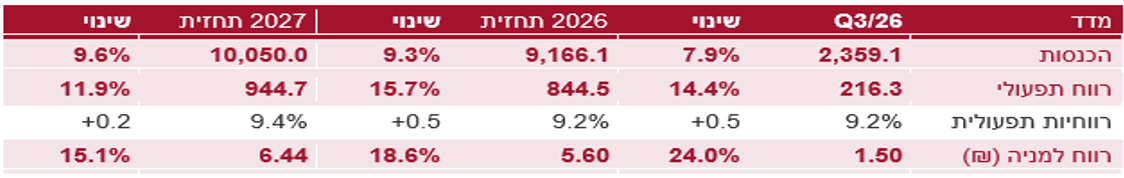
ל-2027 אנו צופים צמיחה של 9.6% בהכנסות ושל כ-15% ברווח למניה, לצד רווחיות תפעולית של 9.4%. במחיר של 113.6 ₪, המניה נסחרת במכפיל רווח חזוי של 17.6 לשנה זו. אנו מותירים המלצת ״תשואת יתר״ בסיכון בינוני ומחיר יעד של 150 ₪, המשקף פוטנציאל עלייה של 32.0%. הערכת השווי מבוססת על היוון תזרימי מזומנים בשיעור של 8.45% וצמיחה של 3.0% לטווח ארוך.
מגזר הענן והתשתיות תרם כ-90% מהגידול בהכנסות, בעוד שפעילות ה-IT בישראל (שירותי מחשוב ותוכנה) תרמה כ-57% מהגידול ברווח התפעולי. ההתרחבות בביטחון, בסייבר ובניהול ועיבוד נתונים, לצד בחירת פרויקטים רווחיים יותר והתייעלות בביצועם, תומכת בשיפור ברווחיות. זהו בסיס להמשך התקדמות שאינו נשען רק על קיצוץ בהוצאות. מנגד, עסקאות חומרה גדולות מוסיפות לרווח בשקלים אך ממתנות את שיעורו מההכנסות. לכן, קצב ההתקדמות לשאיפת ההנהלה לרווחיות תפעולית של 10% יושפע גם מתמהיל המכירות, ולא רק מביצועי השירותים.
החשש מפגיעת ה-AI (בינה מלאכותית) בשירותי המחשוב ממשיך ללוות את הענף, אך עד כה מטריקס נהנית מהביקוש לתשתיות ולהטמעה ומשימוש בכלים אלה לשיפור ביצוע הפרויקטים. התרומה תלויה גם בסוג ההתקשרות: קיצור העבודה עשוי לשפר רווחיות בפרויקטים במחיר קבוע, אך לצמצם הכנסות בחוזים לפי שעות. במג׳יק, סביבת התוכנה Magic Touch וכלי ההסבה האוטומטית פותחים אפשרות לשדרוג מערכות קיימות ולהרחבת ההכנסה מתחזוקה גם לרישוי, לענן ולשירותים נוספים. המיזוג מוסיף לכך מערך מכירות ויכולות ביצוע רחבים יותר, אך ההזדמנויות טרם הבשילו לתרומה מהותית. התאוששות התזרים ברבעון תומכת בתוצאות, לצד המשך ההשקעה בהון חוזר הנדרשת לצמיחה.
התוצאות הכספיות – המטבע מסתיר חלק מהצמיחה
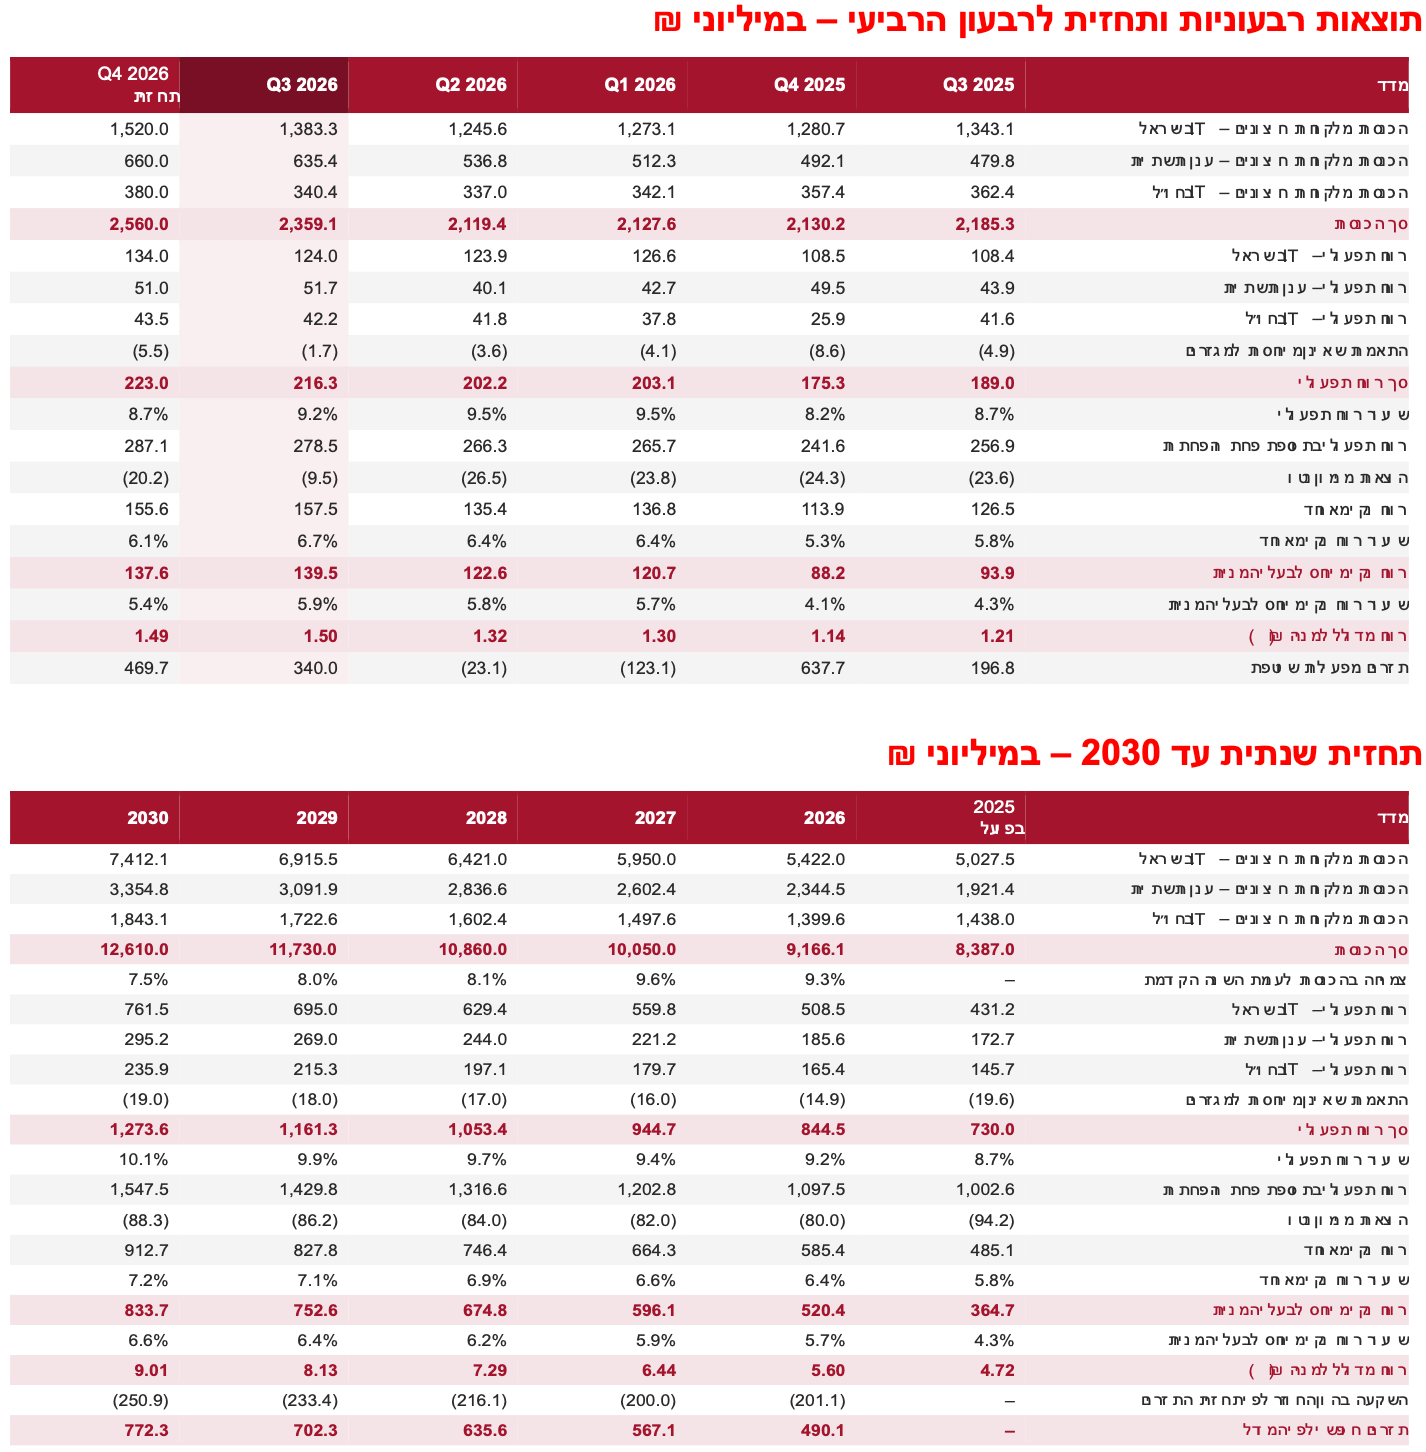
ההכנסות עלו ב-7.9% ל-2.36 מיליארד ₪. שער הדולר הממוצע ירד בכ-10.3% לעומת הרבעון המקביל. בנטרול המטבע ואיחוד לראשונה של חברות שנרכשו, הצמיחה בהכנסות עמדה על 13.2% וברווח התפעולי על 18.9%. נתוני ההשוואה כבר כוללים את מג׳יק בעקבות ההצגה מחדש. בתשעת החודשים הראשונים ההכנסות צמחו ב-5.6% בדיווח וב-13.0% במטבע קבוע.
הרווח הגולמי עלה ב-7.2%, אך שיעורו ירד מ-17.9% ל-17.7% בעקבות תמהיל העסקאות. במקביל, משקל הוצאות המכירה, השיווק וההנהלה ירד מ-8.7% ל-8.2% מההכנסות. כך עלה הרווח התפעולי ב-14.4% ל-216.3 מיליון ₪, ושיעורו השתפר מ-8.7% ל-9.2%. לעומת הרבעון השני, שבו שיעור הרווח עמד על 9.5%, נרשמה ירידה, בין היתר בהשפעת הגידול במשקל עסקאות החומרה.
הוצאות המימון נטו ירדו ב-59.7%, בעיקר בעקבות המעבר מהוצאות להכנסות מהפרשי שער, לצד ירידה בהוצאות הריבית והעמלות. הרווח הנקי המאוחד עלה ב-24.5% ל-157.5 מיליון ₪, ושיעורו מההכנסות השתפר מ-5.8% ל-6.7%. הרווח המיוחס לבעלי המניות צמח ב-48.6%, גם בעקבות הירידה בחלקן של זכויות המיעוט לאחר השלמת רכישת מג׳יק. הרווח המדולל למניה עלה בכ-24% ל-1.50 ₪ ברבעון השלישי של 2026, לעומת 1.21 ₪ ברבעון המקביל.
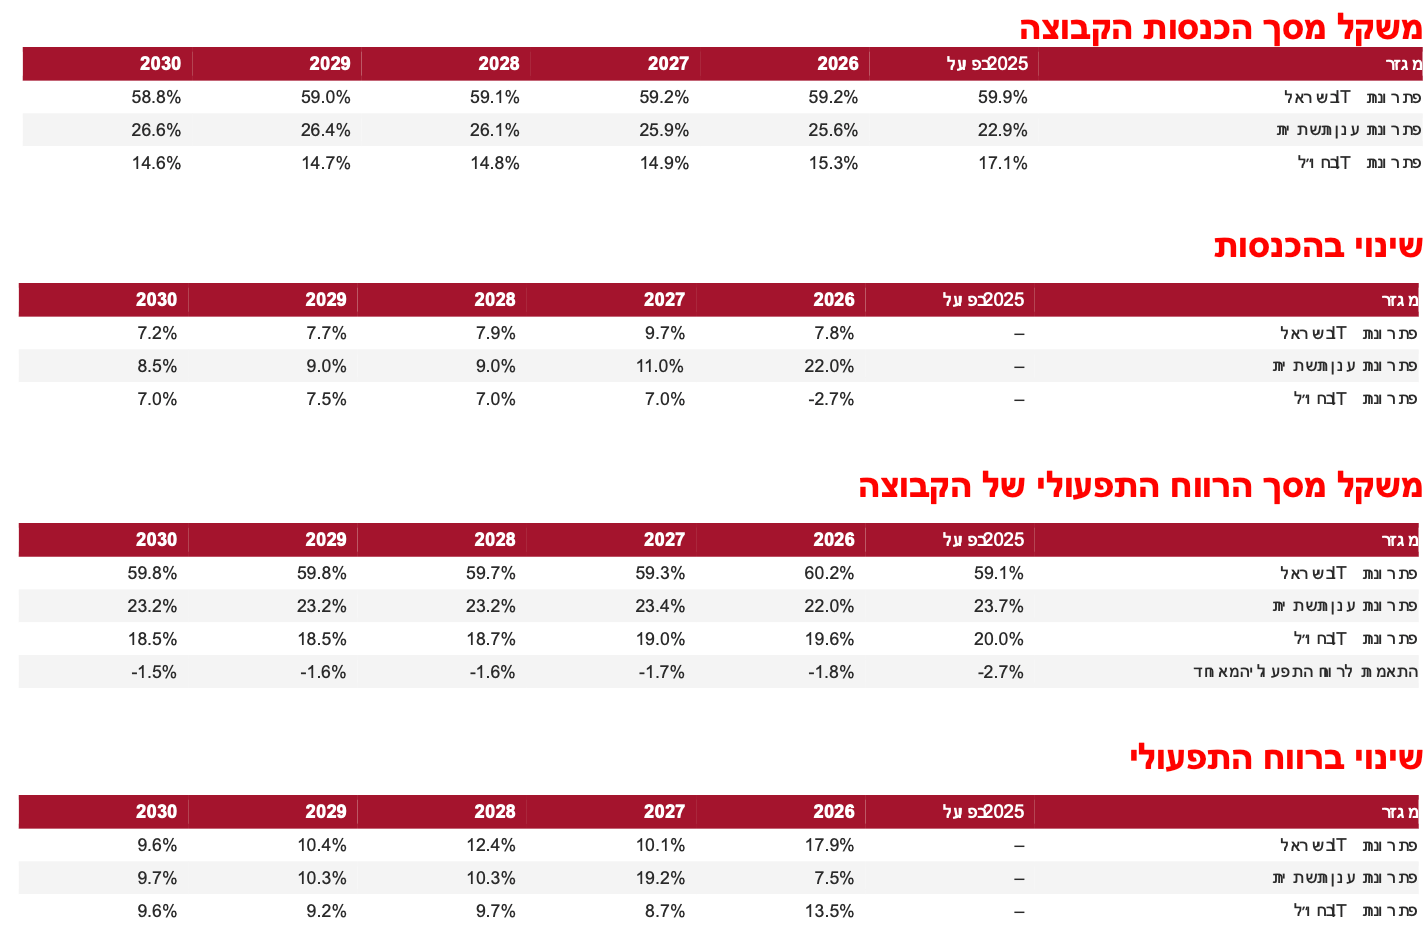
לרבעון הרביעי אנו צופים צמיחה שנתית של כ-20% בהכנסות ושל כ-27% ברווח התפעולי. מספר גבוה יותר של ימי עבודה תומך בפעילות השירותים, ובענן ובתשתיות אנו מניחים גידול מתון יותר ביחס לרבעון השלישי החזק. שיעור הרווח התפעולי החזוי עומד על 8.7%, לעומת 8.2% ברבעון המקביל. בשנים הבאות התחזית משקפת התמתנות הדרגתית בצמיחה בהכנסות לצד המשך שיפור ברווחיות.
תמצית תוצאות ותחזית (במיליוני ₪)
פעילות ה-IT בישראל – עיקר הגידול ברווח הגיע מהמגזר
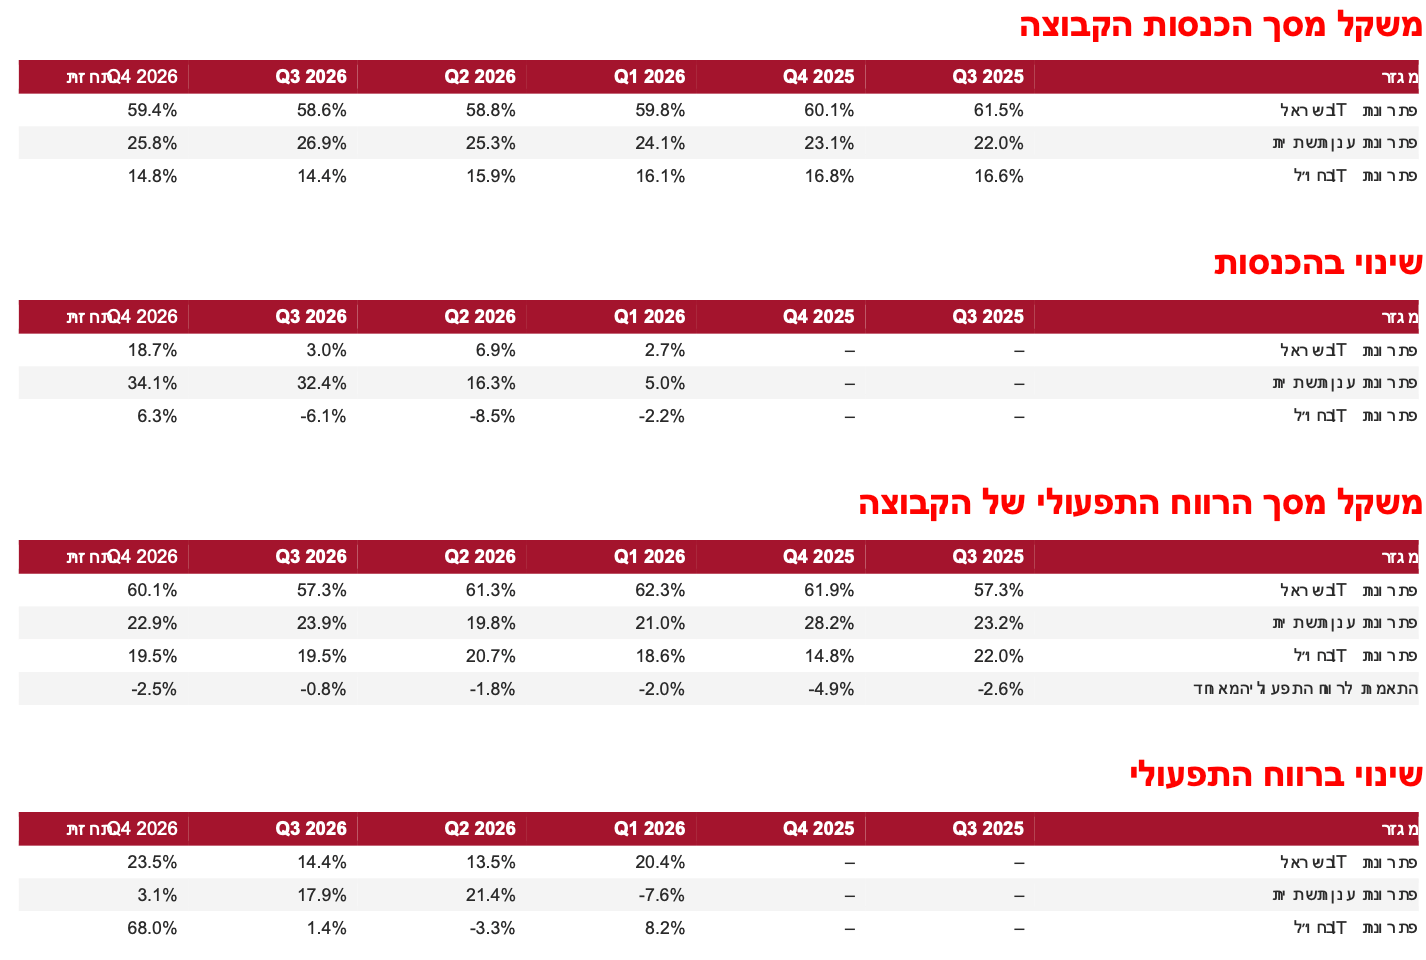
ההכנסות מלקוחות חיצוניים צמחו ב-3.0% ל-1.38 מיליארד ₪, כ-59% מהכנסות הקבוצה. הרווח התפעולי עלה ב-14.4% ל-124.0 מיליון ₪, כ-57% מהרווח התפעולי המאוחד. על בסיס כלל הכנסות המגזר, הכוללות גם פעילות מול מגזרים אחרים בקבוצה, ההכנסות צמחו ב-6.5% במטבע קבוע והרווח התפעולי ב-15.8%. שיעור הרווח התפעולי השתפר מ-8.0% ל-8.7%.
הפער בין צמיחת ההכנסות לצמיחת הרווח נובע מתמהיל פרויקטים רווחי יותר ומהתייעלות בביצוע. ההתרחבות בתחומי הביטחון, הסייבר, ניהול ועיבוד הנתונים ומערכות הליבה תומכת ברווחיות, לצד שימוש בכלי בינה מלאכותית לקיצור עבודות פיתוח ובדיקות תוכנה. המשך הצמיחה בתחומים האלה תומך בשאיפת ההנהלה להגיע לרווחיות תפעולית קבוצתית של 10%, כאשר קצב ההתקדמות יושפע גם מתמהיל המכירות בשאר המגזרים.
פתרונות IT ומוצרי תוכנה בחו״ל – שיפור ברווחיות למרות שחיקת המטבע
ההכנסות מלקוחות חיצוניים ירדו ב-6.1% ל-340.4 מיליון ₪, כ-14% מהכנסות הקבוצה. על בסיס כלל הכנסות המגזר נרשמה צמיחה של 6.6% במטבע קבוע. הרווח התפעולי עלה ב-1.4% בדיווח וב-13.1% במטבע קבוע, והוא מהווה כ-20% מהרווח התפעולי המאוחד. שיעור הרווח התפעולי השתפר מ-11.5% ל-12.2%, הגבוה מבין המגזרים.
העבודה עם קבוצת הבנקאות TD ממחישה את האפשרות להרחיב פעילות אצל לקוח קיים. ההתקשרות החלה בפתרונות GRC (ממשל, ניהול סיכונים וציות), ובהם מניעת הלבנת הון, והתרחבה לייעוץ, לתשתיות נתונים ולבינה מלאכותית. בפעילות הבינלאומית הרחבה של מטריקס ומג׳יק, מוצרי תוכנה, פתרונות נתונים ובינה מלאכותית ושירותי ניהול סיכונים וייעוץ היוו כמחצית מהכנסות 2025 וכ-70% מהרווח התפעולי. הרחבת המכירות בתחומים האלה יכולה להגדיל את הרווח מהר יותר מההכנסות.
מרכזי הפיתוח בהודו ובמזרח אירופה מאפשרים לשלב מומחים מקומיים עם צוותי פיתוח במדינות נוספות ולהתאים את עלות הביצוע. בפעילות הבינלאומית הרחבה עלה שיעור הרווח התפעולי מ-10.1% ב-2025 ל-10.7% ב-12 החודשים שהסתיימו בספטמבר 2026.
פתרונות ענן ותשתיות – צמיחה מהירה עם השפעת תמהיל על הרווחיות
ההכנסות מלקוחות חיצוניים צמחו ב-32.4% ל-635.4 מיליון ₪, כ-27% מהכנסות הקבוצה. על בסיס כלל הכנסות המגזר, הצמיחה במטבע קבוע עמדה על 45.8%. הרווח התפעולי עלה ב-17.9% בדיווח וב-32.2% במטבע קבוע, והוא מהווה כ-24% מהרווח התפעולי המאוחד. שיעור הרווח התפעולי ירד מ-8.9% ל-8.0%.
הצמיחה נשענה על צריכת שירותי ענן ועל עסקאות גדולות של ציוד למרכזי נתונים, בתמיכת הביקוש לכוח עיבוד, לתקשורת ולאחסון. עסקאות החומרה נרשמות לפי מלוא סכום המכירה ונושאות שיעור רווח נמוך יחסית. הן הגדילו את הרווח בשקלים ובמקביל הורידו את שיעורו. פעילות הענן כוללת רכיב מתמשך יותר, התלוי בצריכת הלקוחות לאורך ההתקשרות. התמהיל ועיתוי עסקאות הציוד ימשיכו להשפיע על הרווחיות הרבעונית.
הפעילות הביטחונית – הרחבת שירותי הפיתוח והיכולות ההנדסיות
התרחבות הפעילות בתעשיות הביטחוניות מגדילה את הצורך בצוותים שיכולים לקבל אחריות על חלקים מפרויקטי פיתוח, הנדסה ואינטגרציה (חיבור מערכות). רכישת 80% מלאור אנרגיה בספטמבר מרחיבה את יכולות מטריקס במערכות חשמל ובקרונות שליטה ובקרה. תוצאותיה אוחדו מספטמבר במגזר הענן והתשתיות.
זמני התשלום מול משרד הביטחון ארוכים, ולכן היקף הסכומים שממתינים לגבייה יכול לעלות עם הפעילות. הצמיחה תומכת ברווח ובמקביל מגדילה את צורכי ההון החוזר. את עיקר חולשת התזרים במחצית הראשונה ייחסה החברה להקדמת תקבולים לסוף 2025.
התזרים והדיבידנד – התאוששות ברבעון אחרי הקדמת גבייה בשנה שעברה
התזרים מפעילות שוטפת עלה ב-72.8% ל-340.0 מיליון ₪. בתשעת החודשים הראשונים הוא ירד ב-52.8% ל-193.7 מיליון ₪. עסקת ניכיון לקוחות בסוף 2025 (קבלת מזומן מגוף מממן כנגד חשבוניות שטרם שולמו) הקדימה תקבולים מהשנה הנוכחית. על פני 12 החודשים עד סוף ספטמבר, הכוללים את הרבעון שבו בוצעה העסקה, התזרים ירד בכ-1.1% בלבד.
הגידול בהתחייבויות לספקים ולנותני שירותים תרם כ-41% מהתזרים ברבעון. במקביל, יתרת הלקוחות וההכנסות לקבל במאזן עלתה בכ-1.1% לעומת סוף יוני, אף שסעיף הלקוחות בדוח התזרים תרם מזומן ברבעון. בתשעת החודשים הראשונים השינויים בהון החוזר גרעו מהתזרים יותר מפי שניים מבתקופה המקבילה. אנו מניחים שחרור הון חוזר ברבעון הרביעי, שימתן את ההשקעה השנתית נטו לרמה דומה לזו שאנו צופים ב-2027.
הדיבידנד שהוכרז עומד על 1.13 ₪ למניה, עלייה של כ-14% לעומת החלוקה בגין הרבעון השני, ומשקף כ-75% מהרווח הרבעוני המיוחס לבעלי המניות. ארבע החלוקות האחרונות שהוכרזו משקפות תשואת דיבידנד של כ-3.4% ביחס למחיר המניה בעדכון.
מג׳יק – אפשרות להרחיב הכנסה מבסיס הלקוחות הקיים
המיזוג חיבר את מוצרי מג׳יק למערך מכירות ולסל שירותים רחבים יותר. לקוח שכבר מפעיל מערכת על בסיס תוכנת מג׳יק יכול לרכוש מהקבוצה גם ענן, אינטגרציה ואבטחת מידע. החיבור כבר מייצר הזדמנויות מכירה, ותרומתו תלויה בקצב הפיכתן להתקשרויות.
מג׳יק פיתחה את Magic Touch, סביבת תוכנה המשלבת פיתוח יישומים, חיבור בין מערכות ויכולות ענן ובינה מלאכותית. לצדה פיתחה כלי שמבצע חלק מעבודת הסבת המערכות באופן אוטומטי ומאפשר לשדרג מערכת ותיקה בהדרגה. בכך נפתחת אפשרות להרחיב את ההכנסה מלקוחות ששילמו בעיקר על תחזוקה למנויים ולשירותי הטמעה ואבטחה. ההתקדמות הראשונית בצרפת וניסויי ההיתכנות בישראל מעידים על תחילת התהליך, אך עדיין מוקדם לכמת את תרומתו.
השפעת הבינה המלאכותית – סוג ההתקשרות יקבע את התרומה לרווח
בחוזים לפי שעות, קיצור זמני הפיתוח עלול לפגוע בהכנסות. בפרויקטים במחיר קבוע הוא יכול לשפר את הרווחיות, בהתאם לחלק מהחיסכון שעובר ללקוח. ירידת העלות יכולה גם להגדיל את מספר הפרויקטים שארגון מבצע. לכן, לצד הצמיחה בשירותים ובתשתיות, נבחן כיצד משתנה תמהיל החוזים וכמה מהשיפור בפריון נשאר ברווחיות הפרויקטים.
לעורך האנליזה אין עניין אישי בנושא. לבנק הפועלים בע"מ אין עניין אישי בנושא, מתן הייעוץ אינו מהווה תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם.
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]