ליאור שילה, אנליסט בנקים, ibi בית השקעות


19/11/2026

 התכנית האסטרטגית החדשה / קרדיט: אילוסטרציה – AI
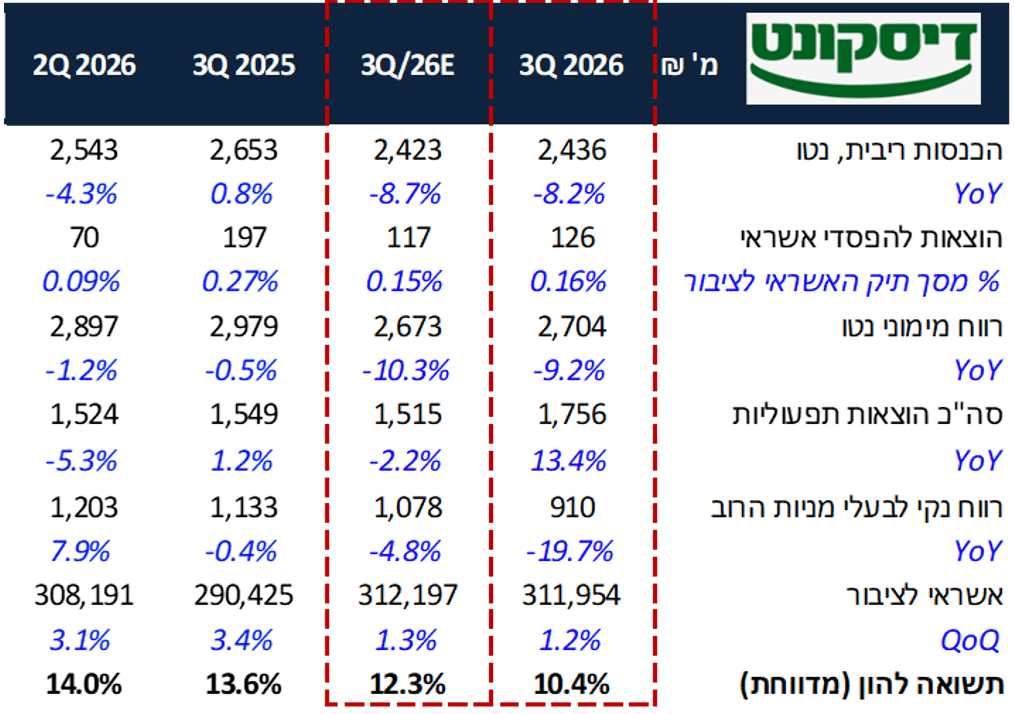
בנק דיסקונט פרסם דוחות מתחת לצפי שלנו לרבעון השלישי, עם רווח נקי של 910 מ' ₪ ותשואה להון של 10.4%, לעומת 1.08 מיליארד ₪ ו-12.3% בתחזית. חלק משמעותי מהפער נבע מהפרשה בגין מיזוג מרכנתיל וסעיפים חד פעמיים נוספים. בנרמול שלנו לרכיבים החד פעמיים, ללא נטרול המס המיוחד, התשואה להון עמדה על כ-11.7%, ועדיין מתחת לצפי.
בפעילות הליבה התמונה מעורבת. הכנסות הריבית נטו הסתכמו ב-2.44 מיליארד ₪, מעט מעל התחזית, והמרווח הפיננסי ללא מדד ירד ל-2.10% לעומת 2.20% ברבעון הקודם ו-2.27% במקביל. השחיקה נמשכת, אך הייתה מתונה יחסית לזו שנראתה אצל יתר הבנקים שפרסמו.
מנגד, צמיחת האשראי עמדה על 1.2% בלבד ברבעון, עם חולשה בולטת בעסקים גדולים ובינוניים. הבנק בוחר שלא לרדוף אחר צמיחה כאשר המרווחים אינם מפצים לדעתו על הסיכון, ובמקביל יחס הון עצמי רובד 1 עלה ל-10.32% מ-10.27% ברבעון הקודם.
להערכתנו, מוקד הדיון עובר כעת מהדוח עצמו ליכולת של דיסקונט לסגור את פער הרווחיות מול המערכת. מיזוג מרכנתיל, ההתייעלות בבנק וב-IDB New York והיפרדות מכאל יכולים לתמוך בכך, אך התוכנית האסטרטגית החדשה שתפורסם עם הדוחות השנתיים תצטרך להציג דרך ברורה יותר ל-ROE גבוה.
לאור תוצאות הרבעון והסתכלות לשנת 2027, אנו מורידים את מחיר היעד על 32.5 ₪ למניה ואת ההמלצה על תשואת שוק.
צמיחת האשראי ברבעון עמדה על 1.2% בלבד, מעט מתחת לתחזית שלנו ל-1.3% ובקצב נמוך ביחס למערכת. החולשה בולטת בעיקר באשראי העסקי: עסקים גדולים צמחו ב-0.4% ועסקים בינוניים ירדו ב-0.6%, מול צמיחה של 1.5% בעסקים קטנים, 2.5% במשקי הבית, 2.7% במשכנתאות ו-5.3% בפעילות הבינלאומית. לדברי ההנהלה, מדובר גם בבחירה מודעת שלא לרדוף אחר עסקאות כאשר המרווח אינו מפצה על רמת הסיכון הרצויה.
הכנסות הריבית נטו הסתכמו ב-2.44 מיליארד ₪, מעט מעל התחזית שלנו ל-2.42 מיליארד ₪. בנרמול שלנו המרווח הפיננסי ללא מדד ירד ל-2.10%, לעומת 2.20% ברבעון הקודם ו-2.27% ברבעון המקביל. השחיקה נמשכת, אך ברבעון הנוכחי היא הייתה מתונה יחסית לזו שנראתה אצל יתר הבנקים שפרסמו.
איכות האשראי נותרה טובה. ההוצאות להפסדי אשראי הסתכמו ב-126 מ' ₪, שיעור של 0.16% מהאשראי, לעומת תחזית שלנו ל-117 מ' ₪ ו-0.15%. יחס ה-NPL ירד ל-0.64% לעומת 0.65% ברבעון הקודם.
הרווח המימוני נטו הסתכם ב-2.70 מיליארד ₪, מעט מעל התחזית שלנו ל-2.67 מיליארד ₪. מנגד, קצב הצמיחה הנמוך באשראי מגביל בשלב זה את היכולת של השפעת הכמות לפצות על ירידת המרווח, בניגוד למה שנראה בחלק מהמערכת.
סך ההוצאות התפעוליות הסתכם ב-1.76 מיליארד ₪, מעל התחזית שלנו ל-1.52 מיליארד ₪, בעיקר בשל ההפרשה בגין צמצום כוח האדם הצפוי במסגרת מיזוג מרכנתיל. בנטרול רכיבים מסוימים יחס היעילות עמד על 47.6%, ועדיין משקף פער משמעותי ביחס לבנקים היעילים במערכת.
בצד ההתייעלות, הבנק ציין כי היקף העובדים שפרשו במסגרת תכנית ההתייעלות קרוב לכ-600 עובדים בקבוצה בנקודה הנוכחית, ללא הצמצום שינבע ממיזוג מרכנתיל. לפי הנהלת הבנק, ההיענות למהלך הפרישה הנוכחי הייתה גבוהה מאוד, כך שחלק משמעותי מההשפעה אמור להתחיל לבוא לידי ביטוי בבסיס ההוצאות של 2027.
מיזוג מרכנתיל הוא נדבך נוסף בתוכנית ההתייעלות. הבנק מעריך צמצום הדרגתי של 500-600 עובדים נוספים בשנים 2027-2028 וחיסכון שנתי מייצג של כ-200 מ' ₪ בשכר. לפי הנהלת הבנק, לצד זה צפוי חיסכון נוסף של כ-50 מ' ₪ מאיחוד סניפים, טכנולוגיה והוצאות תפעוליות, כך שהחיסכון הכולל עשוי להגיע לכ-250 מ' ₪ בשנה.
גם ב-IDB New York נמשכים מהלכי ההתייעלות. מצבת העובדים ירדה בכ-100 עובדים עד כה, ובמקביל הבנק פועל לטיוב תיק האשראי ולשיפור מקורות המימון. התרומה לרווח הקבוצה עלתה ל-184 מ' ₪ בתשעת החודשים הראשונים, אך התשואה להון בפעילות עדיין נמוכה משמעותית מזו של דיסקונט ולכן נותר פוטנציאל לשיפור.
יחס הון עצמי רובד 1 עלה ל-10.32% לעומת 10.27% ברבעון הקודם, בזמן שהבנק ממשיך בחלוקה של 40% מרווחי הרבעון. להערכתנו, קצב האשראי המתון מאפשר לבנק לצבור כרית הון לקראת תקופה שבה ירגיש נוח יותר להאיץ צמיחה. השלמת ההיפרדות מכאל צפויה להפחית נכסי סיכון בכ-22.5 מיליארד ₪, ולכן היא נשארת גורם משמעותי בתכנון ההון.
התוכנית האסטרטגית הנוכחית מציבה יעד תשואה להון של לפחות 13%-14% עד 2030, יחס יעילות נמוך מ-43% ורווח נקי של מעל 5.2 מיליארד ₪. בעינינו הדרך לשם עדיין מאתגרת. הבנק מבצע כעת רענון של התוכנית בעקבות מיזוג מרכנתיל, העיכוב בהיפרדות מכאל והשינוי באסטרטגיית IDB New York, וצפוי לפרסם יעדים מעודכנים עם הדוחות השנתיים ל-2026. לפי ההנהלה, הכוונה היא להציג יעדים שנתיים בדומה לבנקים שהציגו את התכניות האסטרטגיות שלהן עד כה – כלומר יותר בהירות לטווח הקצר.
בשורה התחתונה
בשורה התחתונה, הדוח היה מתחת לצפי גם לאחר נטרול הרכיבים החד פעמיים. התשואה להון המנורמלת שלנו, ללא נטרול המס המיוחד, עמדה על כ-11.6% לעומת 12.3% בתחזית. מנגד, המרווח נשחק בקצב מתון יחסית, איכות האשראי נותרה טובה ויחס ההון השתפר. צמיחת האשראי הנמוכה אינה חיובית בפני עצמה, אך בשלב הזה היא משקפת גם משמעת תמחור ונכונות לוותר על צמיחה שאינה עומדת ביעד התשואה לסיכון.
התמחור משקף חלק גדול מהפער ברווחיות. דיסקונט נסחר כיום במכפיל הון של כ-1.05X לעומת כ-1.45X בממוצע המתחרים, ובמכפיל רווח LTM של כ-9.5X לעומת כ-10.3X. אנו מעריכים כי בשנת 2027 הבנק יוכל להציג תשואה להון של סביב 12.5% ומעלה, בהנחת היפרדות מכאל והוצאות מס נמוכות יותר. על בסיס הערכה זו התשואה הנדרשת עומדת על כ-11.8%, ובנטרול החד פעמיים על כ-11.4%-11.5%.
להערכתנו, הדיסקאונט מעניין אך אינו מספיק כרגע להמלצה חיובית יותר, כל עוד לא הוצגה דרך ברורה לסגירת פער ה-ROE והיעילות מול המערכת, שמציגה רווחיות גבוהה יותר. התוכנית האסטרטגית החדשה היא הקטליזטור המרכזי מבחינתנו. עד אז אנו מותירים את מחיר היעד על 32.5 ₪ למניה ואת ההמלצה על תשואת שוק.
הודעת גילוי
מסמך זה הינו עבודת מחקר שהוכנה על-ידי מחלקת המחקר של שרותי בורסה והשקעות בישראל - אי.בי.אי בע"מ ("שירותי בורסה") והוא מובא כשרות מקצועי ללקוחות כשירים בלבד. אין לקבל על סמך מסמך זה בלבד החלטות השקעה כלשהן שכן, מובא חומר מסייע למטרות אינפורמטיביות בלבד ואין לראות בו כמידע עובדתי או כמידע שלם וממצה של כל ההיבטים הכרוכים בניירות הערך ו/או בנכסים הפיננסים הנזכרים בו. המסמך מבוסס על מידע שדווח לציבור, בין היתר, על-ידי החברה הנסקרת בו וכן על הערכות ואומדנים, שמטבע הדברים אפשר ויתבררו כחסרים, או בלתי מדויקים או בלתי מעודכנים.
במועד פרסום עבודה זו, שרותי בורסה ו/או מי מקבוצת אי.בי.אי בית השקעות בע"מ ("אי.בי.אי") ו/או בעלי השליטה בה עשויים להחזיק ולסחור עבור עצמם ו/או עבור לקוחות הקבוצה בניירות הערך ו/או בנכסים הפיננסים המסוקרים במסמך זה, כולם או חלקם, והם עשויים לפעול הן במגמת קנייה והן במגמת מכירה בכל אחד מניירות הערך ו/או הנכסים הפיננסים האמורים.
יובהר, כי אין במסמך זה ובכל הכלול בו משום ייעוץ או הצעה או שידול או הזמנה לרכוש (או למכור) את ניירות הערך ו/או הנכסים הפיננסים הנזכרים בו, ואין בו משום תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם. לכותב המאמר ולחברת שרותי בורסה אין רישיון שיווק השקעות והם אינם מבוטחים בביטוח הנדרש מבעל רישיון בהתאם לחוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות, תשנ"ה-1995. קבוצת אי.בי.אי, עובדיה וחברי הדירקטוריון בתאגידי הקבוצה לא יהיו אחראים לכל נזק, ישיר או עקיף, שיגרם, אם יגרם, לצד כלשהו, כתוצאה מהסתמכות על מסמך זה. אין במסמך זה ובכל הכלול בו משום דבר פרסומת ותוכן המסמך הינו רכושה הבלעדי של שירותי בורסה. אין להעתיק, לשכפל, לצטט, להפיץ או לפרסם בכל אופן מסמך זה או חלקים ממנו ללא רשות מפורשת, מראש ובכתב, של שירותי בורסה.
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]