עומר רגב


19/11/2026

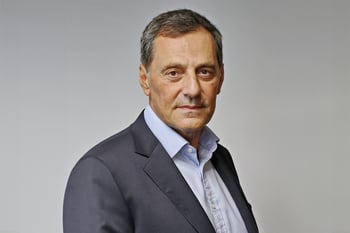
 יובל פלג, מנכ״ל פולירם, צילום: נועם אשל
יובל פלג, מנכ"ל פולירם: "תוצאות התקופה משקפות וממחישות את המהפך של פולירם בשנים האחרונות - מחברה ישראלית מייצאת לקבוצה בינלאומית עם 9 מפעלים ברחבי העולם. צמחנו ברבעון בכ-20% בהכנסות, עם צמיחה דו-ספרתית בכל שלושת מגזרי הפעילות, והכפלנו ברבעון את הרווח הנקי לעומת הרבעון המקביל.
"תנופת ההשקעות והרכישות הסינרגטיות שביצענו - הרחבת המפעל בארה"ב, הקמת המפעל בתאילנד ורכישת LAPO האיטלקית - באות לידי ביטוי ברור בתוצאות, ומייצרת עבורנו בסיס איתן להמשך צמיחה.
"מגזר התרכובים התרמופלסטיים ההנדסיים, המשרת את תעשיית הרכב והתשתיות, צמח בכ-28% בתשעת החודשים, ובכ-10% גם בנטרול תרומת LAPO. הגידול הכמותי במכירות הגיע לכ-21% בתשעת החודשים. ברבעון השלישי בלטו במיוחד מגזרי הבונדירם והפוליטרון, שבהם ההכנסות צמחו בכ-20% והרווח התפעולי זינק בהשוואה לרבעון המקביל אשתקד.
"המפעל שלנו בארה"ב, עונה על הצורך של ייצור בארה"ב בכל שרשרת הייצור ('Made in USA'): על אף המכסים החדשים שהוטלו ביולי, המכירות ללקוחות בארה"ב צמחו ברבעון בכ-13%.
"פולירם ממוצבת בחזית השינוי שעוברת תעשיית הרכב ונהנית מהמגמות בתעשייה ובהן המעבר לשימוש בתרכובות פלסטיות מתקדמות כתחליף לחלקי מתכת כבדים. מגמות אלו מתורגמות לצמיחה מובהקת בתוצאות של פולירם ובנוכחותה בתחום.
"אנו מזהים הזדמנויות הנובעות מהתרחבות ההשקעות בתשתיות טכנולוגיות במרכזי נתונים בעולם ונהנים ממגמות אלו. מוצרי פולירם הולכים ומשולבים בהשקעות בתשתיות ברחבי העולם בהיקפים הולכים וגדלים.
"אנו ממשיכים להשקיע בהרחבת מערך המכירות באירופה, בקווי ייצור נוספים בארה"ב עבור פרוייקטים חדשים וגדולים בתעשיית הרכב בארה"ב ובמקסיקו, ובישראל עבור השוק האירופאי, בפיתוח הפעילות במרכז אמריקה באמצעות פולירם מקסיקו, ובנוסף בוחנים הזדמנויות נוספות למיזוגים ורכישות."
נתנאל גז, סמנכ"ל הכספים: בתחום הניהול השוטף נציין כי המעבר לדולר כמטבע הפעילות בהתאמה לפעילות הגלובלית וההסטה של התחייבויות שקליות לדולריות, הקטינו את החשיפה לתנודתיות מט"ח.
כמו כן הוסרה דרישת התשלום, ונחתם הסכם פשרה סופי עם המועצה האזורית גלבוע, לפיו בגין השנים 2019-2026 תשלם החברה סכום חד-פעמי של כ-1 מיליון ש"ח, זאת לעומת דרישה לסך כולל של כ-12.2 מיליון ש"ח. ההסכם קובע גם את שומת הארנונה לשנים 2027-2033.
חברת פולירם תעשיות פלסטיק, מובילה עולמית בפיתוח, ייצור ושיווק חומרי גלם מתקדמים ופתרונות חכמים לתעשיית הפלסטיק, בשליטת קרן פימי, מדווחת על תוצאותיה הכספיות לתשעת החודשים הראשונים ולרבעון השלישי של שנת 2026עם צמיחה משמעותית בכל הפרמטרים המובילים.
הכנסות החברה ברבעון השלישי צמחו בכ-20.4% והסתכמו בכ-80.9 מיליון דולר, בהשוואה לכ-67.2 מיליון דולר ברבעון המקביל אשתקד. הצמיחה נרשמה בכל שלושת המגזרים: התרכובים התרמופלסטיים ההנדסיים צמחו בכ-21% לכ-49.1 מיליון דולר, הבונדירם בכ-20% לכ-24.5 מיליון דולר והפוליטרון בכ-19% לכ-7.3 מיליון דולר.
בתשעת החודשים הראשונים צמחו ההכנסות בכ-19.1% לכ-244.4 מיליון דולר, לעומת כ-205.1 מיליון דולר בתקופה המקבילה אשתקד, והכמות שנמכרה גדלה בכ-21%. בנטרול LAPO, שרכישתה הושלמה בנובמבר 2025, צמחו ההכנסות בכ-8.6% והכמויות בכ-8.4%.
הרווח הגולמי צמח ברבעון השלישי בכ-14% לכ-15.0 מיליון דולר, לעומת כ-13.2 מיליון דולר ברבעון המקביל.
בתשעת החודשים צמח הרווח הגולמי בכ-13.8% לכ-47.1 מיליון דולר. לאחר עלייה חדה במחירי חומרי הגלם בין מרץ ליולי 2026, שתרמה לרווחיות הגולמית ברבעון השני של 2026, הרבעון השלישי של 2026 התאפיין בירידת מחירים שהשפיעה על שיעור הרווח הגולמי של חלק מהמוצרים.
הרווח התפעולי ברבעון השלישי צמח בכ-13.2%, והסתכם לכ-7.3 מיליון דולר, לעומת כ-6.4 מיליון דולר ברבעון המקביל אשתקד, בנטרול הוצאה חד-פעמית של כ-0.6 מיליון דולר בגין הסכם הפשרה בנושא הארנונה.
בתשעת החודשים הסתכם הרווח התפעולי בכ-23.0 מיליון דולר (כ-23.5 מיליון דולר בנטרול ההוצאה החד-פעמית, גידול של כ-7%), לעומת כ-22.0 מיליון דולר בתקופה המקבילה. הרווח התפעולי הושפע מהתייקרות הוצאות השילוח, בעיקר בארה"ב, מתרגום הוצאות שכר שקליות לדולר על רקע התחזקות השקל ומהרחבת מערך המכירות באירופה ובארה"ב.
EBITDA מתואם צמח ברבעון השלישי בכ-14.5% לכ-11.0 מיליון דולר, לעומת כ-9.6 מיליון דולר ברבעון המקביל. בתשעת החודשים צמח ה-EBITDA המתואם בכ-11.5% לכ-34.5 מיליון דולר, לעומת כ-30.9 מיליון דולר בתקופה המקבילה.
הרווח הנקי ברבעון השלישי זינק בכ-107% לכ-6.2 מיליון דולר, לעומת כ-3.0 מיליון דולר ברבעון המקביל, וגדל בכ-29% לעומת הרבעון השני של 2026. הרווח הנקי הושפעו מהמעבר לדולר כמטבע הפעילות, וההסטה של התחייבויות שקליות לדולריות. שינויים אלו הקטינו את החשיפה לתנודות מט"ח ומהוצאות מימון נטו של כ-3.0 מיליון דולר ברבעון המקביל נרשמו הכנסות מימון נטו של כ-0.4 מיליון דולר.
בתשעת החודשים צמח הרווח הנקי בכ-12.1% לכ-14.1 מיליון דולר, לעומת כ-12.6 מיליון דולר בתקופה המקבילה.
תזרים מזומנים מפעילות שוטפת הניבה ברבעון השלישי תזרים מזומנים חיובי של כ-6.1 מיליון דולר, לעומת תזרים שלילי של כ-0.4 מיליון דולר ברבעון השני של 2026 (כ-14.0 מיליון דולר ברבעון המקביל אשתקד). בתשעת החודשים הסתכם התזרים מפעילות שוטפת בכ-11.7 מיליון דולר, לעומת כ-16.9 מיליון דולר בתקופה המקבילה, בעיקר בשל גידול בהון החוזר על רקע התרחבות הפעילות.
השקעות בהרחבת כושר הייצור , בתשעת החודשים השקיעה החברה כ-8.8 מיליון דולר, בעיקר בקווי ייצור נוספים בתאילנד ובארה"ב.
ההון העצמי של הקבוצה ליום 30 בספטמבר 2026 הסתכם בכ-200.4 מיליון דולר, המהווים כ-48% מסך המאזן, לעומת כ-189.4 מיליון דולר בסוף שנת 2025.
יתרת המזומנים ושווי המזומנים הסתכמה בכ-18.5 מיליון דולר, לעומת כ-12.0 מיליון דולר בסוף שנת 2025.
עיקרי התוצאוות
|
מיליוני דולר |
9M 2026 |
9M 2025 |
שינוי |
Q3 2026 |
Q3 2025 |
שינוי |
|
הכנסות |
244.4 |
205.1 |
+19.1% |
80.9 |
67.2 |
+20.4% |
|
רווח גולמי |
47.1 |
41.4 |
+13.8% |
15.0 |
13.2 |
+14.0% |
|
רווח תפעולי (מדווח) |
23.0 |
22.0 |
+4.4% |
6.7 |
6.4 |
+4.4% |
|
רווח תפעולי בנטרול הוצאה חד-פעמית* |
23.5 |
22.0 |
+7.0% |
7.3 |
6.4 |
+13.2% |
|
EBITDA מתואם |
34.5 |
30.9 |
+11.5% |
11.0 |
9.6 |
+14.5% |
|
רווח נקי |
14.1 |
12.6 |
+12.1% |
6.2 |
3.0 |
+107% |
|
תזרים מפעילות שוטפת |
11.7 |
16.9 |
|
6.1 |
14.0 |
|
* הוצאה חד-פעמית של כ-0.57 מיליון דולר בגין הסכם הפשרה בנושא הארנונה, שנרשמה בסעיף הוצאות אחרות ברבעון השלישי. EBITDA מתואם הינו מדד שאינו מבוסס על כללי חשבונאות מקובלים (Non-GAAP).
פעילות גלובלית ואירועים משמעותיים
צמיחה בכל השווקים המרכזיים: בתשעת החודשים צמחו המכירות ללקוחות באירופה (ללא גרמניה) בכ-41%, בעיקר בזכות LAPO, ללקוחות באסיה בכ-18%, ללקוחות בגרמניה בכ-17% ולשאר העולם בכ-28%. ברבעון השלישי צמחו המכירות ללקוחות בארה"ב בכ-13%.
הסרת אי-ודאות, הסכם פשרה בנושא הארנונה: ביום 18 באוקטובר 2026 נחתם הסכם פשרה סופי עם המועצה האזורית גלבוע, לפיו בגין השנים 2019-2026 תשלם החברה סכום חד-פעמי של כ-1 מיליון ש"ח, זאת לעומת דרישה רטרואקטיבית בסך כולל של כ-12.2 מיליון ש"ח. ההסכם קובע גם את שומת הארנונה לשנים 2027-2033.
המשך השקעה בכושר ייצור: בתשעת החודשים השקיעה החברה כ-8.8 מיליון דולר, בעיקר בקווי ייצור נוספים בתאילנד ובארה"ב. הקמת 2 קווי פוליטרון עבור פרוייקטים חדשים וגדולים בתעשיית הרכב; האחד בארה"ב עבור השוק בארה"ב ובמקסיקו, והשני בעפולה עבור השוק האירופאי, הקמת הקווים מתוכננת לסוף שנת 2027.
התרחבות למרכז אמריקה: במאי 2026 הוקמה חברת הבת "פולירם מקסיקו" לשיווק והפצה של מוצרי הקבוצה במרכז אמריקה, בדגש על תעשיית הרכב.
רציפות תפעולית מלאה: במהלך התקופה פעלו כל מפעלי הקבוצה בישראל, באירופה, בארה"ב, בסין, במרוקו ובתאילנד באופן מלא, ולמצב הביטחוני לא הייתה השפעה מהותית על פעילות החברה. השיבושים בנתיבי השיט האריכו בכ-30-45 ימים את זמני ההגעה של חלק מהמשלוחים מהמזרח לישראל וייקרו בכ-25% את עלויות ההובלה הרלוונטיות; החברה פועלת לייעול שרשרת האספקה ולחיזוק הקרבה ללקוחות הקצה.
50 קרנות נאמנות שמחזיקות סה"כ 46.87 מיליון בפולירם
קרנות נאמנות שמחזיקות את פולירם. לרשימה המלאה
|
שם קרן |
אחוז מהקרן |
בשקלים |
|
2.24% |
116817.91 |
|
|
1.22% |
2557893.36 |
|
|
1.09% |
323789.97 |
|
|
1.09% |
673837.52 |
|
|
1.05% |
314776.87 |
|
|
1% |
930820 |
|
|
0.99% |
2281659.83 |
|
|
0.74% |
2534809.02 |
|
|
0.63% |
4103333.81 |
|
|
0.51% |
1128510.55 |