יוני פנינג, אסטרטג ראשי חדר עסקאות, מזרחי־טפחות


22/11/2026
 מזרחי טפחות / קרדיט: אילוסטרציה – AI
תמצית
אנחנו רואים את יציאת האוויר מאופטימיות ה-Capex ב-AI כמתונה לעומת הפוטנציאל של זו. ועדיין, ניכר שכבר בשלב זה יש לה השלכות מהותיות גם על מחירי הסחורות למיניהן, בדגש על אנרגיה. לא היינו קוראים לזה סממן דפלציוני מאוד, לכשעצמו. אבל ביחס לעקומים הריאליים הגבוהים שהסיטואציה עד כה השרתה, מחד, ולעובדה שמחירי האנרגיה צפויים להיות גבוהים כבסיס, קרי, לא תורמים ממש לאינפלציה השנתית בקרוב, מאידך, יש פה להערכתנו פוטנציאל להשלכות רחבות מעבר למדדי המניות עצמן. ראוי לציין שהמחסור כרגע בשקלים דיי מונע מכל זה מלבוא לידי ביטוי, מקומי. וייתכן אף שימשיך בכך עד לרמות שיביאו להתערבות של בנק ישראל, ככל שגל המכירות יימשך לו.
האינדיקציות בארה"ב, בינתיים, מצביעות על עלייה באופטימיות הצרכנית, של אלה הדמוקרטים ברוב ימות השנה, ושל אלה שרק נטו לשם בבחירות האמצע האחרונות. זה כולל אפילו התמתנות בציפיות האינפלציה, שעדיין לא כוללות את אותה השפעת ירידת מחירי אנרגיה אמורה. ובנתוני דצמבר נראה, להערכתנו, את הציפיות האינפלציוניות המתונות לכהונת טראמפּ הנוכחית.
נתוני המכירות הקמעונאיות, במקביל. ממחישים את המצב הדחוק של הצרכן האמריקאי, שהביאנו עד הלום.
גם הייצור התעשייתי בארה"ב רושם צעד קל לאחור. אבל ניכר שהרבה מזה נובע כרגע מהשפעות חד פעמיות בספט', שהתפוגגו להן, בעוד שאותו ייצור מוגבר של ציוד מחשבים למינהו המשיך ביתר שאת.
בישראל, התוצר המקומי המשיך לצמוח בקצב גבוה ברבעון השלישי, בהרבה מובנים, גם מבחינת הייבוא וגם מבחינת ההשקעה המקומית, בעיקר מאותה סיבת השקעות AI. ונצפה להתמתנות מסוימת בקצב, ברבעון הרביעי. וכמו שזה נראה כרגע, גם אל תוך 27'.
גם האינדיקציות משוק התעסוקה המקומי מעידות על ירידה בהידוק שהמשכנו לראות אחרי 'שאגת הארי.' ולהערכתנו, נמשיך לא לראות לחצי אינפלציה חריגים מענפי השירותים, בדומה למצב הכללי במערב.
בבריטניה, האינפלציה מוסיפה 0.5% צפויים באוק', בדרך ל-3.6% שנתיים שאינם חריגים לכשעצמם. כמובן שהטיעון האמריקאי לגבי התמתנות צפויה באינפלציה על המשתמע מכך היה אמור לתפוס גם כאן. ומאידך הנטייה של הרגולטור לסבסד את מחירי החשמל עוד כמה חודשים אל מול העלייה החדה במחירי הגז הטבעי במדינה מרמזת, להערכתנו, על זנב אינפלציוני, שמתיישב יותר עם המשך הציפיות להעלאת ריבית במדינה.
מאקרו
ארה"ב: גל המכירות במניות בארה"ב הסתכם בירידה שבועית של כ-10.4% ב-NADSAQ 100 – השבוע הגרוע ביותר של המדד מאז מרץ 20'. ובאופן כללי, משהו שקורה בערך פעם בחמש שנים. מעבר לחיפוש הטבעי אחרי חופי מבטחים, המהלך ההפוך במניות, יש לציין, לווה בהתחממות כוללת של הפעילות הכלכלית, על רקע הרצון "לבנות את ה-AI." וכעת, עם ההתמתנות בתימחורים, ניכרת פה גם משמעות רחבה יותר לפעילות.
גם מחירי האנרגיה בעולם המשיכו לרדת בשבוע האחרון. הנפט האמריקאי הוא דוגמה בולטת לזה, עם ירידה שבועית של 4.5$ משמעותיים במחיר לחבית, לכ-83.4$ - במהלך תשעת החודשים האחרונים, ראינו מחירים נמוכים יותר כמעט אך ורק בתקופה קצרה של כחודש, בין אמצע יוני לאמצע יולי. גם מרווחי הזיקוק בעולם המשיכו להתכווץ בשבוע האחרון. ובראייה האמריקאית, שוב, זה היתרגם למחירי בנזין בתחנה של 3.66$ לגלון, שהם כבר שפל של ממש מאז אותו מרץ. מחירי הסולר עומדים עדיין על 5.86$ - גבוהים, מחד. ועדיין, נמוך מהממוצעים של ספט' ואוק'. ונעריך שלא יביאו לאינפלציה מהותית נוספת של המוצרים הסחירים.
נזכיר שלהערכתנו, בהינתן שנתוני אוק' 25' היו מפורסמים, האינפלציה השנתית בארה"ב הייתה עומדת כרגע על סביבות 3.95%. סעיפי התחבורה תורמים כרגע כ-1.2% לאינפלציה האמריקאית, לעומת ממוצע של כ-0.15% בשלוש השנים שקדמו לאותו מרץ, קרי, אינפלציה ישירה מאנרגיה של מעט יותר מאחוז. עוד על זה, אפשר לציין את מחירי המזון, שעלו כזכור באופן חריג באוק', על רקע אותו סולר יקר. ואפשר לציין גם את סעיפי הדיור, על רקע הריביות הגבוהות במשכנתא, כתוצאה שניונית מאוחרת, עם תרומה נוכחית של כ-1.7% לאינפלציה, לעומת פחות מ-1.4%, בפברואר. להערכתנו, בסה"כ, יש פה כ-1.5% אינפלציה של תוצאות ישירות ומשניות מהגל האנרגטי, שהרבה מהן צפויות להתמתן כאשר מחירי האנרגיה הגבוהים של העימות מול איראן יהוו את הבסיס לחישוב האינפלציה השנתית. קרי, אינפלציה שנתית בפועל של סביבות 2.5% ב-CPI. ב-PCE, באופן דומה, קונצנזוס הציפיות הנוכחי הוא לאינפלציה של 3.8%, לאחר פרסום מדד אוק', כאשר חלק מזה כולל תוספת של אלק' ביתית, על רקע השפעות ה-AI. וללא זה, נצפה להיות קרובים מאוד ליעד האינפלציה של 2% של הפד.
נוסיף שלאחר שבשבועות האחרונים הדיון היה האם בהודעת הריבית של הפד ב-9.12 נראה העלאה של יותר מ-0.25%, ההסתברויות בשוק התמתנו בסוף השבוע שעבר לכ-92% בלבד להעלאה. עוד בהקשר הזה, נוסיף שלמרות ההתמתנות בציפיות בארה"ב, על רקע ההיחלשות בשקל, יחד עם הירידה במדדי המניות, ההסתברות להורדת ריבית על ידי בנק ישראל, מחר, התמתנה לכ-15%. ועם המשך הפיחות בשקל, במהלך היום, נעריך שמחר במהלך היום נראה התמתנות נוספת, לקראת פרסום ההודעה.
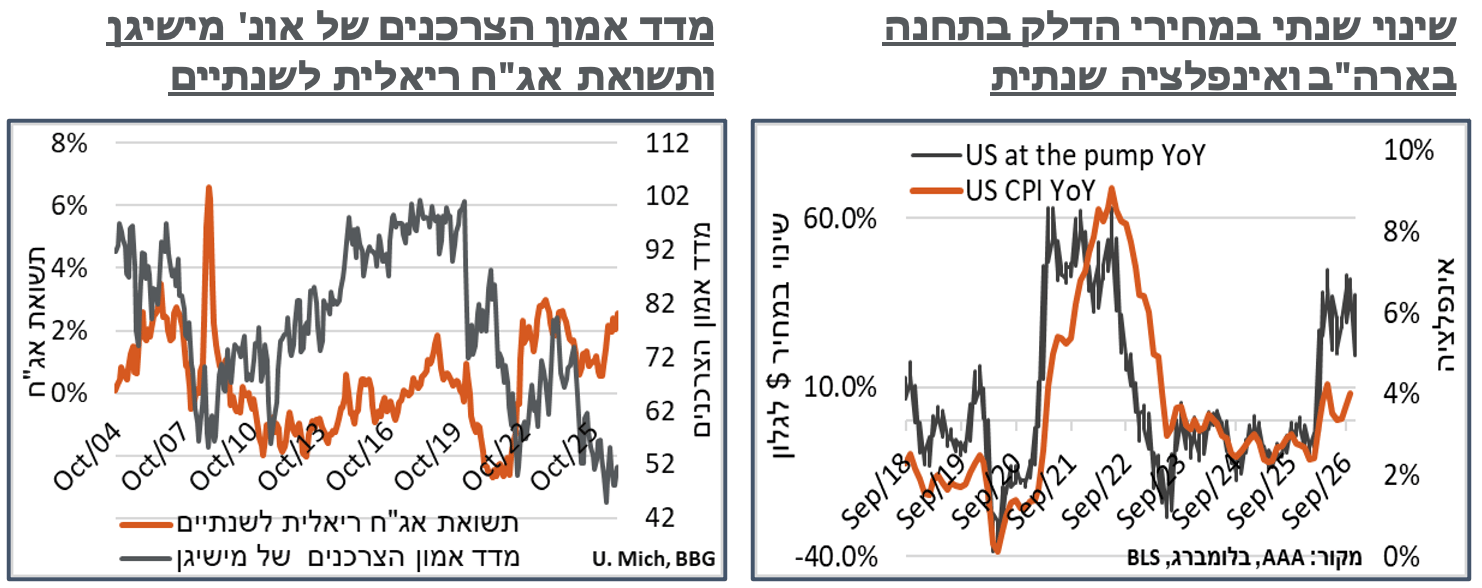
מדד אמון הצרכנים של אונ' מישיגן רשם התאוששות חודשית מרשימה של 3.5 נק' בנתון הסופי לנוב', לרמה של 51.5 נק'. הרכב השיפור בסנטימנט לפי נטייה פוליטית מעיד על קשר חזק לתוצאות בחירות האמצע, אם כי באופן לא טריוויאלי. ובפרט, עיקר השיפור, כ-9 נק' בסנטימנט היה בקרב המצביעים העצמאיים ("Independent"). עם פרסום המדד, נכתב שאלה נטו שמאלה בבחירות האמצע. מאידך, השיפור אצל הדמוקרטים עצמם היה מתון יותר, כ-3.4 נק' בלבד, וגם זה לרמה פסימית מאוד של 40.0. מאידך, נרשמה הידרדרות של כ-4 נק' בסנטימנט הרפובליקנים, ל-79.9.
מנגד, ציפיות האינפלציה בסקר התמתנו מ-4.3% ל-3.7% - שפל מאז מרץ. נעיר שתקופת הדגימה של הסקר הייתה בין ה-20.10 ל-16.11, קרי, יש פה תמחור חלקי לירידה במחירי הנפט והדלק בתחנה. וככל שלא יהיה שינוי משמעותי בתקופה הקרובה, נצפה שכבר בסקר הראשוני שיפורסם בעוד שבועיים, נראה התמתנות בציפיות האינפלציה מתחת ל-3.4% שראינו בפבר' השנה, מה שיסמן שפל של כשנתיים בציפיות האינפלציוניות.
נתוני המכירות הקמעונאיות בארה"ב באוק' מתיישבות עם הרבה ממה שראינו במדד המחירים לצרכן, של החודש. בכלל זה, סך המכירות הכולל הוסיף 0.2% מתונים אך מפתיעים קלות כלפי מעלה, במהלך אוק'. ומנגד, הרבה מהתרומה החיובית פה באה מסעיפי תחנות הדלק, אשר עלו בכ-1.5%, במהלך החודש האחרון, על רקע גידול שנתי של כ-30.3$ ברכישות של אלה. כאומדן לסדר גודל, ההוצאות בתחנות דלק עמדו על כ-630 מיליארד ד', בעשרת החודשים הראשונים של השנה, לעומת 7.201 טריליון במכירות הקמעונאיות, סה"כ. קרי, קרוב ל-9%, או גידול של 3% מההוצאה שהלכה למחירי דלק גבוהים יותר.
מנגד, על רקע צמצום ההכנסה הפנויה, ולהערכתנו, בתנאים מימוניים גבוליים גם כן, ההוצאה על רכבים וחלקי רכב התמתנו ב-1.6%, במהלך החודש. כנ"ל, ריהוט ומוצרים לבית (2.3%-) ו-"הלבשה והנעלה (0.7%-).
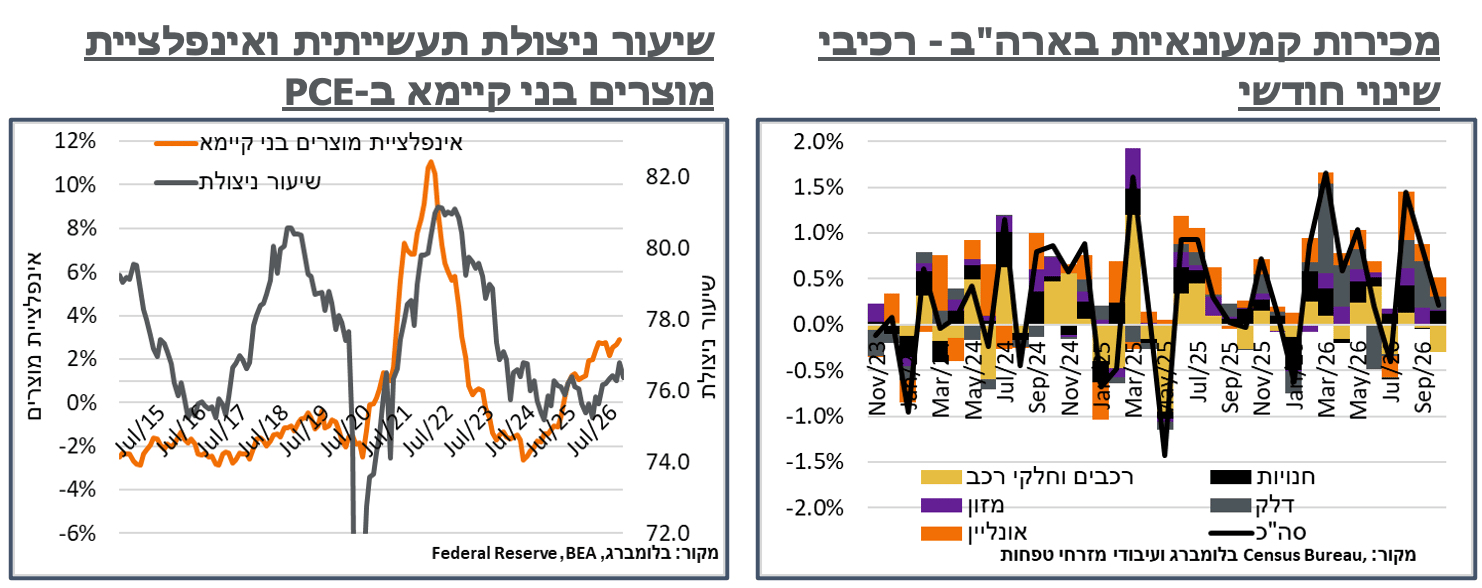
כמו הרבה אינדיקציות של טרום בחירות האמצע, לאחר גידול בחודשים האחרונים, הייצור התעשייתי בארה"ב איבד 0.43% באוק' – הירידה החדה מאז ינואר. חלק לא מבוטל מהירידה יוחס למקטע ה-Utilities התנודתי, שעלה באופן חד של 4.4% בספט', ותיקן כעת ב-4.3%, על רקע חודש ספט' עם מזג אוויר חם יחסית, שהביא לעלייה בביקוש לחשמל.
מתוך הייצור התעשייתי של ענפי התעשייה, השפעת ה-Capex ב-AI ממשיכה להיות מורגשת מאוד, עם גידול חודשי של 3.0% בייצור של מוצרי אלק' ביתית, בדרך לגידול שנתי של 8.4%.
ומנגד, גם שיעור הניצולת התעשייתית איבד 0.4%, ל-76.4%. ולהערכתנו, הוא ימשיך לרדת בחודשים הקרובים, לכיוון 75% דומים יותר למה שראינו בינואר, לפני השפעת גל ה-Capex הנוכחי, מה שעקבי גם הוא עם אינפלציה נמוכה יותר במוצרים בני קיימא.
ישראל: התוצר המקומי המשיך לצמוח בקצב מהיר במהלך הרבעון השלישי, עם תוספת של 8.0%, במונחים שנתיים. זה שם את התוצר המקומי בנק' גבוהה בכ-1.3% מהמגמה ארוכת הטווח. למרות הגידול המשמעותי, ה-AI, קרי, ייצור מחוץ למדינה, תרם כ-3.8% לתוצר, במונחים שנתיים, קרי כ-47% מהצמיחה הפעם.
התחזית שלנו עמדה על 5.6%, וקונצנזוס האנליסטים בבלומברג על 5.1%. ובמובן הזה, יש פה נתון צמיחה מרשים, שייתרגם כנראה גם לעדכון כלפי מעלה בתחזיות התוצר ל-2026 ו-2027. ומנגד, התוצר ללא ייצור בחו"ל נמוך כרגע בכ-6.7% מהתוצר הכולל, קרי כ-5.4% מתחת למגמה ארוכת הטווח.
על רקע הייבוא המוגבר בחודשים האחרונים, סעיף ההשקעה בכנסים קבועים המשיך לצמוח, בכ-11.3% מרשימים. מהצד השני, של ה-Capex היוצא, גם סעיפי הייצוא של סחורות ושירותים זינקו, הפעם ב-39.5%, לא פחות, או, כ-10% לא במונחים שנתיים. סעיפי הייבוא, מנגד, גדלו ב-19.3% בלבד, על פי הנתונים. ושוב, נציין את נתוני סחר החוץ באוק', שפורסמו בשבוע שעבר, ומרמזים על המשך גידול מהכיוון הזה.
הצריכה הפרטית גדלה ב-6.4%, כשרוב התרומה הגיעה ממוצרים בני קיימא. ייתכן שלשקל החזק יחסית במהלך הרבעון הייתה תרומה לזה. בכל מקרה, גם על רקע חולשה יחסית בנתוני הקצה של כ. האשראי, המגמה הזו כנראה מיצתה את עצמה.
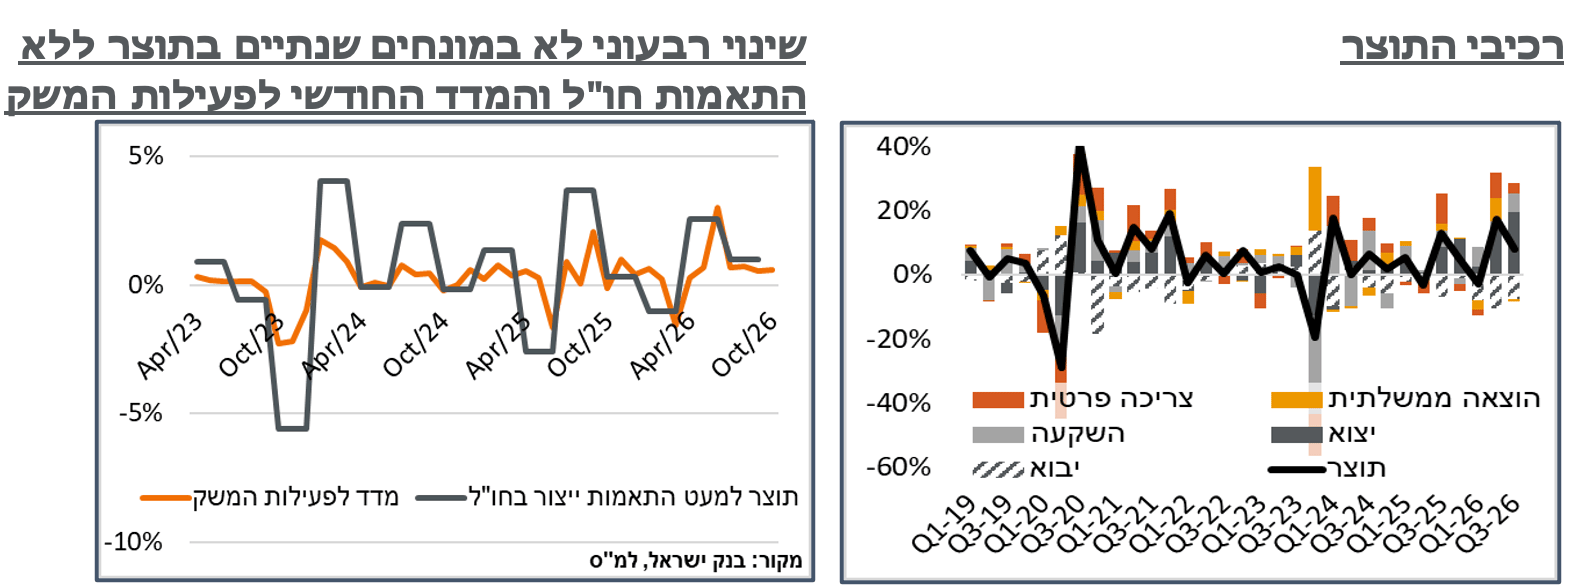
בפתיחת נתוני הרבעון הרביעי, האינדיקציות לקצב הצמיחה המקומי ממשיכות להיות חיוביות יחסית, עם גידול של כ-0.6% במדד החודשי לפעילות המשק של בנק ישראל, בחודש אוק'. בין הגורמים אשר תרמו לצמיחת המדד אפשר לציין כמה שמבטאים בעיקר את הפעילות המקומית, כמו נתוני הרכישות בכ. אשראי, נתוני שוק העבודה בספט', נתוני הפדיון בענפי המסחר והשירותים ונתוני הייצור התעשייתי ומדד מסחר קמעונאי בחודש אוג' והמדד הכללי של הבורסה בספט'-אוק'. ומנגד חלקן של השקעות ה-AI בלט בגורמים חיוביים נוספים, כמו הייצוא התעשייתי של טכנולוגיה מעורבת עילית, יבוא נכסי השקעה ומדד נאסדק 100. כמובן שבמקרים של מדדי המניות, דיי בוודאות נראה רוח פנים משמעותית לאינדיקציות הפעילות הקרובות. עוד צוין בבנק ישראל שנתוני המיסים בחודש ספט' מיתנו את העלייה במדד.
בדומה למדד המחירים, גם האינדיקציות משוק התעסוקה המקומי באוק' מעידות על ירידה בהידוק. נתוני המשרות הפנויות, בפרט הצביעו על התכווצות של כ-2.0% באוק', כך שכעת הן מצביעות על התכווצות שנתית של כ-3.8% - הקצב החד מאז אפריל.
עוד כאינדיקציה דפלציונית, כמעט כל הירידה השנתית נבעה מענפי שירותי האירוח והאוכל, עם ירידה חודשית של 2,836 משרות, לכ-19,666 – שערכים נמוכים ממנו נצפו לאחרונה רק בחודשי לחימה כאלה ואחרים. בספט' 23', ערב חרבות ברזל, מספר המשרות הפנויות בענף עמד על 14,800. בפבר' 20', ערב הקורונה, על 16,426 – הביקוש העודף למשרות בשכר נמוך דיי קרוב לשיווי משקל שלא נראה כבר מספר שנים.
בצד היצע העבודה, סקר כח אדם המקומי הצביע על התאוששות מרשימה של 0.3% בהשתתפות באוק', ל-62.6% - הנתון הגבוה מאז ינואר. בינתיים, רובם של העובדים נקלטים ככל הנראה בשוק עצמו, עם עלייה של 0.3% בשיעור התעסוקה, ל-60.7% - הנתון הגבוה מאז פברואר. ושיעור האבטלה עלה ב-0.1% מתונים יחסית ל-3.1% אופייניים.
נוסיף שאחוז הנעדרים מהעבודה כתוצאה ממילואים עלה באופן חד יחסית במהלך אוק', מ-3.0% בספט', ל-7.0%, אופייניים יחסית לתקופות שאינן של סבבי לחימה לסוגיהם. ואם נראה המשך גידול בהיצע העבודה המקומי, נצפה שזה לא יגיע מעובדים ישראלים. בכל מקרה, בהמשך ללחצים האינפלציונים המתונים שהמחסור בעובדים השרה בחודשים האחרונים על המשק המקומי, נצפה לראות לחצים מתונים אף יותר, בהמשך.
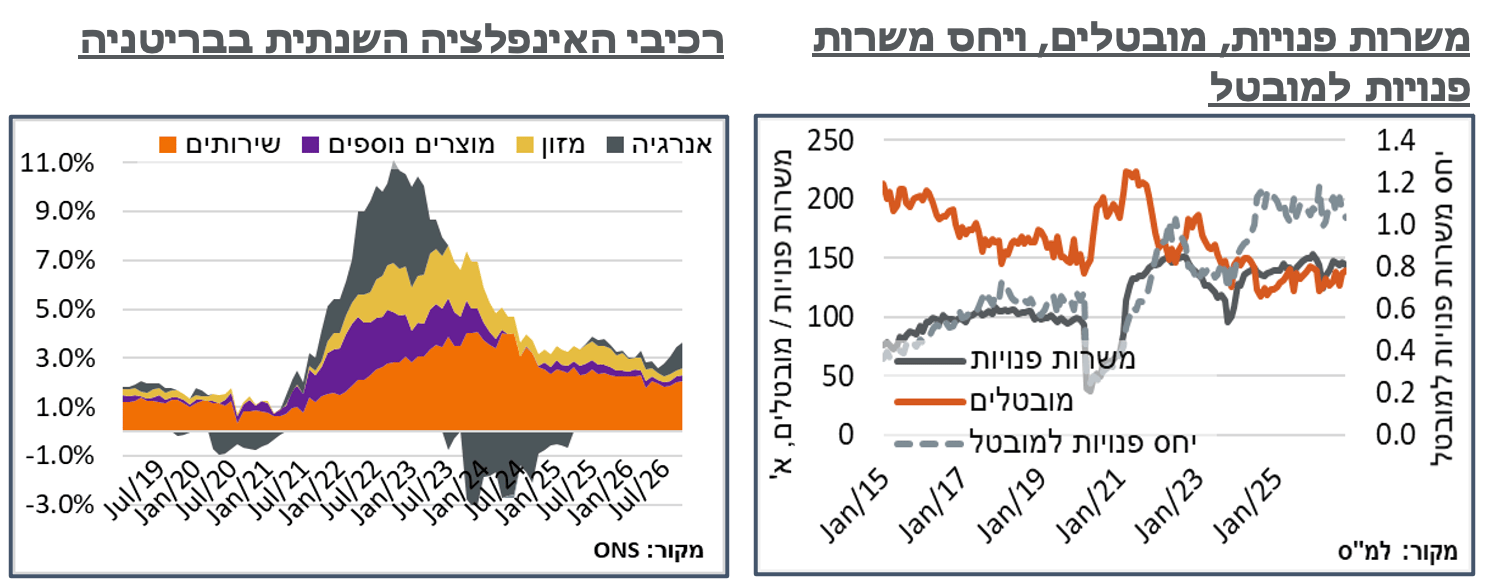
בריטניה: מדד המחירים לצרכן בבריטניה עלה ב-0.5% צפויים באוק', והביא את האינפלציה השנתית במדינה ל-3.6% - שיא מאז ספט' 25', כשזהו הגיעה ל-3.8%.
בדומה לארה"ב, עיקר הסיפור הוא אנרגטי, עם עלייה חודשית של כ-3.3%, בסעיף דלק ושמנים לכלי רכב, המשלימה לתוספת של כ-16.3% בשלושת החודשים האחרונים, וכ-35.3% בשנה האחרונה. סעיפי החשמל, גז ואנרגיה אחרת עלו ב-1.8% במהלך החודש, בדרך לעלייה שנתית של 5.3%. נוסיף שלהערכתנו, גם כאן המבנה האנרגטי דומה לארה"ב, עם תוספת של כ-1.1% לאינפלציה השנתית מהאנרגיה ישירות, שגוזרת כנראה עוד כמה עשרות נ"ב בסעיפי מוצרים סחירים. ומאידך, בניגוד לארה"ב, על רקע הזינוק במחירי הגז הטבעי ביבשת ובפרט בבריטניה, נעריך שצפוי בסעיפי החשמל עדיין עדכון משמעותי של המחירים על ירי הרגולטור בסוף נוב', שיקפיץ את הסעיף הזה, בהמשך, ויביא לזנב אינפלציוני שיהיה כנראה הארוך במערב, עם ההשלכות המוניטריות המתבקשות.
גם סעיפי התחבורה סבלו מהשפעה שניונית מסעיפי האנרגיה, עם עלייה חודשית של כ-1.3%, בדרך לעלייה שנתית של כ-8.0%.
ומאידך, בניגוד לארה"ב, מחירי המזון נותרו יציבים יחסית, עם עלייה חודשית של 0.4% בלבד במזון הטרי, שרובה ככולה ככה"נ עונתי, וירידה של 0.1% במזון המעובד, למרות ההשפעות הפוטנציאליות של הדלק היקר.
השירותים, מאידך, רחוקים מלהיות הבעיה האינפלציונית, לפחות מבחינה מוניטרית, עם סעיפי חינוך שעלו ב-2.5% עונתיים, בדרך לעלייה שנתית של 3.9%, או שירותי בריאות עם ירידה של 0.3%, בדרך לעלייה שנתית של 4.4%. נוסיף שנתוני שוק התעסוקה בבריטניה, אשר פורסמו מוקדם יותר במהלך השבוע, הצביעו על התמתנות קלה של 0.1% באבטלה, אשר לוותה בקצב גידול שנתי של 3.6% בשכר, שלא אמור להיות משמעותי מדי בהסטת האינפלציה מיעדה. ובאופן כללי כנראה שהיה מושפע יותר ממדיניות פיסקלית אחרת. בינתיים, הציפיות מה-BoE ממשיכות להעדיף הסתברות של כ-73% להעלאה לעבר רמה של 4.25%, שתתיישב עם הזנב האינפלציוני האמור.