קובי אליסוף, מנכ״ל מרווחים שוקי הון בע״מ


22/11/2026
 קובי אליסוף, מנכ״ל מרווחים שוקי הון בע״מ, צילום: יאיר מור
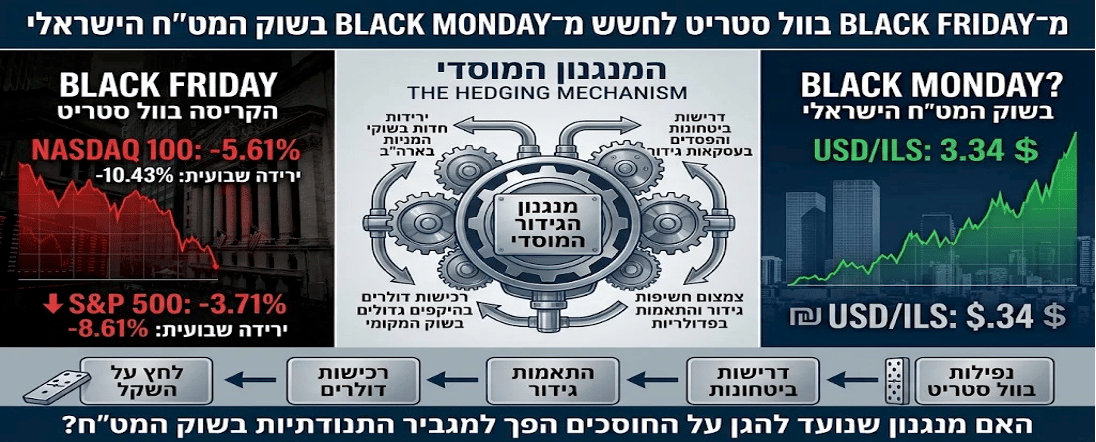
מקור : AI
הירידה של 5.61% במדד נאסד"ק 100 ביום שישי, שהשלימה ירידה שבועית חדה של 10.43%, לצד הירידה של 3.70% במדד S&P 500, שהשלים ירידה שבועית של 8.61% ונכנס לטריטוריית תיקון לאחר שאיבד יותר מ־10% מהשיא האחרון, משקפת החרפה משמעותית בתנודתיות בשוקי המניות בארה"ב.
התפתחויות אלו מציבות את שוק המט"ח המקומי בפני מבחן משמעותי ערב החלטת הריבית של בנק ישראל. האם מנגנון הגידור בהיקף העצום של המוסדיים, שנועד להגן על כספי החוסכים, הפך דווקא למגביר תנודתיות בשוק המט"ח ולגורם סיכון המאיים על יציבות המשק כולו?
אזהרה מפני תנועה חריגה בשקל!
הנפילות החריפות בוול סטריט ביום שישי, 20 בנובמבר, מחזירות למרכז הבמה נקודת תורפה מבנית בשוק ההון המקומי: הפער ההולך וגדל בין היקפי החשיפה והגידור של הגופים המוסדיים לבין עומקו של שוק המט"ח הישראלי.
מדד הנאסד"ק 100 צנח ב־5.61% ביום מסחר אחד והשלים ירידה שבועית של 10.43% – השבוע הגרוע ביותר שלו מאז פרוץ משבר הקורונה במרץ 2020. במהלך המסחר אף חצה המדד את רף השוק הדובי (ירידה של יותר מ־20% מהשיא), לפני שהתאושש קלות וננעל בירידה של 19.84% משיאו.
אם יום שישי האחרון זכה בצדק לכינוי העיתונאי "Black Friday", הרי שבישראל גובר כעת החשש מפני Black Monday בשוק המט"ח. מעבר לפגיעה הישירה בתשואות תיקי הפנסיה וההשתלמות, הירידות החדות בארה"ב עלולות להפעיל תגובת שרשרת המחייבת את המוסדיים לרכוש דולרים בהיקפים עצומים כדי לעמוד בדרישות ביטחונות ולהתאים את עסקאות הגידור. התוצאה המיידית עלולה להיות פיחות חד נוסף בשקל – תנועה שמאיימת להצית מחדש לחצים אינפלציוניים ולהכביד על החלטת הריבית של בנק ישראל, הצפויה להתפרסם ביום שני.
אולם האירוע הנוכחי הוא רק סימפטום. השאלה המהותית שחייבת להעסיק את קובעי המדיניות אינה כיצד יסתיים יום המסחר הקרוב, אלא האם מנגנון הגידור המוסדי הפך בשל גודלו וריכוזיותו – לגורם מערכתי המעצים תנודות חריגות בשער החליפין ופוגע ביציבות המשק הריאלי.
שלושת המנגנונים שעלולים להקפיץ את הדולר.
כאשר שוקי המניות בארה"ב נופלים בחדות, שלושה מנגנונים פיננסיים עלולים לפעול בו־זמנית באותו כיוון ולייצר גל ביקושים מרוכז לדולרים:
דרישות ביטחונות בחוזים עתידיים (Futures): חלק ניכר מהחשיפה של המוסדיים למדדים כמו הנאסד"ק 100 וה־S&P500 מתבצע באמצעות חוזים עתידיים, הכפופים להתחשבנות יומית לפי שווי שוק (Mark to Market).
כשהמדדים צונחים, מחזיקי הפוזיציות נדרשים להעביר מיד תשלומי הפסד במזומן דולרי. לשם המחשה בלבד, בחשיפה של 100 מיליארד דולר, ירידה של 5% במדדים מייצרת דרישת נזילות של כ־5 מיליארד דולר. בהיעדר כרית מזומנים דולרית זמינה, המוסדיים נאלצים למכור נכסים שקליים ולרכוש דולרים בשוק המקומי.
השלמת ביטחונות בעסקאות Forward: כאשר הדולר מתחזק מול השקל, עסקאות גידור שבהן מכרו המוסדיים דולרים עתידיים צוברות הפסדי שווי שוק , מה שעלול לחייב העמדת ביטחונות נוספים מול הבנקים הזרים והמקומיים.
הקטנת היקף הגידור: ירידה חדה בשווי תיק המניות בחו"ל מקטינה את שווי הנכסים שצריך לגדר. כדי לא להישאר ב"גידור יתר", המוסדיים מצמצמים את פוזיציות השורט על הדולר באמצעות רכישת דולרים או סגירת עסקאות קיימות , פעולה שמתגלגלת במהירות גם לשוק המט"ח המיידי.
כאשר גוף מוסדי יחיד מבצע התאמות כאלה, השוק סופג אותן. כאשר המוסדיים הגדולים פועלים במקביל ובאותו כיוון, האפקט המצטבר עלול לטלטל את שער החליפין כולו.
לקחי מרץ 2020 והחשיפה שגדלה פי ארבעה.
במרץ 2020, עם קריסת השווקים בפרוץ מגפת הקורונה, נדרשו המוסדיים להעביר ביטחונות דולריים אדירים. הבהלה לדולרים יצרה מחנק נזילות שאילץ את בנק ישראל להתערב: ב־16 במרץ 2020 החל הבנק לבצע עסקאות החלף (SWAP) דולר–שקל מול הבנקים המקומיים, במסגרת שהורחבה עד ל־15 מיליארד דולר.
מאז אותו משבר, ממדי התופעה רק תפחו. לפי מסמך עקרונות מחייב, שפרסמה רשות שוק ההון בתאריך 09.06.2026, חשיפת המוסדיים לחוזים עתידיים על מדדי מניות בחו"ל זינקה מכ־100 מיליארד שקל ערב הקורונה לכ־400 מיליארד שקל כ־14% מסך הנכסים המנוהלים. בתגובה, קבעה הרשות עקרונות לניהול סיכוני נזילות, ובראשם החזקת נכסים נזילים במט"ח בשיעור של לפחות 10% מהחשיפה הרלוונטית לחוזים, לצד מבחני קיצון ובקרה שוטפת של ועדות ההשקעה.
אלא שכאן בדיוק טמונה ההבחנה הקריטית שחסרה בשיח הרגולטורי: כריות הנזילות נועדו לוודא שכל מוסדי בנפרד ישרוד קריאת ביטחונות (Margin Call) בלי להיקלע למצוקה.
הן אינן מבטיחות שהתאמות הגידור המצטברות של כלל הענף לא יטלטלו את השקל. הפיקוח הקיים מגן על יציבות הגוף המוסדי, אך לא בהכרח על יציבות שוק המט"ח והמשק.
הצד השני של המטבע: תנועת ה־V של 2026.
כדי להבין את עוצמת המנגנון, די להביט לאחור על חודש מאי האחרון. כאשר שוקי המניות בחו"ל עלו, המוסדיים הגדילו את הגידור הדולרי כדי לשמר את שיעור החשיפה המטבעית שלהם. לפי נתוני בנק ישראל, ברבעון השני של 2026 מכרו המוסדיים מט"ח נטו בהיקף של כ־13.8 מיליארד דולר – יותר מפי שניים וחצי מהיקף המכירות ברבעון הראשון (כ־5.3 מיליארד דולר). באותו חודש צנח שער הדולר מכ־2.94 שקלים לשפל של כ־2.80 שקלים. מאז אותו שפל בסוף מאי ועד יום שישי האחרון, שבו נסחר הדולר סביב 3.34 שקלים, זינק המטבע האמריקאי בכ־19% בתוך פחות מחצי שנה. אמנם שער החליפין אינו נקבע רק על ידי המוסדיים – גם פערי ריביות, תנועות הון, גורמים גיאופוליטיים ומגמות עולמיות בדולר משחקים תפקיד מרכזי – אך תנועת V כה חדה מחייבת בדיקה עצמאית של תרומת המוסדיים להעצמתה.
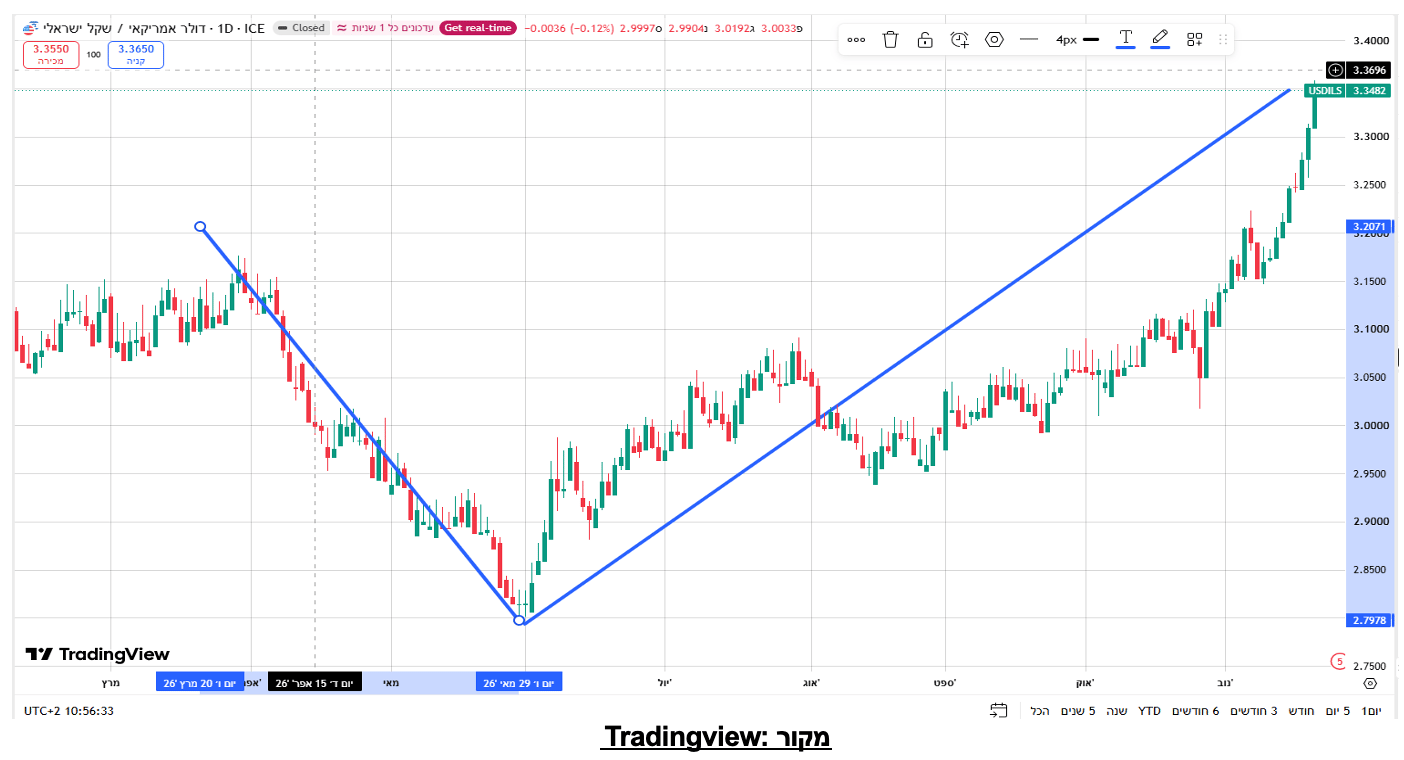
הנתונים הקיימים אינם מעידים על תיאום מכוון או על פעילות פסולה מצד המוסדיים. עם זאת, היקפי המכירות החריגים שנרשמו ברבעון השני מעלים שאלות מהותיות: האם מדובר בהתאמות גידור שנבעו מעליית שווי תיקי ההשקעות, או שהמוסדיים בחרו להגדיל באופן יזום את החשיפה המגודרת למט"ח? היכן עובר הגבול בין ניהול סיכונים לגיטימי לבין פעילות שעלולה להפוך לספקולטיבית? הסיכון אינו מחייב תיאום בין הגופים: כאשר מוסדיים גדולים פועלים במקביל, על בסיס מודלים דומים ובתגובה לאותם תנאי שוק, הם עלולים לייצר אפקט עדר, להעצים את התנודות בשער החליפין ולהפוך פעילות גידור שגרתית למקור של סיכון מערכתי.
המשק הריאלי משלם פעמיים.
התנודתיות החריפה בשער החליפין אינה נשארת על מסכי חדרי העסקאות – היא מכה ישירות בכלכלה הריאלית, משני הכיוונים:
ההייטק והיצואנים ספגו במאי שחיקה ישירה בשווי ההכנסות הדולריות במונחי שקלים, מה שפגע ברווחיות וביכולת התכנון העסקי.
היבואנים והצרכנים ניצבים כעת מול התייקרות מהירה של עלויות היבוא, שעלולה להתגלגל למחירים לצרכן.
התעשייה המקומית נאלצת להתמודד עם תנודות חדות במחירי חומרי הגלם ובכושר התחרות מול היבוא.
ענף הנדל"ן ומשקי הבית משלמים מחיר כפול: התחזקות השקל במאי ייקרה את הדירות במונחים דולריים ופגעה בביקושי תושבי חוץ; כעת, פיחות חד בנובמבר עלול להגביר את הלחצים האינפלציוניים ולצמצם את מרחב התמרון של בנק ישראל להפחתת הריבית, העומדת כיום על 3.25%. עבור קבלנים, עסקים ונוטלי משכנתאות הכורעים תחת עלויות המימון, דחייה בהפחתת הריבית היא מכה כואבת במיוחד.
האחריות המערכתית של בנק ישראל והרגולטורים.
המוסדיים מחויבים בבקרה פנימית ובוועדות השקעה, אך הם אינם יכולים להיות המפקחים היחידים על השפעתם המאקרו־כלכלית. המנדט של כל מוסדי הוא למקסם תשואה ולנהל סיכונים עבור עמיתיו – לא לייצב את שער החליפין של מדינת ישראל.
כאן נכנס לתמונה החוק. חוק בנק ישראל (התש"ע–2010) מגדיר במפורש את מטרות הבנק המרכזי: שמירה על יציבות המחירים (סעיף 3(א)(1)), תמיכה במטרות הכלכליות של הממשלה ובראשן צמיחה ותעסוקה (סעיף 3(א)(2)), ותמיכה ביציבות המערכת הפיננסית ובפעילותה הסדירה (סעיף 3(א)(3)). יתרה מזו, סעיף 4(3) לחוק מונה במפורש בין תפקידי הבנק את התמיכה בפעילות הסדירה של שוק מטבע החוץ בישראל.החוק אמנם אינו מחייב את בנק ישראל לקבע שער חליפין או למנוע כל תנודה, ורשות שוק ההון היא המפקחת הישירה על המוסדיים. אולם כאשר פעילותם המצטברת של המוסדיים הופכת לגורם משמעותי בתנודתיות השקל, נדרשת ראייה מערכתית משותפת של שני הגופים. אי אפשר להסתפק בכיבוי שריפות בדיעבד באמצעות קווי SWAP לאחר שהמשבר כבר פרץ.
הגיע הזמן לבחון מחדש את מנגנון הגידור.
גידור מט"ח הוא כלי חיוני ולגיטימי להגנה על חסכונות הציבור, ואין מקום לאסור אותו. אך נדרשת הסדרה ארוכת טווח שתתאים את היקפי הגידור לממדיו האמיתיים של שוק המט"ח המקומי ותצמצם את ההשפעות החיצוניות שלו על המשק. מדיניות כזו צריכה להישען על ארבעה עמודים מרכזיים:
1. פיקוח מערכתי משותף ומבחני קיצון מצרפיים: שיתוף פעולה הדוק בין בנק ישראל לרשות שוק ההון לבחינת ההשפעה המצטברת של כלל פוזיציות השורט הדולריות, ולא רק של כל גוף בנפרד.
2. הגבלות מידתיות ופיזור התאמות: בחינת תקרות חשיפה וגידור בהתאם לרמת המינוף וגודל הנכסים, לצד מנגנונים שיאפשרו פיזור של התאמות הגידור לאורך זמן כדי למנוע "צווארי בקבוק" של רכישות או מכירות מרוכזות.
3. שקיפות ובקרה על דפוסי מסחר: ניטור חיצוני של שינויים מהותיים בשיעורי הגידור, כדי להבחין בין התאמות שגרתיות לבין פעילות עדר או מהלכים בעלי אופי ספקולטיבי.
4. שכלול כלי הגידור וכריות הנזילות: התאמת כריות הנזילות לתקופות של תנודתיות קיצונית, ובחינת מכשירי גידור חלופיים שיפחיתו את החיכוך הישיר עם שוק המט"ח המקומי.
השאלה העומדת לפתחנו אינה רק אם יום שישי השחור בוול סטריט יוליד יום שני שחור בתל אביב. השאלה המרכזית היא מדוע המשק הישראלי נאלץ להתמודד פעם אחר פעם עם התנודתיות שיוצר מנגנון שנועד מלכתחילה לייצב את השוק, במיוחד בטווחי זמן קצרים של עד שישה חודשים?
הגיעה העת לעבור מניהול משברים בדיעבד להסדרה מבנית שתגן לא רק על השקעות המוסדיים – אלא על יציבות הכלכלה הישראלית כולה.
מרווחים שוקי הון בע"מ.
קובי אליסוף – מנכ"ל.
יאיר מור – כלכלן ואנליסט.
מקורות – מחלקת מחקר א.ב. מרווחים שוקי הון:
1. Nasdaq – נתוני מסחר, שערים וביצועי מדד הנאסד״ק 100 (NDX) – NASDAQ-100 (NDX) – Nasdaq
2. בנק ישראל – המסחר בשוק מטבע החוץ ברבעון השלישי של שנת 2026 (כולל נתוני מכירות המט"ח נטו של הגופים המוסדיים ברבעון השני בהיקף כ־13.8 מיליארד דולר) – הודעה לעיתונות – בנק ישראל
3. בנק ישראל – שערי חליפין יציגים (שער הדולר היציג ל־20 בנובמבר 2026, ריבית בנק ישראל ומועד ההחלטה הבא) – שערי חליפין יציגים – בנק ישראל
4. בנק ישראל – לוח מועדי החלטות הריבית לשנת 2026 – מועדי החלטות הריבית 2026 – בנק ישראל
5. בנק ישראל – פעילות בשוק מטבע חוץ: הפעלת כלי עסקאות ההחלף (SWAP) במרץ 2020 והקצאת מסגרת של עד 15 מיליארד דולר – פעילות בשוק מטבע חוץ – בנק ישראל
6. רשות שוק ההון, ביטוח וחיסכון – דוח הממונה (פרק 2: סקירת פעילות הרשות – ניהול סיכוני נזילות בחשיפות לחוזים עתידיים ולנגזרי מט"ח) – דוח הממונה – gov.il (PDF)
7. חוק בנק ישראל, התש"ע–2010 – מטרות הבנק, תמיכה ביציבות המערכת הפיננסית וסמכויותיו – חוק בנק ישראל – בנק ישראל
8. הלשכה המרכזית לסטטיסטיקה (הלמ"ס) – הודעה לתקשורת: מדד המחירים לצרכן לשנת 2026 – מדדי המחירים לצרכן – הלמ"ס (PDF)
9. CME Group – מנגנון התחשבנות יומית לפי שווי שוק (Mark-to-Market) ודרישות ביטחונות בחוזים עתידיים – Mark-to-Market – CME Group
חלק מהנתונים נלקח באמצאות כלי AI
מסמך זה הוכן על ידי חברת א.ב. מרווחים שוקי הון בע"מ למטרות אינפורמטיביות והעשרה כללית בלבד. אין לראות במסמך זה, כולו או חלקו, משום ייעוץ השקעות, שיווק השקעות, המלצה או הזמנה לרכוש או למכור ניירות ערך או נכסים פיננסיים כלשהם. הנתונים והמידע המובאים במסמך אינם מהווים תחליף לייעוץ או ניהול השקעות אישי המתחשב בצרכיו, מטרותיו, מצבו הפיננסי ופרופיל הסיכון של כל אדם. א.ב. מרווחים שוקי הון בע"מ ומי מטעמה אינם אחראים לכל נזק, הפסד או הוצאה שייגרמו עקב הסתמכות על האמור במסמך זה. החברה מנהלת תיקי השקעות ועשויה להחזיק, לקנות או למכור עבור לקוחותיה או עבור עצמה את ניירות הערך והנכסים המוזכרים במסמך זה מעת לעת.