כלכלני הפועלים


22/11/2026
 מחפשים שביב של אופטימיות בענן השבבים / קרדיט: אילוסטרציה – AI
בזה אחר זה התממשו גורמי הסיכון בשוק המט"ח.
בהנחה שהשווקים מתייצבים ברמה הנוכחית, אנו רואים שני ערוצי השפעה עיקריים: הראשון זה אפקט העושר. ערוץ השפעה שני, אולי משמעותי יותר זה ההשקעות בחברות טכנולוגיה ישראליות.
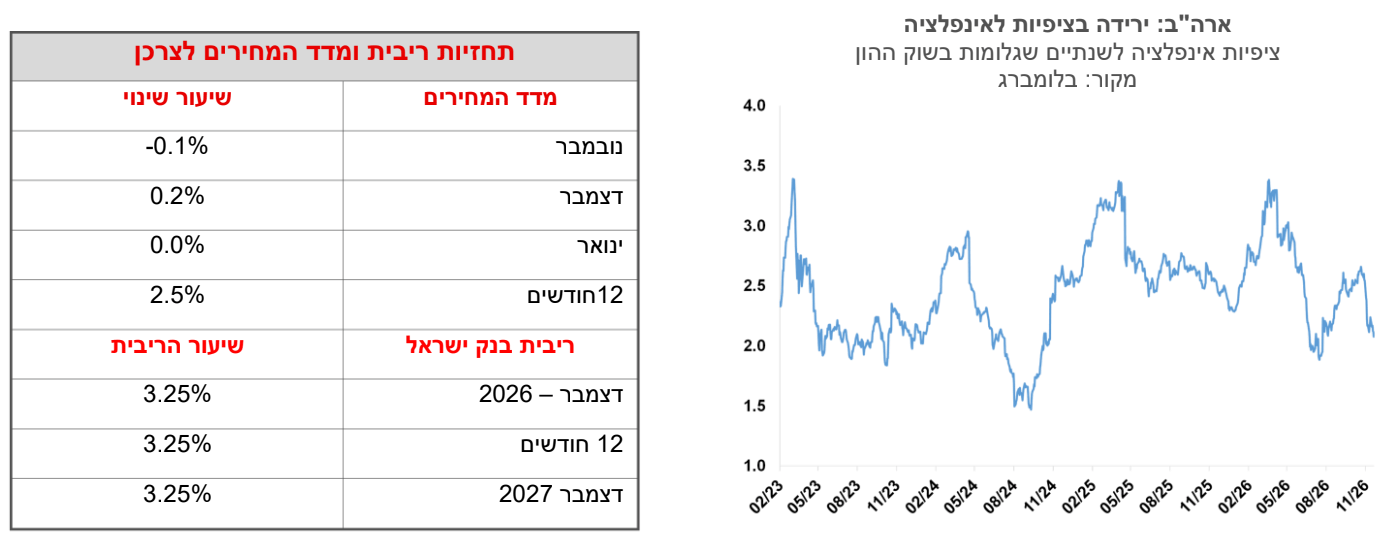
בהסתכלות קדימה התמסורת של הפיחות לאינפלציה לא נעלמה, ואנו צופים אינפלציה של כ- 2.5% בשנה הקרובה.
לקראת החלטת הריבית מחר – הפיחות החד בשער החליפין של השקל מקטין מאוד את הסיכויים שהריבית תפחת מחר.
ישראל
בזה אחר זה התממשו גורמי הסיכון בשוק המט"ח. אי-בהירות פוליטית שנותרה גם לאחר הבחירות, ירידות שערים חדות בשוק המניות בעולם, אינפלציה בעולם שפועלת להעלאות ריבית והגדלת הפער מול הריבית השקלית, ואם זה לא מספיק אז גם חשש ממערכה נוספת מול איראן. השקל נסוג ביום שישי לשער של 3.34 שקל לדולר, פיחות של כמעט 19% מסוף חודש מאי. החשבון השוטף של מאזן התשלומים עבר אף הוא ממצב של עודף לגירעון. נתוני סחר חוץ (סחורות בלבד) מצביעים על זינוק של 11 מיליארד דולר בגירעון הסחר בעשרת החודשים הראשונים של השנה מול אשתקד.
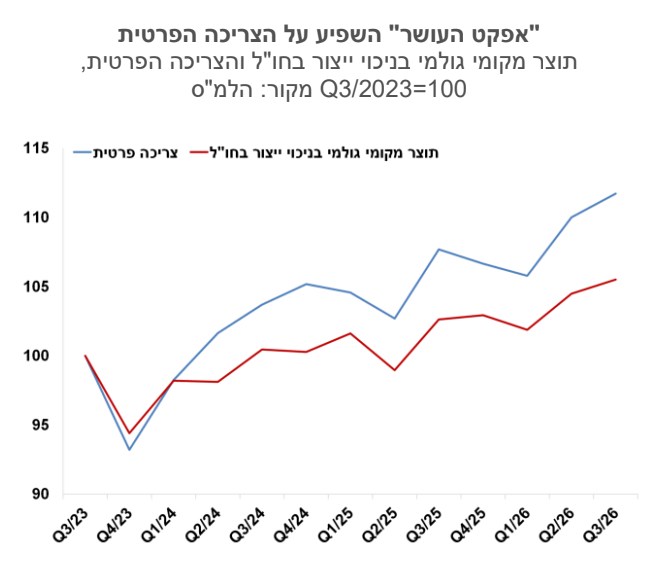
עד כמה ירידות השערים בשווקים צפויים להשפיע על הכלכלה הריאלית. בהנחה שהשווקים מתייצבים ברמה הנוכחית, אנו רואים שני ערוצי השפעה עיקריים: הראשון זה אפקט העושר. ירידת תיק הנכסים הפיננסיים מחקה עשרות אלפי שקלים מהחיסכון של משק בית ממוצע. חלק גדול מהכסף בחסכונות פנסיוניים, שלהערכתנו פחות משפיעים על הצריכה היום. חשוב גם לציין שרוב המשקיעים עדיין ברווח בשנה האחרונה, ובאופן פסיכולוגי זה גם ממתן את ההשפעה השלילית של אפקט העושר. יחד עם זאת, אנו סבורים כי לאפקט העושר הייתה השפעה חיובית משמעותית על הצריכה בשנים האחרונות. אפשר לראות את זה לדוגמה בפער הגדול בין הגידול בצריכה הפרטית לעלייה בתוצר בנטרול השפעת הייצור בחו"ל (התמורות לייצור לא מגיעות ברובן לידיים ישראליות). בשלוש השנים האחרונות עליית הצריכה הפרטית הייתה בשיעור כפול מזה של התוצר ללא השפעת הייצור בחו"ל. אפקט זה צפוי להערכתנו להצטמצם בשנה הבאה. ערוץ השפעה שני, אולי משמעותי יותר, הוא ההשקעות בחברות טכנולוגיה ישראליות – השווקים הענישו חברות שהשתמשו במינוף להגדלת השקעות, וייתכן שבשלב מסוים זה יגיע גם להשקעות בישראל.
מתי הפיחות יחל להשפיע על האינפלציה? באופן קצת מפתיע האינפלציה ירדה לרמה שנתית של 1.1%, בזמן שהשקל נחלש בעולם. להערכתנו פעלו כאן גורמים ייחודיים במספר ענפי משק שהביאו לתוצאה הזו, כמו ירידה חדה במחירי הטיסות, לאור חזרה של טיסות לואו קוסט, והתגברות התחרות בענף קמעונאות המזון. בהסתכלות קדימה התמסורת של הפיחות לאינפלציה עדיין קיימת, ואנו צופים אינפלציה של כ- 2.5% בשנה הקרובה.
לקראת החלטת הריבית מחר – הפיחות החד בשער החליפין של השקל מקטין מאוד את הסיכויים שהריבית תפחת מחר. הפיחות צפוי להתגלגל בחלקו למחירים. הציפיות לאינפלציה המגולמות בשוק עלו מעט לרמה של 2.0%, בעוד שרוב החזאים צופים אינפלציה גבוהה יותר. גם אי-הוודאות הפוליטית לא תומכת כרגע בהפחתת ריבית. אנו מעריכים כי בכדי שהריבית תפחת בשנה הבאה, נדרש תרחיש חיובי מאוד: ממשלה יציבה, שיפור במצב הגיאופוליטי והתייצבות בשווקים. בתרחיש הבסיסי אנו סבורים שנראה את הריבית מתייצבת ברמתה הנוכחית.
גלובלי
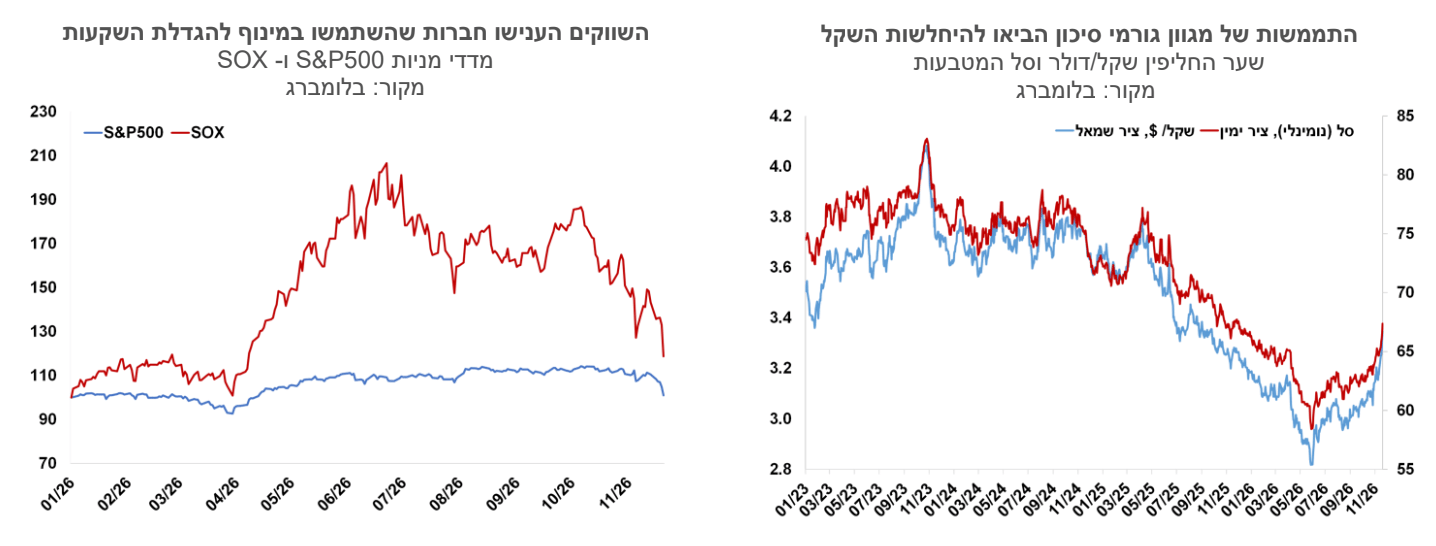
יש משהו חיובי במילה "תיקון" כששוק המניות יורד. כאילו יש בה רמז לבאות: תיקנו, ועכשיו אפשר להמשיך הלאה. אלא שבפועל, רוב האנליסטים נזהרים מלהכריז שזו "הזדמנות של החיים", פשוט משום שקשה מאוד להצמיד תג מחיר לחברות טכנולוגיה. מדדים כמו מכפיל רווח מאבדים חלק ממשמעותם כאשר אי-הוודאות לגבי שורת הרווח בעוד כמה שנים גבוהה כל כך. אז למה דווקא עכשיו מניות הטכנולוגיה יורדות, כשהרווחיות עדיין יפה והעתיד של ה AI- נראה מבטיח? גם בדיעבד לא תמיד קל לתת לכך תשובה טובה. יש כלכלה, ויש את המומנטום של השווקים, שלעתים מושפע ממשק כנפי הפרפר. במקרה שלנו, מרגלת סינית בקצה אחד של העולם, או רצף כתבות על מינוף יתר של חברות AI בקצה השני. מכל מקום, ההשפעה של הירידות בשווקים עשויה לגלוש לכלכלה הריאלית. הצמיחה בשנים האחרונות קיבלה רוח גבית מהשקעות עתק ב- AI, לצד אפקט עושר שהשפיע על משקי הבית. צמיחה שהייתה עמידה לעליות ריבית, וייקרה את עלויות המימון. אם יתברר שזה רק תיקון כמו שהשם מרמז, אז אולי בעוד שבוע הדברים יחזרו לקדמותם. מנגד, כמו שאומרת הקלישאה, כל שוק דובי מתחיל בהגדרה של "תיקון".
בשוקי המניות נרשמו כאמור ירידות חדות, בעיקר בשווקים בעלי חשיפה גבוהה למניות הטכנולוגיה. הנאסד״ק ירד בסיכום השבוע ב־10% וה־ S&P500 ב-8.6%. באירופה ירדו מדד היורוסטוקס 50 ומדד הדאקס בכ-7.0%, ומדד הקאק בצרפת ירד ב-5.3%. בקוריאה וביפן נרשמו ירידות חדות של 8.4% ו-7.7% בהתאמה, ובסין מדד שנחאי ירד ב-2.8%.
הפעילות הכלכלית בארה"ב ממשיכה להפגין עמידות, בהובלת הצריכה הפרטית. המכירות הקמעונאיות עלו באוקטובר ב־0.2% ומכירות הליבה ב־0.6%, בעוד שבמגזר התעשייתי נרשמה חולשה, עם ירידה של 0.4% בייצור התעשייתי. גם שוק העבודה נותר עמיד יחסית. מספר התביעות הראשוניות לדמי אבטלה עלה מעט ל-203 אלף, ומספר התביעות המתמשכות עלה מעט לכ-1.76 מיליון, שתיהן נמוכות מרמתן בתקופה המקבילה אשתקד. מסתמן שלמרות שימוש גובר ב-AI לצמצום כוח האדם, ההתאמה מתבטאת עד כה בעיקר בהאטה בגיוסים ובאי-החלפת עובדים שעוזבים, ולא בגל פיטורים.
סביבת הריבית הגבוהה ממשיכה להכביד על שוק הדיור בארה"ב, הן בצד הביקוש והן בפעילות הבנייה. מדד אמון הקבלנים (NAHB) ירד בנובמבר ב-4 נקודות לשפל של 14 שנה, והקבלנים ממשיכים להציע הנחות ותמריצים כדי לעודד מכירות. התחלות הבנייה אומנם עלו באוקטובר בכ־10%, לקצב שנתי של 1.31 מיליון יחידות דיור, אך העלייה נרשמה לאחר ירידה של 7% בספטמבר ונבעה במידה רבה מזינוק בבנייה הרב-משפחתית, בעוד התחלות הבנייה של בתים חד-משפחתיים עלו ב־4% בלבד. מנגד, היתרי הבנייה רשמו ירידה חדה מהצפוי של כ-7.0%, וגם בחתימה על חוזים לרכישת דירה נרשמה ירידה חדה. נתונים אלו מצביעים על כך שהפעילות צפויה להישאר חלשה בחודשים הקרובים.
אמון הצרכנים בארה"ב התאושש בנובמבר, לצד ירידה בציפיות האינפלציה. מדד אמון הצרכנים של אוניברסיטת מישיגן עלה ל־51.5 נקודות, לעומת 48 באוקטובר, על רקע ירידת מחירי הדלק ושיפור בהערכת הצרכנים את מצב הפעילות העסקית. ציפיות האינפלציה לשנה קדימה ירדו בחדות ל־3.7%, מ־4.7% באוקטובר, הרמה הנמוכה מאז פברואר, והציפיות ל־5–10 שנים ירדו ל־3.3%. השיפור החודש נרשם הן בהערכת המצב הנוכחי והן בציפיות לעתיד, אם כי רמת האמון עדיין נמוכה יחסית, על רקע אינפלציה גבוהה ועלויות מימון מכבידות.
המסרים מהפד הפכו ניציים יותר. מפרוטוקול ישיבת אוקטובר עולה כי כמעט כל חברי הוועדה העריכו שיידרשו העלאות ריבית נוספות לנוכח האינפלציה הגבוהה. גם ההתבטאויות האחרונות תמכו בכיוון זה, ובהן קריאתו של כריסטופר וולר לשקול העלאה של 50 נקודות בסיס בדצמבר ודבריה של ליסה קוק כי הריבית עדיין אינה מרסנת מספיק. עם זאת, המשך הירידות בשווקים עשוי להפוך בעצמו לגורם מרסן, ולכן ככל שהמגמה תימשך ותעמיק היא עשויה להשפיע גם על קצב העלאות הריבית.
תשואות האג"ח הממשלתיות בארה"ב ירדו בשבוע האחרון, בעיקר על רקע ביקוש לנכסים בטוחים בעקבות הירידות בשוקי המניות. התשואה ל-30 שנה ירדה מרמה של 5.47% לרמה של 5.33%, התשואה לעשר שנים ירדה מרמה של 5.14% לרמה של 4.94%, התשואה לחמש שנים ירדה לרמה של 4.73% והתשואה לשנתיים ירדה ל- 4.64%. למרות הטון הניצי מהפד, הציפיות לעליית ריבית הפד התמתנו מעט בשבוע האחרון. השוק צופה בהסתברות של כ-90% העלאת ריבית בהחלטה בדצמבר, והעלאה נוספת לרמה של 4.5% צפויה במחצית הראשונה של 2027. ההסתברות להעלאה נוספת לרמה של 4.75% פחתה בשבוע האחרון והיא עומדת כעת על כ-50% בלבד.
גם ציפיות האינפלציה משוק ההון ירדו בשבוע האחרון. ציפיות האינפלציה בארה"ב לשנתיים ירדו מכ־2.21% לכ־2.08%, והציפיות לחמש שנים מכ־2.30% לכ־2.19%, בעיקר על רקע הירידה במחירי הנפט, אם כי הם עדיין גבוהים ברמה של 92 דולר לחבית מסוג ברנט. הירידה בציפיות עשויה למתן במידה מסוימת את הלחץ על הפד להמשיך בהידוק אגרסיבי.
נתוני האינפלציה הסופיים לחודש אוקטובר בגוש האירו כללו עדכון כלפי מעלה באינפלציית הליבה. האינפלציה הכללית עמדה על 4.0%, לעומת 3.8% בספטמבר, בעיקר על רקע העלייה במחירי האנרגיה, בעוד אינפלציית הליבה עודכנה ל־2.6%, לעומת 2.5% באומדן הראשוני ובחודש ספטמבר. אינפלציית השירותים עלתה אף היא ל־3.3%, ומצביעה על לחצי מחירים בסיסיים שנותרו גבוהים.
ההתבססות של לחצי האינפלציה, ובפרט העדכון כלפי מעלה באינפלציית הליבה, מחזקים את הציפיות להעלאות ריבית נוספות מצד ה־ECB. השווקים מגלמים הסתברות של כ-90% להעלאת ריבית בדצמבר לרמה של 2.75%, ולאחריה העלאה נוספת ל-3.0% במהלך הרבעון השני של 2027.
כלכלת יפן התכווצה ברבעון השלישי ב־0.1% במונחים שנתיים, בניגוד לציפיות לצמיחה של 0.2%. הצריכה הפרטית ירדה ב־0.3% והיצוא נטו הכביד משמעותית על הצמיחה, כאשר חלק מהחולשה מיוחס לגורמים זמניים, בהם מזג אוויר קשה ורעידת האדמה בקיושו, שהביאה להשבתות מפעלים בתעשיות הרכב והשבבים. מנגד, ההשקעות העסקיות עלו ב־1.6%, ומצביעות על עמידות הפעילות העסקית למרות עליית הריבית. האינפלציה השנתית עלתה באוקטובר ל־2.3% מ־2.1% בספטמבר, ואינפלציית הליבה עלתה ל־2.2% מ־2.1%, ונותרה מעל יעד האינפלציה של הבנק המרכזי. נתון הצמיחה החלש אינו צפוי לשנות מהותית את תהליך העלאות הריבית ביפן, והשוק צופה העלאת ריבית של 25 נקודות בסיס בדצמבר או בינואר ולפחות העלאה נוספת במהלך 2027.