אלכס זבז׳ינסקי, כלכלן ראשי בבית ההשקעות מיטב


14/09/2026

 תחזית מאקרו / קרדיט: אילוסטרציה – AI
עיקרי הדברים
ישראל
הפעילות במשק ממשיכה להתרחב, אך ללא סימנים להתאוששות מהירה.
לחצי האינפלציה המקומיים נותרים מתונים. ציפיות החברות לעליות מחירים נמוכות, והשקל ממשיך לקזז חלק ניכר מעליית מחירי היבוא בעולם.
הגירעון התקציבי ירד בזכות הכנסות מסים חזקות מהצפוי, אך אנו מעריכים שיגדל בהמשך עם עליית הוצאות הביטחון והתמתנות אפשרית בהכנסות.
שוק הדיור נותר חלש. הזינוק במכירות במאי–יוני התברר כזמני.
תשואות האג"ח בישראל עלו בעקבות העולם, אך פחות מאשר ברוב המדינות. למרות מחיקת רוב הציפיות להפחתות ריבית, אנו מעריכים שבנק ישראל ימשיך להוריד ריבית.
עולם
להערכתנו, המסרים האגרסיביים של ה-FED תרמו משמעותית לזינוק בתשואות ולתנודתיות החריגה בשוק האג"ח, אף שאינפלציית הליבה לא עולה.
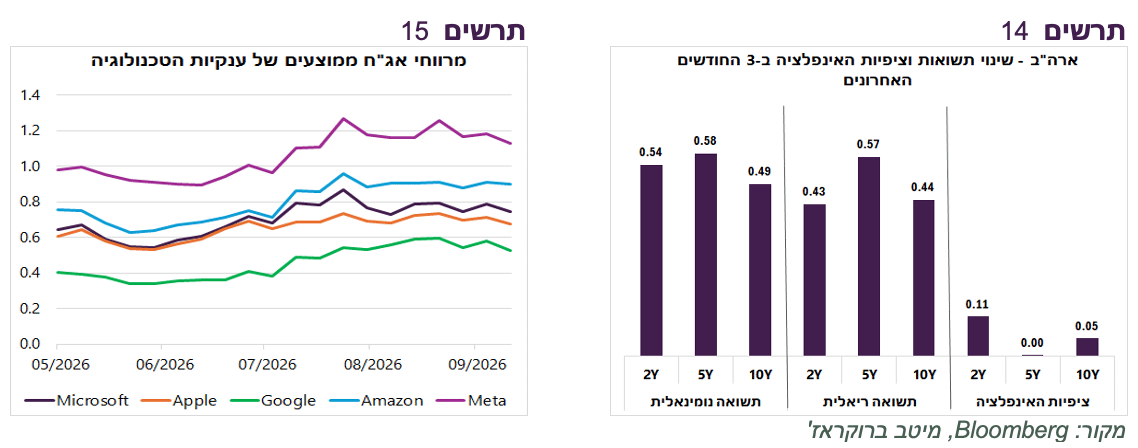
עיקר העלייה בתשואות בחודשים האחרונים נבעה מעליית הריביות הריאליות ולא מציפיות האינפלציה, מה שמחזק את ההערכה שהשוק מתמחר מדיניות מוניטרית נוקשה יותר ותרם לעליית התשואות.
ה-FED צפוי להעלות ריבית כדי לייצב את שוק האג"ח, אף שהכלכלה הרחבה אינה חזקה דיה לספוג הידוק נוסף ללא נזק.
הצריכה, והפעילות מחוץ להשקעות ב-AI חלשות יחסית, ולכן עליית הריביות מגדילה את הסיכון להאטה חריפה בפעילות.
להערכתנו, הידוק נוסף יגדיל את הסיכון לשוק המניות ובסופו של דבר יוביל לירידת תשואות.
משקי הבית האמריקאיים מחזיקים בחשיפה שיא למניות והפכו לרוכשים מרכזיים גם בשוק האג"ח.
ישראל
המשק ממשיך להתרחב. האינפלציה עדיין נמוכה
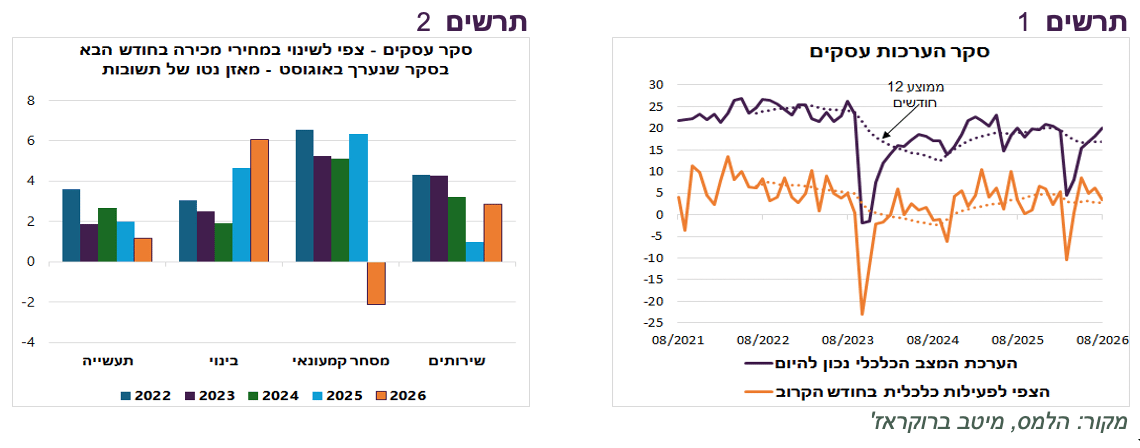
סקר הערכת המגמות בעסקים לאוגוסט מצביע על המשך התרחבות בפעילות המשק. רכיב המצב הנוכחי עלה לראשונה לרמתו ערב המלחמה האחרונה באיראן (תרשים 1). עם זאת, הסקר אינו מצביע על התאוששות מהירה.
הגירעון נמוך. בינתיים.
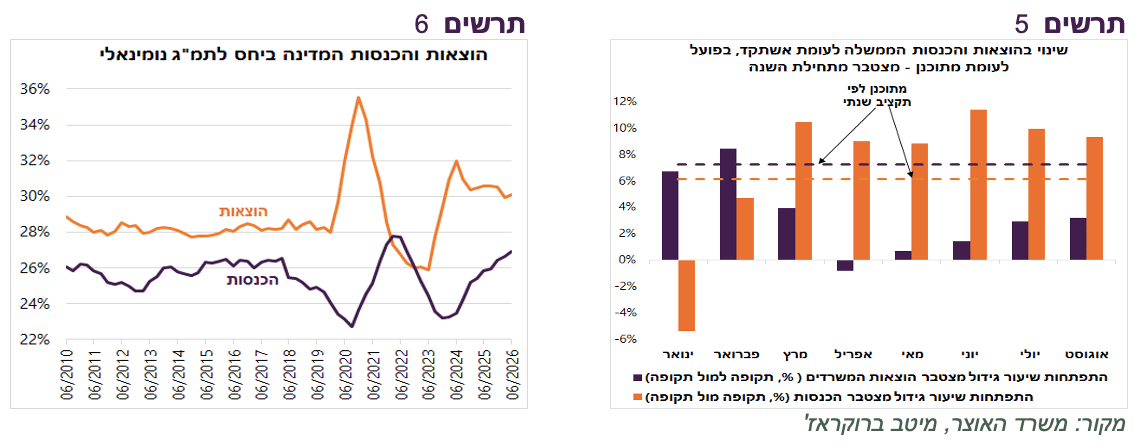
הגירעון התקציבי ירד ל-3.2%. הוא נותר נמוך בזכות גידול מהיר מהמתוכנן בהכנסות ממסים, בעוד שההוצאות עלו בינתיים פחות מהמתוכנן בתקציב (תרשים 5).
משקל הכנסות הממשלה בתמ"ג הגיע לכ-27%, הגבוה מאז 2010 למעט תקופה קצרה לאחר הקורונה (תרשים 6), אך ייתכן שכבר ניכרת האטה. ההכנסות ממסים ישירים כמעט לא צמחו באוגוסט לעומת אשתקד. לפי האוצר, בנטרול תשלומים חריגים נרשמה ירידה ריאלית, בעיקר במס הכנסה של יחידים. העלייה של 10% במסים העקיפים נבעה בחלקה מיבוא מוגבר של כלי רכב ומצריכה גבוהה ביולי 2026 לעומת יולי 2025, שהושפע מהמלחמה באיראן.
להערכתנו, הגירעון צפוי לגדול. ראשית, העלייה בהוצאות הביטחון באה עד כה לידי ביטוי חלקי בלבד. ללא האצה משמעותית בצמיחה המייצרת הכנסות - צריכה פרטית, השקעות מקומיות והתרחבות בשוק העבודה - קצב הגידול בהכנסות צפוי להתמתן, אלא אם הממשלה החדשה תפעל לצמצום הפער בין ההכנסות להוצאות.
שוק הדיור בהמתנה
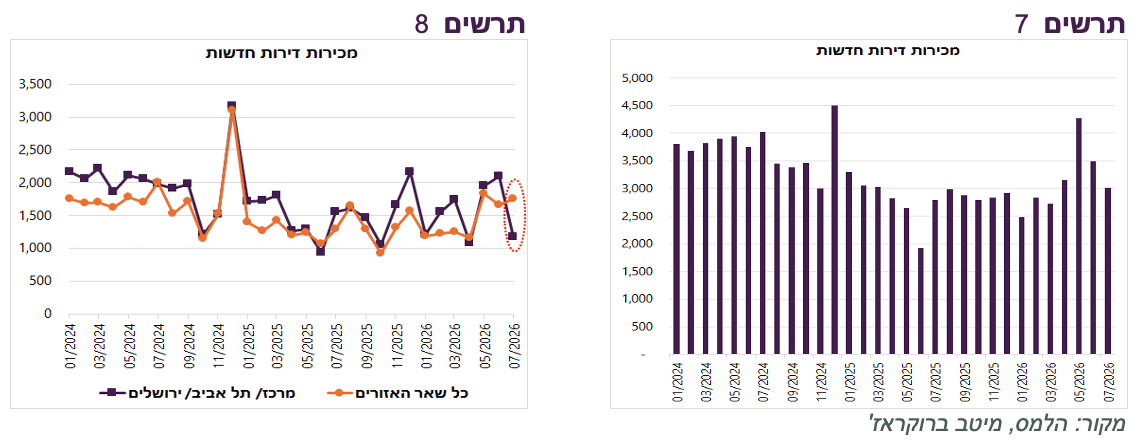
מכירות הדירות החדשות שוב ירדו ביולי לרמה נמוכה יחסית, לאחר הזינוק במאי וביוני שהתברר כזמני ונבע ממספר פרויקטים בודדים, בעיקר בתל אביב (תרשים 7).
ביולי נרשם פער שלילי חריג וחסר תקדים בין המכירות במרכז, תל אביב וירושלים לבין שאר האזורים, בניגוד לדפוס ההיסטורי שבו המכירות במרכז היו בדרך כלל גבוהות יותר (תרשים 8).
להערכתנו, עד הבחירות שוק הנדל"ן צפוי להישאר "בתרדמת", למרות הורדות הריבית והחזרה ההדרגתית לפעילות כלכלית רגילה.
תלילות עקום התשואות בישראל עלתה בניגוד לעולם
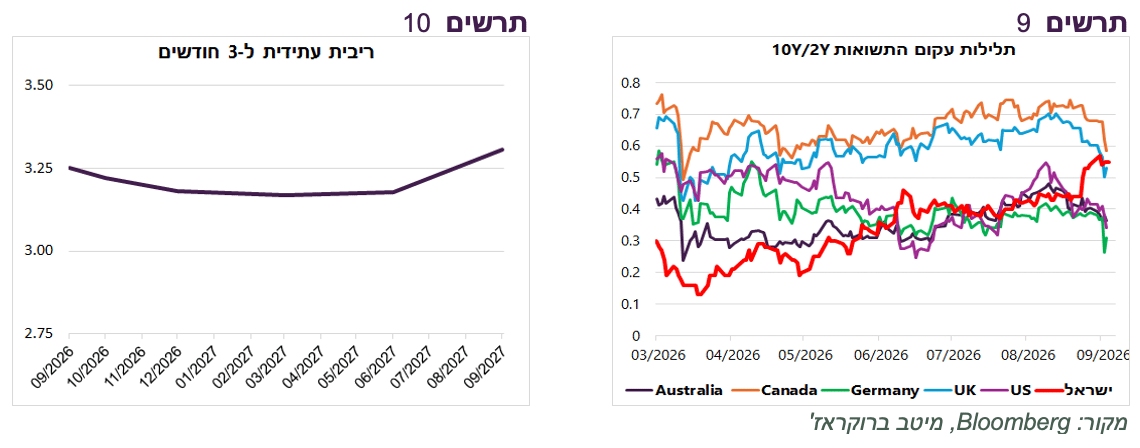
שוק האג"ח בישראל הושפע לאחרונה בעיקר מהמגמה בעולם. התשואות בישראל עלו, אך הרבה פחות מאשר ברוב המדינות. הציפיות להורדת ריבית כמעט נמחקו (תרשים 10), ובניגוד למדינות אחרות, התשואות הארוכות עלו יותר מהקצרות. כתוצאה מכך, עקום התשואות בישראל, שהיה מהשטוחים, הפך לתלול יחסית למדינות מפותחות רבות (תרשים 9). להערכתנו, הריבית בישראל תמשיך לרדת למרות העלייה בריביות בעולם.
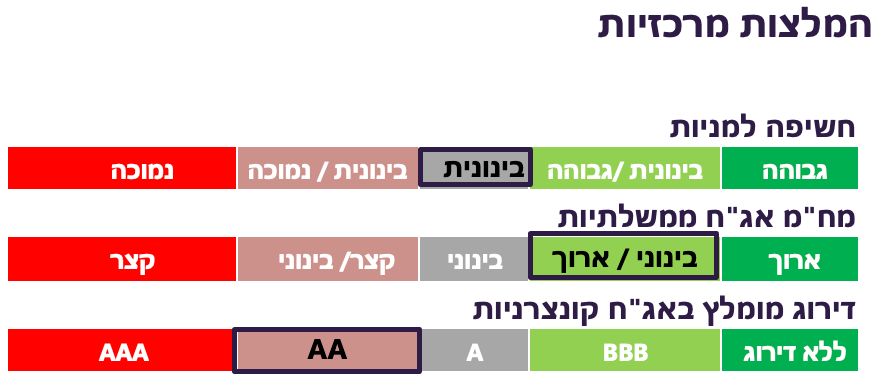
שורה תחתונה: אנו ממליצים על מח"מ בינוני-ארוך באפיק האג"ח, תוך העדפת האג"ח השקליות.
עולם
איך Kevin Warsh ניסה לשדר Volcker והסעיר את שוק האג"ח
להערכתנו, ה-FED הכניס את עצמו לפינה ועלול לבצע העלאות ריבית לא נחוצות ואף מזיקות לכלכלה כדי להרגיע את שוק האג"ח.
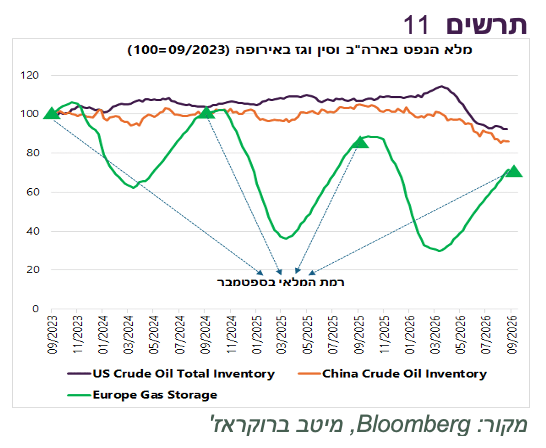
חסימת מעבר חומרי האנרגיה במצרי הורמוז והפגיעה במתקני הייצור ברוסיה ממשיכות לשחוק את המלאים ולאיים בשיבושים משמעותיים בשרשרת האספקה העולמית (תרשים 11). עם זאת, הסיכון אינו מוגבל לשוק האג"ח, כפי שהשווקים מגלמים. המשך המצב מאיים אף יותר על נכסי הסיכון.
אגרסיביות המסרים התחזקה דווקא כשהאינפלציה חזרה לרדת. בין מאי לאוגוסט ירדה האינפלציה מ-4.2% ל-3.4%, ואינפלציית הליבה מ-2.9% ל-2.4%. חשוב לציין כי העלייה בתשואות הנומינליות מאז יוני נבעה כמעט כולה מעליית הריביות הריאליות, ללא עלייה משמעותית בציפיות לאינפלציה (תרשים 14).
אם השוק בעיקר מעלה את הריביות הריאליות, השינוי במדיניות הנתפסת של ה-FED הופך להסבר הרבה יותר סביר לעליית התשואות.
עליית ריבית ה-FED עלולה לפגוע קשה מדי בכלכלה
הבעיה היא שה-FED נדרש כעת להעלות ריבית בכלכלה שאינה ערוכה לכך. הכלכלה האמריקאית הרחבה חלשה, למרות השקעות הענק ב-AI ובשרשרת האספקה הנלווית. החולשה בולטת במיוחד לעומת תקופות השקעה מאסיביות, כמו בועת האינטרנט בסוף שנות ה-90 או הנדל"ן ערב משבר הסאב-פריים.
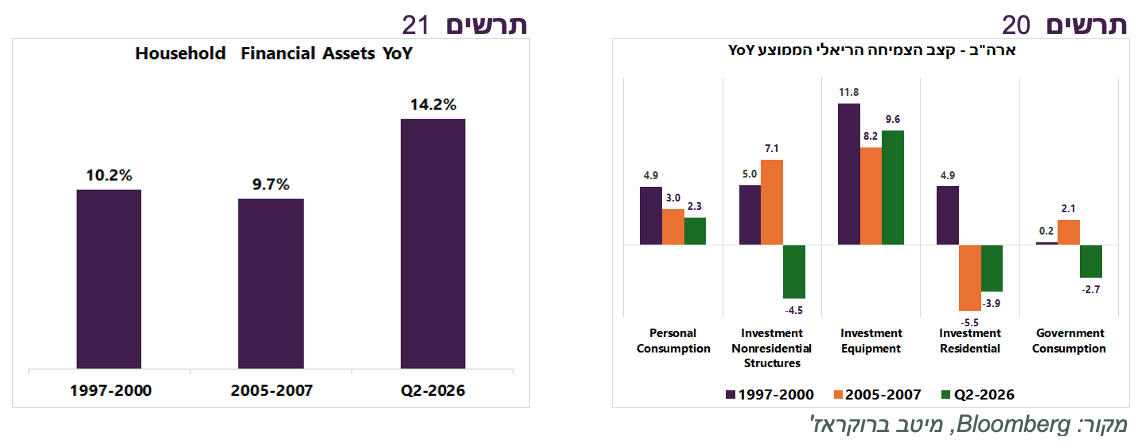
כפי שמראה תרשים 20, צמיחת הצריכה הפרטית נמוכה כיום משמעותית מאשר בתקופות אלה, על רקע גידול מתון בשכר וירידה בשכר הריאלי. זאת אף שהנכסים הפיננסיים של משקי הבית גדלו בשנה האחרונה בכ-14% - הרבה יותר מאשר בתקופות ההשוואה (תרשים 21).
ההשקעות בבנייה למגורים ולשימושים אחרים יורדות, וכך גם הצריכה הציבורית. רק ההשקעות בציוד צומחות במהירות בזכות תשתיות ה-AI אך גם קצב זה אינו חריג ואף נמוך מזה שנרשם בסוף שנות ה-90.
מי קונה ומי מוכר?
הפרסום ה-FED Financial Accounts of United States לרבעון השני מספק, כרגיל, מידע חשוב:
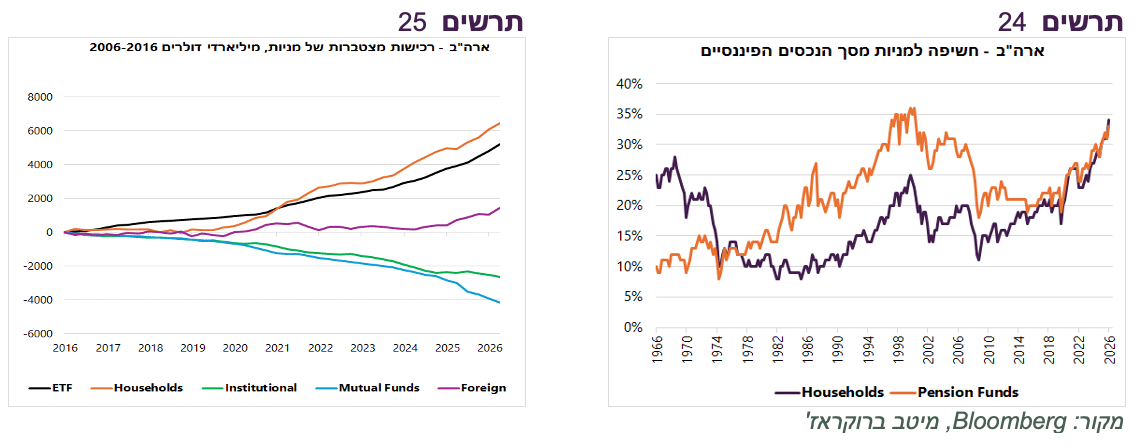
חשיפת משקי הבית למניות ממשיכה לשבור שיאים ומתקרבת ל-35% מהנכסים הפיננסיים. לראשונה מאז שנות ה-70 היא גבוהה מחשיפת קרנות הפנסיה, שגם עלתה אך נותרה מתחת לרמות סוף שנות ה-90 (תרשים 24).
הרוכשים העיקריים של מניות ממשיכים להיות משקי הבית וקרנות ה-ETF. בשנה האחרונה הצטרפו אליהם גם משקיעים זרים, שהגדילו משמעותית את רכישות המניות האמריקאיות. מנגד, המוסדיים וקרנות הנאמנות ממשיכים למכור מניות ולעבור לחשיפה באמצעות מכשירים פסיביים (תרשים 25). כך, כסף שמחפש ערך נדחק החוצה לטובת כסף שרודף אחר "טרנדים".