מערכת FUNDER


14/09/2026

 לבטל את הפרשת העובד לפנסיה עד גיל 40 / קרדיט: אילוסטרציה – AI
קרדיט: אילוסטרציה – AI
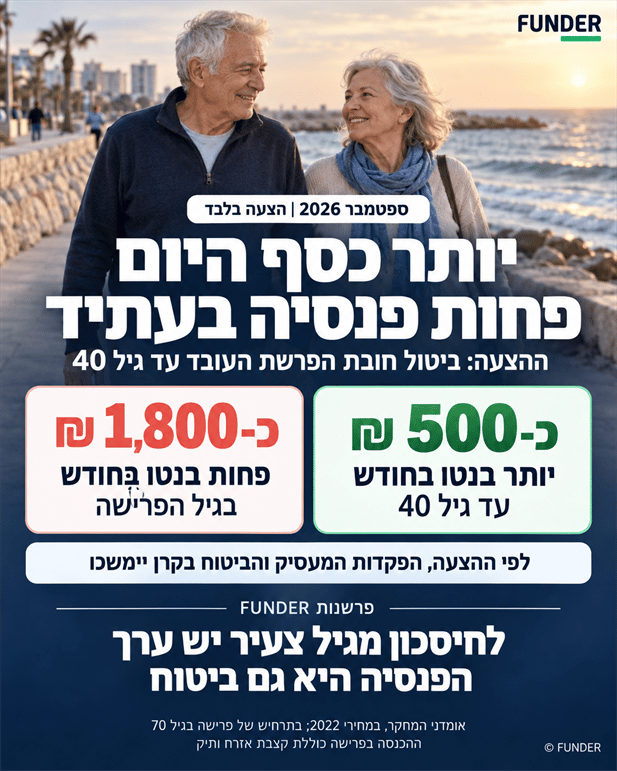
המועצה הלאומית לכלכלה במשרד ראש הממשלה ממליצה לבטל את חובת ההפרשה של העובד לפנסיה עד גיל 40, תוך שמירה על מלוא הפרשות המעסיק, לרבות רכיב הפיצויים. ההמלצה מופיעה בנייר שפרסמו פרופ' אבי שמחון ואברהם זופניק בספטמבר 2026, ומבקשת לשנות את חלוקת ההכנסה בין שנות העבודה הראשונות לבין תקופת הפרישה.
הפקדות המעסיק יימשכו והעובד יוכל לבחור להמשיך לחסוך
לפי המתווה, הפסקת ההפרשה משכר העובד תהיה ברירת המחדל עד גיל 40, אך הוא יוכל לבחור להמשיך להפקיד מכספו גם קודם לכן. מגיל 40 תחזור חובת ההפרשה במלואה. הפקדות המעסיק יימשכו לאורך התקופה, והמחברים מציינים כי העובד ימשיך להיות מבוטח ולצבור זכויות. מדובר בהצעה לשינוי המדיניות, ולא בהוראה המאפשרת לעובדים להפסיק כעת את ההפרשות.
הכסף נחוץ דווקא כשההוצאות גדולות והשכר עדיין נמוך
הנימוק המרכזי של שמחון וזופניק נוגע לפער בין מועד ההוצאות הגדולות בחיים לבין התפתחות השכר. בשנים שבהן העובד רוכש דירה, מקים משפחה ומגדל ילדים, הכנסתו עדיין רחוקה משיאה. חובת החיסכון מקטינה את הכסף הפנוי דווקא בתקופה הזאת. בהמשך, עם צבירת ניסיון והתקדמות בעבודה, השכר צפוי לעלות, ובגיל הפרישה חלק מההוצאות המשפחתיות עשוי להצטמצם.
שמחון וזופניק כותבים: ״לפיכך אין הגיון לחסוך בשיעור שכופה החוק הקיים דווקא בגיל שבו ההוצאות בשיאן וההכנסה עדיין רחוקה משיאה.״
לגישתם, יש מקום להפנות חלק מהמשאבים לצרכים המוקדמים האלה, כל עוד ההכנסה הצפויה בפרישה תאפשר לשמור על רמת חיים נאותה. זהו היגיון של חלוקת משאבים לאורך החיים: בחינת התועלת של הכסף לעובד הצעיר לצד הביטחון הכלכלי שהוא נועד לספק בעתיד.
המודל מניח עבודה עד גיל 70
החוקרים ביססו את החישובים על סקר הוצאות משק הבית של הלמ״ס לשנת 2022, הכולל כ-8,000 משקי בית, ובנו פרופילי שכר לפי גיל, מגדר וחמישוני הכנסה. בתרחיש המרכזי הונחה כניסה לשוק העבודה בגיל 25 ופרישה בגיל 70, עלייה ריאלית של 1.5% בשכר בכל שנה ותשואה שנתית של 4% על החיסכון לאחר דמי ניהול. החישוב כולל גם התאמות לאי-רציפות תעסוקתית, למשיכת פיצויים ולעלות הביטוחים.
בתנאים האלה, ההכנסה החודשית הממוצעת הצפויה בפרישה, נטו וכולל קצבת אזרח ותיק, מגיעה לכ-16,600 שקל. יחס התחלופה נטו עומד על 109%: ההכנסה בפרישה גבוהה בכ-9% מהשכר נטו שאליו היא מושווית. ההשוואה במודל נעשית לשכר בגיל 65, אף שהצבירה נמשכת עד גיל 70. סכומי ההכנסה במחקר מוצגים במחירי 2022, והם תחזיות לפי הנחות המודל.
המחברים מייחסים משקל גם לקצבת אזרח ותיק, המהווה חלק גדול יותר מהכנסתו של פורש שהשתכר שכר נמוך. לכן, לפי המודל, בעלי הכנסות נמוכות יכולים להגיע ליחס תחלופה גבוה גם כאשר החיסכון האישי שלהם קטן יחסית. טיעון נוסף שלהם הוא המבנה הדמוגרפי של ישראל: אוכלוסייה צעירה ושיעור פריון גבוה יוצרים, לשיטתם, מקום להקלה על עובדים בשנות גידול הילדים.
תוספת להכנסה בהווה לצד ירידה בקצבה בעתיד
ביטול הפקדת העובד עד גיל 40 אמור, לפי אומדן המחברים, להוסיף כ-500 שקל בחודש להכנסה הפנויה של עובד צעיר. זהו אומדן, ולא תוספת אחידה שתתקבל אצל כל עובד. במקביל, ההכנסה הממוצעת הצפויה בפרישה נטו, כולל קצבת אזרח ותיק, יורדת מ-16,600 לכ-14,800 שקל בחודש. במונחי ברוטו היא יורדת מ-17,000 לכ-14,900 שקל. יחס התחלופה נטו פוחת מ-109% ל-97%.
שמחון וזופניק סבורים כי גם לאחר הירידה, ההכנסה הממוצעת בפרישה נותרת קרובה לשכר נטו שאליו היא מושווית. בשלושת חמישוני השכר התחתונים, יחס התחלופה נטו נשאר מעל 100%. מבחינתם, הפגיעה בקצבה מצדיקה את השיפור ברמת החיים בשנים שבהן הלחץ על תקציב המשפחה גדול במיוחד.
פרשנות ההקלה בנטו עלולה להפוך למחסור בפנסיה
הצורך להקל על עובד צעיר ברור, אך הפחתת החיסכון בתחילת הדרך גובה מחיר שנמשך הרבה מעבר לגיל 40. ההפקדות המוקדמות נהנות ממספר גדול יותר של שנות השקעה. בתשואה מצטברת חיובית, גם הרווחים שנצברו יכולים להניב רווחים נוספים, ולכן לחיסכון בגיל צעיר יש משקל גדול בבניית הקצבה העתידית.
המחברים מביאים את התשואה בחשבון, וגם החישוב שלהם מצביע על ירידה בקצבה. המחלוקת היא על השאלה עד כמה הירידה הזאת סבירה. הפחתה של כ-1,800 שקל בהכנסה החודשית נטו בפרישה, לפי התרחיש הממוצע שלהם, עלולה להיות משמעותית למי שיזדקק לכסף להוצאות דיור, לבריאות או לסיוע לבני משפחתו. שיעור תחלופה גבוה ביחס לשכר נמוך גם אינו מבטיח הכנסה המספיקה לצרכים האלה.
הנחת העבודה עד גיל 70 מחייבת אף היא זהירות. עובד לא תמיד יכול לבחור מתי תסתיים הקריירה שלו, וגם מי שמתכנן לעבוד בגיל מבוגר עלול להיתקל בבעיה בריאותית או בקושי למצוא עבודה. הנייר מפנה לבדיקות רגישות שנערכו במחקר הרחב, בין היתר לפרישה בגיל 67 ולהפסקות תעסוקה. עם זאת, תוצאה ממוצעת שנשארת סבירה בתרחישים שונים אינה מבטיחה הגנה לכל עובד.
קרן הפנסיה מגינה על העובד גם לפני הפרישה
קרן פנסיה מקיפה מעניקה גם הגנה במהלך שנות העבודה. לצד החיסכון לפרישה, היא כוללת בדרך כלל כיסוי לנכות ולאובדן כושר עבודה וכיסוי לשאירים במקרה פטירה, בהתאם למסלול ולתקנון. עובד צעיר שכושר השתכרותו נפגע עשוי להזדקק לקצבה עשרות שנים לפני הפרישה. עבור משפחה עם ילדים ומשכנתא, להגנה הזאת עשויה להיות חשיבות מיידית.
בעת נכות מזכה, ובהתאם לתנאי הקרן, הביטוח עשוי לכלול גם זקיפת הפקדות לחיסכון הפנסיוני בתקופה שבה העובד אינו מסוגל לעבוד. בכך הוא מסייע להגן גם על ההכנסה השוטפת וגם על המשך צבירת החיסכון. היקף ההגנה תלוי, בין היתר, בשכר המבוטח, במסלול הביטוח ובתנאי הזכאות.
ההצעה של שמחון וזופניק משאירה את הפקדות המעסיק ומצהירה על המשך הביטוח. לכן, ביטול הפקדת העובד לפי המתווה אינו שקול לביטול קרן הפנסיה או לאובדן אוטומטי של הכיסוי. בחינת הרפורמה צריכה לוודא כיצד יישמרו בפועל השכר המבוטח, קצבאות הנכות והשאירים והמשך ההפקדות במקרה נכות. את התשובות יש לעגן בכללי היישום, כך שהפחתת החיסכון לא תיצור פגיעה ביטוחית שהעובד לא הביא בחשבון.
ברירת המחדל עלולה לעודד ויתור על החיסכון
יש גם משמעות לבחירה בהפסקת ההפקדה כברירת מחדל. קיים חשש שעובד יפרש אותה כהמלצה של המדינה לצמצם את החיסכון, גם כאשר הוא מסוגל להמשיך להפקיד. האפשרות לחסוך מרצון משאירה בידיו בחירה, אך מחייבת אותו לקבל החלטה פעילה לטובת צורך רחוק, מול הוצאות מיידיות.
הקלה על צעירים יכולה לסייע למי שמתמודד עם לחץ תקציבי, אך עליה לאפשר החלטה המבוססת על המחיר האישי של ההפחתה ועל מצב הביטוח. עבור עובד שיכול להמשיך להפקיד, החיסכון מגיל צעיר בונה עתודה שתוכל לעמוד לרשותו גם אם הקריירה תסתיים מוקדם מהמתוכנן. משפחה צעירה זקוקה לכסף פנוי היום, ובאותה עת להגנה על יכולת ההשתכרות שלה ועל הכנסתה בעתיד.