אלכס זבז׳ינסקי, כלכלן ראשי בבית ההשקעות מיטב


05/10/2026

 אשליות בשוק המניות / קרדיט: אילוסטרציה – AI
עיקרי הדברים
עולם
הנתונים הכלכליים בעולם, ובמיוחד בארה"ב, נראים חזקים. עם זאת, אנו מעריכים שההתחזקות בצריכה הפרטית תהיה זמנית, על רקע שוק עבודה חלש, עלייה בעלויות המימון, שחיקה בהכנסות הריאליות ודשדוש בשווקים, שמחליש את אפקט העושר.
למרות לחצי המחירים בשרשרת האספקה, אינפלציית הליבה אינה מאיצה. באירופה היא נותרה יציבה, ובארה"ב אף ניכרת מגמת התמתנות בקצב אינפלציית הליבה.
ההסתברות להעלאת ריבית ה־Fed באוקטובר ירדה בחדות. להערכתנו, קיימת סבירות גבוהה שמחזור העלאות הריבית בארה"ב לא ימשך.
שוק האג"ח מתנתק מהנתונים הכלכליים. התשואות הארוכות עולות גם כאשר הציפיות להידוק מוניטרי פוחתות. התנהגות זו משקפת עלייה בפרמיית הסיכון, פגיעה בנזילות והיחלשות האמון של המשקיעים המסורתיים.
הסערה בשוק האג"ח כבר מתפשטת לשווקים האחרים ומקשיחה את התנאים הפיננסיים.
מרבית שוקי המניות ירדו בחודש האחרון. היציבות לכאורה במדדים המרכזיים בארה"ב נשענת במידה רבה על מספר מצומצם של מניות הקשורות למהפכת ה-AI בעוד שמתחת לפני השטח ניכרת חולשה רחבה.
ההתערערות בשוק האג"ח באירופה מדאיגה במיוחד ומעלה את הסיכון ליציבות הפיננסית. איננו פוסלים אפשרות להתערבות מצד ה-ECB , אולי בשלב ראשון באמצעות עצירת צמצום המאזן.
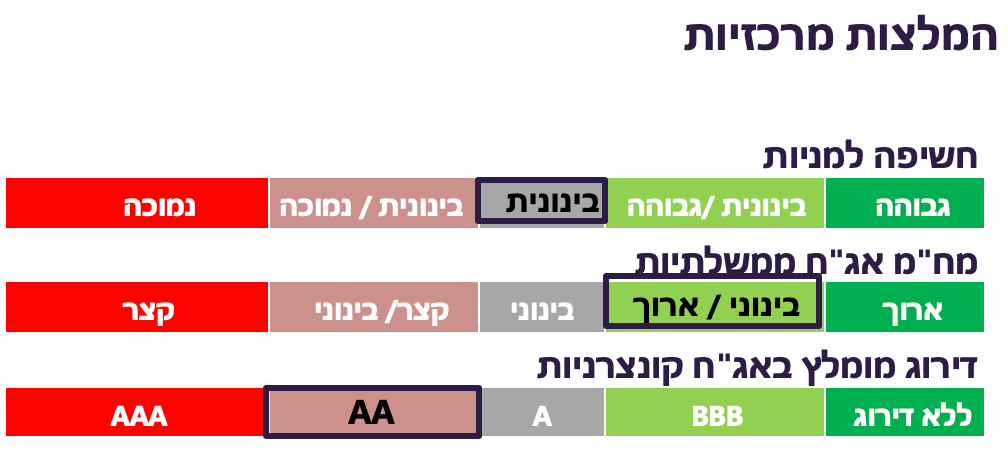
ברמות התשואה הנוכחיות, אג"ח ממשלת ארה"ב אטרקטיביות מבחינה כלכלית. עם זאת, בטווח הקצר הסיכון להמשך עליית תשואות ולתנודתיות גבוהה נותר משמעותי. במקביל, אנו ממשיכים להעריך שרמת הסיכון בשוק המניות גבוהה יחסית
עולם
הכלכלה האמריקאית התחזקה, אך השיפור בצריכה נראה זמני
הצריכה הפרטית ממשיכה אומנם לצמוח בקצב מתון, אך נרשמה לאחרונה האצה בקצב הגידול, בעיקר בזכות עלייה ברכישות של מוצרים בני קיימא. עם זאת, קשה לזהות מה עמד מאחורי ההתחזקות הזו, וקשה עוד יותר להצביע על כוחות שימשיכו לתמוך בצרכן גם בהמשך:
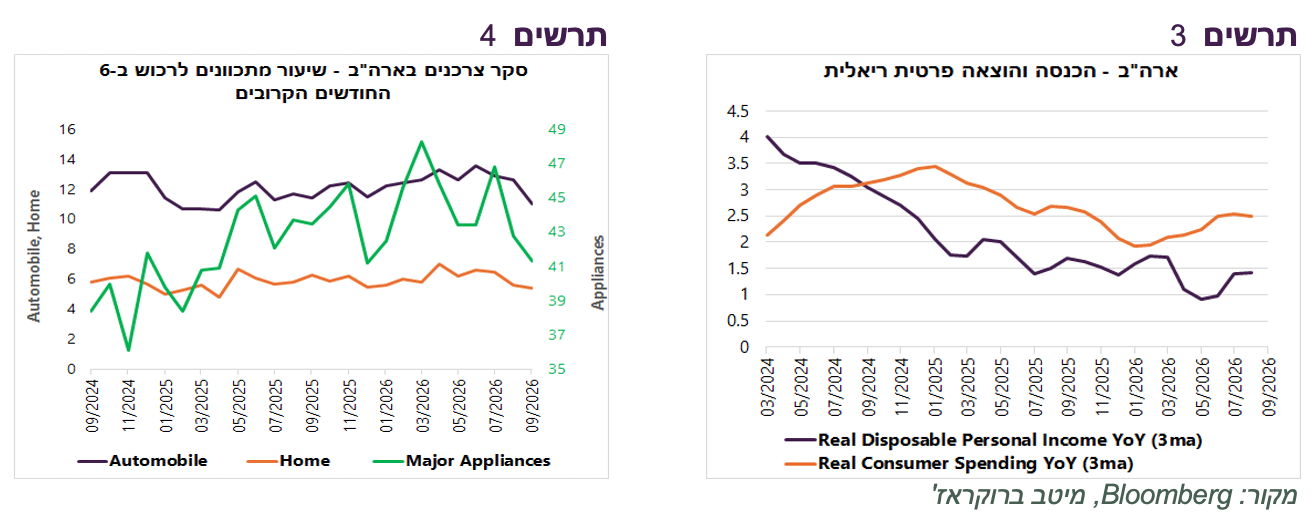
שוק העבודה אינו תומך בצרכן - קצב יצירת המשרות נמוך, עליית השכר הממוצע ממשיכה להתמתן, ובמקביל עליות המחירים שוחקות את ההכנסה הריאלית. למעשה, כבר כשנתיים הכנסות משקי הבית גדלות בקצב איטי יותר מהוצאותם (תרשים 3).
תנאי המימון הופכים פחות נוחים - העלייה בריביות לטווחים הקצרים והארוכים צפויה לייקר את האשראי למשקי הבית ולהכביד על הביקוש.
שוק המניות מדשדש כבר תקופה ואינו מייצר אפקט עושר משמעותי שתומך בצריכה הפרטית.
הסנטימנט הצרכני ממשיך להיחלש - לפי סקרי אמון הצרכנים, הכוונות לרכוש מוצרים גדולים, כגון רכבים, פריטים גדולים לבית וכוונות רכישת בתים, ירדו (תרשים 4).
שורה תחתונה: אנו מעריכים ששיפור בצריכה הפרטית בארה"ב בחודשים האחרונים אינה ברת קיימא. ההשקעות בתשתיות AI , צפויות להישאר המנוע העיקר שתומך בפעילות הכלכלית.
למרות לחצים בשרשרת ההספקה, אינפלציית הליבה לא עולה
למרות סימנים רבים להתגברות לחצי המחירים לאורך שרשרת האספקה, בין היתר במחירי היבוא ובמחירי היצרן, בינתיים ההתייקרויות אינן מחלחלות באופן משמעותי לאינפלציית הליבה, שנותרה אמנם גבוהה מהיעד, אך יציבה. באירופה, אינפלציית הליבה נותרה בספטמבר סביב 2.5%, בדומה לחודשים
האחרונים, אף שהאינפלציה הכללית עלתה במהירות ומתקרבת ל־4%.
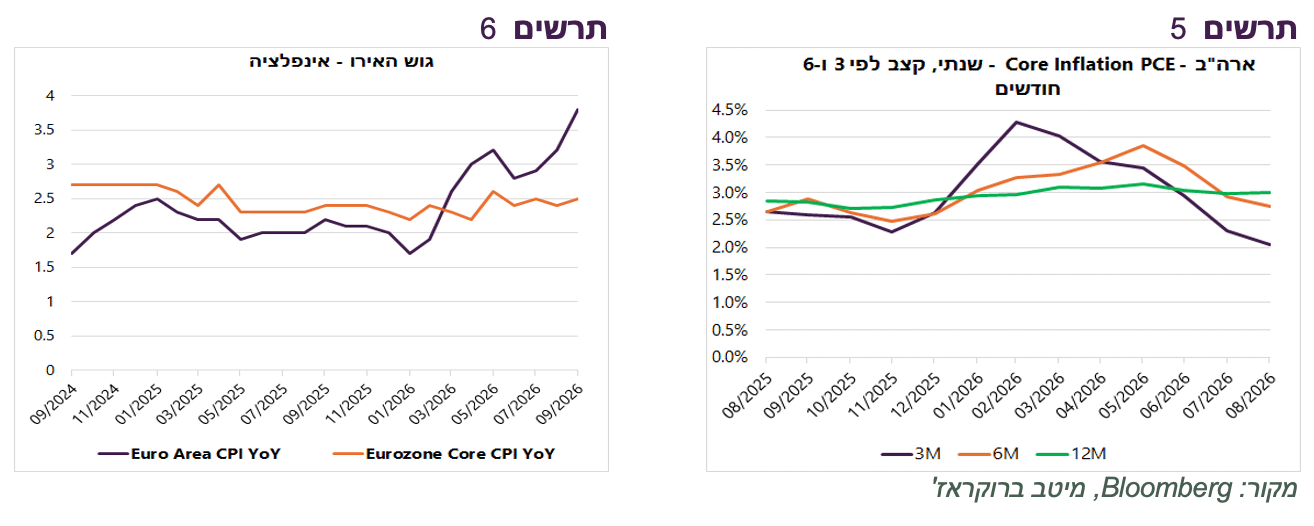
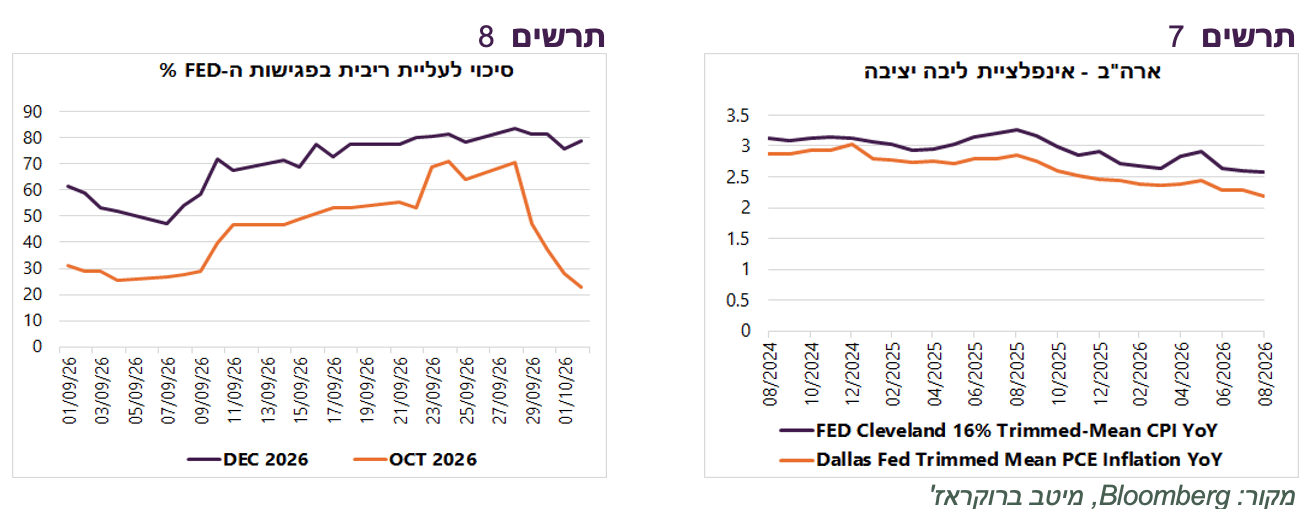
בארה"ב, קצב אינפלציית הליבה לפי מדד ה-PCE נותר יציב, ובחישוב שנתי של השינוי בשלושה ובשישה חודשים אף ניכרת מגמת ירידה (תרשים 5). גם מדדי האינפלציה החציונית, הן ב-CPI והן ב-PCE ממשיכים להתמתן בהדרגה (תרשים 7). להערכתנו, אחת הסיבות לכך היא שהביקוש הצרכני אינו חזק מספיק כדי לאפשר לחברות לגלגל במלואן את התייקרות העלויות אל הצרכן. אילו הכלכלה הייתה אכן מתחממת מחדש באופן משמעותי, סביר שכבר היינו רואים חדירה ברורה יותר של לחצי המחירים משרשרת האספקה אל אינפלציית הליבה.
גם בשוק האג"ח ציפיות האינפלציה כמעט שלא עלו בחודש האחרון, ובחלק מהמדינות אף ירדו.
בהתאם לכך, נתוני האינפלציה ושוק העבודה הובילו בתוך ימים ספורים לירידה חדה בהסתברות לעליית ריבית של ה־Fed בפגישתו הקרובה ב-28 באוקטובר, מכ־70% לכ־20% (תרשים 8). השוק עדיין מגלם הסתברות של כ־80% להעלאת ריבית בדצמבר, אך אנו ספקנים באשר לכך.
שורה תחתונה: בשלב זה, נתוני האינפלציה בארה"ב אינם מצדיקים בעינינו המשך העלאות ריבית ה-FED.
שוק האג"ח כבר לא רק משקף סיכון, הוא מייצר אותו
אולם כאן מתחילה הבעיה. שוק האג"ח כמעט הפסיק להגיב לנתונים. גם הירידה החדה בהערכות להסתברות של העלאת ריבית מצד ה־Fed לא בלמה את עליית התשואות. התשואה ל-10 שנים עלתה בשבוע האחרון מ־5.16% ל-5.27%, בעוד שהתשואה לשנתיים דווקא ירדה מ-4.85% ל-4.82%. כתוצאה מכך, עקום התשואות נעשה תלול יותר - סימן לכך שהלחץ משקף בעיקר עלייה בפרמיית הסיכון (term premium).
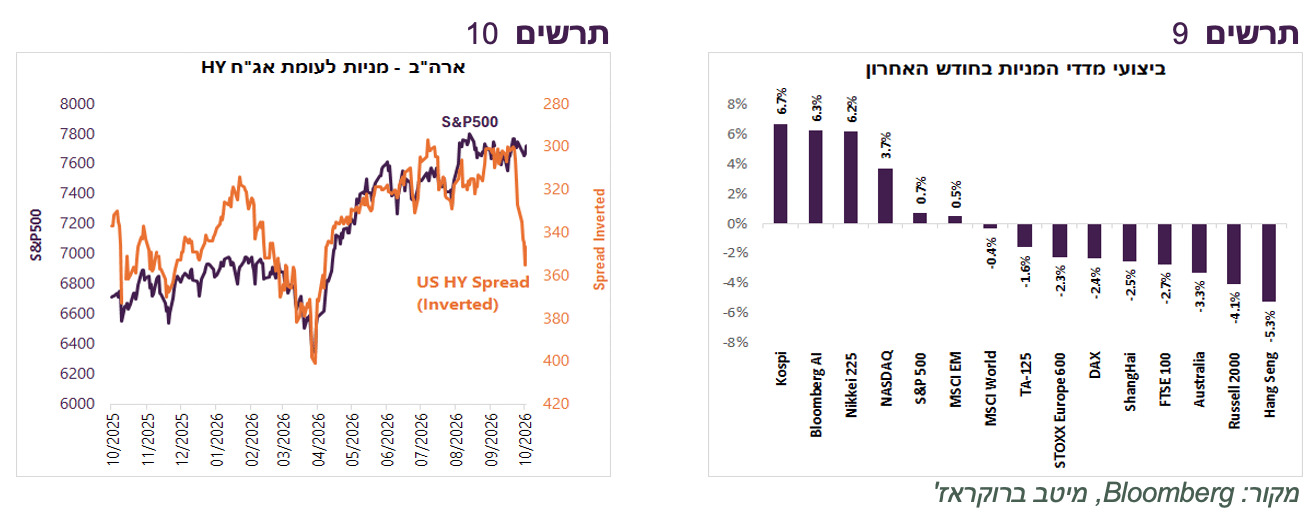
הבהלה בשוק האג"ח גרמה לאפקט שרשרת – הכבידה על רוב שוקי המניות שרשמו ירידות ניכרות בחודש האחרון, למעט המניות הקשורות ישירות למהפכת AI (תרשים 9), גרמה התחזקות רחבה של הדולר אשר פגעה בשווקים מתעוררים, הובילה להרחבת מרווחים משמעותית בשוק האג"ח הקונצרניות בעיקר מתחת לדירוג השקעה (תרשים 10).
לכאורה, המניות בארה"ב היו יחסית עמידות, אך זאת השליה. רוחב השוק נחלש באופן בולט. שיעור המניות ב-S&P500 שעלו לעומת אלה שירדו עמד בממוצע ב-30 ימי המסחר האחרונים על פחות מ-45% (תרשים 12). בפעם האחרונה שבה יחס כזה נרשם כאשר המדד היה במרחק של פחות מ־1% מהשיא, הייתה בשנת 2000. למעשה, המדד הכללי מסתיר חולשה רחבה הרבה יותר מתחת לפני השטח.
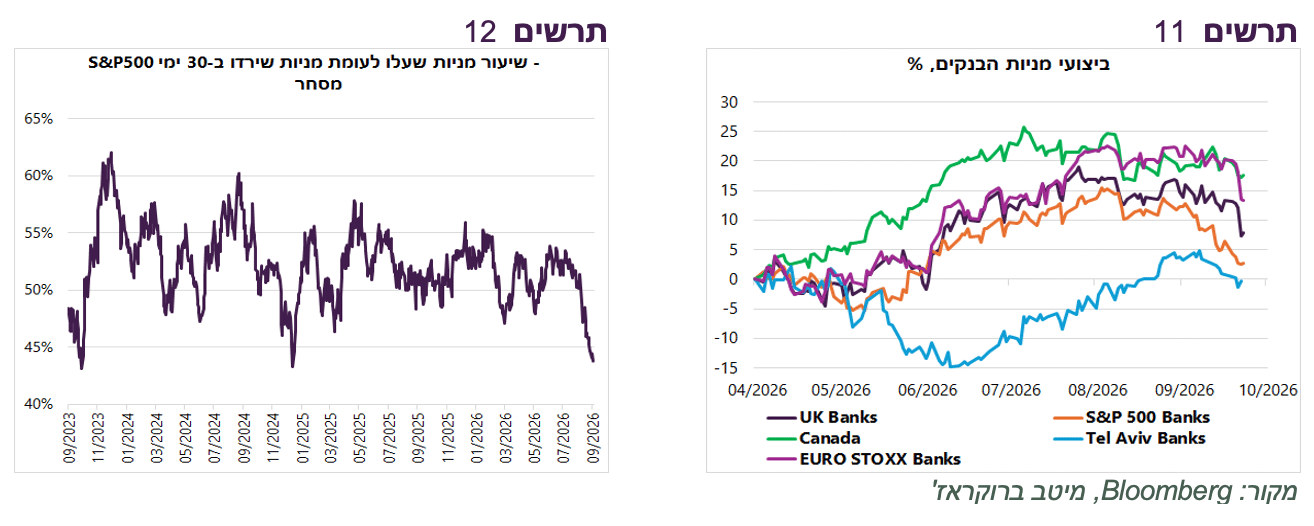
בלטו בחולשה לא רק הענפים שמסורתית קשורים לריבית כגון הנדל"ן או התשתיות, אלא במיוחד הקשורים לצרכן - מסעדות, קמעונאות, רכב, שיפוץ הבית, מלונאות (עוד סיבה לחשוש מהפגיעה בצריכה הפרטית). נרשמה פגיעה רחבה במניות ענף הפיננסים, בפרט במניות הבנקים אשר עד לאחרונה הגיבו חיובית, כפי שמצופה, לעליית הריביות (תרשים 11).
באירופה חומרת משבר האג"ח כבר הגיעה לשלב מתקדם יותר
השפעת הסערה שנוצרה בעקבות עליית התשואות על השווקים בארה"ב מתגמדת לעומת הפגיעה בשווקים באירופה. אחת הסיבות לכך היא העלייה המהירה יותר באינפלציה, שמספקת ל-ECB הצדקה חזקה יותר להמשיך במדיניות מוניטרית מרסנת והמבנה הפיסקאלי השברירי יותר של גוש האירו.
שורה תחתונה: עליות התשואות התנתקו מהפרמטרים הכלכליים ויצרו פגיעה רחבה ביציבות פיננסית.