רפי גוזלן, כלכלן ראשי, IBI בית השקעות


19/10/2026

 תגובת השווקים מצביעה על רגישות גבוהה יותר להערכות הצמיחה מאשר לאינפלציה / קרדיט: אילוסטרציה – AI
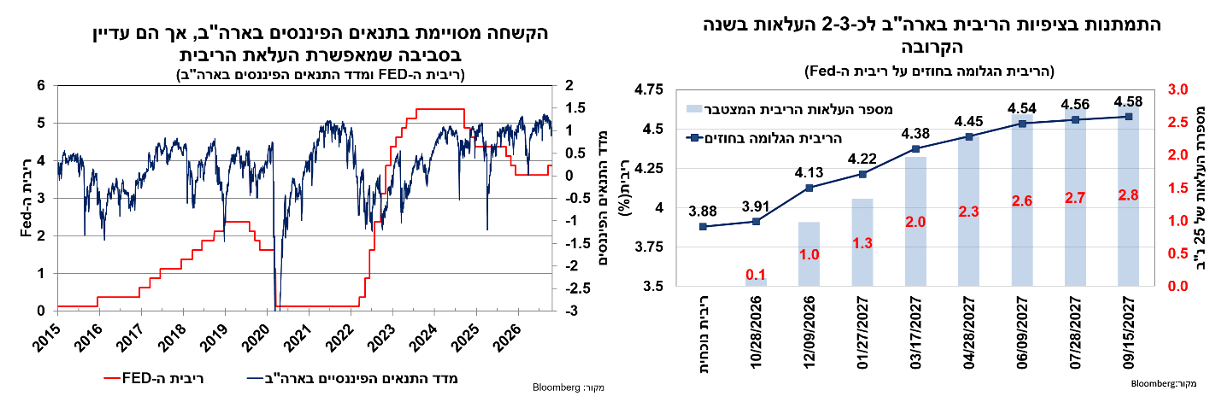
תגובת השווקים להתפתחויות בשבוע האחרון, בפרט לנתוני האינפלציה הגבוהים מהצפוי לצד אי ודאות בנוגע לקצב הצמיחה ויכולת שירות החוב של ההשקעות בטכנולוגיה, המחישה כי השפעת הצמיחה מהותית יותר לשווקים בשלב זה מאשר החשש מפני האינפלציה. נתוני האינפלציה בארה"ב לחודש ספטמבר סיפקו הפתעה כלפי מעלה. ההתפתחות הבעייתית באופן יחסי היא העלייה הגבוהה בחודשיים האחרונים באינפלציה הבסיסית, שמשקפת מומנטום גבוה יותר באינפלציה. מנגד, הקצב השנתי של האינפלציה הבסיסית מתון יחסית, ונע סביב 2.5%, ואין סימנים משמעותיים להשפעות מסדר שני של עליית מחירי האנרגיה. לכן, סביבת האינפלציה הנוכחית לצד השפעות ממתנות של שחיקת ההכנסה הפנויה והעלייה בסביבת הריביות לא דוחקות ב-Fed להאיץ את קצב העלאות הריבית, אלא לבצע התאמה הדרגתית בלבד, ואנו מצפים לכ-1-2 העלאות נוספות לעומת קרוב ל-3 העלאות המתומחרות כיום בשווקים.
השווקים הפיננסים הושפעו במהלך השבוע האחרון מנתוני האינפלציה בארה"ב לצד חששות מפני האטה בצמיחה ויכולת שירות החוב , בפרט בטכנולוגיה. בסיכום שבועי נרשמו ירידות במדדי המניות המובילים בארה"ב ובאסיה לעומת עליות וביצוע עודף באירופה כאשר השוק המקומי בלט בעליות חדות לאחר ביצוע חסר בשבוע הקודם. הירידות בארה"ב לא היו רוחביות אלא התמקדו במניות הטכנולוגיה וזאת לעומת עליות במרבית הענפים המחזוריים-דפנסיביים, שנתמכו בירידת התשואות בשוק איגרות החוב, שלוותה גם בהתמתנות בציפיות להעלאת הריבית. ירידת התשואות בארה"ב תמכה בהיחלשות של הדולר בעולם, ואילו הנפט המשיך את מגמת העלייה על רקע החשש מפני שיבושי אספקה בשל אי הודאות הגיאו-פוליטית.
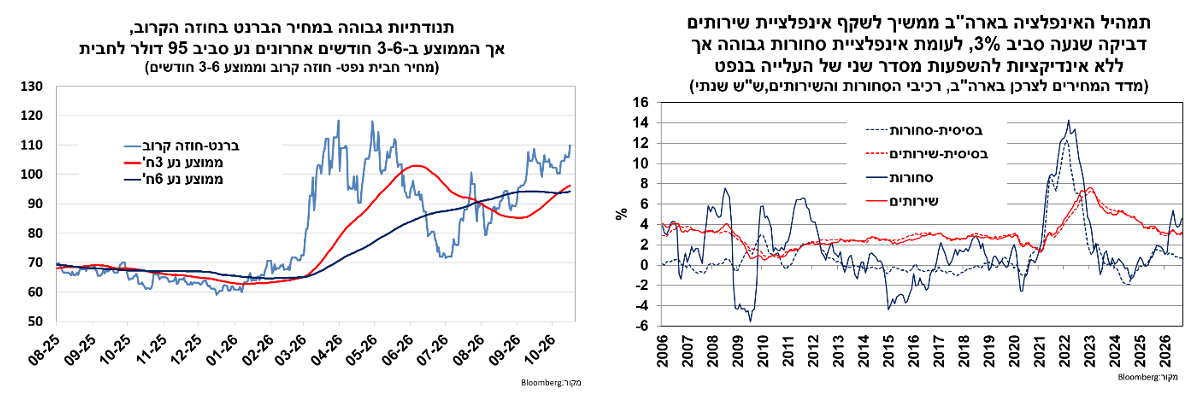
נתוני האינפלציה לחודש ספטמבר בארה"ב הצביעו על עלייה גבוהה של 0.6% במדד הכללי, עלייה שתאמה את ההערכות המוקדמות והובילה לעלייה בקצב השנתי לרמה גבוהה של 3.7%. לעומת זאת, האינפלציה הבסיסית (המדד בניכוי אנרגיה ומזון) הפתיעה כלפי מעלה בעלייה של 0.3% (צפי 0.2%) זה החודש השני ברציפות, אך הקצב השנתי מתון יותר מאשר במדד הכללי, עם עלייה ל-2.6% מ-2.4% באוגוסט. העלייה באינפלציה הבסיסית נבעה מעלייה בשיעור של0.3% באינפלציית הסחורות הבסיסית ומעלייה של 0.4% באינפלציית השירותים הבסיסית. מתמהיל המדד עולה כי ההשפעה מסדר שני על האינפלציה עדיין מוגבלת יחסית וממוקדת במחירי הטיסות, ובשילוב של עלייה בשיעור גבוה יחסית בסעיף הדיור (0.4%) היוו את הגורמים העיקריים שתרמו לעלייה באינפלציית השירותים. לעומת זאת, העלייה באינפלציית הסחורות הבסיסית בספטמבר נתמכה בעיקר בעלייה במחירי המכוניות המשומשות. בשורה בתחתונה, ההתפתחות השלילית באופן יחסי היא העלייה הגבוהה בחודשיים האחרונים באינפלציה הבסיסית, שמשקפת מומנטום גבוה יותר באינפלציה. מנגד, השינוי עד כה בקצב השנתי של האינפלציה הבסיסית מתון יחסית. אינפלציית השירותים הבסיסית ממשיכה להיות דביקה ולנוע סביב 3%, ואילו אינפלציית הסחורות הבסיסית התמתנה ל-0.7% בלבד, וכאמור אינה מצביעה עד כה על השפעה מסדר שני של עליית מחירי האנרגיה.
למרות זאת, התבססות מחירי האנרגיה ברמה גבוהה של כ-95 דולר ב-3-6 חודשים האחרונים, תמשיך להציב סיכון להשפעה מסדר שני, וכל עוד לא יסתמן שיפור במגמת האינפלציה או שתירשם הרעה בתנאים הפיננסים, הסיכוי להמשך העלאת ריבית יוותר גבוה יחסית.
התמיכה להעלאת ריבית מגיעה מעלייה במומנטום של האינפלציה בחודשים האחרונים, שמשקפת שילוב של אינפלציית שירותים דביקה ועלייה באינפלציית הסחורות. מנגד, ה-Fed בעידן וורש חזר על כך שאינו מושפע מנתוני הקצה, כך שאם הכיוון היה להמתין טרום פרסום הנתון, כפי שעלה מההתבטאויות של מספר חברי Fed, עוצמת ההפתעה במדד ספטמבר אינה גבוהה בכדי להוביל להעלאת ריבית. ועדיין, וורש כיון לכך ש ה-Fed מחפש עדות לשיפור במגמת האינפלציה, ובוודאי לא קיבל זאת בנתון האחרון, שהצביע על התגברות מסויימת במומנטום של האינפלציה. הודעת הריבית האחרונה שמה דגש פחות על הגורמים לעלייה באינפלציה ויותר על כך שהאינפלציה גבוהה מדיי. בהיבט זה, העלאת ריבית נוספת בהחלט נדרשת, שכן האינפלציה עדיין גבוהה מהיעד ולא מראה סימני שיפור.
מבחינת הריבית הריאלית, ביחס למדד הכללי ריבית ה-Fed הנוכחית קרובה לאפסית, אך ביחס לאינפלציה הבסיסית, היא גבוהה מ-1%, ואילו ביחס לציפיות לתוואי הריבית שמקבלות ביטוי טוב בתשואות האג"ח לשנתיים, מדובר בריבית ריאלית של מעל ל-2%. תמחור זה מסביר במידת מה את הגישה הזהירה יותר של ה-Fed לביצוע התאמה הדרגתית ולא מהירה בריבית.
כמו כן, חשוב לציין שבעדכון ההערכות של ה-Fed בספטמבר, במסגרת החלטת הריבית, התחזית לאינפלציה בסיסית (PCE) בסוף 2026 עמדה על 3.4%, ולתחזית זו לוותה הערכה להעלאת ריבית אחת נוספת בלבד .בפועל, לאחר העדכון האחרון כלפי מטה לנתוני האינפלציה, האינפלציה הבסיסית (PCE) נעה סביב 3%, כך שגם מבחינה זו אין דחיפות להעלאת ריבית רצופה, אך כן צפויה העלאה אחת עד דצמבר. וורש כהרגלו נמנע בנאומו האחרון במסגרת כנס ה-IMF מלאותת על כיוון המדיניות, והשוק פירש זאת כאיתו להעדר דחיפות למהלך קרוב בריבית.
בנוסף, אחד הגורמים החשובים ביותר בהשפעות על המדיניות המוניטארית הוא התפתחות התנאים הפיננסים. באופן כללי, התנאים כיום עדיין נוחים ותומכים בהמשך העלאת ריבית, אם כי הם הוקשחו במידת מה לאחרונה על רקע עלייה מסויימת במרווחי האשראי וירידה במדדי המניות. עם זאת, סביר שאם וורש אכן מייחס משקל למסר מהשווקים, הוא מבחין שמרבית הענפים המובילים בשוק המניות מתאפיינים בחודשים האחרונים במגמה שלילית, על רקע עליית התשואות, כלומר מספקים סיגנל לפגיעה בצמיחה ברבעונים הקרובים, התפתחות סבירה בהתחשב בשחיקה בהכנסה הפנויה ובהשפעה הממתנת של העלייה בסביבת הריבית.
מעבר לכך, המדיניות תלויה בהתפתחות צמיחה והאינפלציה. להערכתנו, כל עוד אין האצה בשכר, סיכון האינפלציה מתון יותר. כמו כן, על הכלכלה פועלים כיום כוחות מנוגדים בדמות ההשקעות בטכנולוגיה והמדיניות הפיסקאלית לעומת שחיקת השכר והשפעה הממתנת של עליית הריביות. תמהיל זה אינו תומך בהאצה באינפלציה וצפוי להוביל להאטה בפעילות. כך, נתוני המכירות הקמעונאיות האחרונים הצביעו אמנם על עלייה נומינאלית גבוהה בחודשיים האחרונים, אך רובה ככולה היוותה עלייה באינפלציית הסחורות (הכללית), כך שהגידול הריאלי בצריכה זניח. כמו כן, החששות שליוו לאחרונה את חלק מחברות הטכנולוגיה וקיבלו ביטוי בעלייה חדה בתשואות איגרות החוב של Coreweave, המחישו כי השווקים רגישים באופן משמעותי יותר לסביבת הצמיחה, שתלויה במידה רבה בהמשך המומנטום החיובי בהשקעות בטכנולוגיה, ואילו האינפלציה אמנם גבוהה מהיעד, אך גורם זה ישחק תפקיד על סביבת הריבית כל עוד ההערכות בנוגע למגמת הצמיחה נותרות חיוביות.
לפיכך, להערכתנו הירידה בעוצמת הציפיות להפחתת ריבית שנרשמה לאחרונה אכן במקומה ואנחנו ממשיכים לצפות ל1-2 העלאות ריבית בשנה הקרובה לעומת קרוב ל-3 העלאות המתומחרות בשווקים. כמו כן, למרות ירידת התשואות בשבוע האחרון, סביבת התשואות הארוכות מוסיפה להיות אטרקטיבית במבט לטווח הבינוני.
גילוי
לכותב המאמר ולחברת שרותי בורסה והשקעות בישראל- אי.בי.אי בע"מ ("שירותי בורסה") אין רישיון שיווק השקעות והם אינם מבוטחים בביטוח הנדרש מבעל רישיון בהתאם לחוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות, תשנ"ה-1995. בעת פרסום המאמר שירותי בורסה וכותב המאמר אינם בעלי עניין אישי בנושאיו. כמו כן, אין במאמר כדי להוות תחליף לשיווק השקעות המתחשב בנתונים ובצרכים המיוחדים של כל אדם.
במועד פרסום עבודה זו, שרותי בורסה והשקעות בישראל אי.בי.אי בע"מ ו/או תאגידים קשורים לשרותי בורסה והשקעות בישראל אי.בי.אי. בע"מ. מחזיקים בחשבונות הנוסטרו ובחשבונות המנוהלים על-ידם החזקה מהותית בניירות הערך המוזכרים בסקירה זו ועל כן עשוי להתקיים ניגוד עניינים בקשר עם סקירה זו.
מסמך זה הינו עבודת מחקר שהוכנה על ידי מחלקת המחקר של שרותי בורסה והשקעות בישראל – אי.בי.אי – בע"מ ("החברה") והוא מובא כשרות מקצועי ללקוחות כשירים בלבד, על כן, אין במסמך זה ובכל הכלול בו משום דבר פרסומת. המסמך מבוסס על מידע שדווח לציבור על ידי החברות הנסקרות בו וכן על הערכות ואומדנים, שמטבע הדברים אפשר ויתבררו כחסרים, או בלתי מדויקים או בלתי מעודכנים. מסמך זה הינו חומר מסייע בלבד ואין לראות במידע במסמך זה כעובדתי או כמידע שלם וממצה של כל ההיבטים הכרוכים בניירות הערך ו/או בנכסים הפיננסים הנזכרים בו ולכן אין לקבל על סמך מסמך זה בלבד החלטות השקעה כלשהן. מסמך זה הינו למטרות אינפורמטיביות בלבד, ואין במסמך זה ובכל הכלול בו משום ייעוץ או הצעה או שידול או הזמנה לרכוש (או למכור) את ניירות הערך ו/או הנכסים הפיננסים הנזכרים בו, ואין בו משום תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם. קבוצת אי.בי.אי., עובדיה וחברי הדירקטוריון בתאגידי הקבוצה לא יהיו אחראים לכל נזק, ישיר או עקיף, שיגרם, אם יגרם, לצד כלשהו, כתוצאה מהסתמכות על מסמך זה. תאגידים הנמנים על קבוצת אי.בי.אי. ו/או בעלי השליטה בה עשויים להחזיק ולסחור עבור עצמם ו/או עבור לקוחות הקבוצה בניירות הערך ו/או בנכסים הפיננסים המסוקרים במסמך זה, כולם או חלקם, והם עשויים לפעול הן במגמת קנייה והן במגמת מכירה בכל אחד מניירות הערך ו/או הנכסים הפיננסים האמורים. קבוצת אי.בי.אי. מעניקה מגוון שירותים בתחום ההשקעות, לרבות ייעוץ ו/או הפצה ו/או חיתום הנפקות וכן עשיית שוק, ועל כן עשויה להעניק שירותים אלה או אחרים לחברות הנסקרות או לקבוצת החברות הנסקרות, וכן עשויה לקבל תגמול מהותי בגין שירותים כאמור. מסמך זה הינו רכושה של החברה ואין להעתיק, לשכפל, לצטט, להפיץ או לפרסם בכל אופן מסמך זה או חלקים ממנו ללא רשות מפורשת, מראש ובכתב, של החברה.