עמית י.


20/10/2026

 הסדקים הראשונים במרוץ ה-AI / קרדיט: אילוסטרציה – AI
אחרי שנים של השקעות עתק בבינה מלאכותית, שוק האג"ח מתחיל לאותת על סכנות: התשואות על החוב של CoreWeave זינקו לכ-16%, החששות מתפשטים לאורקל ולמרכזי הנתונים של ענקיות הטכנולוגיה, והמשקיעים מתחילים לתהות האם כל המיליארדים שהושקעו באמת יחזירו את עצמם.
במשך תקופה ארוכה נראה היה שכל מה שקשור לבינה מלאכותית הופך לזהב. חברות טכנולוגיה השקיעו מיליארדים בשבבים, מרכזי נתונים ותשתיות מחשוב, והמשקיעים מיהרו להצטרף לחגיגה. אבל בשבוע האחרון משהו השתנה. דווקא שוק האג"ח שבדרך כלל מתנהל הרחק מאור הזרקורים, התחיל לשלוח איתותי אזהרה.
המשקיעים מוכרים אג"ח הקשורות לתעשיית הבינה המלאכותית, המחירים יורדים והתשואות מזנקות. הסיבה אינה בהכרח ירידה בביקוש לטכנולוגיה, אלא חשש שהחברות שמממנות את הצמיחה באמצעות חובות עצומים יתקשו להחזיר אותם.
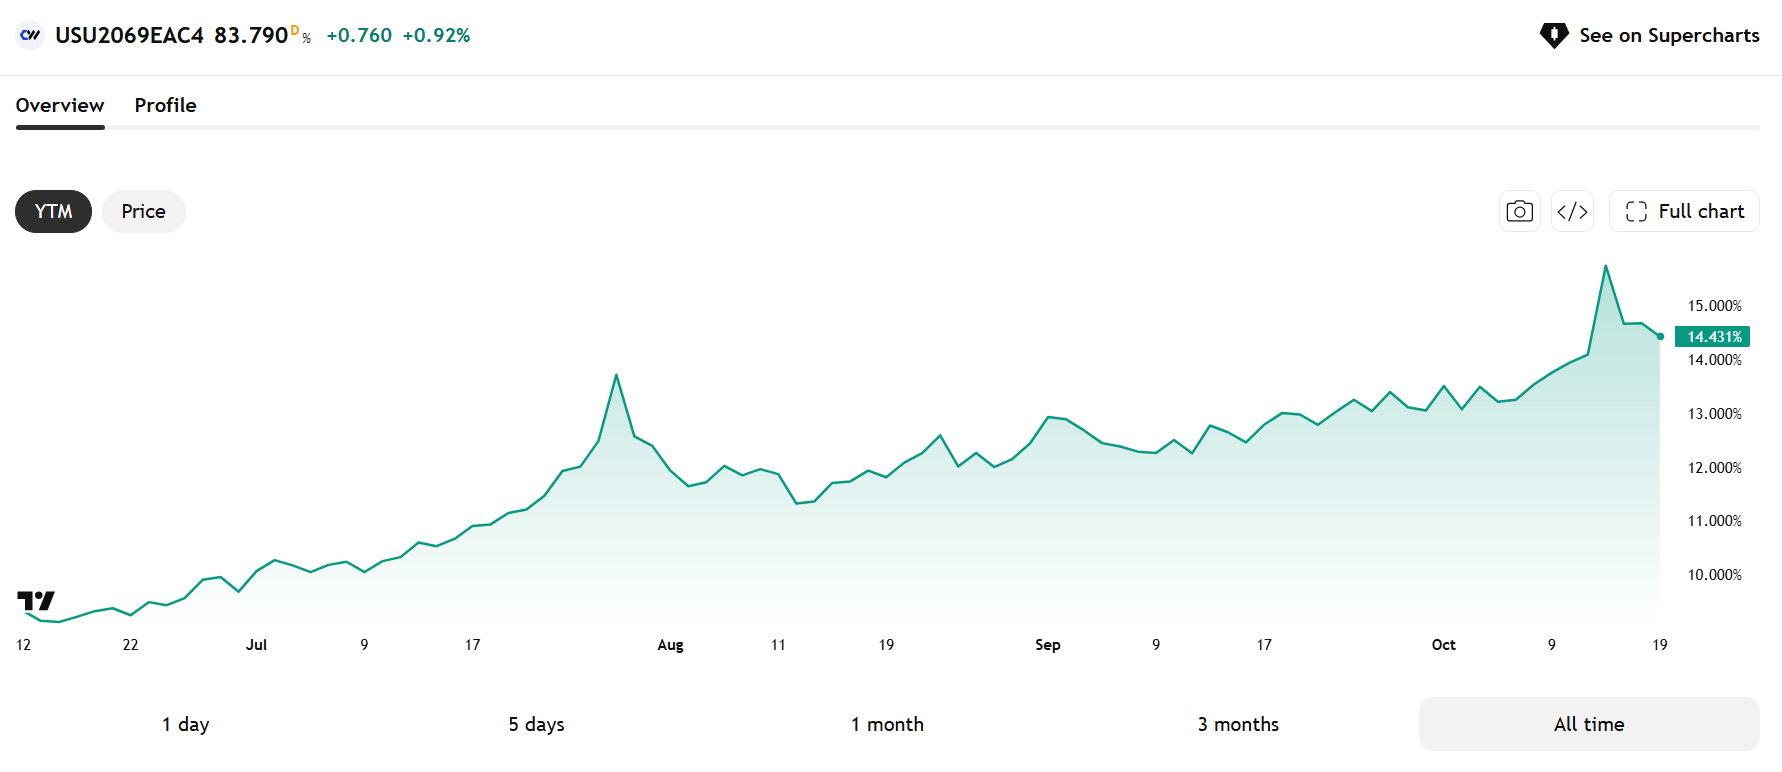
גרף תשואת האגח של CoreWeave, לפירעון באוקטובר 2031. מקור: TradingView
במרכז הסערה נמצאת CoreWeave (טיקר: CRWV) ספקית תשתיות ענן המתמחה בהשכרת כוח מחשוב לבינה מלאכותית.
המודל העסקי שלה נשמע מבטיח: החברה רוכשת שבבים יקרים, מקימה תשתיות מחשוב ומשכירה אותן לחברות שזקוקות לעוצמת עיבוד גבוהה. אלא שכדי לעשות זאת היא נדרשת להשקיע סכומי עתק עוד לפני שהלקוחות משלמים.
על פי הנתונים האחרונים, החברה צברה התחייבויות של כ-50 מיליארד דולר. בשנת 2025 היא רשמה הכנסות של 5.1 מיליארד דולר, אך גם הפסד נקי של כ-1.2 מיליארד דולר. מנגד, צבר ההכנסות החוזיות העתידיות שלה הגיע ל-104.2 מיליארד דולר. כלומר, הביקוש קיים אבל הדרך להפוך אותו לתזרים מזומנים חיובי עדיין יקרה במיוחד. וזה בדיוק מה שמדאיג את שוק האג"ח.
אבל גל המכירות לא נעצר שם. גם האג"ח של מתחרות כמו Nebius נפגעו ואפילו אג"ח שמממנות מרכזי נתונים המושכרים ללקוחות שנחשבים יציבים במיוחד, כמו מטא ומיקרוסופט רשמו ירידות חדות. במקרים האלה, החשש המרכזי אינו בהכרח שהחברות לא יחזירו את החוב, אלא שהפרויקטים יתעכבו בגלל מחסור בחשמל, התנגדות של קהילות מקומיות וקשיים בתהליכי הבנייה.
דוגמה טרייה במיוחד הגיעה ב-18 באוקטובר מבריטניה:: מיקרוסופט חזרה בה מפרויקט מרכז נתונים גדול באסקס בעקבות חששות לגבי אספקת החשמל. לפי הדיווח, חיבור חשמל מספק לאתר עלול להתעכב עד תחילת או אמצע שנות ה-2030.
לכל אלה מצטרפת סביבת הריבית בארה"ב. נתוני האינפלציה הגבוהים מהצפוי בספטמבר חיזקו את ההערכות להעלאות ריבית נוספות מצד הפדרל ריזרב.
עבור חברות שמממנות את הפעילות שלהן באמצעות חובות, מדובר בבעיה משמעותית. הרי כשהריבית עולה, מימון פרויקטים חדשים מתייקר ומחזור חובות קיימים עלול להפוך לקשה יותר.
גם אורקל לקחה הלוואות בהיקפים גדולים, בין היתר כדי להקים מרכזי נתונים עבור OpenAI, שהיא הלקוחה הגדולה ביותר שלה. למעשה, דירוג האשראי של אורקל נמצא כעת רק דרגה אחת מעל רמת אג"ח זבל .
אם דירוג האשראי שלה יירד בדרגה נוספת, קרנות מוסדיות שמורשות להחזיק רק אג"ח בדירוג השקעה עלולות להיאלץ למכור את האג"ח שלה, מה שעשוי להפעיל לחץ נוסף על המחירים.
גם אנבידיה אינה חסינה. החברה השקיעה עשרות מיליארדי דולרים בסטארט-אפים בתחום הבינה המלאכותית ובספקיות ענן שרוכשות ממנה שבבים. זה אומר שאם יש בעיות פיננסיות אצל הלקוחות שלה זה עלול לפגוע בה פעמיים: גם דרך ירידה במכירות השבבים וגם דרך הפסדים על ההשקעות שביצעה. אגב, השבוע היא איבדה כ-270 מיליארד דולר משווי השוק שלה.
לפי Gartner, כ-80% מספקיות הענן החדשות עלולות להפסיק לפעול באופן עצמאי עד 2030.אמנם לא מדובר בתחזית לקריסה כוללת של תחום הבינה המלאכותית, אך זה סימן לכך שלא כל החברות יצליחו לשרוד את מרוץ ההשקעות.
בנוסף, כל זה לא בהכרח אומר שהביקוש לבינה מלאכותית נחלש. אבל ההתפתחויות האחרונות ממחישות עד כמה החברות בתעשייה תלויות זו בזו מבחינה פיננסית, ועד כמה הסיכונים עלולים לגלוש במהירות מחברה אחת לאחרת.
לכן דווקא שוק האג"ח, שלעיתים מזהה סימני אזהרה לפני שוק המניות, עשוי להיות אחד המקומות החשובים ביותר לעקוב אחריהם בתקופה הקרובה.
אין בכתוב כל המלצה לביצוע פעולה כלשהי, כולל רכישה/קנייה/החזקה של ניירות הערך המוזכרים בכתבה וכמו כן, הכותב אינו מחזיק בניירות הערך המוזכרים בכתבה. התוכן אינו מהווה תחליף לייעוץ השקעות המותאם לנתונים ולצרכים האישיים.
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]