בנק ישראל


21/10/2026

 התחזית המקרו-כלכלית של חטיבת המחקר, אוקטובר 2026 / קרדיט: אילוסטרציה – AI
תמצית
מסמך זה מציג את התחזית המקרו-כלכלית שחטיבת המחקר בבנק ישראל גיבשה באוקטובר 2026 בנוגע למשתני המקרו העיקריים, לרבות התוצר, האינפלציה והריבית. על פי תרחיש הבסיס, התוצר ללא ייצור בחו"ל (המייצג להערכתנו טוב יותר את הפעילות במשק, ראו תיבה בסוף מסמך זה) צפוי לצמוח בשנת 2026 ב־3.4% ובשנת 2027 ב־5.1%. שיעור האינפלציה בארבעת הרביעים הקרובים (המסתיימים ברביע השלישי של שנת 2027) צפוי לעמוד על 2.0%, ובמהלך שנת 2026 ו-2027 על 1.5% ו-2.1% בהתאמה. הריבית הממוצעת ברביע השלישי של 2027 צפויה לעמוד על 3.0%. הגירעון בתקציב המדינה צפוי לעמוד על 4.4% תוצר בשנת 2026 ועל 4.6% בשנת 2027.
התקופה הנוכחית מאופיינת באי-וודאות גדולה לגבי מספר רב של פרמטרים שעשויים להשפיע באופן ניכר על המשק. התחזית גובשה תחת הנחות העבודה כי עצימות הלחימה נותרת נמוכה, בדומה לרמה הנוכחית, באופן שמקל במידת מה את מגבלות ההיצע במשק וכי הסביבה הגאו-פוליטית צפויה להישאר מתוחה. התחזית אינה כוללת התייחסות להשפעות אפשריות של תוצאות הבחירות הקרובות בישראל על המשק. על בסיס הנחות עבודה אלה והערכות נוספות שיפורטו בהמשך, התחזית משקפת המשך התכנסות של התוצר (ללא ייצור בחו"ל) אל עבר מגמת טרום המלחמה, במקביל להתאוששות התעסוקה במשק. ואולם, גם בקצה אופק התחזית (סוף 2027) הוא צפוי להיוותר מתחת לקו המגמה מכיוון שהיצע העובדים עדיין צפוי להיות נמוך ביחס לרמה הנגזרת משיעורי ההשתתפות טרום-המלחמה. במקביל, האינפלציה צפויה להתבסס בסביבת מרכז תחום היעד.
התחזית
חטיבת המחקר של בנק ישראל עורכת בכל רביע תחזית מקרו-כלכלית שמתבססת על מספר מודלים, על מקורות מידע שונים ועל הערכות שיפוטיות. בתהליך זה יש תפקיד מרכזי למודלים מסוג DSGE (Dynamic Stochastic General Equilibrium) שפותחו בחטיבת המחקר – מודלים מבניים שמבוססים על יסודות מיקרו-כלכליים. המודלים מספקים מסגרת לניתוח הכוחות המשפיעים על המשק ומאפשרים לגבש את המידע מהמקורות השונים לכדי תחזית מקרו-כלכלית למשתנים ריאליים ונומינליים, המתאפיינת בעקביות פנימית ובסיפור כלכלי. כמו כן המודלים מסייעים בניתוח תרחישים וחלופות מדיניות, ובכך תומכים בגיבוש מדיניות בתנאי אי ודאות.
א. הסביבה העולמית
הערכותינו לגבי ההתפתחויות בסביבה העולמית מתבססות על התחזיות שמגבשים מוסדות בין-לאומיים ובתי השקעות זרים. בהתאם, אנו מניחים כי התוצר של המדינות המפותחות יצמח בשיעור של 1.5% בשנת 2026, ובשיעור של 1.6% בשנת 2027 (בהשוואה ל-1.2% ו-1.4% בתחזית יולי). האינפלציה של מדינות אלו תעמוד על 3.1% בשנת 2026 (בהשוואה ל-3.0% בתחזית יולי) ועל 2.6% בשנת 2027 (בהשוואה ל-2.3% בתחזית יולי), והריבית תעמוד על 3.5% בסוף שנת 2026 (בהשוואה ל-3.0% בתחזית יולי) ועל 3.4% בסוף שנת 2027 (בהשוואה ל-2.9% בתחזית יולי). מחירה של חבית נפט מסוג "ברנט" עלה באופן משמעותי לרמה של כ־$110 (לעומת רמה של כ-$72 בתחזית יולי).
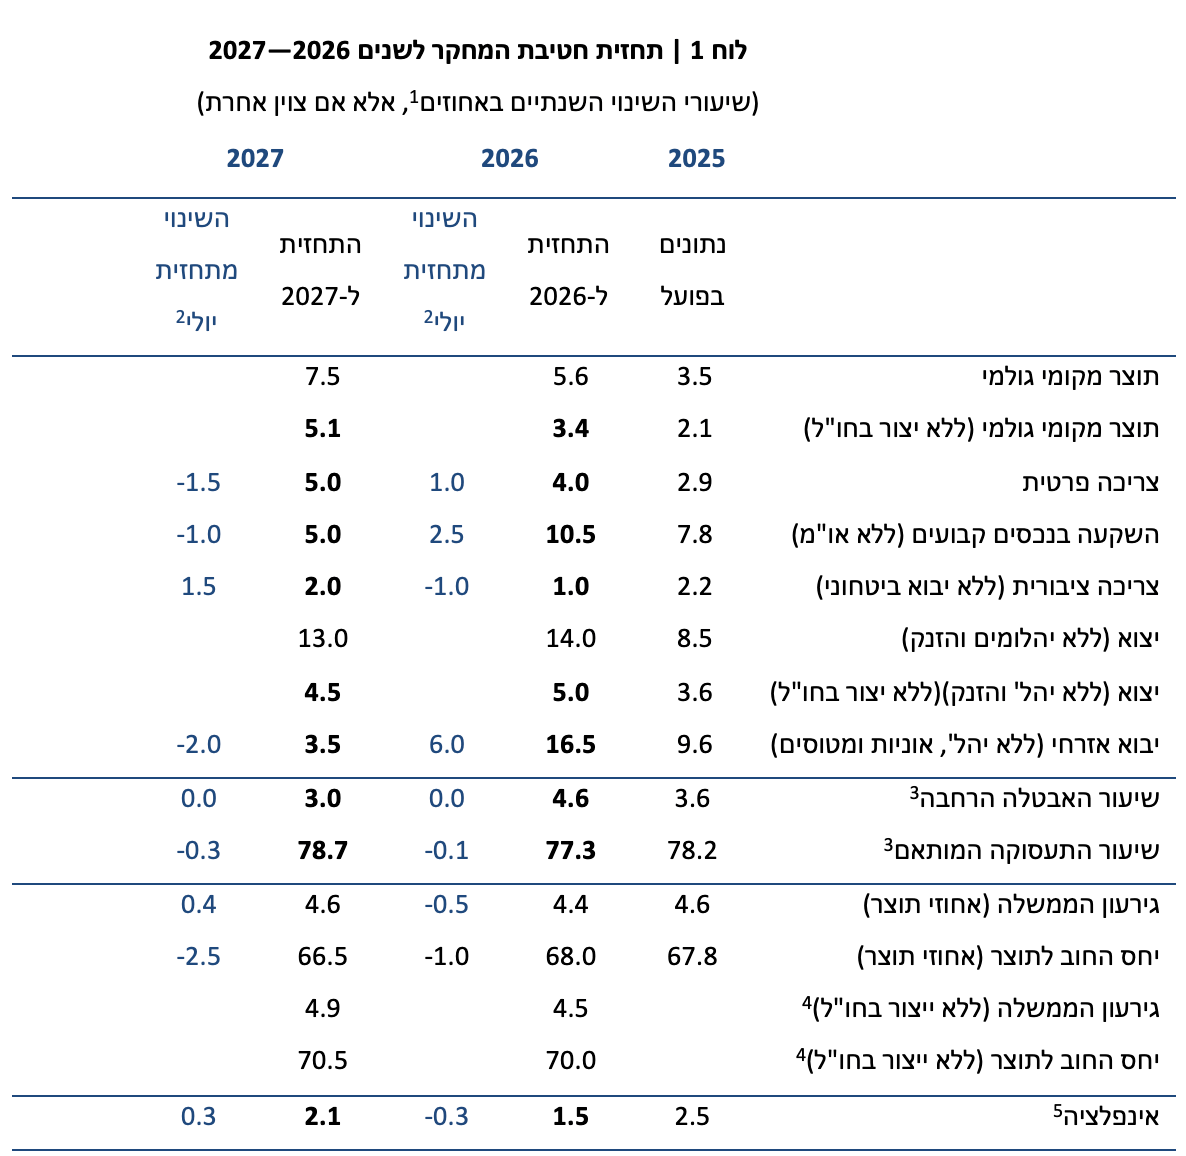
1. התחזית לרכיבי החשבונאות הלאומית ולחוב הציבורי מעוגלת לחצי נקודת אחוז.
2. עבור התוצר והיצוא לא חושב השינוי מהתחזית הקודמת עקב העדכון הניכר שביצעה הלמ"ס בנתוני העבר של החשבונאות הלאומית, שגורם לעיוות בהשוואה מול התחזית הקודמת.
3. גילאי 25–64. ממוצע שנתי. בהתאם להגדרה של הלמ"ס, שיעור האבטלה הרחבה כולל את המובטלים בהגדרתם הרגילה (מי שלא עבדו, רצו לעבוד, היו פנויים לעבודה, וחיפשו עבודה) ואת המועסקים שנעדרים זמנית מעבודתם מסיבות כלכליות (כולל עובדים בחל"ת). בהתאם, שיעור התעסוקה המותאם אינו כולל את הנעדרים זמנית מסיבות כלכליות. שיעור האבטלה הממוצע הגבוה בשנת 2026 משקף את העליה הזמנית של שיעור העובדים בחל"ת בתקופת מבצע "שאגת הארי", שהגיע ברביע הראשון ל-8%, אך התייצב בהמשך, ובמחצית השנייה של 2026 הוא צפוי לעמוד בממוצע על 3%.
4. לצד יחס החוב לתוצר המקובל, מוצג גם יחס החוב לתוצר בניכוי ייצור בחו"ל, כדי לבחון את היקף החוב ביחס לפעילות הכלכלית המקומית. זאת לנוכח הגידול בייצור בחו"ל של חברות רב-לאומיות, המגדיל את התוצר הנמדד ומפחית את יחס החוב לתוצר, מבלי לשקף בהכרח גידול מקביל בפעילות המקומית. שימוש במדדים מותאמים מקובל גם במדינות אחרות בהן הדבר רלוונטי; כך, באירלנד מוצג לצד יחס החוב לתמ"ג גם יחס החוב להכנסה הלאומית הגולמית המתוקנת (GNI*), המנכה השפעות מסוימות של פעילות חברות רב-לאומיות.
5. הממוצע של מדד המחירים לצרכן ברביע האחרון בשנה לעומת הממוצע ברביע האחרון בשנה הקודמת.
ב. הפעילות הריאלית בישראל
התוצר ללא ייצור בחו"ל צפוי לצמוח ב־3.4% בשנת 2026 וב־5.1% בשנת 2027 (לוח 1). הלמ"ס החלה לאחרונה לפרסם עיבוד נתונים המציג את התפתחות התוצר בניכוי ייצור של פירמות ישראליות בחו"ל; זאת מכיוון שרכיב הייצור בחו"ל, שגדל מאוד ברביעים האחרונים והגיע לכמעט 6% מהתוצר המקומי, אינו משקף את ליבת הפעילות במשק, כפי שמוסבר בתיבה מטה. לפיכך, הניתוח הכלכלי העומד בבסיס התחזית, שנערכה בכלים הרגילים, מתמקד בתוצר ללא ייצור בחו"ל, והוספנו לו תחזית שנערכה בנפרד עבור חלק הייצור בחו"ל בהתבסס על תחזיות של בתי השקעות וגופים בין-לאומיים לגבי צמיחת המכירות של החברות המשמעותיות המייצרות בחו"ל, ענפי הייצור המתאימים, והנחות לגבי התפתחות המחירים בענפים אלה. חלק הייצור בחו"ל צפוי לתרום לצמיחת התוצר כ-2.2 נ.א. ו-2.4 נ.א בשנים 2026 ו-2027, כמפורט בלוח 1. עם זאת, קיימת אי-ודאות בסדרי גודל של לפחות נקודת אחוז כלפי מעלה ומטה בהערכת תרומה זו, הנובעת מהמנעד הרחב של תחזיות בתי ההשקעות ומהיעדר הפרדה בתחזיות בין שינוי כמותי לשינוי במחיר. בכל מקרה, כפי שמוסבר בתיבה מטה, ההשפעה של שינויים ברכיב זה על שאר הפרמטרים בתחזית אינה גדולה.
מאז תחזית יולי לא נצפו הפתעות משמעותיות במשק או בסביבה הגיאופוליטית. בעקבות זאת, יחד עם בחינת ההתפתחויות בשוק העבודה, להערכתנו אין שינוי מהותי לגבי התפתחות הצמיחה הצפויה במשק. עיקר המחסור בהיצע העובדים נובע מכך ששיעור ההשתתפות בכוח העבודה, בעיקר של צעירים יהודים לא חרדים, נמוך מרמתו ערב המלחמה והוסיף לרדת במהלך 2026, לצד יציבות בשיעור האבטלה. בטווח התחזית צפויה עלייה הדרגתית במספר המועסקים בזכות כניסת עובדים זרים נוספים למשק וחזרה לשוק העבודה של עובדים שיצאו באופן זמני בעקבות המלחמה, תוך שמירה על שיעור אבטלה יציב, שתתרום לצמצום המחסור בעובדים. להערכתנו הירידה בעודף היצוא שנצפתה במהלך 2025 תתמתן באופק התחזית, באופן המתיישב עם ההקלה במגבלת ההיצע. אנו מעריכים כי תהיה התכנסות הדרגתית של התוצר (ללא היצור בחו"ל) לעבר מגמתו טרם המלחמה אולם גם בקצה אופק התחזית, בסוף 2027, הוא יישאר מתחת לקו המגמה מכיוון שהיצע העובדים עדיין צפוי להיות נמוך ביחס לרמה הנגזרת ממגמת טרום-המלחמה, בעיקר עקב התאוששות איטית של שיעור ההשתתפות.
להערכתנו, הביקוש במשק יתרחב בתמיכת הירידה בסביבת הריבית ופרמיית הסיכון עם חלוף המלחמה העצימה. תהליך זה נתמך בהתאוששות בענף הבנייה לאחר כניסתם של עובדים זרים וחזרת מספר העובדים לרמתו ערב המלחמה, וכן באמצעות השקעה מוגברת במכונות וציוד. גידול הצריכה הציבורית צפוי להתמתן לאחר שנתיים של הוצאות מלחמה גבוהות, תוך שינוי בתמהיל לטובת הוצאות אזרחיות והתמתנות במחירי הצריכה הציבורית עקב הירידה בהיקף תשלומי השכר למשרתי המילואים.
בשוק העבודה, שיעור האבטלה הרחבה בשנת 2026 צפוי לעמוד בממוצע על 4.6%, בעיקר בשל העליה החדה בתקופת מבצע שאגת הארי, וההתייצבות החל מהמחצית השנייה של 2026 על 3%. שיעור התעסוקה המותאם צפוי לעמוד על 77.3% ו־78.7% ב-2026 וב-2027, בהתאמה.
תרחיש הבסיס מניח כי הוצאות הביטחון יישארו גבוהות באופן ניכר מרמתן ערב המלחמה, על רקע צורכי הביטחון המתמשכים והסביבה הגאו-פוליטית. בצד ההכנסות, נלקחו בחשבון ההכנסות הצפויות ממיסוי הייצור בחו"ל. על בסיס הנחות אלה, הגירעון בתקציב המדינה צפוי לעמוד על 4.4 ו-4.6 אחוזי תוצר (כולל היצור בחו"ל) בשנים 2026 ו-2027, בהתאמה, ויחס החוב הציבורי לתוצר צפוי לעמוד בשנים אלה על 68.0 ו-66.5 אחוזים.
ביחס לתחזית מיולי 2026, הירידה בתחזית הגירעון לשנת 2026 נובעת בעיקר מעדכון כלפי מעלה של תחזית ההכנסות. מנגד, העלייה בתחזית הגירעון לשנת 2027 נובעת בעיקר מהגידול הצפוי בהוצאות הביטחון, המקוזז בחלקו על ידי עדכון כלפי מעלה של תחזית ההכנסות. יחס החוב לתוצר צפוי להיות נמוך מהתחזית הקודמת בשתי השנים, בעיקר בשל עדכון כלפי מעלה של תחזית התוצר הנומינלי כולל הייצור בחו"ל. התחזית מאופיינת באי-ודאות משמעותית, כפי שנפרט בהמשך.
ג. האינפלציה והריבית
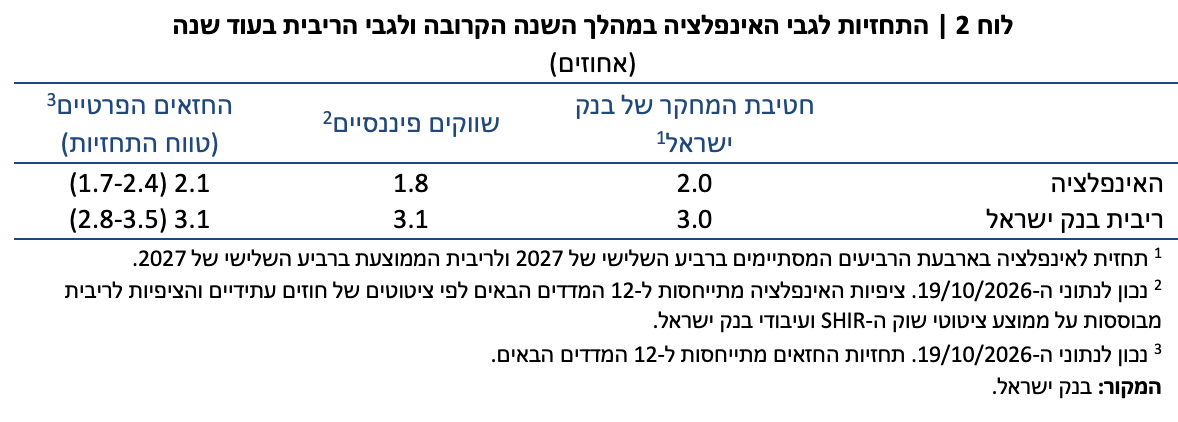
שיעור האינפלציה במהלך ארבעת הרביעים הבאים, המסתיימים ברביע השלישי של שנת 2027, צפוי לעמוד על 2.0% (לוח 2). תחזית האינפלציה לטווח הקצר עודכנה כלפי מטה, על רקע המדדים שפורסמו, עדכון תחזיות למספר רכיבים במדד והפחתת הבלו, והיא עומדת על 1.5% בסוף 2026 (ממוצע הרביע הרביעי, מול הרביע המקביל אשתקד). בהמשך צפויה האינפלציה לעלות בהשפעת עליית מחיר הנפט, פיחות השקל, העלאת הבלו מחדש ויציאת מדדים נמוכים מהחישוב, ולהגיע ל־2.1% בסוף 2027. עם התפוגגות ההשפעות הזמניות והקלה במגבלות במשק, היא צפויה להתבסס במרכז היעד.
ריבית בנק ישראל צפויה לעמוד על 3.0% בממוצע, ברביע השלישי של 2027 (לוח 2), זאת על רקע ההשתחררות הצפויה של מגבלות ההיצע, מול העלייה במחירי האנרגיה בעולם, והעלייה בסביבת הריביות בעולם. תחזית הריבית עקבית עם התכנסות האינפלציה המקומית למרכז תחום היעד, אך זו עשויה להתעדכן בהתאם להתפתחויות לא צפויות בסביבת האינפלציה, בפעילות הכלכלית, בשווקים הפיננסיים ובזירה הגיאופוליטית ולמדיניות הפיסקלית.
מלוח 2 עולה כי תחזית החטיבה לאינפלציה במהלך ארבעת הרביעים הקרובים דומה לציפיות הנגזרות מהשווקים הפיננסיים, ולממוצע תחזיות החזאים הפרטיים. גם תחזית החטיבה לריבית בעוד ארבעה רביעים דומה לציפיות הנגזרות מהשווקים הפיננסיים ומממוצע תחזיות החזאים הפרטיים.
ד. הסיכונים העיקריים לתחזית
התחזית מאופיינת באי-וודאות באשר לסביבה הגיאופוליטית, הן ביחס להתפתחויות הביטחוניות בישראל, והן ברחבי המזרח התיכון. התעצמות מחודשת של המלחמה תגביר את גיוס כוחות המילואים ועלולה להחריף את מגבלות ההיצע, לפגוע בהתאוששות הפעילות הכלכלית, להגדיל את הוצאות הביטחון ואת פרמיית הסיכון, ולייצר לחצים אינפלציוניים שידרשו תוואי ריבית מרסן יותר. החמרה במלחמה מול איראן עלולה להכביד עוד על הכלכלה העולמית, בעיקר דרך עליית מחירי האנרגיה. מנגד, התפתחות חיובית שתוביל לירידה נוספת בפרמיית הסיכון ולהתחזקות של השקל עשויה לתמוך בהתאוששות מהירה יותר של הפעילות וירידה מהירה יותר של האינפלציה. קיים גם סיכון למשבר חוב בגוש האירו, על רקע חובות וגרעון גבוהים, עליית תשואות, ואי-שקט חברתי ופוליטי. לאחר הבחירות עלולים להתממש סיכונים פוליטיים, ובהם היעדר הכרעה, העמקת השסע בחברה ופגיעה בעצמאות המוסדות. בנוסף קיים סיכון להתגברות הסנקציות של מדינות שונות על ישראל. סיכון נוסף לפעילות הכלכלית הוא התאוששות איטית מהצפוי של התעסוקה, בין היתר בשל שיעור השתתפות נמוך בכוח העבודה כתוצאה מהשפעות מתמשכות של תקופת המלחמה.
התחזית מאופיינת באי-ודאות פיסקלית משמעותית, הן בצד ההכנסות ממיסים הן בצד ההוצאות, בהובלת אי הוודאות לגבי הרכב הממשלה והחלטותיה בנושא. בצד ההכנסות, קיימת אי-ודאות בשל הקושי להעריך את ההכנסות ממיסוי הייצור בחו"ל ואת עיתוי גבייתן וכן בשל הקושי לבודד את הרכיב החד פעמי בגביית המיסים על הרווחים הלא מחולקים בשנתיים האחרונות. בצד ההוצאות, שנת 2027 צפויה להיפתח עם תקציב המשכי. מוקד אי-הוודאות הוא תקציב הביטחון לשנת 2027, אשר היקפו טרם נקבע ועלול לסטות בשיעור ניכר מההנחות שבבסיס התחזית. נוסף על כך, קיימת אי-ודאות בנוגע להוצאות האזרחיות ולשינויי חקיקה בתחום המס.
תיבה: התוצר ללא ייצור בחו"ל כאומדן מוביל לפעילות במשק והכוחות בו
באוגוסט 2026 הלמ"ס ערכה עדכון מעמיק של נתוני החשבונאות הלאומית, במסגרתו עלה שהיצוא המיוצר בחו"ל התרחב באופן חריג בשנתיים האחרונות: מ-1.7 אחוזי תוצר ב-2023, ל-3.5 אחוזי תוצר ב-2025. ברביע השני של 2026 המשקל כבר עלה ל-5.8 אחוזי תוצר, ועל פי הערכת חטיבת המחקר בתחזית זו הוא ימשיך לגדול בשיעור ניכר גם בשנת 2027. על פי הגדרות החשבונאות הלאומית, הייצור בחו"ל שנכלל בתוצר המקומי הגולמי משקף ייצור של חברות ישראליות של סחורות שנמכרות בחו"ל באמצעות קבלני משנה או חברות קשורות בחו"ל, ללא מעבר בגבולות המדינה. במקרה הישראלי, מדובר בעיקר בהכנסות עתק בגין מכירת מוצרי טכנולוגיה מתקדמת המיוצרים בחו"ל על בסיס ידע שפותח בישראל בעיקר בחברות רב-לאומיות הפועלות ורשומות בישראל, אך עיקר בעלותן זרה.
נתוני התוצר המקומי הגולמי (תמ״ג) הסטנדרטיים עלולים ליצור תמונה מטעה בייצוג רמת הפעילות המקומית כאשר הם כוללים ייצור המתבצע בחו״ל, במיוחד כאשר מדובר בחברות בבעלות זרה. להלן נסביר מדוע רכיב זה אינו משקף את הפעילות המקומית ואת הכוחות הפועלים במשק.
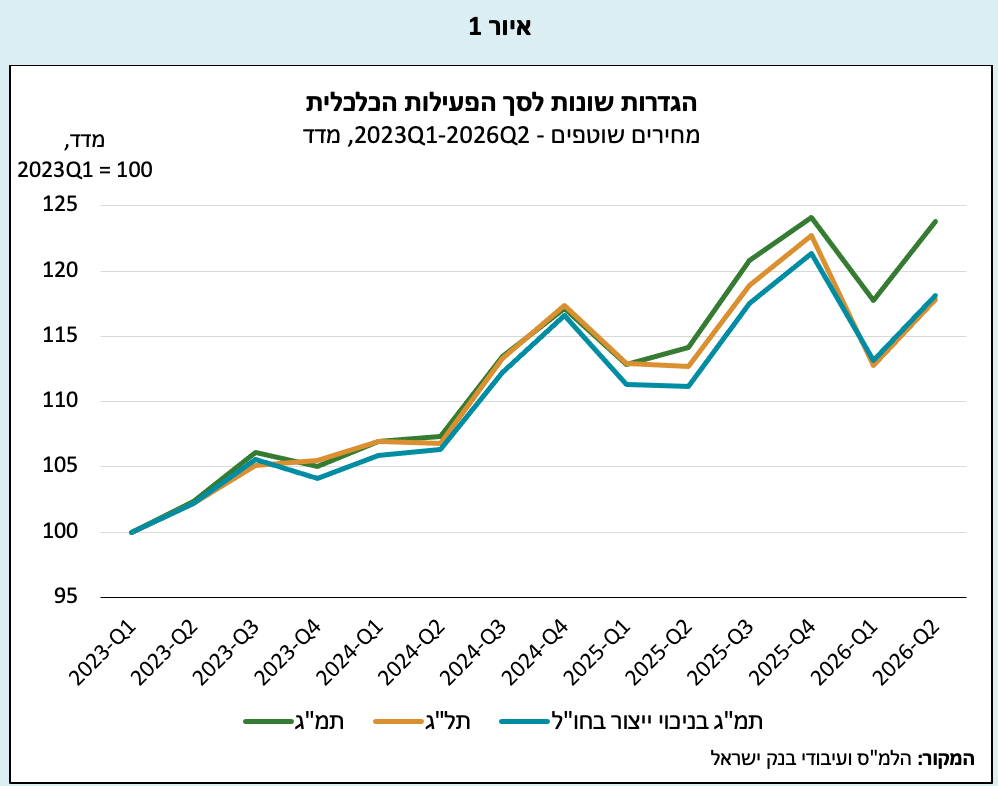
ראשית, ייצור בחו״ל אינו משתמש בכושר ייצור מקומי: הוא לא דורש הון מקומי או כוח עבודה ישראלי ואינו תלוי בפריון העבודה המקומי. לכן, גידול בייצור בחו"ל ובתוצר הנובע ממנו אינו מעיד על התרחבות ממשית של כושר הייצור במשק או על ניצול מוגבר של משאביו. נוסף על כך, העלייה בערך המוסף ובהכנסות הנובעת מייצור בחו״ל זורמת ברובה לבעלי מניות זרים, ואינה מתבטאת ישירות בעלייה בשכר המקומי, בהכנסות משקי הבית או בביקוש המקומי. על כן, בשונה מהתמ"ג, ההכנסה הלאומית הגולמית (תל"ג) המשקפת את הכנסת הישראלים לא עלתה עם הגידול בייצור בחו"ל (איור 1). המשק אמנם נהנה מתקבולי מס חברות, אך לרוב המס הינו בשיעור מופחת, וגידולו קטן בהרבה מהגידול שנרשם כתוצאה מהגידול של רכיבים אחרים בתוצר. לפיכך, התמ״ג הרשמי עשוי לגדול בלי לשקף שיפור מקביל בהכנסות האזרחים או ברווחת משקי הבית.
הייצור בחו"ל אומנם מגדיל את העודף בחשבון הסחורות והשירותים, אך הגידול בו בשנים 2023–2025 לווה בגידול כמעט זהה בהכנסות שנזקפו למשקיעים זרים, ותרומתו נטו לחשבון השוטף קטנה. תרומת הייצור בחו״ל לייסוף השקל מוגבלת לחלק המומר בלבד – מס חברות (שהינו מופחת ברובו).
שימוש בתוצר "מנוכה" מיושם במדינות נוספות, ביניהן אירלנד ודנמרק. בדנמרק הייצור בחו״ל הינו כ-8% מהתמ״ג, אך הבעלות עליו מקומית, ולכן רווחיו נשארים בהכנסה הלאומית. באירלנד הבעלות זרה, וההכנסה הלאומית המותאמת (GNI*) נמוכה בכ-45% מהתמ״ג, ויחסי החוב הציבורי מוצגים שם גם ביחס אליה. בישראל הייצור נרשם בתמ״ג כמו בדנמרק ובאירלנד, אך רווחיו זורמים לבעלים זרים כמו באירלנד.
לכן, בניתוח מאקרו־כלכלי ובגיבוש תחזיות לאינפלציה, לתעסוקה ולשכר נכון להתמקד בתוצר ללא ייצור בחו״ל. ניכוי הייצור והמכירות בחו״ל מציג באופן מדויק יותר את הכוחות הבסיסיים במשק המקומי, ובהם הביקוש, מגבלות ההיצע, הדיקות שוק העבודה וכו'.
הדבר נכון גם בבחינת יחסים פיסקאליים, ובראשם יחס החוב שנהוג להציג באחוזי תוצר לצורך בחינת קיימות פיסקאלית. מאחר ששיעור המיסוי האפשרי על רווחי הייצור בחו"ל נמוך במידה משמעותית מזה הממוצע על התוצר (כ-25%), ירידה ביחס החוב לתוצר המקומי הגולמי (הכולל ייצור בחו"ל) עלולה להיות מטעה. קל וחומר כאשר מדובר בהכנסות של חברות רב-לאומיות בבעלות זרה שיכולות גם להעתיק את מרכזי הרווח אם שיעורי המיסוי לא יהיו תחרותיים.