משה שלום, מנתח שווקים FUNDER


07/11/2026

 מבט על עולם השבבים וקרנות הנאמנות שקשורות אליו / קרדיט: אילוסטרציה – AI
נתחיל בלהבין כמה עקרונות יסוד שמביאים את השבבים להתנהל כפי שהם מתנהלים כבר תקופה ארוכה למדי. עקרונית, קיים מחסור בהם. אך לא בשל הצריכה הרגילה שהם היו אמורים לספק בצורה מחזורית, אלא בגלל אלמנט בסיסי אחד חדש: טכנולוגיית ה-AI. זוהי טכנולוגיה שהגיעה אלינו לאחר תקופת דגירה של עשרות שנים והתפרצה בשנים האחרונות, כאשר הפיצוץ של מודלי ה־LLM הביא לצריכה המונית של מה שהיה עד כה עניין ביטחוני־אקדמי צר למדי.
מאז שנוצר ביקוש חדש כה אדיר, ומכיוון שמנבאים עלייה דרמטית ביישומים של הבינה לכל רוחב חיינו, נדרש להקים (Data Centers) אדירות תשתיות על מנת לאפשר לבינה לענות על הדרישות הללו. הבעיה היא שקיים כאן Unknown לא קטן: האם החברות השולטות בבינה כיום (OpenAI, Anthropic, Google, SpaceXAI) יעמדו בהבטחות שלהן להקים את מרכזי המידע בכמות ובזמן. מניות השבבים מנבאות שכן, והשאלה נותרה אם הן יצדקו או לא. תקופה ארוכה, ההנחה הכללית הייתה חיובית לגבי המימוש של הפוטנציאל. האם הירידות האחרונות מורות על שינוי תפיסה?
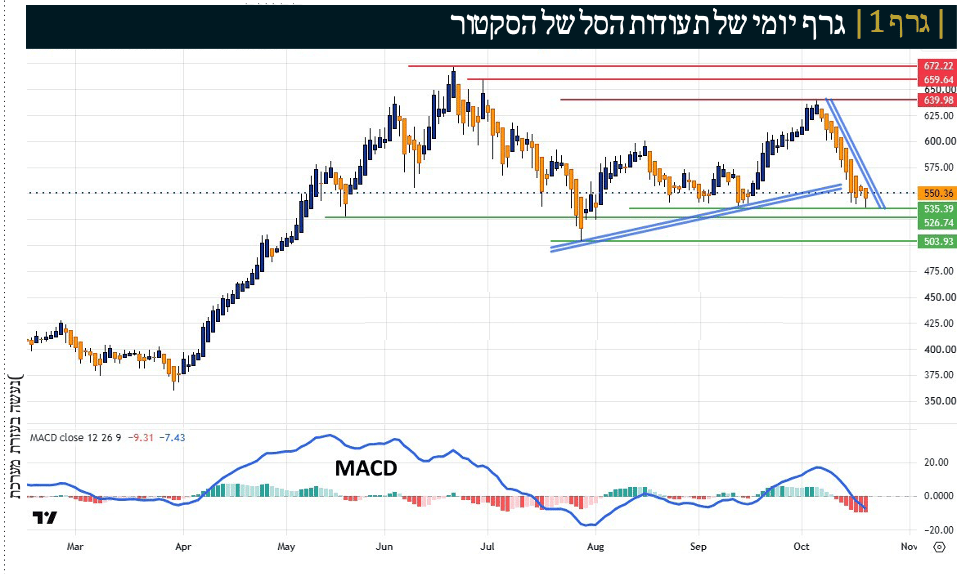
הגרף היומי של SMH, קרן הסל העיקרית והפופולארית ביותר העוקבת אחר סקטור השבבים, מציג היחלשות משמעותית בתמונה הטכנית לאחר העלייה החדה שנרשמה מהשפל באפריל. המהלך האחרון בולט במיוחד: מאזור 640 דולר התפתח רצף ירידות מהיר לעבר 550–545 דולר, נסיגה של כ־15% בתוך פרק זמן קצר יחסית. הנרות היורדים והמבנה התלול של התנועה מעידים על לחץ מכירות משמעותי, כאשר ניסיון העלייה האחרון הסתיים מתחת לשיאים הקודמים באזור 672–660 דולר. בכך נוצר שיא יורד, המחליש את האפשרות לראות בירידה תנודה שולית בלבד בתוך מגמת העלייה.
נוסף על כך, המחיר ירד מתחת לקווי המגמה העולים המסומנים בכחול, שחיברו את השפלים מאז סוף יולי. שבירה זו מצביעה על פגיעה במבנה ההתאוששות, ועשויה להפוך את אזור הקווים שנשברו להתנגדות בניסיון תיקון כלפי מעלה. כעת מתמקד המבחן המרכזי באזור התמיכה שבין 535.39 ל־526.74 דולר, ובייחוד ברמת 526.74 דולר, שסביבתה שימשה נקודת מפנה גם במהלך מאי ובירידות של סוף יולי. חשיבות האזור נובעת מכך שהוא מפריד בין אפשרות להתבססות מחודשת בתוך טווח המסחר הרחב לבין העמקת התיקון.
אין מדובר במחסום מדויק שהמחיר חייב להיעצר בו, אלא באזור שבו יש לבחון את תגובת הקונים: התייצבות, נרות עם זנבות תחתונים וחזרה מעל הרמה לאחר חדירה זמנית יהיו סימנים מעודדים יותר מעצם ההגעה לתמיכה. מנגד, סגירה יומית ברורה מתחת ל־526.74 דולר, ובעיקר המשך מסחר מתחתיה, תחזק את התרחיש השלילי ותפנה את תשומת הלב לתמיכה הבאה המסומנת ב־503.93 דולר. אינדיקאטור ה־MACD בתחתית הגרף תומך בשלב זה בזהירות: הקו הכחול התהפך מטה לאחר השיא האחרון וחצה את קו האפס, ואילו ההיסטוגרמה עברה לשלילית והעמודות האדומות התרחבו במהלך הירידה.
השילוב מלמד שהמומנטום עבר לטובת המוכרים ושפער הממוצעים הנעים השתנה לרעת הטווח הקצר. עם זאת, MACD שלילי אינו מוכיח שהירידות יימשכו, ואינו מלמד לבדו שהמחיר הגיע למצב שמחייב התאוששות. סימן ראשון להיחלשות לחץ המכירות יהיה הצטמצמות עקבית של העמודות השליליות והתמתנות בשיפוע הקו; התחזקות נוספת תתקבל אם המחיר יגן על התמיכה ובמקביל המומנטום יפנה מעלה.
כרגע אין בגרף אישור ברור לסטייה חיובית, משום שטרם הושלם צמד שפלים במחיר ובאינדיקאטור המאפשר לזהותה בביטחון. גם התאוששות מעל אזור 550 דולר תהיה רק שלב ראשון: כדי לשפר את התמונה יידרשו פריצה של המבנה היורד הקצר וחזרה מעל אזור קווי המגמה שנשברו. בהמשך ניצבת התנגדות ב־639.98 דולר, ומעליה 659.64 ו־672.22 דולר. המבחן המכריע כעת הוא תגובת המחיר באזור 527–535 דולר, בשילוב התפתחות המומנטום, ולא הנחה מוקדמת שהתמיכה בהכרח תחזיק.
שש הקרנות שנבדקו איבדו 7.28% עד 14.73% מתחילת החודש. קרן השבבים Top10 של מגדל מובילה בתשואה מתחילת השנה עם 60.88%, ואילו הקרן המנוהלת של מגדל ירדה בשיעור המתון ביותר. סקטור השבבים ממשיך להמחיש עד כמה הדרך לתשואה גבוהה יכולה להיות תנודתית. אחרי העליות החדות שנרשמו מתחילת 2026, הנתונים המעודכנים של קרנות השבבים מציגים תיקון ניכר באוקטובר: כל שש הקרנות שבבדיקה נמצאות בתשואה חודשית שלילית, ובה בעת כולן עדיין מציגות עליות של עשרות אחוזים מתחילת השנה וב־12 החודשים האחרונים.
זו התפתחות משמעותית ביחס לתמונה שהוצגה בתחילת החודש. בכתבה הקודמת כבר ניכרה הססנות לאחר המהלך החזק בענף. כעת, לפחות בקרנות הנכללות בקובץ המעודכן, ההססנות מתבטאת בירידות מצטברות חדות. עם זאת, הנתונים לבדם אינם מאפשרים לקבוע אם מדובר בתיקון זמני או בתחילתו של שינוי מגמה ממושך. ירידה החדה ביותר בקרן ציוד השבבים תכלית TTF Indxx Semiconductor Equipment Providers מנוטרלת דולר רשמה את הירידה החדה ביותר בקבוצה: 14.73% מתחילת אוקטובר.
גם ביום השער האחרון ירדה הקרן ב־3.23%, לעומת ירידות יומיות של 0.23% עד 1.14% בשאר הקרנות שנבדקו. למרות התיקון, היא עדיין מציגה תשואה של 57.34% מתחילת השנה, ומובילה בקבוצה בתשואה ל־12 חודשים עם .73.33% התוצאה ממחישה ששני הנתונים יכולים להתקיים יחד: קרן יכולה להיות המובילה בשנה האחרונה ובאותו זמן לספוג את הירידה החדה ביותר בחודש הנוכחי. דירוג התשואות הארוך אינו משקף בהכרח את עוצמת הסיכון בטווח הקצר.
MTF מחקה אינדקס שבבים ארה״ב Top10 מנוטרלת מט״ח של מגדל מובילה בין שש הקרנות בתשואה מתחילת השנה עם ,60.88% לאחר ירידה של 8.07% מתחילת אוקטובר. ב־12 החודשים האחרונים עלתה הקרן ב־63.89%. אחריה בדירוג מתחילת השנה נמצאת תכלית PHLX Semiconductor Sector TTF מנוטרלת מט״ח עם 58.56%, לאחר ירידה חודשית של 8.41%, קסם KTF MVIS US Listed Semiconductor 25 מנוטרלת מט״ח ירדה ב־8.26% מתחילת החודש, אך שומרת על עלייה של 50.76% מתחילת השנה ושל 58.58% בשנה האחרונה. אי.בי.אי מחקה S&P Semiconductor Select Industry מנוטרלת מט״ח ירדה ב־9.13% באוקטובר ומציגה תשואה של 46.06% מתחילת השנה ושל 33.66% ב־12 חודשים.
אלה התשואות הנמוכות בקבוצה בשני הטווחים, אך גם הן משקפות עליות ניכרות. מגדל מניות שבבים גלובלי, הקרן המנוהלת היחידה בקובץ, ירדה ב־7.28% מתחילת החודש, השיעור המתון ביותר מבין שש הקרנות. מתחילת השנה עלתה ב־,57.78% ובשנה האחרונה ב־60.66%. בכך היא נמצאת במקום השלישי בתשואה מתחילת השנה בקבוצה הנוכחית. התוצאה החודשית עדיפה על זו של חמש הקרנות המחקות שנבדקו, אך אינה מספיקה כדי להסיק על יתרון קבוע לניהול פעיל. הקרנות עוקבות אחר הרכבים שונים, וחמש המחקות מוגדרות בשמן כמנוטרלות מט״ח או דולר, בעוד הקרן המנוהלת אינה מוגדרת כך בשמה. הבדלי החשיפה הגיאוגרפית, המטבעית והענפית מחייבים זהירות בהשוואה.
בשתי קרנות ניתן לערוך השוואה ישירה לנתונים שהוצגו ל־6 באוקטובר. במגדל Top10 מנוטרלת מט״ח ירדה התשואה מתחילת השנה מ־81.37% ל־60.88%, צמצום של 20.49 נקודות אחוז. במגדל מניות שבבים גלובלי ירדה התשואה מתחילת השנה מ־74.86% ל־57.78%, צמצום של 17.08 נקודות אחוז. במונחי תשואה בין שני מועדי השער, המשמעות היא ירידה של כ־11.30% במגדל ושל Top10 כ־9.77% בקרן המנוהלת. החישוב נעשה באמצעות היחס בין התשואות המצטברות, ולא באמצעות חיסור פשוט שלהן. אין לבלבל בין הירידות בתקופה זו לבין נתוני אוקטובר כולו, המוצגים בטבלה 1.
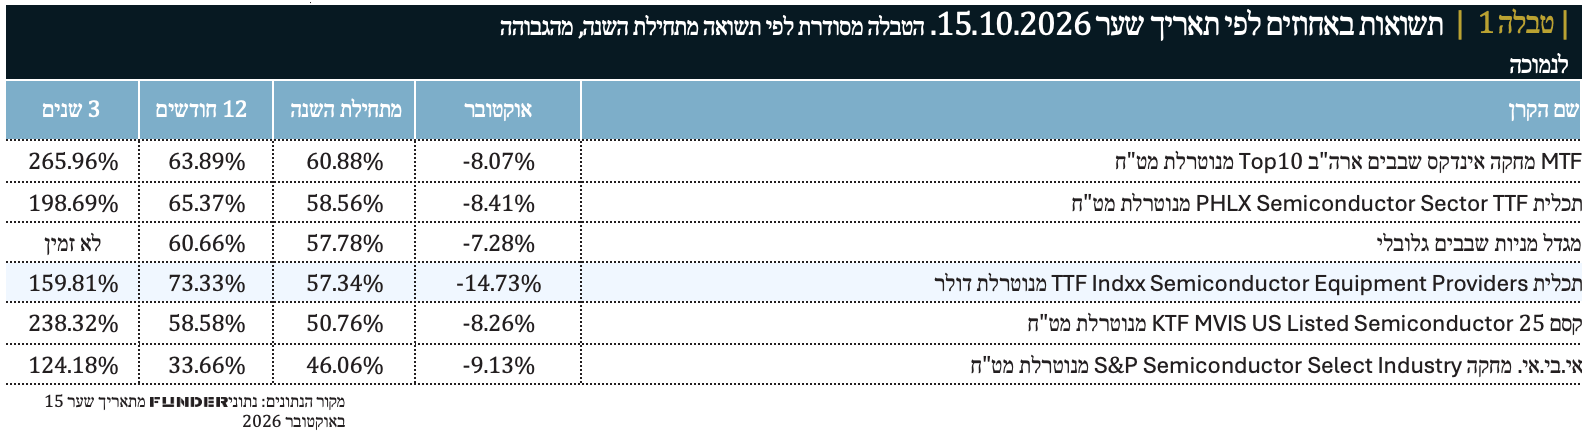
בטווח של שלוש שנים מובילה מגדל Top10 עם תשואה מצטברת של ,265.96% ואחריה קסם עם .238.32% תכלית PHLX מציגה 198.69%, תכלית ציוד השבבים 159.81%, ואי.בי.אי. 124.18%. מדובר בתשואות מצטברות לכל התקופה, ולא בתשואות שנתיות. הנתונים מדגישים את עוצמת העליות שקדמו לתיקון, אך גם את הפערים הגדולים בין חשיפות שונות לאותו ענף. דמי הניהול המופיעים בקובץ הם 0.50% במגדל Top10, בקסם, בתכלית PHLX ובמגדל המנוהלת; 0.60% בתכלית ציוד השבבים; ו־0.40% באי.בי.אי. שיעור ההוספה הוא אפס בכל שש הקרנות. אלה הנתונים המדווחים בקובץ, ואין בהם בהכרח פירוט של כל רכיבי העלות האפשריים.
הבדיקה כוללת חמש קרנות מחקות וקרן מנוהלת אחת, ואינה מייצגת דירוג מלא של כל קרנות השבבים בישראל. כמה מהקרנות שהופיעו בכתבה הקודמת אינן מופיעות בקובץ החדש, וגם קרנות נאסד״ק 100 ששימשו אז להשוואה אינן כלולות בו. לכן אין להסיק מהטבלה הנוכחית מי מובילה בכלל הענף או כיצד השתנה הפער מול נאסד״ק 100. השאלה להמשך היא אם החברות שאליהן חשופות הקרנות יצליחו לתרגם את הביקוש לתשתיות בינה מלאכותית להכנסות ולרווחים שיצדיקו את הציפיות. הנתונים המעודכנים מראים שהמשקיעים כבר חווים את הסיכון הכרוך בחשיפה ממוקדת לענף: גם לאחר שנה חזקה מאוד, בתוך חלק מחודש עלול להימחק חלק משמעותי מהרווח. בחירת הקרן מחייבת בחינה של המדד, הרכב ההחזקות וחשיפת המטבע, לצד התשואה המוצגת.
לסיכום הנושא נוכל לומר שסקטור השבבים העולמי מגיע לסוף 2026 לאחר שנה יוצאת דופן, אך ניצב בפני נקודת מפנה שבה השוק עובר מאימוץ עיוור של נרטיב ה-A לבחינה סלקטיבית של תרגום ההשקעות לרווחים בפועל. הבסיס הפונדמנטלי נותר איתן: SIA מדווחת כי המכירות העולמיות חצו טריליון דולר כבר בשמונת החודשים הראשונים של השנה, TSMC רשמה זינוק של 54.6% בהכנסות ספטמבר, והשקעות ענקיות הטכנולוגיה בתשתיות ובמרכזי נתונים צפויות להתקרב ל־1.2 טריליון דולר ב־2027 לפי תחזיות UBS ו־Morgan Stanley.
האנליסטים הבכירים בבתי ההשקעות מובילים, ובהם J.P. Morgan ו־UBS, מציגים פוטנציאל לצמיחת רווחים של כ־40% נוספים ב־2027 בשרשרת הערך, תוך הדגשה שהביקוש למעבדים מתקדמים, HBM, ציוד ייצור ופתרונות אחסון ממשיך לעלות על ההיצע. עם זאת, לצד האופטימיות מתרבים תמרורי האזהרה. Goldman Sachs מגדיר את הסביבה כ"שוק של בוחרי מניות" לאחר התכווצות מכפילים ותנודתיות גוברת, בעוד מומחי המאקרו מזהירים כי התרחבות שולי הרווח תספק תרומה פחותה בהרבה לצמיחה העתידית.
אבל, במקביל, Morgan Stanley מצביע על הסיכון המבני של מגבלות חשמל, כוח אדם והשהיית פרויקטים, אשר עלולים לפגוע יתרה ביצרניות רכיבים משניים, אופטיקה וזיכרונות, שבהם קצב עליית המחירים כבר מתמתן. המבחן הקריטי לשנת 2027 יתמקד ביכולתן של חברות ה־AI להצדיק את הוצאות העתק על ידי יצירת הכנסות ממשיות.
בשורה התחתונה, הפער בין עסק צומח למניה עולה הופך למרכזי: השבבים נותרים מנוע צמיחה פוטנציאלי חזק, אך השוק אינו מעניק עוד אשראי אוטומטי לסקטור, והביצועים ב־2027 יותנו בבחירה מדויקת של חברות שהתמחור שלהן אינו משקף כבר את כל הציפיות העתידיות. המכות האחרונות, הכואבות מאוד בחלק מן המניות, מוכיחות שכבר לא מדובר בים שמרים כל סירה ושיש כרגע "סערה אמיתית" באופטימיות של הטווח הקצר והבינוני.
משה שלום הוא מנתח שווקים פיננסי, ולא יועץ השקעות מורשה, כל האמור בכתבה, אינו מהווה ייעוץ השקעות, המלצה לפעולה מכל סוג שהוא, ואין בו שום אלמנט הלוקח בחשבון את הנתונים של הקורא, ואינו מתחשב בצרכים הייחודיים לו. | לידיעת הקוראים הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן. במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש. אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27א (תיקון מס' )5 תשע"ט 2019 ל"חוק זכויות יוצרים." אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל FUNDER@ .FUNDER.CO.IL בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאמייל [email protected] | נתונים עדכניים ניתן למצוא באתר FUNDER.