מערכת FUNDER


26/10/2026

 המהפכה האופטית של אנבידיה ומניות התשתית שמאחוריה / קרדיט: אילוסטרציה – AI
המרוץ לבינה מלאכותית מתקדם אל התשתית שמחברת בין המעבדים. ככל שמרכזי הנתונים גדלים, היכולת להעביר מידע במהירות ובצריכת חשמל סבירה נעשית תנאי לניצול יעיל של השקעות הענק בשבבים. מעבד יקר שממתין לנתונים אינו מניב את התפוקה שלשמה נרכש. כאן נכנסת התקשורת האופטית, שמעבירה מידע באמצעות אור ומרחיבה את האפשרויות לחיבור מערכות מחשוב גדולות.
ג׳נסן הואנג, מייסד ומנכ״ל אנבידיה, ניסח את הכיוון בכנס GTC בברלין: ״Scale up is going to become optical״ - גם החיבורים המאפשרים למעבדים לפעול יחד כמערכת אחת יעברו לאופטיקה. הוא הוסיף: ״אני די בטוח שמספר המתגים שנצטרך יגדל״, וצפה שהיקף האופטיקה שיידרש בעתיד יהיה גדול ״בכמה סדרי גודל״. הדברים נאמרו במענה לעיתונאים ודווחו ב־SDxCentral, ולא במסגרת תחזית הכנסות מספרית לכל ענף האופטיקה.
מה באמת צפוי לגדול פי 15
מאחורי האמירה עומדת התחייבות תעשייתית מוגדרת. ב־21 באוקטובר הודיעה אנבידיה על תוכנית משותפת עם SPIL להגדלת כושר הייצור בטייוואן של מנועים אופטיים לטכנולוגיית CPO פי 15 עד אמצע 2027, ועל שאיפה להכפלה נוספת עד סוף 2028. SPIL היא חלק מקבוצת ASE Technology.
ההבחנה חשובה: מדובר ביעד לכושר ייצור של רכיבים מסוימים, ולא בהבטחה להכפלת הכנסות הספקיות באותו שיעור. בין ציוד שמותקן במפעל למוצר שנשלח ללקוח נמצאים שלבי ייצור, בדיקות, אישור ושילוב במערכת. גם המחיר ליחידה והתמהיל משתנים. המספר מרמז על עוצמת ההיערכות, אך אינו תחליף לניתוח הדוחות.
למה האור מתקרב למעבד
רשתות AI פועלות בכמה שכבות. Scale-up מחבר מעבדים לקבוצת מחשוב הדוקה; Scale-out מחבר מערכות וקבוצות לאשכול גדול יותר. אופטיקה כבר משמשת בחיבורים רבים, וההזדמנות הנוספת נוצרת כשהיא מתקרבת למעבדים ולחיבורים צפופים יותר.
CPO, או אופטיקה באריזה משותפת, מקרבת את הרכיבים האופטיים לשבב התקשורת. המטרה היא להגדיל את רוחב הפס ולהפחית את צריכת האנרגיה להעברת מידע. במקביל קיימים מודולים נשלפים ופתרונות שבהם האופטיקה סמוכה לאריזה. הבחירה תלויה במרחק, בעלות, באמינות וביכולת לתקן תקלה. משום כך אין תאריך אחד שבו כל מרכזי הנתונים נפרדים מהנחושת.
הדיון ב־X והמחסום התעשייתי
גאווין בייקר, השותף המנהל ב־Atreides Management, כתב ב־X בהקשר של DustPhotonics כי הענף מתקדם לעבר ״מחסור חמור בלייזרים״. הוא הסביר ששבבים פוטוניים יכולים לשלב פונקציות אופטיות ולהקטין את מספר הלייזרים הנדרש, אך אינם מבטלים בהכרח את המחסור. לבייקר זיקה
השקעתית לנושא: DustPhotonics הייתה חברת פורטפוליו של Atreides, כפי שציין בפרסום.
גם חשבון המחקר SemiAnalysis התייחס ב־X לנטייה של משקיעים למסגר את התחום כ״ויכוח בינארי בין נחושת לאופטיקה״. המסר הוא ששתי הטכנולוגיות עשויות להתרחב במקביל, בהתאם לתצורת הרשת. הפרסומים הללו קדמו לכנס האחרון; הם מספקים הקשר לדיון, ולא תגובות חדשות להכרזה בברלין.
בן באג׳ארין, מ־Creative Strategies, הציג עמדה זהירה במחקר שפרסם באוגוסט: ״הייצור יקבע את הקצב״. לדבריו, הוספת כושר ייצור ללייזרים עלולה להעביר את צוואר הבקבוק להרכבה ולאריזה המדויקת. המבחן הוא תפוקה תקינה שעברה אישור לקוח. זו הסתייגות מהותית למשקיע: ביקוש חזק יכול להתקיים לצד עיכובים באספקה ובמימוש ההכנסות.
שמונה חברות לאורך שרשרת האספקה
Lumentum ו־Coherent מספקות חשיפה לרכיבים אופטיים וללייזרים. שתיהן מופיעות באקוסיסטם הפוטוניקה של אנבידיה. במקרה של Lumentum הוכרזה במרץ שותפות הכוללת השקעה של שני מיליארד דולר מצד אנבידיה, התחייבויות רכישה וגישה לכושר ייצור עתידי. קשר כזה מחזק את נראות הביקוש, אך דורש מהספקית לממן ולהוציא לפועל הרחבה תעשייתית.
ASE, באמצעות SPIL, קשורה ישירות להרחבה פי 15. TSMC נמצאת בשכבת הייצור והשילוב הטכנולוגי. בשתי הקבוצות פעילות האופטיקה היא חלק מעסק רחב בהרבה, ולכן הצלחתה אינה מתורגמת באותו יחס לתוצאות הקבוצה כולה.
Broadcom ו־Marvell פועלות בשבבי תקשורת ובפתרונות אופטיים משולבים. Broadcom מציעה מתגים עם CPO; Marvell השלימה בפברואר את רכישת Celestial AI, המפתחת קישוריות אופטית ל־Scale-up. אלה גם שחקניות בעלות פתרונות עצמאיים, ולא רשימה של ספקיות לפרויקט יחיד של אנבידיה. Corning קשורה לסיבים ולקישוריות; Fabrinet מספקת שירותי ייצור והרכבה אופטית מדויקת.
התזרים מצנן את ההתלהבות
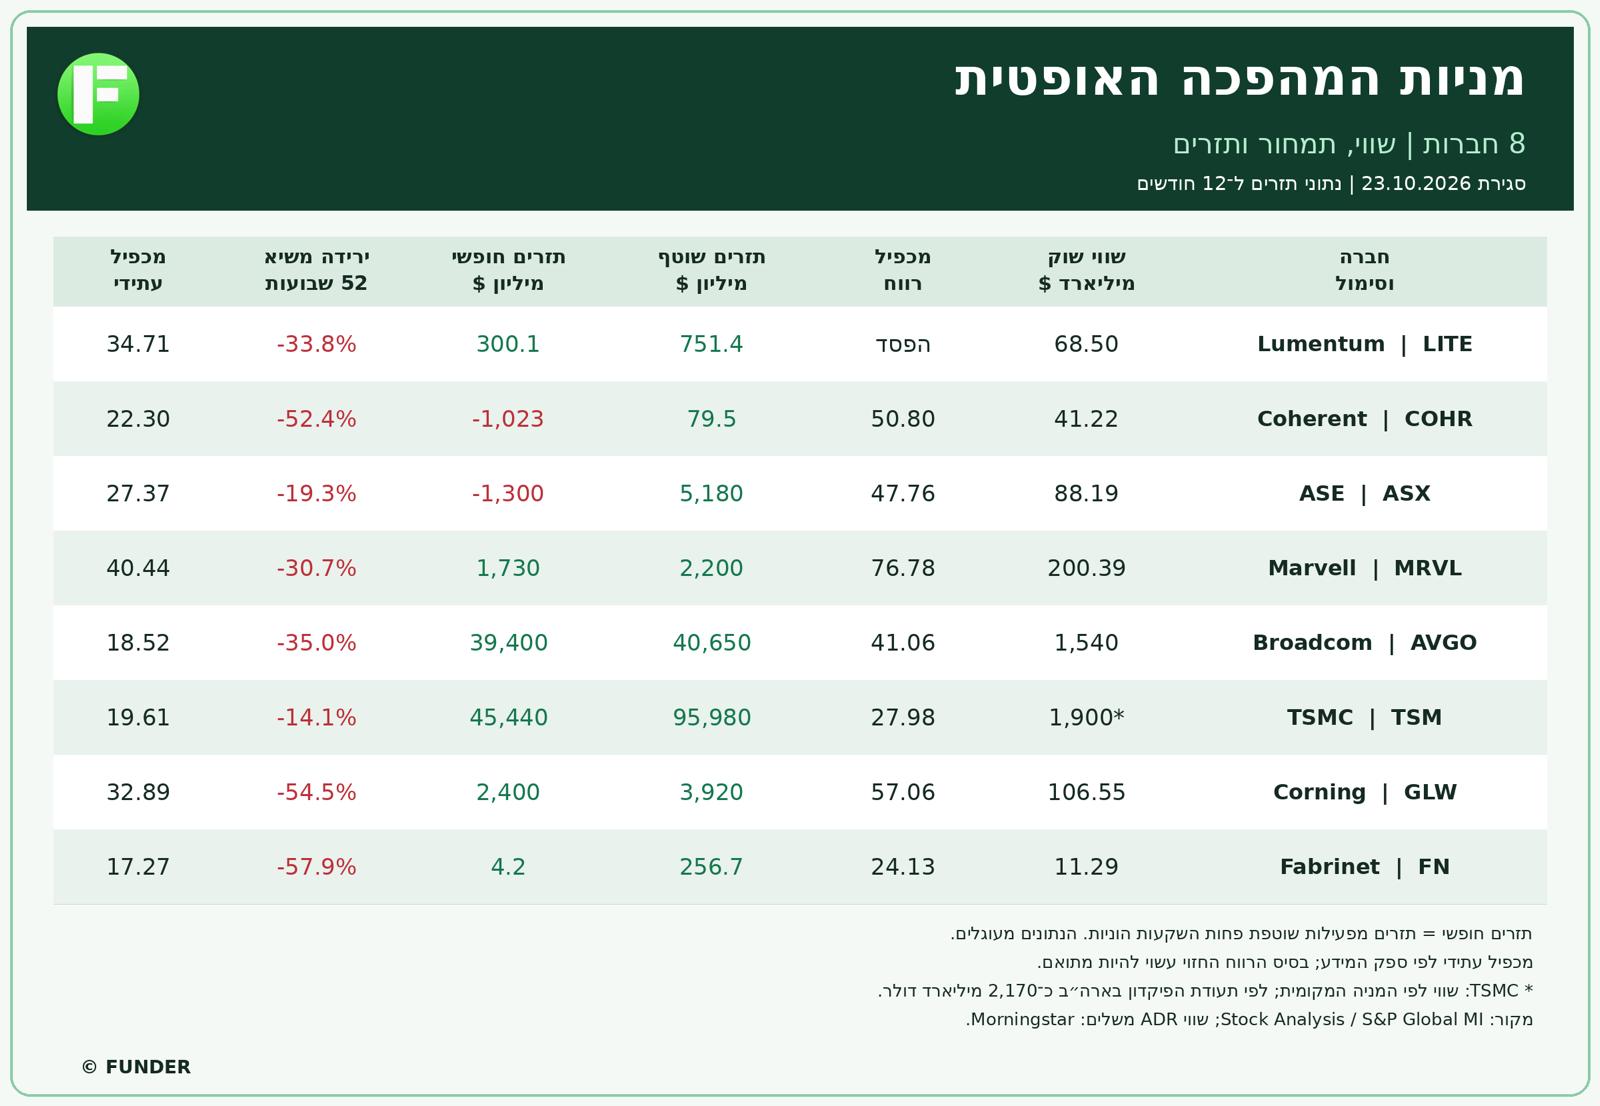
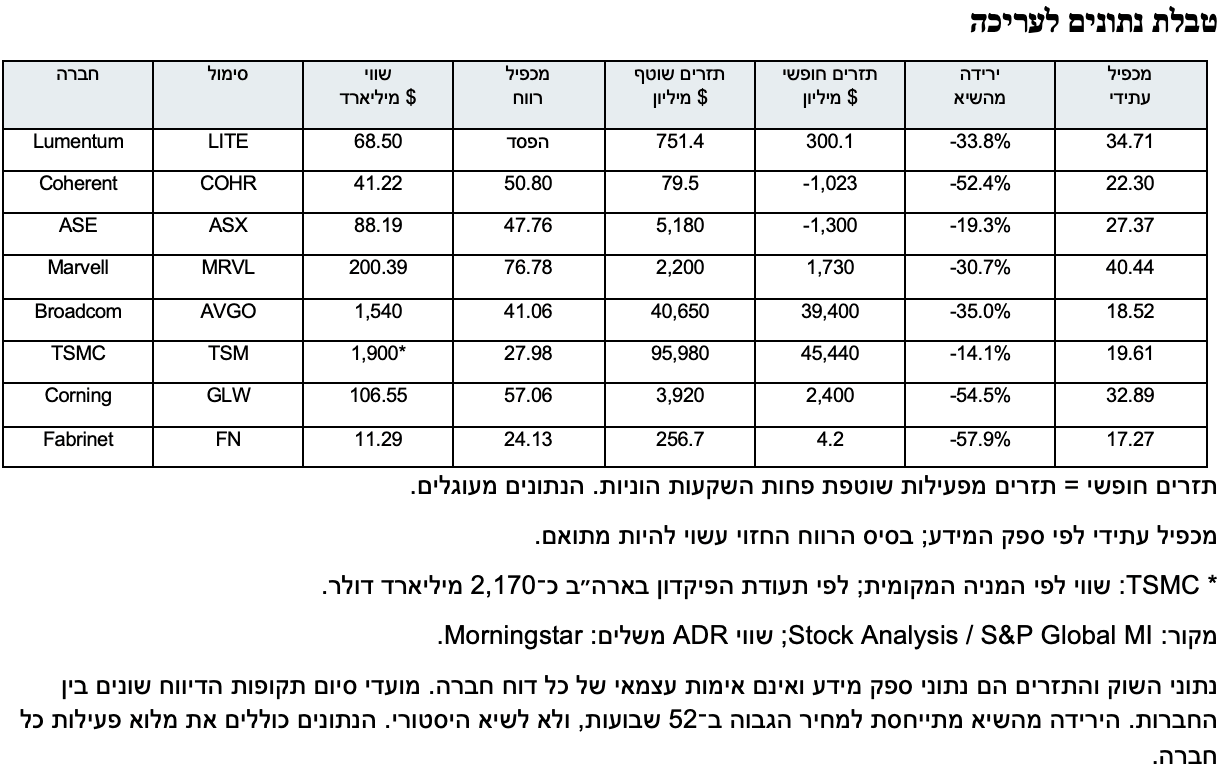
טבלת ההשוואה מציגה את מלוא החברות, לפי סגירת 23 באוקטובר ונתוני 12 החודשים האחרונים הזמינים. לפי ספק הנתונים Stock Analysis, המתבסס על S&P Global Market Intelligence, Broadcom הציגה תזרים חופשי של כ־39.4 מיליארד דולר. מנגד, ב־Coherent וב־ASE התזרים החופשי שלילי, וב־Fabrinet הוא מסתכם בכ־4.2 מיליון דולר, אחרי השקעות הוניות שספגו כמעט את כל התזרים התפעולי.
תזרים שלילי בתקופת התרחבות אינו בהכרח סימן לכישלון. הוא מחייב לבדוק מה ממומן, מתי תתחיל התפוקה ומה יקרה אם ההזמנות יתעכבו. ב־Coherent, למשל, דוח התזרים המצטבר שמציג ספק הנתונים כולל שימוש משמעותי במזומנים להון חוזר, נוסף להשקעה בציוד.
גם ירידה חדה משיא המניה אינה מוכיחה שהיא זולה. מכפיל עתידי נשען על תחזיות ולעיתים על רווח מתואם; מכפיל היסטורי מבוסס על תוצאות שכבר דווחו. פער גדול ביניהם עשוי לשקף צמיחה צפויה, התאמות חשבונאיות או שניהם. יש לבחון את איכות הרווח ואת היכולת להפוך אותו למזומן.
מה צריך לעקוב אחריו בדוחות הבאים
הבדיקה החשובה מתחילה בקצב המרת הזמנות למכירות. הסכם רב־שנתי יכול לשפר את הוודאות, אבל כדאי לברר אם הלקוח התחייב לכמות מינימלית, אם הוא רשאי לדחות אספקה ואילו השקעות נדרשות כדי לעמוד בהתחייבות. חברות שאינן מפרסמות את תנאי ההסכם מותירות למשקיע טווח רחב יותר של אי־ודאות.
לצד ההכנסות יש לעקוב אחר הרווח הגולמי, ימי המלאי והלקוחות, הוצאות ההון ושיעור המוצרים שעוברים בדיקות. מלאי עולה עשוי להכין את החברה לביקוש עתידי, אך גם להכביד על המזומן. הרחבת ייצור שמקדימה את הביקוש עלולה ללחוץ על המחירים. מנגד, מוצר שעבר אישור והפך לרכיב קשה להחלפה עשוי לשפר את מעמד הספק.
הסיכון הנוסף הוא ריכוז לקוחות: הצלחה אצל לקוח ענק יכולה להאיץ צמיחה, ובו בזמן להגדיל את התלות בהחלטותיו. לכן יש חשיבות לפיזור בין לקוחות, בין דורות מוצרים ובין שימושים שונים בתקשורת האופטית.
קרנות סל עם חשיפה לאופטיקה
למשקיע המבקש סל חברות קיימים כבר מוצרים ייעודיים. Roundhill Photonics & Optics ETF, בסימול LYTE בארה״ב, היא קרן בניהול פעיל שהושקה באוגוסט 2026, עם יחס הוצאות שנתי של 0.65%. בין חמש ההחזקות המובילות שפרסמה לסוף ספטמבר נכללו Lumentum, Coherent, Ciena, Eoptolink ו־Zhongji. הקרן משתמשת גם בעסקאות החלף, לפי הסבר המנפיק.
KraneShares Photonic and Optical ETF, בסימול LUMA, הושקה ביולי 2026. המנפיק מציג הוצאות ברוטו של 1% והוצאות נטו של 0.65% בכפוף להסדר הפחתה. נכסיה הסתכמו בכ־7.9 מיליון דולר ב־23 באוקטובר. גודל מצומצם מחייב תשומת לב למרווחי המסחר ולנזילות.
חלופה אירופית היא Defiance Photonics UCITS ETF. לפי הודעת HANetf, סימול המסחר הדולרי בלונדון הוא PHOT, מספר הזיהוי הוא IE000W1S2PT6 ויחס ההוצאות 0.69%. קרנות שבבים רחבות דוגמת SOXX מעניקות חשיפה אחרת, שאינה ממוקדת באופטיקה. בכל מוצר יש לבדוק את ההחזקות בפועל, הריכוזיות והבורסה, ולא להסתפק בשם הקרן.
ההזדמנות התעשייתית ברורה יותר מתזמון הרווח למשקיע. האופטיקה נעשית רכיב חשוב בהרחבת מערכות AI, אבל חברות ייבחנו לפי משלוחים, שיעורי רווח ותזרים לאחר השקעות. אלה הנתונים שיקבעו מי תצליח להפוך את חזונו של הואנג לעסק רווחי לאורך זמן.
מניות התקשורת האופטית במספרים
סגירת 23 באוקטובר 2026 | התזרימים ל־12 החודשים האחרונים הזמינים