יחידת המחקר של הבורסה


26/10/2026

 שבוע מסחר מקוצר בצל הבחירות / קרדיט: אילוסטרציה – AI
שוק המניות - מדד ת"א-90 בלט לחיוב, בעוד הטכנולוגיה הכבידה על המדדים הגדולים
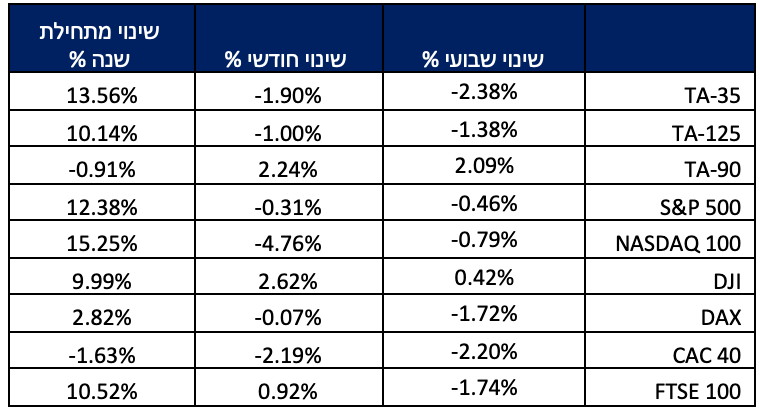
שבוע המסחר בבורסה בתל אביב הסתיים במגמה מעורבת, לאחר העליות החדות שנרשמו בשבוע הקודם. מדד ת"א-90 בלט לחיוב עם עלייה שבועית של כ-2.1%, והשלים עלייה של כ-2.2% מתחילת אוקטובר. מנגד, מדד ת"א-35 ירד בכ-2.4%, מדד ת"א-125 ירד בכ-1.4% ומדד ת"א SME60 איבד כ-0.8%.
למרות הירידות השבועיות במדדים הגדולים, מתחילת השנה ממשיכים ת"א-35 ות"א-125 להציג תשואות חיוביות של כ-13.6% וכ-10.1%, בהתאמה. מדד ת"א-90 עדיין נמוך בכ-0.9% מתחילת השנה, בעוד ת"א-SME60 מציג עלייה של כ-0.9%.
שוק האג"ח - האג"ח הממשלתיות הארוכות הובילו את העליות
על רקע החלטת בנק ישראל להותיר את הריבית ללא שינוי והירידה בתשואות בשווקים הגלובליים, נמשכה המגמה החיובית בשוק האג"ח המקומי. התשואה לפדיון של אג"ח ממשלת ישראל ל-10 שנים ירדה מ-4.075% בסוף השבוע הקודם ל-4.031% ביום שישי האחרון. הירידה בתשואות באה לידי ביטוי בעיקר בחלק הארוך של העקום השקלי: מדד תל גוב-שקלי עלה השבוע בכ-0.36%, תל גוב-שקלי 5+ עלה בכ-0.64%, ואילו תל גוב-שקלי 10+ הוביל עם עלייה של כ-0.92%.
גם באפיק הממשלתי הצמוד נרשמו עליות, אם כי מתונות יותר. מדד תל גוב-צמודות עלה בכ-0.26%, תל גוב-צמודות 2–5 בכ-0.28% ותל גוב-צמודות 5–10 בכ-0.44%.
גיוסי חוב - כ-2.9 מיליארד שקל גויסו השבוע בשוק האג"ח, בהובלת ג'נריישן קפיטל
שוק האג"ח הקונצרניות רשם השבוע פעילות ערה, עם גיוסים בהיקף כולל של כ-2.9 מיליארד שקל. את הפעילות הובילה ג'נריישן קפיטל, שגייסה כ-1.2 מיליארד שקל, כאשר תמורת ההנפקה מיועדת לשמש כחלק ממימון עסקת רכישת שיכון ובינוי אנרגיה.
במקביל, דיפלומט נכנסה לראשונה לשוק החוב בבורסה, עם גיוס של כ-300 מיליון שקל במח"מ של כ-5 שנים ובריבית של כ-4.5%. הפניקס גייסה כ-714 מיליון שקל באמצעות שתי סדרות אג"ח, ואילו מגוריט, מגדלי ים תיכון וקרדן נדל"ן גייסו יחד כ-794 מיליון שקל.
קרנות נאמנות - פעילות מוסדית ערה בקרנות העוקבות אחר S&P 500 לצד גיוסים למדדי המניות של הבורסה
שוק קרנות הנאמנות רשם במהלך שבוע המסחר האחרון גיוסים בהיקף של כ-8.2 מיליארד שקל נטו, ומתחילת שנת 2026 הסתכמו הגיוסים בכ-62.6 מיליארד שקל נטו. שווי נכסי כלל קרנות הנאמנות, נכון ל-22 באוקטובר 2026, הסתכם בכ-858.1 מיליארד שקל.
הקרנות המסורתיות גייסו במהלך השבוע כ-1.1 מיליארד שקל נטו. בתוך כך, הקרנות המסורתיות ללא הקרנות הכספיות רשמו פדיונות של כ-134 מיליון שקל נטו, בעוד הקרנות הכספיות גייסו כ-1.25 מיליארד שקל נטו.
מתחילת השנה הסתכמו הגיוסים בקרנות המסורתיות בכ-55.9 מיליארד שקל נטו, מהם כ-21.3 מיליארד שקל בקרנות המסורתיות ללא כספיות וכ-34.6 מיליארד שקל בקרנות הכספיות.
שערים יציגים - הדולר התחזק מול השקל, בעוד בעולם נותר כמעט ללא שינוי
שוק המט"ח המקומי התאפיין בשבוע המסחר האחרון בהתחזקות המטבעות המרכזיים מול השקל. שער הדולר היציג עלה בכ-0.7% לרמה של 3.112 שקלים לדולר והשלים עלייה של כ-1.6% מתחילת אוקטובר. עם זאת, מתחילת השנה הדולר עדיין נמוך בכ-2.4% מול השקל.
גם המטבעות האירופיים התחזקו מול השקל. האירו עלה השבוע בכ-0.2% לרמה של 3.4844 שקלים לאירו, והשלים עלייה של כ-0.3% מתחילת החודש, אך מתחילת השנה נחלש בכ-7.0%. הליש"ט התחזקה השבוע בכ-1.0% לרמה של 4.1624 שקלים, והשלים עלייה של כ-2.5% מתחילת אוקטובר, בעוד שמתחילת השנה נחלשה בכ-3.0% מול השקל.
מנגד, בשוק המט"ח העולמי הדולר נותר כמעט ללא שינוי מול סל המטבעות המרכזיים. מדד DXY סגר את השבוע ברמה של 101.81 נקודות, לעומת 101.84 נקודות בסוף השבוע הקודם, ירידה מזערית של כ-0.03%.
שבוע מסחר מקוצר בצל הבחירות, החלטת הפד ופרסום עדכון מדדי הבורסה
מדד ת"א-90 בלט לחיוב, בעוד הטכנולוגיה הכבידה על המדדים הגדולים
שבוע המסחר בבורסה בתל אביב הסתיים במגמה מעורבת, לאחר העליות החדות שנרשמו בשבוע הקודם. מדד ת"א-90 בלט לחיוב עם עלייה שבועית של כ-2.1%, והשלים עלייה של כ-2.2% מתחילת אוקטובר. מנגד, מדד ת"א-35 ירד בכ-2.4% ומדד ת"א-125 ירד בכ-1.4%. מדד ת"א-SME60 ירד בכ-0.8%.
למרות הירידות השבועיות במדדים הגדולים, מתחילת השנה ממשיכים ת"א-35 ות"א-125 להציג תשואות חיוביות של כ-13.6% וכ-10.1%, בהתאמה. ת"א-90 עדיין נמוך בכ-0.9% מתחילת השנה, ואילו ת"א-SME60 גבוה בכ-0.9%.
הבנייה, התוכנה והביטוח בלטו בעליות, הטכנולוגיה נחלשה
ברמה הענפית נרשמה שונות גבוהה. מדד ת"א-בנייה הוביל את העליות עם זינוק שבועי של כ-4.6%, והשלים עלייה של כ-5.9% מתחילת אוקטובר. מדד ת"א תקשורת וטכנולוגיות מידע עלה בכ-3.5%, מדד ת"א-תוכנה הוסיף כ-3.4% ומדד ת"א-ביטוח התחזק בכ-2.4%. גם מדד ת"א-נדל"ן עלה בכ-1.7%, מדד ת"א-פיננסים בכ-1.1% ומדד ת"א-ביטחוניות בכ-1.0%.
מנגד, החולשה בלטה במניות הטכנולוגיה, כאשר מדד ת"א-טכנולוגיה ירד בכ-3.7% והשלים ירידה של כ-6.4% מתחילת החודש. מדד ת"א-טק עילית ירד בכ-1.4%, מדד ת"א-ביומד איבד כ-2.2% ומדד ת"א-אנרגיה מתחדשת ירד בכ-3.7%.
בענף הפיננסים נרשמה שונות: מדד ת"א-ביטוח עלה השבוע בכ-2.4% וממשיך לבלוט עם תשואה של כ-45.1% מתחילת השנה. בעוד שמדד ת"א-בנקים ירד בכ-0.6%, בעוד שמדד ת"א-פיננסים עלה בכ-1.1%, והשלים עלייה של כ-24.1% מתחילת השנה.
וול סטריט: חולשה בטכנולוגיה מול עליות בדאו ג'ונס ובמניות הקטנות
גם בארה"ב הסתיים שבוע המסחר במגמה מעורבת. מדד S&P 500 ירד בכ-0.5% ומדד Nasdaq 100 איבד כ-0.8%, בעוד מדד דאו ג'ונס עלה בכ-0.4%. מתחילת אוקטובר בולטת במיוחד החולשה בטכנולוגיה, כאשר Nasdaq 100 ירד בכ-4.8%, לעומת עלייה של כ-2.6% בדאו ג'ונס.
במוקד המסחר עמדו החששות מהיקף ההשקעות בתשתיות הבינה המלאכותית ומהיכולת של חברות הטכנולוגיה לייצר תשואה מספקת על השקעות הענק. הדיון התחדד סביב היקף הוצאות ההון על AI, צורכי המימון וההשפעה האפשרית של השקעות אלו על תזרימי המזומנים והרווחיות.
מגמה זו תרמה לירידה בתיאבון לסיכון במניות הטכנולוגיה ולחולשה במניות השבבים. במקביל, היא הגבירה את הביקוש לאיגרות חוב ממשלתיות בארה"ב כנכס בטוח יותר והייתה אחד הגורמים שתמכו בירידת התשואות.
הסייבר בלט לחיוב
חריגה מהמגמה השלילית בטכנולוגיה נרשמה בסוף השבוע במניות הסייבר, פאלו אלטו זינקה בכ-7.2% ביום שישי, במקביל לעליות במניות נוספות בענף.
ברקע עמדה התחזקות הציפיות לביקוש לפתרונות אבטחת מידע, ובפרט בתחומים הקשורים להגנת נתונים, ענן, זהויות ומערכות .AI ההתפתחויות המחישו את שני הצדדים של מהפכת הבינה המלאכותית עבור ענף הסייבר: מצד אחד AI עשוי לשנות את מבנה התחרות בענף, אך מצד שני הגידול בשימוש בטכנולוגיה מגדיל גם את הצורך בפתרונות אבטחה מתקדמים.
שבוע המסחר הקרוב בבורסה בת"א צפוי להיות מקוצר בשל הבחירות שיתקיימו ביום שלישי, ובמקביל צפוי להיות עמוס באירועים בארץ ובעולם.
בשווקים העולמיים יעמדו במרכז תשומת הלב החלטת הריבית של הפד ביום רביעי, הבנק המרכזי האירופי (ECB) ביום חמישי ודוחות ענקיות הטכנולוגיה. המשקיעים יתמקדו במסרים של הבנק המרכזי באשר להמשך תוואי הריבית, ובעיקר באיזון בין סיכוני האינפלציה לבין החששות מפגיעה בצמיחה.
עונת הדוחות צפויה אף היא לעמוד במוקד. דוחות Microsoft, Alphabet ו - Amazon יהיו משמעותיים במיוחד לנוכח הדיון שהתגבר סביב השקעות ה- AI. המשקיעים יעקבו אחר קצב הצמיחה בפעילות הענן, היקף הוצאות ההון והיכולת של החברות לתרגם את ההשקעות בתשתיות AI לצמיחה בהכנסות וברווחים. גם דוחות חברות התוכנה והסייבר צפויים לרכז עניין לאחר התנודתיות החריגה בענף.
ביום חמישי: הרכבי מדדי המניות החדשים
בזירה המקומית, ביום חמישי צפויה הבורסה לפרסם בסוף יום המסחר את הרכבי מדדי המניות החדשים, לקראת עדכון המדדים שייכנס לתוקף במכרז הנעילה ב-5 בנובמבר.
בעדכון הנוכחי צפוי מדד ת"א-35 לחזור לכלול 35 מניות, לאחר שמאז הצטרפות פאלו אלטו במסלול המהיר באוגוסט כלל המדד באופן זמני 36 מניות. במסגרת עדכון המדדים צפויה גם הפעימה השנייה בהגדלת משקלה של פאלו אלטו במדדי ת"א-35 ות"א-125.
תנועות משקיעים – על רקע הבחירות המתקרבות - המשך רכישות של המוסדיים, בהובלת מניות הטכנולוגיה, לצד מכירות מתונות של תושבי החוץ
מחזור המסחר היומי הממוצע בבורסה ומחוץ לבורסה במהלך שבוע המסחר האחרון הסתכם בכ-6 מיליארד שקל. המשקיעים המוסדיים המקומיים המשיכו גם השבוע להגדיל את החשיפה לשוק המניות. קרנות הפנסיה, קופות הגמל וחברות הביטוח רכשו מניות בהיקף של כ-399 מיליון שקל נטו במהלך השבוע, והשלימו רכישות של כ-1.4 מיליארד שקל נטו מתחילת אוקטובר ושל כ-5.9 מיליארד שקל נטו מתחילת השנה.
גם השבוע התמקדו רכישות המוסדיים בענף הטכנולוגיה, שהסתכמו הרכישות בו בכ-451 מיליון שקל נטו, לצד רכישות של כ-172 מיליון שקל נטו במניות הביטוח. מנגד, נרשמו מכירות מתונות של כ-87 מיליון שקל נטו במניות הבנקים ושל כ-63 מיליון שקל נטו במניות ענף האנרגיה וחיפושי הנפט והגז. ברמת המניות הבודדות, המשיכו המוסדיים להתמקד במניות הטכנולוגיה והביטחוניות, שכן במניית אלביט מערכות נרשמו רכישות של כ-167 מיליון שקל נטו במהלך השבוע, שהביאו את היקף הרכישות מתחילת אוקטובר לכ-707 מיליון שקל נטו. בנוסף, נרשמו רכישות של כ-155 מיליון שקל נטו במניית טאואר ושל כ-58 מיליון שקל נטו במניית נקסט ויז'ן.
מנגד, תושבי החוץ רשמו מכירות מתונות יחסית של כ-157 מיליון שקל נטו בשוק המניות במהלך השבוע, אך הרכב הפעילות שלהם היה שונה מזה של המוסדיים המקומיים. הזרים רכשו מניות מענף הנדל"ן והבנייה בכ-90 מיליון שקל נטו ומניות בנקים בכ-79 מיליון שקל נטו, ובמקביל מכרו מניות טכנולוגיה בכ-289 מיליון שקל נטו ומניות ביטוח בכ-98.5 מיליון שקל נטו. למרות המכירות השבועיות, מתחילת אוקטובר תושבי החוץ עדיין נמצאים ברכישות של כ-259 מיליון שקל נטו, ומתחילת השנה ברכישות של כ-3.0 מיליארד שקל נטו.
במקביל, הציבור הרחב המשיך להגדיל את החשיפה לשווקים בחו"ל באמצעות קרנות החוץ הנסחרות בבורסה. במהלך השבוע הסתכמו הרכישות בכ-124 מיליון שקל נטו, ומתחילת אוקטובר בכ-524 מיליון שקל נטו, נתון שממשיך להצביע על הפופולריות של מוצר זה בקרב הציבור הרחב.
תנועות משקיעים
|
שוק |
סוג לקוח |
רכישות נטו במהלך שבוע המסחר (במיליוני ש"ח) |
רכישות נטו מתחילת החודש (במיליוני ש"ח) |
רכישות נטו מתחילת 2026 (במיליוני ש"ח) |
|
מניות |
קרן סל/עושה שוק בקרן סל |
570.5 |
386.4 |
-4,582.8 |
|
מניות |
קרן פנסיה/קופת גמל/חברת ביטוח |
399.1 |
1,434.9 |
5,938.8 |
|
מניות |
משקיע מוסדי מסוג קרן נאמנות |
178.3 |
28.9 |
8,448.7 |
|
מניות |
תושב ישראל - יחיד |
160.3 |
395.6 |
3,245.0 |
|
מניות |
מנהל תיקים/לקוח מנוהל על ידי מנהל תיקים |
108.5 |
511.5 |
3,616.8 |
|
מניות |
נוסטרו חבר מקומי |
12.8 |
16.0 |
-119.6 |
|
מניות |
תושב חוץ |
-156.9 |
259.1 |
2,960.9 |
|
מניות |
תושב ישראל - תאגיד |
-1,272.6 |
-3,032.4 |
-19,507.9 |
אחוז שינוי חושב לפי שער נעילה בתאריך 23-10-26 לעומת שערי נעילה בתקופות הבאות:
שבועי: 16-10-26 | מתחילת חודש : 30-09-26 | מתחילת שנה 2026: 31-12-25
|
קטגוריה |
מדד |
שער אחרון |
שינוי שבועי |
שינוי מתחילת חודש |
שינוי מתחילת שנה |
|
מדדי שווי שוק |
ת"א-125 |
4,035.0 |
-1.38% |
-1.00% |
10.14% |
|
מדדי שווי שוק |
ת"א-35 |
4,124.1 |
-2.38% |
-1.90% |
13.56% |
|
מדדי שווי שוק |
ת"א-90 |
3,773.7 |
2.09% |
2.24% |
-0.91% |
|
מדדי שווי שוק |
ת"א-SME60 |
1,272.4 |
-0.82% |
-3.90% |
0.89% |
|
מדדים ענפיים |
ת"א-פיננסים |
11,194.4 |
1.13% |
0.77% |
24.06% |
|
מדדים ענפיים |
ת"א-נדל"ן |
1,405.3 |
1.65% |
4.62% |
-5.69% |
|
מדדים ענפיים |
ת"א-ביומד |
127.8 |
-2.23% |
-6.44% |
-0.38% |
|
מדדים ענפיים |
ת"א-טכנולוגיה |
2,044.3 |
-3.68% |
-6.39% |
4.45% |
|
מדדים ענפיים |
ת"א-נפט וגז |
3,049.0 |
0.73% |
4.55% |
-3.47% |
|
מדדים ענפיים |
ת"א תקשורת וטכנולוגיות מידע |
2,273.8 |
3.52% |
2.47% |
-7.77% |
|
מדדים ענפיים |
ת"א טק - עילית |
1,111.7 |
-1.37% |
-4.26% |
-1.44% |
|
מדדים ענפיים |
ת"א-בנייה |
1,918.8 |
4.64% |
5.88% |
-7.40% |
|
מדדים ענפיים |
ת"א-מניב ישראל |
1,370.1 |
0.21% |
2.39% |
-4.53% |
|
מדדים ענפיים |
ת"א בנקים |
8,280.4 |
-0.57% |
0.68% |
6.42% |
|
מדדים ענפיים |
ת"א תשתיות |
3,927.9 |
-0.27% |
0.53% |
9.36% |
|
מדדים ענפיים |
ת"א בטחוניות |
3,226.1 |
0.96% |
-1.34% |
-18.16% |
|
מדדים ענפיים |
ת"א-אנרגיה ישראל |
3,330.6 |
-1.34% |
0.44% |
- |
|
מדדים ענפיים |
ת"א אנרגיה מתחדשת |
2,867.3 |
-3.69% |
-4.15% |
- |
|
מדדים ענפיים |
ת"א תוכנה |
2,718.6 |
3.39% |
4.43% |
- |
|
מדדים ענפיים |
ת"א-ביטוח |
16,731.5 |
2.40% |
-0.94% |
45.13% |
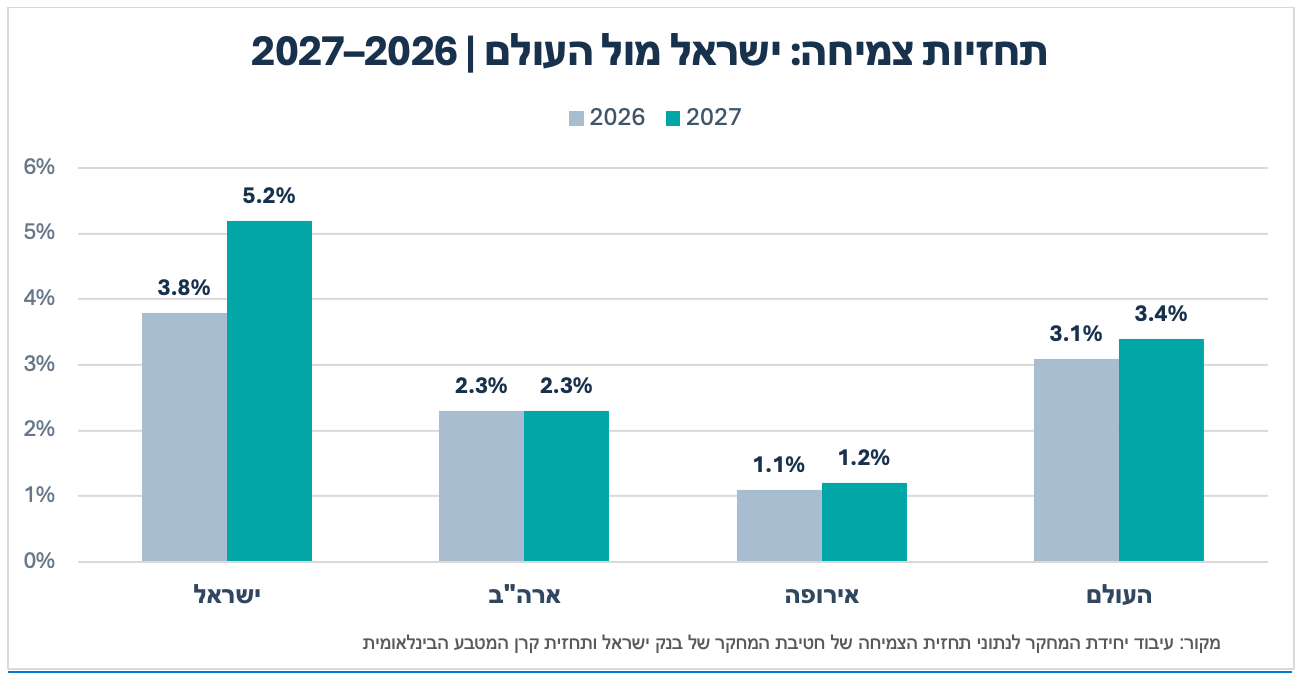
בישראל: בנק ישראל הותיר כצפוי את הריבית ללא שינוי, ומצפה לצמיחה חזקה בשנים 2026 ו-2027
בנק ישראל הותיר השבוע את הריבית ללא שינוי ברמה של 3.25%, לאחר שלוש הפחתות רצופות. למרות סביבת האינפלציה המקומית המתונה, ההחלטה משקפת גישה זהירה יותר להמשך תהליך הפחתות הריבית, בין היתר על רקע היחלשות השקל, סביבת הריבית הגבוהה בעולם ואי-הוודאות הגבוהה, במיוחד לקראת הבחירות.
גם במבט קדימה, תחזית חטיבת המחקר מצביעה על תוואי ריבית מתון יחסית לעומת התחזית מיולי. למרות עדכון התחזית המקרו-כלכלית, תחזית הריבית נותרה על 3.0%, כאשר מועד התחזית נדחה מהרבעון השני לרבעון השלישי של 2027. כך, התחזית משקפת ירידה מתונה בלבד בריבית לאורך אופק התחזית.
לצד סביבת האינפלציה המקומית המתונה, היחלשות השקל נותרה גורם סיכון להמשך תהליך הפחתות הריבית. מאז החלטת בנק ישראל ב-1 בספטמבר נחלש השקל בכ-3% מול הדולר. ככל שהפיחות יימשך, ובפרט לצד התייצבות מחירי האנרגיה ברמות גבוהות, הוא עשוי להגביר את הלחצים לאינפלציה מיובאת ולצמצם את מרחב הפעולה של בנק ישראל להפחתות ריבית נוספות.
נקודה מעניינת בתחזית המעודכנת של בנק ישראל היא הפער בין הצמיחה הכוללת לבין "התוצר ללא ייצור בחו"ל", המשקף טוב יותר את הפעילות המקומית במשק. רכיב הייצור בחו"ל כולל פעילות הנרשמת בתוצר המקומי אף שהייצור עצמו מתבצע מחוץ לישראל, ולכן גידול ברכיב זה מעלה את נתוני הצמיחה מבלי לשקף במלואו התרחבות מקבילה של פעילות התוצר המקומי. בעוד שהתוצר הכולל צפוי לצמוח ב-5.6% ב-2026 וב-7.5% ב-2027, התוצר ללא ייצור בחו"ל צפוי לצמוח ב-3.4% וב-5.1%, בהתאמה. עם זאת, גם לאחר נטרולו, תחזיות הצמיחה מציבות את ישראל בקצב גבוה ביחס לארה"ב, אירופה והכלכלה העולמית.
ירידת תשואות בישראל, בארה"ב ובגרמניה, מול זינוק בפרמיית הסיכון של צרפת
שוק האג"ח בישראל סיים את שבוע המסחר האחרון במגמה חיובית, עם עליות במרבית מדדי האג"ח הממשלתיות והקונצרניות. האפיק הממשלתי השקלי הארוך בלט לחיוב, כאשר ברקע החלטת בנק ישראל להותיר את הריבית ללא שינוי וירידת התשואות בשוק האג"ח האמריקאי. בעולם, המעבר לנכסים בטוחים בעקבות החולשה במניות הטכנולוגיה והחששות מהיקף ההשקעות בתחום הבינה המלאכותית תמך באג"ח ארה"ב וגרמניה, בעוד שבצרפת החששות הפיסקליים והפוליטיים העלו את פרמיית הסיכון ודחפו את התשואה ל-10 שנים מעל לרף 5%.
האג"ח הממשלתיות הארוכות הובילו את התשואות
על רקע החלטה הצפויה של בנק ישראל להותיר את הריבית ללא שינוי, בשוק האג"ח המקומי נמשכה המגמה החיובית, במקביל לירידת התשואות לפידיון בשווקים הגלובליים.
התשואה לפדיון של אג"ח ממשלת ישראל ל-10 שנים ירדה מ-4.075% בסוף השבוע הקודם ל-4.031% ביום שישי האחרון. הירידה בתשואות באה לידי ביטוי במיוחד בחלק הארוך של העקום השקלי. מדד תל גוב-שקלי עלה השבוע בכ-0.36%, מדד תל גוב-שקלי 5+ עלה בכ-0.64%ואילו מדד תל גוב-שקלי 10+ הוביל עם עלייה של כ-0.92%. גם באפיק הממשלתי הצמוד נרשמו ברובו עליות, אך מתונות יותר. תל גוב-צמודות עלה בכ-0.26%, תל גוב-צמודות 2–5 בכ-0.28% ותל גוב-צמודות 5–10 בכ-0.44%.
האג"ח הקונצרניות: עליות מתונות ורוחביות
גם שוק האג"ח הקונצרניות סיים את השבוע במגמה חיובית, אם כי העליות היו מתונות ביחס לאפיק הממשלתי השקלי הארוך. מדד תל בונד 20 צמודות עלה בכ-0.20%, תל בונד 40 צמודות בכ-0.18%, תל בונד 60 צמודות בכ-0.19% ותל בונד צמודות בכ-0.18%.
באפיק השקלי עלה מדד תל בונד-שקלי בכ-0.17%, תל בונד שקלי 5–10 בכ-0.17% ותל בונד-שקלי 3–5 בכ-0.19%.
מתחילת השנה ממשיכים מרבית מדדי תל-בונד להציג תשואות חיוביות. מדד תל בונד תשואות צמודות עלה בכ-4.62%, תל בונד-צמודות A בכ-4.76% ותל בונד-צמודות 1–3 בכ-4.35%.
משרד האוצר השלים הנפקה שלישית מתוך ארבע מתוכננות לאוקטובר
משרד האוצר השלים בשבוע שעבר את ההנפקה השלישית מתוך ארבע ההנפקות המתוכננות לחודש אוקטובר, בהיקף של כ-2.8 מיליארד שקל. ההנפקה כללה שבע סדרות במגוון טווחי מח"מ, ובשונה מההנפקה שקדמה לה הורחב הגיוס גם לחלק הארוך של העקום. ההנפקה נהנתה מביקושים גבוהים, כאשר יחס הכיסוי עלה בכל חמש הסדרות שהונפקו בשני המכרזים, בעוד שמחירי המכרז נותרו קרובים לרמות השוק. שילוב זה הצביע על ביקושים חזקים ואיפשר לאוצר להשלים את הגיוס בתנאים נוחים יחסית. בהנפקה הקרובה, ב-26 באוקטובר, צפוי משרד האוצר להשלים את ההנפקה הרביעית והאחרונה לחודש אוקטובר, בהיקף מתוכנן של כ-2.8 מיליארד שקל. ההנפקה תכלול שבע סדרות בהיקף של 400 מיליון שקל כל אחת. ביחס להנפקה הקודמת, ארבע הסדרות השקליות יישארו ללא שינוי, בעוד שהסדרה הצמודה לפדיון ב-2037 תוחלף באג"ח בריבית משתנה לפדיון ב-2034.
ארה"ב: דוחות Meta והחשש מהשקעות ה AI האיצו את המעבר לאג"ח
בשוק האמריקאי נרשם במהלך השבוע שינוי משמעותי בסנטימנט. התשואה לפדיון של אג"ח ממשלת ארה"ב ל-10 שנים ירדה מ-5.098% בסוף השבוע הקודם ל-4.988% ביום שישי האחרון. ברקע למהלך עמדו הירידות במניות הטכנולוגיה והתגברות החששות סביב היקפי ההשקעות בתחום הבינה המלאכותית. דוחות Meta והדיון שהתעורר בעקבותיהם סביב הוצאות ההון הגבוהות על תשתיות AI חידדו את החשש בשוק באשר להיקף המימון הנדרש ולתשואה העתידית על השקעות אלה. החששות התרחבו לסקטור הטכנולוגיה והשבבים והובילו לירידה בתיאבון לסיכון. השפעת ההתפתחויות בענף הטכנולוגיה גלשה גם לשוק האג"ח. משקיעים הגדילו את הביקוש לאג"ח ממשלתיות כנכס בטוח יחסית, ובמקביל גבר החשש כי האטה אפשרית בהשקעות הטכנולוגיה תשפיע על שוק האשראי ועל הצמיחה הכלכלית ולכך הצטרף שינוי בציפיות הריבית: במהלך השבוע ירדה ההסתברות שהשוק מייחס להעלאת ריבית נוספת מצד הפד. השילוב בין מעבר מנכסי סיכון לאג"ח לבין התמתנות בציפיות להידוק מוניטרי נוסף הפעיל לחץ כלפי מטה על התשואות.
הנפט סיפק כוח נגדי: סיכון הצמיחה מול סיכון האינפלציה
הירידה בתשואות בארה"ב בולטת במיוחד לנוכח העלייה במחירי הנפט במהלך שבוע המסחר האחרון, כאשר הנפט ברנט זינק במהלך השבוע מ-109.86 ל-116.72 דולר לחבית. מצד אחד, עלייה במחירי האנרגיה עלולה להגביר לחצים אינפלציוניים ולחזק את התרחיש של ריבית גבוהה לאורך זמן. מצד שני, עלויות אנרגיה ומימון גבוהות עלולות לפגוע בצמיחה. במהלך חלק מהשבוע המשקיעים נתנו משקל גבוה יותר לחששות מהצמיחה ולמעבר לנכסים בטוחים מאשר לסיכון האינפלציוני, ולכן התשואות ירדו למרות העלייה במחירי האנרגיה. המשמעות היא שהירידה בתשואות אינה בהכרח אינדיקציה לכך שסיכון האינפלציה נעלם. היא מבטאת שינוי באיזון שבו השוק מתמחר את סיכוני האינפלציה מול סיכוני הצמיחה והיציבות הפיננסית.
אירופה: הביקוש לחוב הגרמני עלה, בעוד פרמיית הסיכון של צרפת זינקה
באירופה נרשמה במהלך השבוע התפתחות הפוכה בשני שוקי האג"ח המרכזיים. התשואה לפדיון של אג"ח ממשלת גרמניה ל-10 שנים ירדה מ-3.4109% ל-3.3434%. מנגד, התשואה לפדיון של אג"ח ממשלת צרפת ל-10 שנים טיפסה מ-4.785% ל-5.028%. העלייה החדה בתשואה לפידיון של אג"ח ממשלת צרפת שיקפה דרישה של המשקיעים לפרמיית סיכון גבוהה יותר על החוב הצרפתי, על רקע החששות מהמצב הפיסקלי והפוליטי במדינה. התנועות המנוגדות של צרפת וגרמניה הרחיבו באופן חד את פער התשואות ביניהן: מכ-137 נקודות בסיס בסוף השבוע הקודם לכ-168 נקודות בסיס ביום שישי האחרון. הירידה בתשואות בגרמניה לא שיקפה את כל שוק האג"ח האירופי. בעוד שהחוב הגרמני נהנה מהביקוש לנכסים בטוחים, בצרפת המשקיעים דרשו פיצוי גבוה יותר על הסיכון הספציפי למדינה. בכך הפך הפער צרפת-גרמניה לאחד הסמנים הבולטים השבוע לעלייה בתמחור הסיכון באירופה.
מבט לשבוע הקרוב: החלטות ריביות בארה"ב ובגוש האירו, לצד דוחות ענקיות הטכנולוגיות
לאחר הירידה החדה בתשואות בארה"ב, השאלה המרכזית בשבוע הקרוב תהיה האם מדובר במהלך זמני לנכסים בטוחים או בתחילתו של שינוי עמוק יותר בציפיות הריבית והצמיחה. במרכז השבוע תעמוד החלטת הריבית של הפד ביום רביעי, 28 באוקטובר. מעבר להחלטה עצמה, המשקיעים צפויים להתמקד בטון ההודעה ובמסרים בנוגע לסיכוני האינפלציה והצמיחה. מסרים ניציים עשויים להחזיר לחץ לעליית תשואות, במיוחד בחלקים הקצרים והבינוניים של העקום, בעוד שמתן משקל רב יותר לסיכוני הצמיחה עשוי לתמוך בהמשך ירידת התשואות. נתוני המאקרו האחרונים מצביעים על פעילות כלכלית איתנה לצד לחצים אינפלציוניים שטרם התמתנו. למרות זאת, השוק מגלם הסתברות של כ-10% בלבד להעלאת ריבית בהחלטה הקרובה.
יום לאחר החלטת הפד תעמוד במוקד החלטת הריבית של ה-ECB. בגוש האירו ניכרים סימנים להתמתנות בפעילות הכלכלית ולירידה באופטימיות העסקית, בעוד שלחצי המחירים טרם נעלמו ומחירי האנרגיה ממשיכים להוות גורם סיכון לאינפלציה. שילוב זה מציב את ה-ECB בפני דילמה, הצורך לרסן את האינפלציה תומך במדיניות מוניטרית מצמצמת, אך המשך העלאות הריבית עלול להכביד על הפעילות הכלכלית שנחלשת ממילא. על רקע זה, הקונצנזוס בשוק הוא שהריבית תישאר ללא שינוי בהחלטה הקרובה, אך המוקד יהיה גם במסר לגבי היכולת והנכונות להמשיך בתהליך ההידוק בהמשך הדרך.
גם דוחות ענקיות הטכנולוגיה צפויים להשפיע על שוק האג"ח. לאחר שהחששות סביב הוצאות ה- AI של Meta היו חלק מהמעבר לנכסים בטוחים בשבוע החולף, תשומת הלב תופנה לדוחות Alphabet, Microsoft ו-Amazon ולמסרים שלהן באשר להוצאות ההון ולהמשך ההשקעה בתשתיות .AI אכזבה נוספת עשויה להעמיק את המעבר מנכסי סיכון לאג"ח, בעוד שדוחות חזקים עשויים לתמוך בחזרה לנכסי סיכון. לצד זאת, השוק יתמודד עם מכרזי אג"ח ממשלת ארה"ב בהיקף מצטבר של כ-183 מיליארד דולר בטווחים של שנתיים, חמש ושבע שנים. איכות הביקוש תהיה משמעותית: ביקושים חזקים עשויים לתמוך במחירי האג"ח, בעוד שביקושים חלשים עלולים להחזיר את הלחץ כלפי מעלה על התשואות.
אחוז שינוי חושב לפי שער נעילה בתאריך 23-10-26 לעומת שערי נעילה בתקופות הבאות:
שבועי: 16-10-26 | מתחילת חודש : 30-09-26 | מתחילת שנה 2026: 31-12-25
|
קטגוריה |
מדד |
שער אחרון |
שינוי שבועי |
שינוי מתחילת חודש |
שינוי מתחילת שנה |
|
מדדי תל בונד |
תל בונד 20 צמודות |
437.6 |
0.20% |
0.13% |
2.87% |
|
מדדי תל בונד |
תל בונד 40 צמודות |
416.9 |
0.18% |
0.09% |
3.74% |
|
מדדי תל בונד |
תל בונד 60 צמודות |
429.1 |
0.19% |
0.12% |
3.36% |
|
מדדי תל בונד |
תל בונד צמודות |
436.4 |
0.18% |
0.13% |
3.59% |
|
מדדי תל בונד |
תל בונד צמודות 5-10 |
449.4 |
0.18% |
0.06% |
3.38% |
|
מדדי תל בונד |
תל בונד שקלי 5-10 |
449.5 |
0.17% |
0.51% |
2.97% |
|
מדדי תל בונד |
תל בונד שקלי 100 |
465.6 |
0.14% |
0.56% |
3.51% |
|
מדדי תל בונד |
תל בונד שקלי-50 |
453.1 |
0.13% |
0.53% |
3.41% |
|
מדדי תל בונד |
תל בונד תשואות צמודות |
475.3 |
0.10% |
-0.14% |
4.62% |
|
מדדי תל בונד |
תל בונד-לא צמודות |
430.0 |
0.18% |
0.50% |
2.65% |
|
מדדי תל בונד |
תל בונד-צמודות 1-3 |
423.3 |
0.18% |
0.24% |
4.35% |
|
מדדי תל בונד |
תל בונד-צמודות 3-5 |
427.7 |
0.15% |
0.19% |
3.69% |
|
מדדי תל בונד |
תל בונד-צמודות A |
440.8 |
0.10% |
-0.01% |
4.76% |
|
מדדי תל בונד |
תל בונד-שקלי |
459.2 |
0.17% |
0.51% |
2.65% |
|
מדדי תל בונד |
תל בונד-שקלי 1-3 |
486.2 |
0.15% |
0.55% |
3.68% |
|
מדדי תל בונד |
תל בונד-שקלי 3-5 |
443.7 |
0.19% |
0.45% |
1.21% |
|
מדדי Tel-Gov |
תל גוב-צמודות |
394.7 |
0.26% |
-0.20% |
0.82% |
|
מדדי Tel-Gov |
תל גוב-צמודות 2-5 |
319.2 |
0.28% |
0.36% |
3.48% |
|
מדדי Tel-Gov |
תל גוב-צמודות 5-10 |
405.8 |
0.44% |
0.21% |
2.03% |
|
מדדי Tel-Gov |
תל גוב-צמודות 10+ |
379.9 |
0.09% |
-1.33% |
-3.96% |
|
מדדי Tel-Gov |
תל גוב-צמודות 15+ |
367.8 |
-0.01% |
-1.51% |
-4.92% |
|
מדדי Tel-Gov |
תל גוב-שקלי |
533.8 |
0.36% |
0.58% |
2.86% |
|
מדדי Tel-Gov |
תל גוב-שקלי 0-2 |
378.1 |
0.07% |
0.38% |
3.50% |
|
מדדי Tel-Gov |
תל גוב-שקלי 2-5 |
486.5 |
0.13% |
0.70% |
3.47% |
|
מדדי Tel-Gov |
תל גוב-שקלי 5-10 |
528.1 |
0.25% |
0.67% |
2.74% |
|
מדדי Tel-Gov |
תל גוב-שקלי 5+ |
684.1 |
0.64% |
0.58% |
2.17% |
|
מדדי Tel-Gov |
תל גוב-שקלי 10+ |
522.9 |
0.92% |
0.52% |
1.77% |
כ-2.9 מיליארד שקל גויסו השבוע, בהובלת ג'נריישן קפיטל
שוק איגרות החוב הקונצרניות רשם השבוע פעילות ערה, עם גיוסים בהיקף כולל של כ-2.9 מיליארד שקל. את הפעילות הובילה ג'נריישן קפיטל, שגייסה כ-1.2 מיליארד שקל, כאשר תמורת ההנפקה מיועדת לשמש כחלק ממימון עסקת רכישת שיכון ובינוי אנרגיה.
במקביל, דיפלומט ביצעה לראשונה גיוס חוב בבורסה, בהיקף של כ-300 מיליון שקל, במח"מ של כ-5 שנים ובריבית של כ-4.5%. הפניקס גייסה כ-714 מיליון שקל בשתי סדרות, ואילו מגוריט, מגדלי ים תיכון וקרדן נדל"ן גייסו יחד כ-794 מיליון שקל.
לסקירה המלאה
דיסקליימר:
האמור לעיל מיועד לשימוש אישי בלבד ואין לעשות בו שימוש אחר כלשהו. אין לראות במידע האמור או בכל חלק ממנו משום המלצה או עצה לנהוג בדרך זו או אחרת, לרבות בכל הקשור לקבלת החלטות בתחום ההשקעות או משום מצג או התחייבות של הבורסה. הבורסה, עובדיה וכל מי שפועל בשמה או מטעמה אינה מתחייבת לשלמותו של המידע לעדכניותו או להתאמתו לצורך מסוים זה או אחר, והיא אינה אחראית לכל ליקוי, טעות, שגיאה, השמטה או אי דיוק שנפלו, במידע מכל סיבה שהיא. המסקנות והדעות המובאות לעיל אינן מחייבות את הבורסה והן בבחינת הבעת דעה בלבד. כל הזכויות שמורות לבורסה לניירות ערך בתל אביב בע"מ.