שמואל קצביאן, אסטרטג שווקים פיננסים בבנק דיסקונט


04/11/2026

 שמואל קצביאן, צילום: עזרא לוי
התגובה הראשונית של שוק המניות והאג"ח לתוצאות בחירות האמצע בארה"ב היתה שלילית ותגובת שוק האג"ח היתה חיובית (במחיר) - אך מצב זה השתנה/התמתן לאחר מכן.
בשורה התחתונה תוצאות הבחירות אינן הגורם העיקרי שישפיע על השווקים, אך הן מחזקות במעט את ההמלצה שלנו על אחזקת רכיב גבוה של אג"ח ממשלתי בתיקים.
יחד עם זאת אנו ממשיכים להיות אופטימיים ברמת המדדים העיקריים בשוק המניות בארה"ב, אם כי ברמה הסקטוריאלית/תתי ענפים ישנה חשיבות גבוהה מבעבר לבחינת האחזקות (ובפרט בתחומים ספציפיים) על רקע התוצאות. ללא קשר לכך, נזכיר כי תמחור שוק האג"ח בארה"ב אטרקטיבי מאוד ביחס לעבר ושוק המניות בארה"ב (S&P 500) נסחר בתמחור סביר יחסית.
בבחירות האמצע בארה"ב הדמוקרטים השיגו רוב הן בבית הנבחרים והן בסנאט, לאחר ניצחונות גם במדינות ובמחוזות שנחשבו למעוזים רפובליקניים. עוצמת הניצחון הפתיעה את השווקים, אף שהשתלטות דמוקרטית על הקונגרס כבר הייתה מגולמת במידה רבה בציפיות ובשוק ההימורים עוד לפני הבחירות. תוצאות הבחירות משקפות, בין היתר, את אי־שביעות רצון הבוחרים מהאינפלציה הגבוהה ומעליית מחירי האנרגיה.
התגובה הראשונית של השווקים למגמה המסתמנת בבחירות הייתה שלילית בשוק המניות, שלילית לגבי דולר בעולם (DXY) וחיובית לאג"ח הממשלתיות. יחד עם זאת, המגמה בשווקים התמתנה/התאפסה באופן ניכר, על רקע ההודעה של הנשיא טראמפ כי הוא מוכן לשתף פעולה עם הדמוקרטים והבנה כי לאורך זמן גורמים אחרים יניעו את המגמה בשווקים.
החולשה הראשונית במניות התרחשה על רקע חששות כי שליטה דמוקרטית בקונגרס תגרום להקשחת הרגולציה, בעיקר בתחום הבינה המלאכותית, לצד ציפיות לבלימת הרחבה פיסקלית נוספת ואולי גם פגיעה בצמיחה הכוללת. החוזים על נאסד"ק 100 ירדו עד 2%-3%, אך בהמשך נרשמה מגמה הפוכה שנכון לבוקר ה- 4/11 כמעט מחקה את הירידות. מהלך התיקון כלפי מעלה החל סביב השעה 06:00 בבוקר. מהלך זה נרשם בעקבות ראיון של טראמפ ובו הוא ציין כי הוא מצפה לעבוד עם הדמוקרטים ולהגיע איתם להסכמות.
תשואת אג"ח ממשלת ארה"ב לעשר שנים ירדה במהלך הלילה עד ל-4.89%, אך לאחר מכן תיקנה כלפי מעלה. למעשה התשואה נסחרה ב-11:00 בבוקר ברמה של 4.92% - די קרוב לרמה במסחר שלשום (2 לנובמבר) ולרמת התשואה בסוף השבוע הקודם. השווקים ממשיכים להיות תנודתיים, אך נראה שלפחות עד כה התגובה המיידית בשווקים די התמתנה.
מה המשמעות של תוצאות הבחירות? הממשל האמריקאי הפך למפוצל (נשיא רפובליקאי מול קונגרס דמוקרטי), בניגוד לשליטה הרפובליקאית שהיתה לפני כן בשני בתי הקונגרס. המשמעות המרכזית של התוצאות היא צמצום משמעותי ביכולתו של ממשל טראמפ לקדם חקיקה כלכלית עצמאית, לרבות הפחתות מס נוספות, הרחבת הוצאות ממשלתיות והקלות רגולטוריות. עם זאת, הדמוקרטים אינם מחזיקים ברוב הדרוש לעקיפת וטו נשיאותי וטראמפ ממשיך להחזיק בסמכויות נרחבות בתחומי מדיניות החוץ, המכסים והרגולציה הקיימת. הנשיא יוכל להמשיך לבלום חקיקה תקציבית שאינה מקובלת עליו ולדמוקרטים לא יהיה רוב של שני שליש בכל אחד מבתי הקונגרס, עניין שהיה מאפשר להם לעקוף ווטו נשיאותי.
למעשה הדמוקרטים יכולים לבלום חקיקה פיסקלית חדשה שטראמפ מעוניין לקדם, אך יתקשו לבצע בעצמם שינוי משמעותי במדיניות המס או ההוצאות ללא הסכמת הנשיא. לעומת זאת, הם יוכלו להפעיל לחץ משמעותי באמצעות השליטה בתקצוב, בוועדות הקונגרס ובאישור מינויים.
לכן, התרחיש המרכזי הוא קיפאון חקיקתי יחסי, ולא שינוי חד ומיידי במדיניות הכלכלית.
הדמוקרטים צפויים לנצל את שליטתם בקונגרס גם להגברת הפיקוח והחקירות על הממשל ועל חברות גדולות, ובפרט חברות טכנולוגיה, בנקים ותעשיית הקריפטו. במקביל, ניצחונותיהם בבחירות למושלי מדינות עשויים להיות משמעותיים בהקשר הגבלות מקומיות כמו למשל בהקשר של הקמת מרכזי נתונים.
שוק האג"ח במבט לעתיד: ישנה השפעה חיובית מסויימת לתוצאות הבחירות על שוק האג"ח הממשלתיות, אך לא בהכרח השפעה ממושכת או דומיננטית בהשוואה ליתר הגורמים.
להערכתנו התרחיש המרכזי של צפי לירידת תשואות נותר בעינו.
בטווח המיידי, ניצחון הדמוקרטים תמך בירידת תשואות משלוש סיבות מרכזיות:
א. הפחתת ההסתברות להרחבה פיסקלית נוספת שתגדיל את צורכי הגיוס.
ב. אפשרות להתמתנות בצמיחה, כתוצאה מריסון הוצאות ממשלתיות והשקעות ב־AI.
ג. עלייה בביקוש לנכסים בטוחים בעקבות הירידות במניות.
יחד עם זאת, התגובה המיידית התאפסה/כמעט התאפסה לאחר מכן ובפרט בחלקים הקצרים של העקום, בעוד שבתשואות הבינוניות-ארוכות המסחר כעת עדיין ברמות מתונות בהשוואה לסגירה אתמול, אם כי גם שם נרשם תיקון.
קיפאון פוליטי עשוי למנוע חקיקת הרחבה פיסקלית, אך אינו פותר את הגירעון המבני ואת נטל החוב האמריקאי. יתר על כן, עימותים על התקציב ועל תקרת החוב במהלך 2027 עלולים להגביר את אי־הוודאות ולתמוך בפרמיית סיכון גבוהה באג"ח הארוכות.
התוצאות של הבחירות גורמות להפחתת ההסתברות להרחבה פיסקלית נוספת וגורמות לסיכון מסוים להתמתנות הצמיחה, אך אינן הגורם העיקרי שיקבע את הכיוון בתשואות הממשלתיות.
אנו מעריכים כי ההתפתחויות בשוק הממשלתי יושפעו בסופו של דבר מהמגמה במחירי האנרגיה והאינפלציה, מהמגמה בצמיחה ונתוני המאקרו, מפרמיית הסיכון, במתווה הגירעון וכמובן ממדיניות הפד.
שוק המניות- התוצאות לכשעצמן אינן חיוביות לשוק המניות, אך להערכתנו וכפי שגם התרחש עד כה, השפעת התוצאות תתמתן ובפרט בהשוואה להשפעת יתר הגורמים. אנו עדיין מעריכים שוק מניות גבוה יותר בארה"ב בראיה חצי שנה/ שנה קדימה. יחד עם זאת, תיתכן השפעה מובהקת/מתמשכת יותר ברמת הסקטורים. בטווח הקצר, אחד הסיכונים הוא פגיעה בתמחור מניות הטכנולוגיה וה־AI. ההתנגדות להקמת מרכזי נתונים בשל צריכת החשמל, המים והקרקע הפכה לנושא פוליטי משמעותי גם ברמה המקומית. כך למשל ניצחון הדמוקרטים בבחירות למושל טקסס מגביר את החשש מעיכובים בפרויקטים, במדינה המהווה מוקד מרכזי להשקעות בתשתיות. יחד עם זאת זכיר שכבר בתקופת המושל הרפובליקאי היוצא הוטלו מגבלות
על מתן היתרים למרכזי נתונים עד להשלמת בדיקות של רשת החשמל ומשאבי המים, כך שמדובר בעיקר בסיכון להעמקת מגמה קיימת. נזכיר כי העיתוי רגיש במיוחד, כשהמשקיעים כבר מוטרדים מהיקף השקעות ההון העצום של ענקיות הטכנולוגיה ומהשאלה מתי ייצרו תשואה מספקת. הגבלות על הקמת מרכזי נתונים עלולות לפגוע בתחזיות ההכנסות של ספקי שבבים, שרתים ותשתיות, ולהחריף את הלחץ על מכפילי החברות.
השפעות סקטוריאליות אפשריות- הערכה ראשונית וקצרה:
טכנולוגיה ושבבים: השפעה שלילית בשל החשש להאטת השקעות ולהקשחת הפיקוח על AI. בכל זאת אנו עדיין חיוביים על הסקטור בשל מספר גורמים ובפרט ברמות התמחור כיום.
פיננסים ובנקים: חשש לבחינה מחודשת של הקלות רגולטוריות ולהידוק הפיקוח.
ביטחון: סיכון מסויים (לא וודאי) לריסון מסוים של תקציבי ההצטיידות, בכפוף להתפתחויות הביטחוניות. נזכיר כי האפשרות לעימות מול איראן מהווה גורם לא פחות מכריע בהשפעתו על התחום ובפרט בטווח הקצר-בינוני.
בריאות: השפעה מעורבת. בתי חולים וחלק מחברות הביטוח עשויים ליהנות מתמיכה בסבסוד הבריאות, בעוד חברות תרופות ומבטחים אחרים חשופים להגברת הפיקוח.
חשמל ותשתיות אנרגיה: האטת בניית מרכזי נתונים עלולה לפגוע בתחזיות הביקוש לחשמל, אף שירידת תשואות עשויה לתמוך בתמחור חברות התשתית. החברות בתחום הסולארי והרוח עשויות ליהנות מיכולת מוגברת של הדמוקרטים לבלום ביטול תמריצים ולתמוך במדיניות אנרגיה נקייה.
בשורה התחתונה תוצאות הבחירות אינן הגורם העיקרי שישפיע על השווקים, אך הן מחזקות במעט את ההמלצה שלנו על אחזקת רכיב גבוה של אג"ח ממשלתי בתיקים.
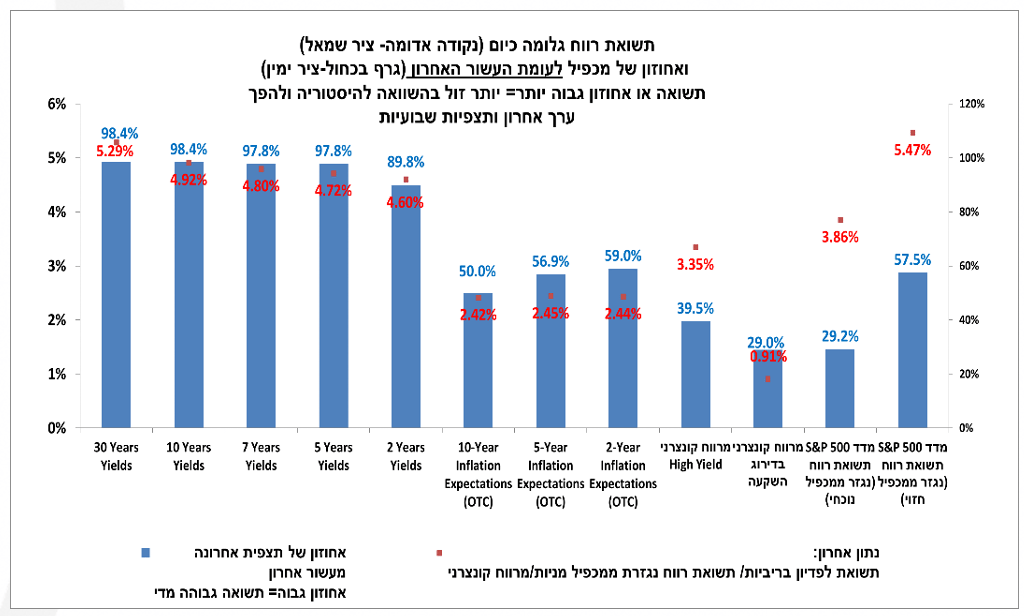
יחד עם זאת אנו ממשיכים להיות אופטימיים ברמת המדדים העיקריים בשוק המניות בארה"ב, אם כי ברמה הסקטוריאלית ישנה חשיבות גבוהה מבעבר לבחינת האחזקות (ובפרט בתחומים ספציפיים) על רקע התוצאות. ללא קשר לכך נזכיר כי תמחור שוק האג"ח בארה"ב אטרקטיבי מאוד ביחס לעבר, ושוק המניות בארה"ב (S&P 500) נסחר בתמחור סביר יחסית כפי שניתן לראות בגרף המצ"ב.
דיסקליימר: האמור לעיל אינו מהווה תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם.