יוני פנינג, אסטרטג ראשי חדר עסקאות, מזרחי־טפחות


08/11/2026

 המבט הסטטיסטי מראה שסביר יותר, היסטורית, שהשוק ייטה לרגיעה / קרדיט: אילוסטרציה – AI
תמצית
תמחור ה-Midterms בשוק הביא לעדכון חד כלפי מטה במניות בארה"ב. האירוע חריג סטטיסטית, בהרבה מובנים. ומעבר לרגיעה בשישי, המבט הסטטיסטי מראה שסביר יותר, היסטורית, שהשוק ייטה לרגיעה, במצב כזה. גם שוק האג"ח האמריקאי מאמץ את הפרשנות הזו, עם ירידה של מספר נ"ב בלבד, וגם זה בעיקר בסביבות אמצע העקום.
מאידך, האינדיקציות אל תוך ה-Midterms ממשיכות להיות חמות מאוד. זה כולל NFP עם תוספת משמעותית של משרות, וקצב גבוה יחסית של עליית השכר. ועם זאת ראוי לציין שהתקררות בפעילות האמריקאית, מסיבות של פסימיות לגבי ה-AI או פחות הוצאה פיסקאלית ולו בגלל שאנחנו אחרי ה-Midterms, כן יהיו בעלות משמעות לשוק התעסוקה, ומכאן לסביבה האינפלציונית.
מדד אמון הצרכנים של מישיגן הציג התאוששות קלה, אל תוך תחילת נוב'. אלא שבתזמון הנוכחי, קשה לשפוט את זה כיותר מאינדיקציה לקראת ה-Midterms.
בישראל, נתוני הטיסות לחו"ל מצביעים על רמה מתונה מאוד במונחים אבסולוטיים. תיקון העונתיות נתון לפרשנות מסוימת, לאור מיעוט החגים באוק' הנוכחי. ועדיין, אנחנו רואים את זה גוזר ירידה משמעותית במדד המחירים הקרוב.
באירופה, האינפלציה ממשיכה לעלות, על רקע מחירי הנפט הגבוהים. מאידך, אינפלציית מחירי המוצרים ממשיכה להיות מתונה מאוד. ואינפלציית השירותים ממשיכה להיות הבעיה הכרונית גם כאן.
בבריטניה, ה-BoE עם העלאת ריבית צפויה, אמנם, אבל ניצית משהו, שמעלה אפשרות להמשך הידוק בדצמבר, ובהמשך.
מאקרו
ארה"ב: השווקים בארה"ב סיימו את השבוע שעבר עם תגובה בולטת, אך תחומה, לתוצאות ה-Midterms. מצד אחד, הציפייה למגבלות על הקמת מרכזי נתונים הביאה לירידות בעיקר בחברות החומרה לאותם מרכזי נתונים. מצד שני, הירידה במחירי הנפט, יחד עם ירידת התשואות הקלה, הביאו לאופטימיות מוגברת לגבי מצבו הרעוע של הצרכן האמריקאי.
בראייה רחבה, גל המכירות במניות כלל ירידה של כ-4.4% ב-S&P 500, במהלך חמישי שעבר – קרוב ל-.93 סטיות תקן מהשינוי היומי האופייני של המדד. המדד תיקן חלקית ביום למחרת עם עלייה של 0.3%, לסיכום שבועי של ירידה של כ-2.7%- - לא חריג לכשעצמו.
כדי לאפיין את הקונטקסט ההיסטורי של מהלך השוק בחמישי, בחנו את ה-Nasdaq 100, עתיר הטכנולוגיה, שירד בכ-6.4% ביום חמישי, אל מול מהלכי ירידות יומיים גדולים או שווים לזה, בכ-40 השנים האחרונות. סה"כ יש 29 ימים כאלה, החד ביניהם נפילה יומית של כ-15.1% במדד באוק' 87' (יום שני השחור). מבין ה-29, רק עשרה הם כאלה שאין ירידה אחרת מבין ה-29, ב-90 הימים שלפניהם, קרי, כאלה שאינם חלק מ-"משבר" גדול יותר בשוק המניות, או לפחות שהם הראשונים בו. התנודה היומית הממוצעת במדד בערך מוחלט, בחמשת הימים שלאחר יום הירידה החדה עומדת על כ-2.2% מהותיים. ומאידך, זה מתמתן דיי מהר לכיוון 1.1% אופייניים יחסית משם והלאה. ונדגיש, בלי נטייה בולטת לתנודת שוק לכיוון כזה או אחר.
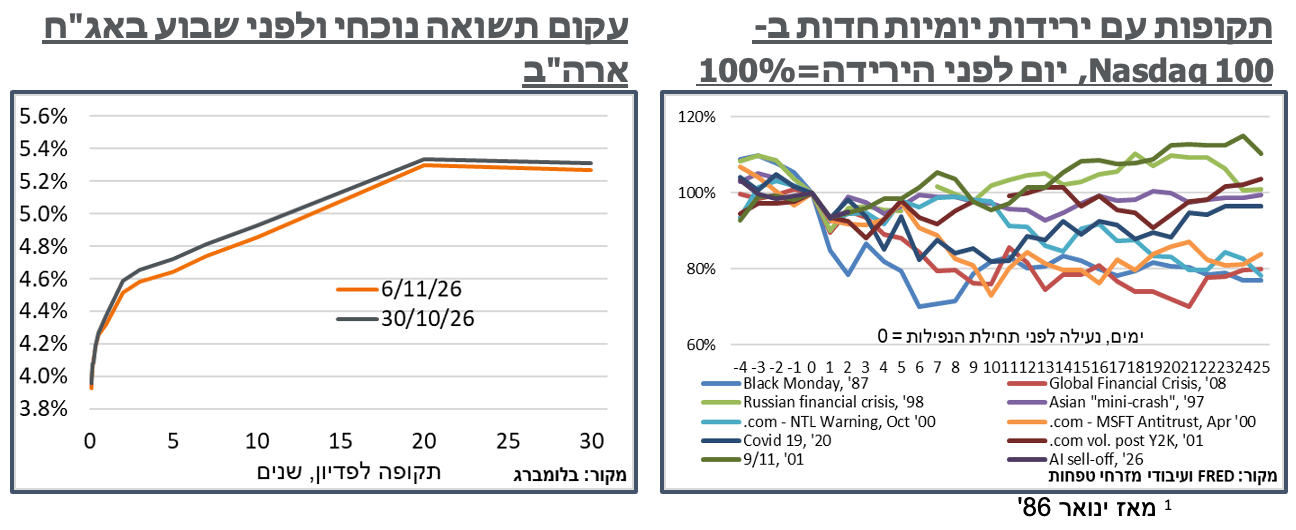
ומאידך, העובדה שאפשר לדחוס הרבה מהירידות החריגות במדד בתוך תקופות קצרות יחסית, בדגש על סביבת ה-.com, כן מעידה על כך שירידה חדה היא אינדיקטור סטטיסטית לתקופות 'יציבות' פחות.
בינתיים, בראייה שבועית תגובת שוק האג"ח לאירועים כוללת בעיקר ירידה שבועית של כ-7-8 נ"ב בתשואה בטווח שבין שנתיים ל-10 שנים, וירידות מתונות יותר, מחוץ לטווח.
סקר המעסיקים של דוח התעסוקה של אוק' הצביע על תוספת של 165 א' משרות בארה"ב, במהלך החודש. מחד, גבוה משמעותית מקונצנזוס הציפיות. מאידך, עקבי יחסית עם נתוני המשרות הפנויות שפורסמו מוקדם יותר במהלך השבוע, וכמובן עקבי עם ההתחממות הכלכלית בכלכלה האמריקאית לקראת ה-Midterms. ובהקשר הזה צריך כמובן לציין שהירידה בתשואות אחרי ה-Midterms היא צופת פני עתיד, מבחינת ההשקעות ב-Capex שיגזרו ממנה. ומעבר לזה, נעריך שעצם סיומו של האירוע יביא להתקררות מסוימת בנתוני נוב'.
עוד על זה, בחלוקה לענפים, תוספת המשרות המשיכה להזכיר במידה רבה את אותן השקעות AI, עם גידול של 70 א' משרות בענפים המדעיים מקצועיים וטכניים, ועוד כ-22 א' משרות בענפי המסחר והתחבורה – דומה לתוספת ממוצעת של כ-25 א' משרות בחודש, ב-9 החודשים האחרונים, אבל חיובי ביחס לקיטון ממוצע של כ-16 א' משרות, בחודש, באותה התקופה ב-9 החודשים הקודמים. עוד בסקטור, ניתן לציין את התרגמות הביקושים לגידול ההיצע המקומי עם תוספת של 19 א' משרות בענפי התעשייה – דומה לממוצע ברבעון האחרון. ואם מוסיפים לזה עוד גידול אופייני של כ-53 א' משרות בענפי החינוך והבריאות, נקבל קרוב לכל התוספת ב-NFP החודש. גם נתוני החודשים הקודמים עודכנו באופן בולט כלפי מעלה, זה של אוג' ב-53 א' משרות, וזה של ספט' ב-31 א'.
מעבר לפרספקטיבה האמורה, כלל נתוני הדוח העיקריים נמצאו בקצה החם של הסקאלה. בכלל זה, סקר משקי הבית הצביע על תוספת של כ-463 א' משרות, במהלך החודש. יתרה מזאת, העלייה נבעה מגידול חריג של כ-714 א' משרות מלאות, נתון חריג, בטח ביחס לשחיקה של אלה, בשנים האחרונות.
שאר נתונים חמים, ראויים לציון כוללים ירידה של שיעור האבטלה, בחזרה ל-4.1%, אחרי שבילה את ספט' על 4.2%. כנ"ל, גם השכר הממוצע לשעת עבודה עלה ב-0.3%, במהלך החודש, בדרך לעלייה שנתית של 3.1%. למרות שמדובר בהפתעה כלפי מעלה, ביחס לציפיות, נדגיש שעדיין מדובר בערך נמוך ביחס לחודשים הקודמים. ובאופן כללי, לא משהו שאמור לייצר לחצים אינפלציוניים מעל ליעד הפד.
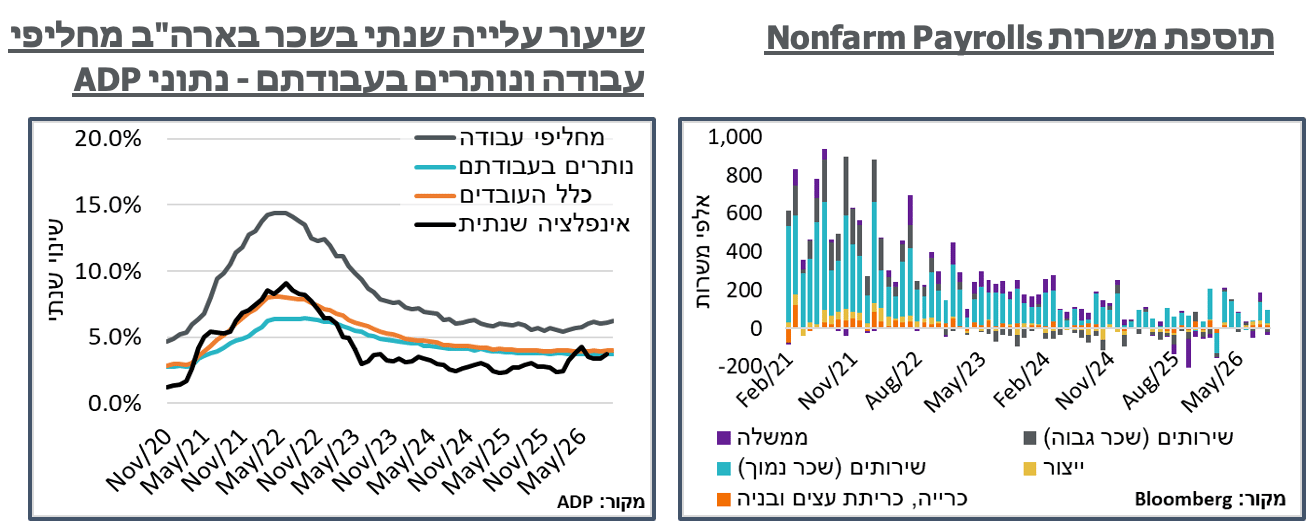
נתוני ה-ADP, אשר פורסמו מוקדם יותר במהלך השבוע, מציירים תמונה דומה, מבחינת השכר, עם יציבות על קצב עלייה שנתי של כ-4.0%. מתוך זה, נראה שלפחות במידה מסוימת מדובר בדינמיקה של עליית שכר מוגברת בקרב מחליפי העבודה, על קצב שנתי של 6.2%, לעומת הנתונים בעבודתם עם עלייה שנתית של 3.7%.
נתוני המשרות הפנויות לספט', אשר פורסמו מוקדם יותר במהלך השבוע, הצביעו גם הם על התחממות חריגה בשוק התעסוקה, עם גידול של כ-444 א' משרות פנויות, לכ-7,523 א'. נוסיף שגם כאן הרכב המשרות מבטא את השקעות ה-AI, עם תוספת של 106 א' משרות בענפי המקצועות המדעיים וטכניים, ועוד 160 א', יחדיו, באופן דיי מאוזן, בענפי המידע, המסחר והתחבורה, התעשייה והבינוי. לקראת ה-Midterms, גם הסקטור הממשלתי הוסיף כ-98 א' משרות פנויות.
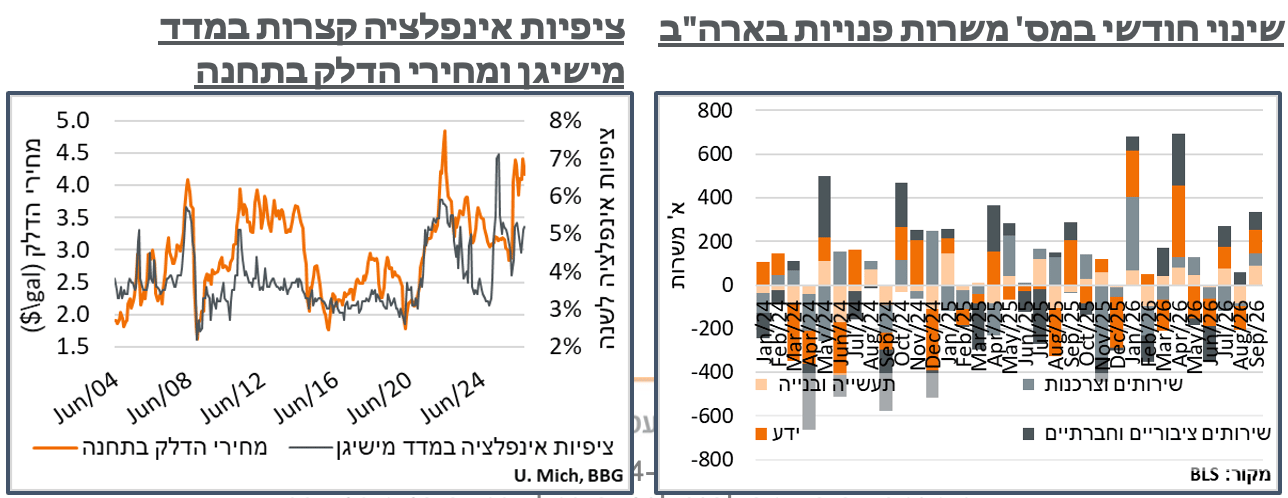
לאחר דשדוש בחודשים האחרונים, סקר סנטימנט הצרכנים של אונ' מישיגן הוסיף 3 נ' לרמת 51 נ' – שיא של שלושה חודשים. הנתון נחשב רשמית לקריאה הראשונית של מדד נוב', עם זאת מדובר למעשה בדגימות שנעשו בין ה-20/10 ועד ה-2/11. ובמובן הזה, אפשר לקרוא לזה נתון הסנטימנט של טרום ה-Midterms (3/11). ונוסיף שהוא נרשם על רקע המשך הירידות במחירי הדלק בתחנה, אל סביבות 4.25$ לגלון, במהלך תקופת הדגימה, משיא של כ-4.5$ לגלון באמצע ספט'. וראוי להוסיף, אל מול שפל של כ-3$ לגלון ואף פחות מזה עד סוף פבר', טרום Epic Fury.
עוד על זה, נושא האינפלציה המשיך להיות מהותי מאוד, במהלך החודש, עם 57% מהמשיבים שציינו את המחירים הגבוהים, אשר שחקו את רמת החיים שלהם – הערך הגבוה מאז מאי. ונוסיף שזה קרה למרות התמתנות של ציפיות האינפלציה לשנה מרמה של 4.7% ל-4.3%, ואלה לתקופה שבין 5-10 שנים, מרמה של 3.5% ל-3.4%.
ישראל: נתוני הטיסות של ישראלים לחו"ל הציגו התמתנות לכ-696 א', באוק', בנתונים מקוריים, המהווים ירידה חודשית של כ-37% במס' הטסים, לעומת ספט', או ירידה של 2.4%, במונחים שנתיים. תיקון העונתיות נדיב במיוחד החודש, עם תוספת של כ-278 א' טיסות מהכיוון הזה, ל-975 א'. ויש לציין בהקשר הזה את העובדה שהשנה אוק' כלל רק יום אחד של חוה"מ סוכות, ואת שמחת תורה, בעוד שב-2025 הוא כלל את כל חגי תשרי זולת ראש השנה. זה שם אותנו על 975 א' טסים לחו"ל, במונחים מנוכי עונתיות, או עלייה חודשית של קרוב ל-11%.
מספר כניסות התיירים מחו"ל רשם עלייה מתונה של כ-9 א', במונחים מקוריים, לכ-138 א'.
לאור הנתונים, אנחנו צופים ירידה של כ-5% בסעיף נסיעות לחו"ל וטיסות בארץ, במונחים דולריים, במהלך החודש, במדד המחירים הקרוב, או כ-4% במונחים שקליים, אשר צפויה לגרוע כ-0.18% מהמדד הכולל. ועל רקע זה, נעדכן את תחזית אוק' מטה לעלייה חודשית של 0.2% בלבד.
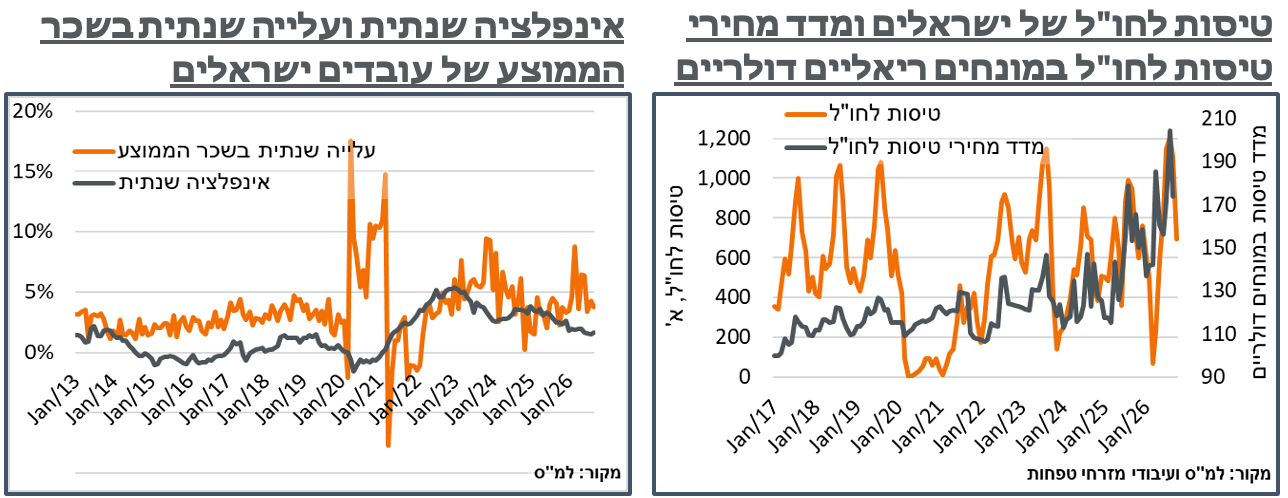
השפעת החגים מתבררת כמשמעותית יחסית מבחינת שוק התעסוקה המקומי, עם ירידה חודשית של כ-1.3% במס' העובדים הישראלים, ל-4,102 א', בספט'. שנתית, זה ממתן את קצב הגידול השנתי במס' העובדים ל-0.3%, שפל מאז 'שאגת הארי' באפריל. אל מול זה, מס' העובדים מחו"ל ממשיך להוסיף כ-15.5% משמעותיים, בשנה האחרונה, מה שמביא את הגידול השנתי במס' העובדים הכולל לקצב של 1.1%, דומה לקצב הגידול של כלל האוכלוסייה.
באופן מפתיע, ייתכן שיש פה לאו דווקא ירידה בהיצע העובדים, אלא ירידה בביקוש לאלה, כאשר השכר הממוצע של העובדים הישראלים עלה ב-0.4% מתונים ביחס לחודש, מה שהביא את קצב העלייה השנתי להתמתן לכ-3.8% - שפל של חמישה חודשים. נזכיר, בהקשר הזה שגם לפי סקר כח אדם האחרון, שיעור האבטלה עלה קלות, ל-3.0%, על רקע שיעור נמוך מאוד של 3.0% בלבד שנעדרו מעבודתם עקב מילואים.
אירופה: הנתון הראשוני למדד המחירים לצרכן ב-Eurozone הוסיף 0.4% צפויים, באוק', ודחף מעלה את האינפלציה השנתית לרמת 4.0% - שיא מאז ספט' 23'. בדומה להרבה אינדיקציות, גם פה המציאות של טרום ה-Midterms שונה מהותית מזו הנוכחית, כאשר העלייה במחירים ממשיכה להיות מיוחסת לסעיפי האנרגיה. ובכלל זה מחירי הברנט, שעלו מממוצע של כ-101$, במהלך ספט', לכ-108$, באוק'. הירידה בשבוע שעבר אל מתחת לרף ה-100$ כמובן צפויה להביא לקריאה הופכית במדד הבא.
זולת זה, אינפלציית הליבה נותרה על 2.5% קרובים מאוד ליעד ה-ECB. בדומה מאוד לארה"ב, גם פה ניכרת תרומה בולטת יחסית של סעיפי השירותים, אשר ממשיכים לעלות בקצב גבוה יחסית של 3.3% לשנה, אל מול המוצרים זולת האנרגיה, שעלו ב-0.6% מהותיים יחסית במהלך החודש, אבל ממשיכים להצביע על עלייה מתונה של 1.2% שנתית.
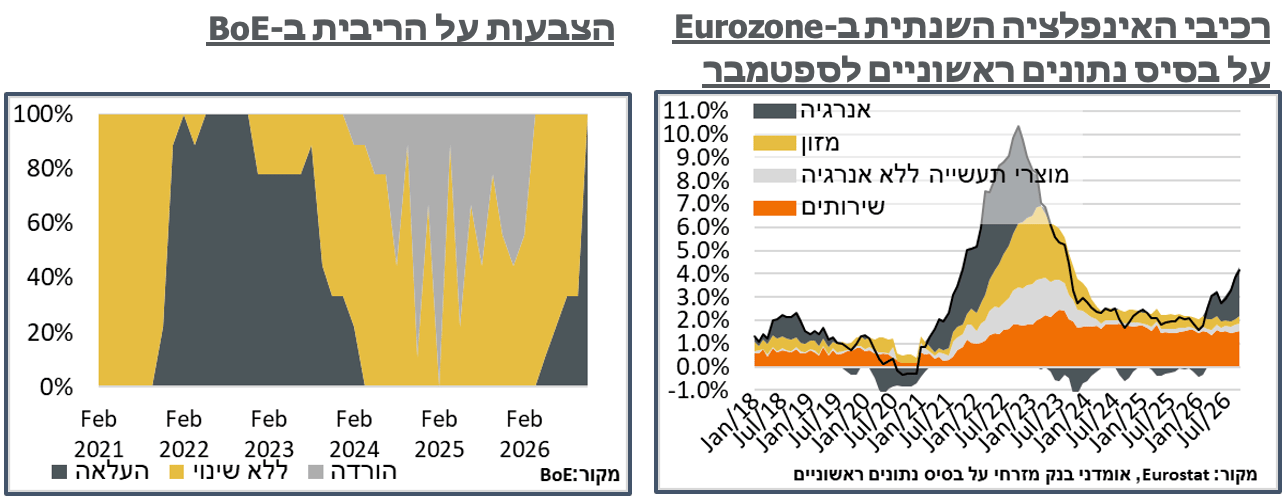
בריטניה: על רקע אינפלציה של 3.5%, ה-BoE הודיע בשבוע שעבר על העלאת ריבית של 0.25% ל-4.0%. ההודעה הייתה צפויה בהסתברות של כ-95%. ועל רקע זה, הציפיות בשוק ה-OIS בבריטניה נותרו יציבות יחסית במהלך השבוע, ואף התמתנו קלות, עם הירידה במחירי הנפט.
ההחלטה עצמה הייתה ניצית יחסית, כאשר אחת מחברות הוועדהCatherine Mann הצביעה בעד העלאה של 0.5%. גם הרטוריקה בהודעה נעשתה ניצית יותר, כאשר כעת הודעת הריבית כללה הצהרה לפיה "הוועדה תתאים את הריבית בהתאם לצורך כדי לוודא שהאינפלציה חוזרת ליעד ה-2% בפרק הזמן הבינוני" לעומת "הוועדה מוכנה לפעול כפי שיידרש כדי לוודא שהאינפלציה נותרת במסלול כדי להגיע ליעד האינפלציה של 2% בפרק הזמן הבינוני."