עמית י.


09/11/2026

 אנבידיה עדיין מלכת ה AI / קרדיט: אילוסטרציה – AI
אנבידיה ממשיכה לשלוט במהפכת הבינה המלאכותית, מציגה רווחיות יוצאת דופן ונהנית מביקוש אדיר לשבבים שלה. אבל כשהמניה שוברת רמות טכניות חשובות, ההשקעות במרכזי נתונים מעוררות חששות, המתחרות מתחילות להרים ראש והמשקיעים צריכים לתהות האם הגיע הזמן לנעול רווחים ואפילו לרדת מהרכבת, לפחות לזמן מה.
כשהגרפים מתחילים להדליק נורות אדומות
מניית אנבידיה הייתה אחת הכוכבות הגדולות של וול סטריט בשנים האחרונות. הביקוש לשבבי בינה מלאכותית הפך אותה לאחת החברות בעלות השווי הגבוה בעולם, והמשקיעים התרגלו לראות בה כמעט השקעה מובנת מאליה במהפכת ה-AI.
אבל לאחרונה משהו השתנה.
גל המכירות במניות הטכנולוגיה דחף את אנבידיה, וגם את מדד נאסד"ק 100, אל מתחת לממוצע הנע ל-200 יום, אינדיקטור טכני מרכזי המשמש לזיהוי מגמות ארוכות טווח.
שבירה כזאת לא בהכרח מבשרת על מפולת. בשלוש השנים האחרונות נאסד"ק כבר ירד מתחת לרמה הזאת והתאושש במהירות. אלא ששנת 2022 הזכירה למשקיעים שלא כל ירידה מסתיימת בקאמבק מהיר. וכשהחששות הטכניים פוגשים סימני שאלה לגבי עתיד ההשקעות ב- AI התמונה מתחילה להיראות פחות נוצצת.
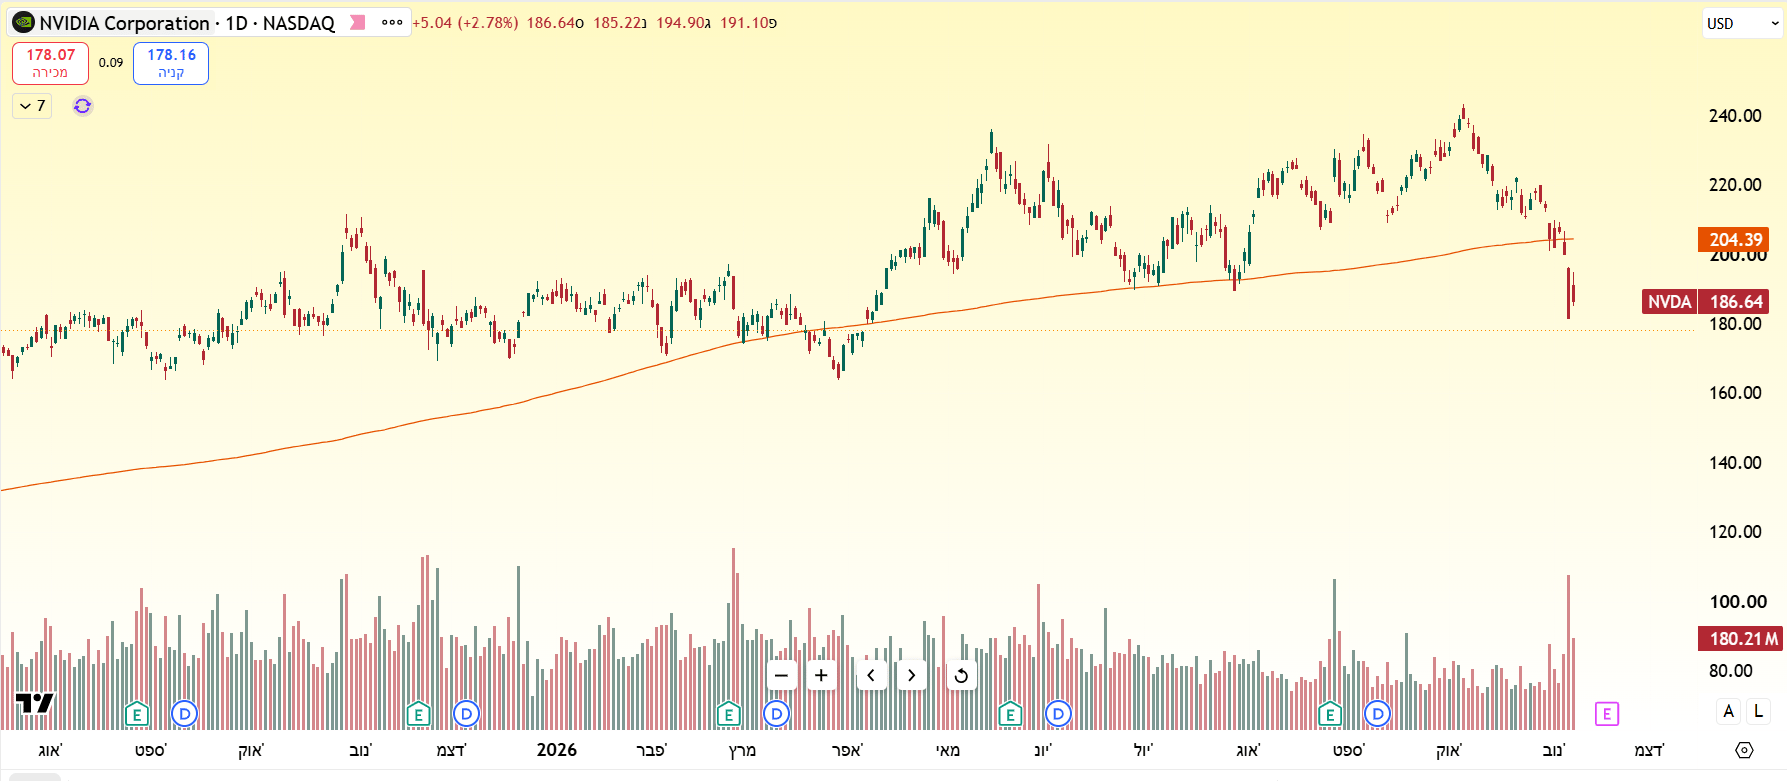
גרף יומי של מניית אנבידיה, שברה את ממוצע נע פשוט 200. מאת TradingView
טריליוני דולרים בדרך למרכזי הנתונים
אנבידיה נמצאת בלב אחת מתוכניות ההשקעה הגדולות בהיסטוריה הטכנולוגית. כ-91% מההכנסות שלה קשורות להוצאות על בינה מלאכותית, והיא נהנית ממעמד דומיננטי בשוק המעבדים הגרפיים (GPU).
שמונה מהמשקיעות הגדולות בתחום, אמזון, מיקרוסופט, מטא, אלפבית, SpaceX, אורקל, CoreWeave ו-Nebius — עשויות להוציא יחד כ-1.58 טריליון דולר בשנת 2027, כולל התחייבויות חכירה. מדובר בזינוק של כ-60% לעומת 980 מיליארד דולר הצפויים ב-2026, כאשר ב-2028 ההוצאות עשויות להגיע אפילו לכ-1.8 טריליון דולר.
אם התחזיות יתממשו, אנבידיה תהיה אחת הנהנות המרכזיות. אנליסטים מעריכים שההכנסות שלה עשויות להגיע לכ-700 מיליארד דולר בשנת הכספים שתסתיים בינואר 2028. אלא שיש בעיה קטנה: התחזיות האלה מניחות שחברות הטכנולוגיה ימשיכו להשקיע הון בקצב מסחרר.
בנוסף, כדאי לציין שאם הקמת מרכזי הנתונים תאט, התחזיות להכנסות אנבידיה עלולות לרדת. במקביל, המשקיעים עשויים להסכים לשלם מכפיל נמוך עוד יותר. השילוב הזה עלול להוביל לירידה משמעותית במחיר המניה.
הציבור מתחיל להתנגד למהפכת ה-AI
אחד הסיכונים החדשים מגיע דווקא מחוץ לוול סטריט. הבחירות שנערכו השבוע בארה"ב העלו מחדש את ההתנגדות המקומית להקמת מרכזי נתונים. תושבים חוששים מצריכת חשמל עצומה, מחסור במים, עומס על תשתיות והשפעות סביבתיות.
התנגדות כזאת עלולה להאריך הליכי אישור, לעכב פרויקטים ולייקר את הבנייה.
עבור אנבידיה, מדובר בסיכון עקיף אך משמעותי: פחות מרכזי נתונים חדשים פירושם פוטנציאל לפחות הזמנות של שבבים ומערכות מחשוב. וכאשר תחזיות הצמיחה נשענות על השקעות בהיקף של טריליוני דולרים, אפילו האטה מתונה עלולה להשפיע על התמחור.
היתרונות של אנבידיה עדיין עצומים
למרות החששות, קשה להתעלם מהעוצמה העסקית שלה. אנבידיה כבר לא מוכרת רק שבבים. היא מספקת מערכות מחשוב שלמות, הכוללות מעבדים, תקשורת, רכיבי רשת ותוכנה.
פלטפורמת Vera Rubin החדשה צפויה לייצר הכנסות של כ-40 מיליארד דולר לכל ג'יגה-ואט של קיבולת — כ-60% יותר מפלטפורמת Grace Blackwell הקודמת.
גם סביבת הפיתוח CUDA מעניקה לחברה יתרון משמעותי. מפתחים שכבר בנו מערכות המבוססות עליה מתקשים לעבור לפתרונות מתחרים בלי לשאת בעלויות נוספות.
והמספרים מדברים בעד עצמם: לפי ההערכות, שיעור הרווח הגולמי של אנבידיה עולה על 74%, לעומת כ-56% אצל AMD .ואם זה לא מספיק, החברה נהנית ממאזן חזק ומיכולת לייצר מזומנים בהיקפים עצומים.
אבל המתחרות כבר לא יושבות בשקט
דווקא הלקוחות הגדולים ביותר של אנבידיה עלולים להפוך לאיום משמעותי. גוגל מפתחת את שבבי TPU, אמזון מקדמת את Trainium, מטא משקיעה ב MTIA ומיקרוסופט מפתחת את Maia . המטרה שלהן ברורה: לצמצם את התלות באנבידיה ולהוזיל את עלויות המחשוב.
במקביל, AMD מתחזקת ומנסה לתפוס נתח משמעותי יותר משוק מאיצי הבינה המלאכותית.
סיכון נוסף הוא הריכוזיות בהכנסות. חלק גדול מהפעילות של אנבידיה תלוי במספר מצומצם של ענקיות טכנולוגיה. אם אחת מהן תקצץ השקעות, ההשפעה עלולה להיות מורגשת במהירות.
ובואו לא נשכח גם את סוגיית המימון המעגלי: חברות משקיעות זו בזו, רוכשות זו מזו שירותים ומממנות יחד את התרחבות תשתיות AI. כאשר כולם תלויים בכולם, בעיה אצל שחקן מרכזי עלולה להתגלגל לאורך השרשרת.
אז האם למכור או להחזיק?
למרות האופטימיות הזהירה, בוול סטריט עדיין מאמינים באנבידיה. כ-96% מהאנליסטים ממליצים על קנייה, ומחיר היעד הממוצע עומד על כ-310 דולר.
סימן השאלה המוצג בכתבה לגבי אנבידיה לא נובע מאובדן אמון בטכנולוגיה של אנבידיה, אלא מהחשש שהשוק מתמחר צמיחה כמעט מושלמת בזמן שהסיכונים הולכים ומצטברים. אנבידיה יכולה להמשיך להיות חברה יוצאת דופן, ועדיין להפוך להשקעה מסוכנת בטווח הקצר. בשוק ההון, לא תמיד מספיק לבחור את החברה הטובה ביותר... צריך גם לשלם עליה את המחיר הנכון, בזמן הנכון.
אין בכתוב כל המלצה לביצוע פעולה כלשהי, כולל רכישה/קנייה/החזקה של ניירות הערך המוזכרים בכתבה וכמו כן, הכותב אינו מחזיק בניירות הערך המוזכרים בכתבה. התוכן אינו מהווה תחליף לייעוץ השקעות המותאם לנתונים ולצרכים האישיים.
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]