עפר קליין, ראש אגף כלכלה ומחקר בהראל


10/11/2026

 השבוע של הנתונים הגדולים / קרדיט: אילוסטרציה – AI
|
|
ציפיות הנגזרות משוק ההון |
תחזית שלנו |
|
אינפלציה בחודשים הקרובים |
0.3% באוקטובר | מינוס 0.3% בנובמבר |
0.4% באוקטובר | מינוס 0.3% בנובמבר |
|
אינפלציה ב-12 המדדים הקרובים |
1.9% |
2.1% |
|
ריבית בנק ישראל (בעוד 6 חודשים) |
3.25% |
3.0%-3.25% |
|
שער החליפין דולר-שקל (בעוד 6 חודשים) |
3.20 ₪ |
3.00 ₪ |
נקודות מרכזיות
הדמוקרטים זכו בשליטה בשני בתי הקונגרס. לטראמפ יהיה קשה יותר לקדם שינויי כלכליים אך במדיניות החוץ נותר לו מרחב פעולה רחב.
נתוני התעסוקה בארה"ב הפתיעו לטובה והעלאת הריבית בדצמבר נשארה התרחיש המרכזי. במוקד מדד המחירים לצרכן שיתפרסם היום.
בראשון יתפרסם בישראל מדד המחירים לצרכן ואנו צופים עלייה של כ-0.4% בהובלת עלייה עונתית במחירי הטיסות, הנופש וההלבשה.
הגירעון ב-12 החודשים האחרונים עלה ל-3.3% מהתוצר. להערכתנו, אם לא יעשו העברות נוספות למשרד הביטחון הגירעון יעלה עד סוף השנה לכ-4% מהתוצר (עדיין נמוך ביחס למתוכנן).
ביום שני הקרוב תפרסם הלמ"ס את האומדן הראשוני לצמיחה ברבעון השלישי. האינדיקטורים מצביעים על צמיחה חיובית אך מתונה יותר מהרבעון השני, כאשר הנעלם העיקרי הוא תרומת הייצור בחו"ל.
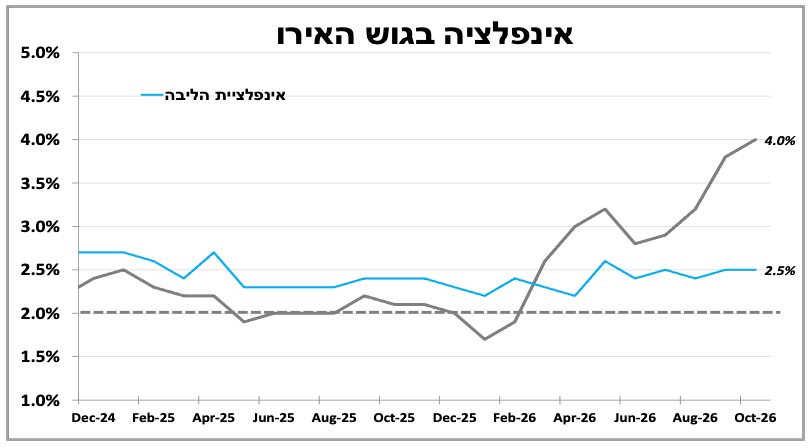
בגוש האירו האינפלציה עלתה ל-4% בהובלת מחירי האנרגיה, אך אינפלציית הליבה נותרה יציבה.
השבוע גם בריטניה הצטרפה לבנקים המרכזיים הגדולים בעולם והעלתה את הריבית ל-4.0%. אם האינפלציה תמשיך לעלות, תגבר ההסתברות להעלאת ריבית נוספת בתחילת השנה הבאה. ברחבי העולם שבדיה העלתה את הריבית, נורבגיה וברזיל השאירו אותה ללא שינוי ומקסיקו הפתיעה בהפחתה.
הגל כחול והמסכים אדומים
הדמוקרטים זכו בשליטה בשני בתי הקונגרס. זה הניצחון הגדול ביותר של מפלגה בבחירות אמצע מאז שנות השבעים, וכולל גם ניצחונות במעוזים רפובליקאים כמו טקסס. לטראמפ יהיה קשה יותר להעביר שינויים במסים ובהוצאות. הרוב בסנאט גם ייתן לדמוקרטים השפעה על מינויים לפד ולבית המשפט העליון. המבחן הראשון יגיע כבר בתחילת דצמבר, כשיהיה צורך להאריך את מימון הממשל כדי למנוע השבתה. בשווקים, מניות הטכנולוגיה רשמו השבוע את הירידות החדות ביותר מאז אפריל 2025, על רקע חשש המשקיעים שגל ההשקעות בבינה מלאכותית יאט. טקסס במרכז העניין כי חלק גדול מהביקוש העתידי למרכזי נתונים מרוכז בה. המושלת הנבחרת שם הבטיחה להקפיא פרויקטים חדשים עד שייקבעו כללים, בעיקר בשאלה מי ישלם על הרחבת רשת החשמל.
בארה"ב דוח התעסוקה הפתיע לטובה, סנטימנט החברות מצביע על תמונה מתונה יותר
ימים בודדים לאחר הבחירות פורסם בארה"ב דוח תעסוקה חזק מהצפוי, שהראה כי בינתיים שוק העבודה מחזיק מעמד. זה הפער שילווה את הפד לקראת החלטת הריבית הבאה. השווקים מתמקדים בסיכון להאטה בעוד שהפד עדיין צריך להתמודד עם אינפלציה גבוהה מדי, שתתפרסם היום (שלישי).
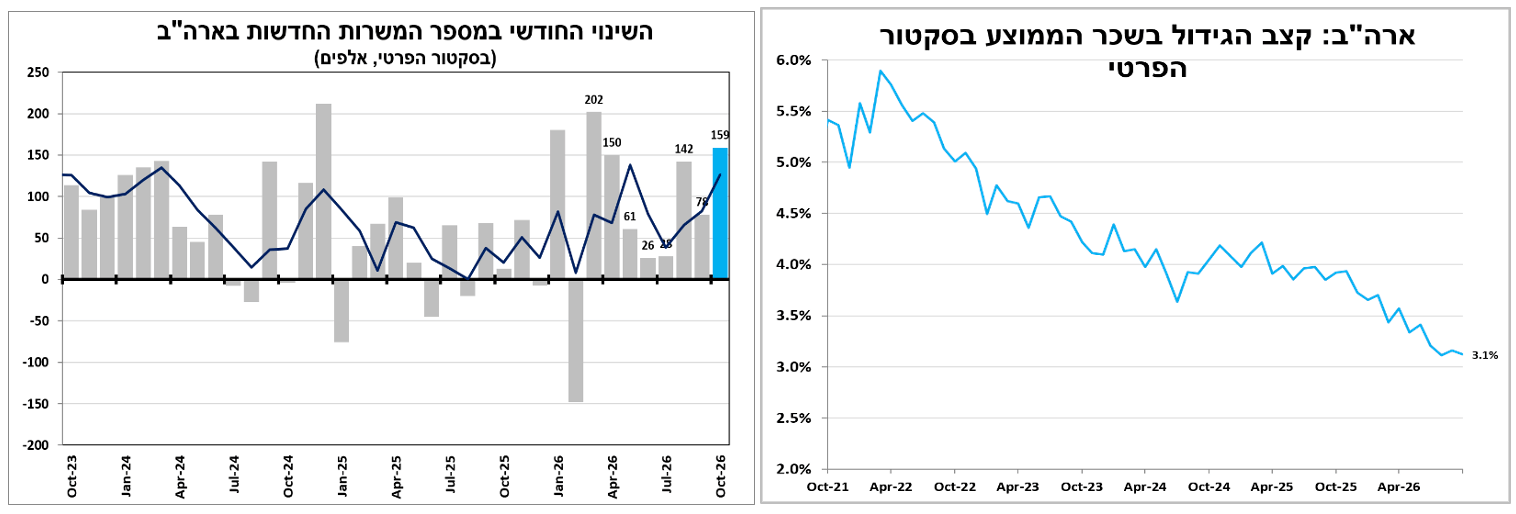
דוח התעסוקה הראשוני לאוקטובר היה חזק בהרבה מההערכות המוקדמות. באוקטובר נוספו 165 אלף משרות חדשות, יותר מפי שניים מהצפי המוקדם, ונתוני החודשיים הקודמים עודכנו כלפי מעלה. שיעור האבטלה ירד קלות ל-4.1% (4.14% ליתר דיוק) דווקא תוך עלייה בשיעור ההשתתפות. קצב עליית השכר השעתי עלה, אם כי הקצב השנתי עדיין מתון בהשוואה לשנים הקודמות. בסקר המשרות הפנויות נרשמה עלייה במספר העובדים שמתפטרים מרצון, ללא שינוי במספר הפיטורים בפועל ולצד המשך ירידה במספר הדרישות השבועיות לדמי אבטלה. הנתונים מפחיתים את החשש מהיחלשות מהירה של שוק העבודה.
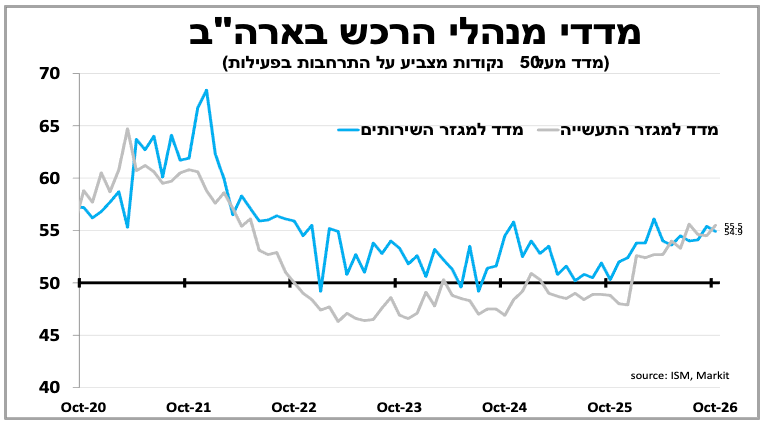
סנטימנט החברות באוקטובר לפי מכון ISM הצביע על המשך התרחבות בפעילות הכלכלית. המדד לתעשייה עלה יותר מהצפי ל-55.5 נקודות בעיקר בזכות רכיבי הייצור והמלאים, ואילו המדד המקביל לענפי השירותים נותר כמעט ללא שינוי על 54.5 נקודות. רכיבי המחירים בשני המדדים הצביעו על ירידה בלחצי המחירים, אך נותרו גבוהים, והירידה במחירי האנרגיה החודש תומכת בהמשך ירידתם בפרסום בחודש הבא.
העלאת ריבית בדצמבר היא עדיין התרחיש המרכזי שלנו למרות הירידות שהיו בשווקי ההון. אך אם תנאי המימון יתהדקו באופן רחב, זו עשויה להיות ההעלאה האחרונה. במוקד השבוע מדד המחירים לצרכן, האחרון לפני החלטת הריבית הבאה, שיתפרסם היום (שלישי) בצהריים. הצפי הוא לעלייה של 0.3% במדד הכללי ו-0.2% במדד הליבה. מכיוון שבשנה שעברה לא פורסמו נתונים מלאים לאוקטובר (בגלל ההשבתה הממשלתית), לא יפורסם שינוי רשמי ב-12 החודשים האחרונים, דבר שישאיר את הנתון פתוח לפרשנות רחבה.
ישראל. לקראת נתוני אינפלציה בראשון וצמיחה בשני
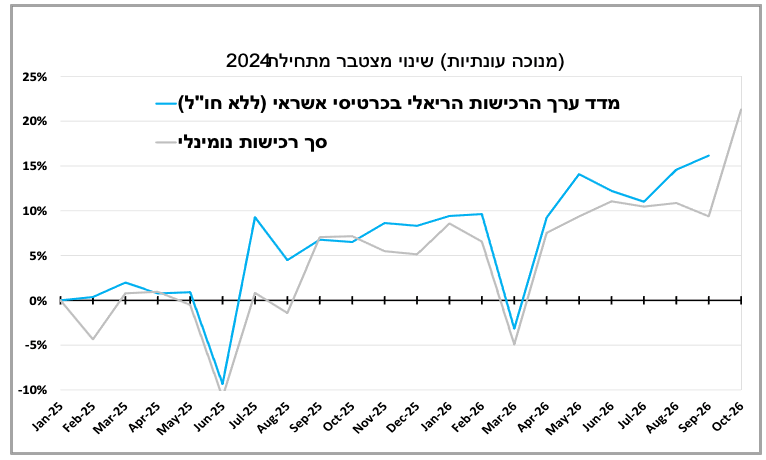
ביום שני הקרוב תפרסם הלמ"ס את האומדן הראשוני לצמיחה ברבעון השלישי והאינדיקטורים הראשוניים מצביעים על צמיחה חיובית. נתוני הצריכה הפרטית, כפי שבאו לידי ביטוי גם בסך הרכישות הראליות בכרטיסי אשראי לספטמבר הצביעו על קצב חיובי, וגם שיעור האבטלה הנמוך תרם לכך. עם זאת אנו צופים שהצמיחה תהיה מתונה יותר בהשוואה לרבעון השני, שהיה גבוה בהרבה מהצפי. הנעלם הגדול בתחזית הוא התרומה של הייצור בחו"ל, שהייתה בולטת במיוחד ברבעונים האחרונים וקשה לכמת אותה. אך כפי שבנק ישראל ציין בהחלטותיו האחרונות הוא צפוי להתמקד בצמיחה ללא הגורמים הללו.
יום קודם לכן (ראשון) יתפרסמו מדדי המחירים לחודש אוקטובר והצפי שלנו הוא לעלייה של 0.4%, בעיקר בשל עלייה עונתית במחירי הטיסות והנופש (סוכות) ועלייה עונתית במחירי ההלבשה וההנעלה (מעבר לקולקציית החורף), לצד עלייה במחירי המזון.
הרבעון הנוכחי התחיל ברגל ימין. הבחירות הובילו להאצה ברכישות בכרטיסי אשראי ולמספר רב של ביקורי מולדת
הנתונים הראשוניים לרבעון הנוכחי מצביעים על המשך צמיחה בקצב חיובי. הנתונים לאוקטובר אף מצביעים על האצה ברכישות בכרטיסי אשראי, אם כי חלק מהגידול נובע מרכישות בחו"ל (סוכות) וחלק מרכישות שהואצו ביום הבחירות. גם מדד אמון הצרכנים עלה באוקטובר (הסקר נערך ערב הבחירות) לרמה הגבוהה ביותר מאז 2021, בעיקר בזכות שיפור בציפיות.
גם סקר מגמות בעסקים של הלמ"ס לאוקטובר הצביע על יציבות בסנטימנט, אך עם פערים בין הענפים. במסחר הקמעונאי עסקים דיווחו על עלייה במכירות אך צפו להיחלשות בנובמבר, ואילו בענפי השירותים התמונה הפוכה. גם במלונות חל שיפור בסנטימנט החברות, אם כי המאזן עדיין שלילי לאור המצב הביטחוני.
עוד נתון מעניין הוא המשך העלייה בתיירות הנכנסת באוקטובר, אם כי הרמה עדיין נמוכה בהשוואה לתקופה שלפני המלחמה. גם יציאות הישראלים לחו"ל המשיכו להיות גבוהות לאור החגים. נתון נוסף שעולה מהנתונים הראשוניים לאוקטובר הוא שמספר ביקורי המולדת של ישראלים היה גבוה מאוד. חלק מכך נובע מביקורי משפחה לרגל חגי תשרי (כמדי שנה), אך ראינו השנה גם תנועה מוגברת של אזרחים שחזרו להצביע. כלומר, השילוב של שני הגורמים הביא את המספרים לרמה גבוהה של כמעט 80 אלף.
הגירעון באוקטובר בשיא שנתי והוא צפוי להמשיך לעלות עד סוף השנה
הגירעון החודשי בתקציב המדינה עמד באוקטובר על כ-18 מיליארד ₪, הגבוה ביותר השנה. יחד עם זאת, מתחילת השנה הגירעון עדיין נמוך משמעותית בהשוואה לציפיות בתחילתה כאשר ב-12 החודשים האחרונים הגירעון עלה קלות ל 3.3% מהתוצר.
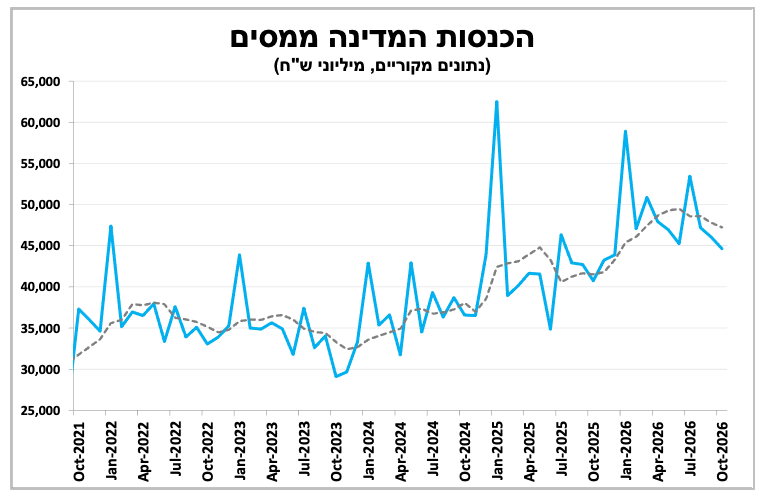
בצד ההוצאות כמעט כל הפער בהוצאות מגיע מתת ביצוע במשרדים האזרחיים שצפוי להיסגר עד סוף השנה. בצד ההכנסות ניכרת החודש השפעת החגים.
במבט על החודשיים האחרונים של השנה אנו סבורים שאם לא יעשו העברות נוספות למשרד הביטחון הגירעון יעלה עד סוף השנה לכ-4% מהתוצר (עדיין נמוך ביחס למתוכנן).
גם בריטניה הצטרפה לאירופה והעלתה את הריבית לאור עדכון כלפי מעלה של תחזית האינפלציה
הבנק המרכזי בבריטניה העלה את הריבית ברבע נקודת אחוז ל-4.0%, העלאה ראשונה מאז 2023. ההחלטה הייתה ניצית מהצפוי, כאשר 8 חברים תמכו בה וחבר ועדה אחד רצה להעלות את הריבית בחצי נקודת אחוז. למרות זאת נגיד הבנק ציין שעדיין יש מעט עדויות לכך שהתייקרות האנרגיה התגלגלה לשכר ולמחירי השירותים, ובינתיים החברות סופגות חלק מהעלויות.
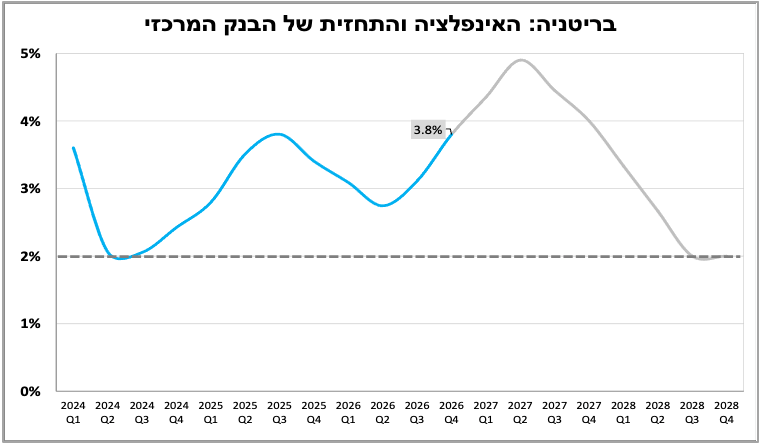
יחד עם זאת הוא הוסיף שאם הסיכון לאינפלציה לא יפחת, יש הצדקה להעלאה נוספת. השינוי בכיוון הריבית בא לידי ביטוי בתחזיות המעודכנות, שבהן הבנק צופה שהאינפלציה תגיע כמעט ל-5.0% באמצע השנה הבאה ולא תרד מתחת ל-4% בכל 2027.
בגוש האירו מחירי האנרגיה משכו את האינפלציה למעלה
העלייה במחירי האנרגיה והגז באירופה הובילה את האינפלציה ל-4% באוקטובר בהתאם לצפי וברמה הגבוהה ביותר מזה יותר משלוש שנים. יחד עם זאת אינפלציית הליבה נותרה יציבה על 2.5%, כאשר נתוני התעסוקה והשכר האחרונים לא מצביעים על האצה. העלאת ריבית בדצמבר עדיין בהסתברות גבוהה, אך אם נמשיך לראות ירידה במחירי האנרגיה לצד המשך עלייה באבטלה, ההסתברות שנראה עוד העלאות ריבית בשנה הבאה תקטן.
עוד ריביות מסביב לעולם - שבדיה מעלה, ברזיל ונורבגיה עוצרות ומקסיקו מפתיעה בהפחתה
בנורבגיה הבנק השאיר את הריבית ללא שינוי על 4.5% לאחר העלאה בספטמבר, אך הנגידה ציינה שהבנק מוכן להעלות שוב את הריבית אם יהיה צורך, לאור כך שמחירי המוצרים והשירותים עלו מהר יותר מהערכות הבנק הקודמות.
גם שבדיה הצטרפה לשאר הבנקים באירופה והעלתה את הריבית ברבע נקודת אחוז ל-2%, לראשונה מאז 2023. להערכת הבנק, ההתאוששות בפעילות הכלכלית ועלויות הייצור ידחפו את האינפלציה מעל היעד בשנה הבאה, ואם התחזית תתממש, ייתכן שיידרשו העלאות נוספות. עם זאת מדד המחירים ללא אנרגיה כמעט לא השתנה באוקטובר, ולכן ההסתברות להעלאה נוספת בחודשיים הקרובים נמוכה מאוד.
לאחר 5 הפחתות ריבית רצופות הבנק המרכזי בברזיל השאיר את הריבית עדיין ברמה הגבוהה של 13.75%. אמנם הפעילות הכלכלית מאטה, אך הבנק העלה את תחזית האינפלציה לאור הפיחות במטבע המקומי לאחר הבחירות. אם הציפיות יתייצבו והפעילות תמשיך להיחלש, יהיה מקום לחזור ולהפחית את הריבית, אך המדיניות התקציבית לאחר בחירתו מחדש של לולה תקבע כמה מרחב פעולה יהיה לבנק.
מי שהפתיע בשבוע האחרון היה הבנק המרכזי של מקסיקו, שהפחית את הריבית ברבע נקודת אחוז ל-6.25% בניגוד לצפי שהריבית תישאר ללא שינוי. ההחלטה התקבלה על חודו של קול, כאשר הרוב העריך שהביקוש המקומי עדיין אינו יוצר לחץ משמעותי על המחירים. הבנק אמנם העלה את תחזית האינפלציה לסוף השנה (בגלל מחירי האנרגיה), אך עדיין צופה חזרה ליעד בסוף 2027. הבנק לא אותת על הפחתות נוספות, ונראה שמדובר בצעד נקודתי ושהריבית עשויה להישאר ברמתה לתקופה ממושכת.
פרסומים בולטים בשבוע הקרוב
|
תאריך |
ישראל |
ארה"ב |
אירופה |
עוד בעולם |
|
יום שלישי, ה-10 בנובמבר |
|
אינפלציה |
|
נתוני סחר החוץ בסין |
|
יום רביעי, ה-11 בנובמבר |
|
|
|
|
|
יום חמישי, ה-12 בנובמבר |
סחר סחורות. מכירות דירות |
מכירות בתים קיימים |
בריטניה צמיחה רבעון שלישי |
|
|
יום שישי, ה-13 בנובמבר |
|
מדד מחירי היצרן |
גוש האירו אומדן מעודכן לצמיחה |
|
|
יום ראשון, ה-15 בנובמבר |
מדד המחירים לחודש אוקטובר |
|
|
|
|
יום שני, ה-16 בנובמבר |
צמיחה רבעון שלישי. סקר כח אדם. |
|
|
צמיחה ביפן רבעון שלישי. סין ייצור תעשייתי ומכירות קמעוניות |
|
יום שלישי, ה-17 בנובמבר |
|
מכירות קמעוניות וייצור תעשייתי |
בריטניה נתוני שוק העבודה. |
|