מערכת FUNDER


10/11/2026

 תחזית הצמיחה לישראל עולה / קרדיט: אילוסטרציה – AI
S&P צופה צמיחה של 5.5% ב-2026 ושל 7% ב-2027, בין היתר בזכות פעילות הטכנולוגיה והכללת ייצור בחו״ל בתוצר. במקביל, החברה מזהירה מהוצאות ביטחון גבוהות וממבוי סתום פוליטי שעלול לעכב את הטיפול בגירעון.
חברת דירוג האשראי S&P מעלה את תחזיות הצמיחה של ישראל, אך ממשיכה להצביע על הסיכונים הביטחוניים והפיסקליים כגורמים מרכזיים המכבידים על פרופיל האשראי שלה. הסקירה החדשה אינה כוללת פעולת דירוג חדשה, ודירוג ישראל נותר ברמה A עם תחזית יציבה.
לפי תרגום של הסקירה שנשלח לעיתונות מטעם משרד האוצר, הנושא את התאריך 10 בנובמבר 2026, התחזית היציבה נשענת על ההנחה שעימותים צבאיים אפשריים יישארו מוגבלים, גם אם המתיחות מול איראן ושלוחיה תימשך. החברה מעריכה שהסכסוך במזרח התיכון וההפרעות הנלוות לאנרגיה ולאספקה יימשכו גם לתוך 2027.
הצמיחה מתחזקת גם בזכות הייצור מחוץ לישראל
S&P צופה צמיחה של 5.5% ב-2026 ושל 7% ב-2027. ברקע עומדת התאוששות לאחר ההתכווצות ברבעון הראשון: ברבעון השני צמח התוצר ב-3.6% לעומת הרבעון הקודם, שהם 15.4% בחישוב שנתי. החברה מייחסת את ההתאוששות לצריכה הפרטית, לצריכה הציבורית הגבוהה וליצוא ההייטק.
חלק מעדכון התחזית נובע מהכללת פעילות ייצור בחו״ל של חברות טכנולוגיה בעלות פעילות וקניין רוחני בישראל בנתוני החשבונות הלאומיים. הסקירה מדגישה את תרומת מלאנוקס, שנרכשה בידי אנבידיה, ואת הפער בין פיתוח הטכנולוגיה בישראל לבין ייצור ושיווק המוצרים בעולם.
לפי הנתונים המובאים בסקירה, יצוא המבוסס על ייצור בחו״ל הגיע ל-5.8% מהתוצר ברבעון השני של 2026, לעומת 1.7% ב-2023. החברה מציינת כי פעילות זו אינה נשענת על הון או כוח עבודה מקומיים וההכנסה ממנה ברובה אינה זורמת לתושבים. לכן, השיפור בתוצר אינו משקף במלואו שיפור מקביל בהכנסת משקי הבית. תחזיות S&P מבוססות על סדרת התוצר הכוללת את הייצור בחו״ל.
אנבידיה מחזקת את הגבייה אך הגירעון נותר גבוה
הכנסות הממשלה ממסים עלו ב-13.3% בינואר-ספטמבר 2026 לעומת התקופה המקבילה, ולפי S&P הזינוק הונע בעיקר מתשלומי המס של אנבידיה. הביצועים תמכו בשיפור מסוים בתחזית התקציבית, אך החברה עדיין צופה גירעונות משמעותיים.
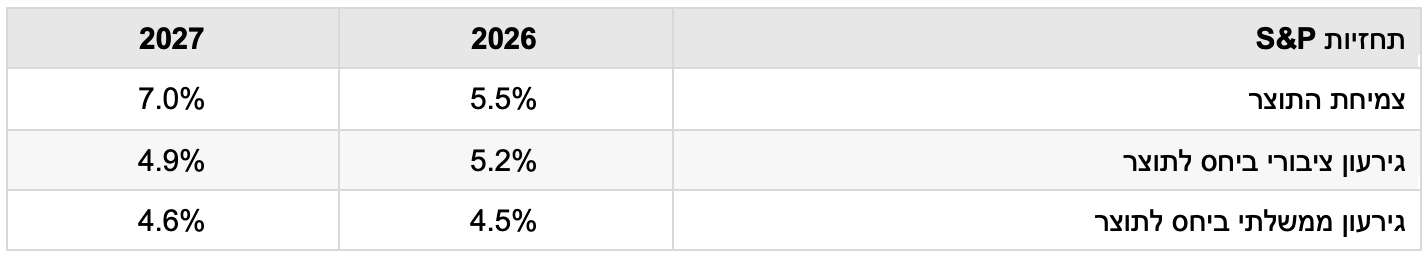
הנתונים מבחינים בין הגירעון של המגזר הציבורי הרחב לבין גירעון הממשלה. S&P מעריכה כי ללא תוכנית התאמה פיסקלית רב-שנתית, הגירעונות יישארו גבוהים. מאחר שההוצאה האזרחית בישראל נמוכה יחסית, צעדים עתידיים לצמצום הגירעון צפויים, להערכתה, להישען בעיקר על הגדלת ההכנסות.
ההוצאה הביטחונית צפויה לעלות על 7% מהתוצר ב-2026 ולהישאר גבוהה מרמתה שלפני 2023 לאורך תקופת התחזית. לצד חידוש מלאים ושדרוג יכולות, החברה מזכירה גם את הדיון בצמצום הסיוע הצבאי מארה״ב כגורם שעלול להוסיף לחץ תקציבי בטווח הארוך. החוב הציבורי נטו צפוי להגיע ל-65.2% מהתוצר ב-2029, לעומת תחזית מלפני 2023 של פחות מ-55% החל מ-2026.
אי הוודאות הפוליטית עלולה לעכב רפורמות
S&P מעריכה כי ישראל תיכנס ל-2027 ללא תקציב מאושר, על רקע הקושי בהרכבת ממשלה לאחר הבחירות. תקציב המשכי מאפשר לממשלה לפעול, אך מעכב החלטות על הוצאות, מיסוי ורפורמות הנדרשות לשיפור המצב התקציבי.
להערכת החברה, חילופי שלטון אינם צפויים להביא לשינוי מהותי בהוצאה הביטחונית, שכן הגושים המרכזיים תומכים בשמירה על תקציבי ביטחון מוגברים. עם זאת, הסקירה מייחסת לאופוזיציה נכונות רבה יותר לבחון יוזמות דיפלומטיות, וצופה שממשלה בראשותה תיתן עדיפות לחיזוק מוסדות המדינה ולהרחבת ההשתתפות בכוח העבודה.
מבנה החוב ויתרות המטבע תומכים בדירוג
מול הסיכונים, S&P מדגישה את חוסנו של המשק ואת נגישותו למימון. יותר מ-80% מהחוב הממשלתי מוחזק בשוק המקומי ונקוב במטבע מקומי; החוב הקצר מהווה 8% בלבד, ומשך הזמן הממוצע לפירעון הוא שמונה שנים. יתרות המט״ח הסתכמו בספטמבר 2026 ב-237 מיליארד דולר, סכום שלפי הסקירה מכסה פי 1.5 את החוב החיצוני הגולמי של המשק כולו.
החברה רואה גם בעצמאותו התפעולית של בנק ישראל ובגמישות המדיניות המוניטרית נקודות חוזק. מערכת הבנקאות מתוארת כרווחית ובעלת הון נאות, עם שיעור הלוואות שאינן מתפקדות של מעט פחות מ-1%. מנגד, החשיפה לבינוי ולנדל״ן, כ-21% מתיקי האשראי של הבנקים, ממשיכה להיות מקור לסיכון.
מה עשוי להוביל לשינוי בדירוג
S&P עשויה לנקוט פעולת דירוג שלילית אם הצמיחה, מאזן התשלומים או התוצאות התקציביות ייחלשו משמעותית מעבר לתחזיותיה, בין היתר בעקבות הסלמה צבאית. הסקירה מזהירה כי הסלמה כזו עלולה לפגוע באמון המשקיעים, לעודד יציאת הון ולהגביר תנודתיות בשווקים ובשער החליפין, לצד פגיעה בתשתיות ולחץ על התקציב.
מנגד, צמיחה ותוצאות פיסקליות טובות בהרבה מהצפוי עשויות לתמוך בהעלאת דירוג. גם ירידה משמעותית ומתמשכת בסיכונים הגיאופוליטיים והביטחוניים עשויה לפתוח את הדרך לשדרוג.