עו״ד מייקל ארנשטיין


11/11/2026

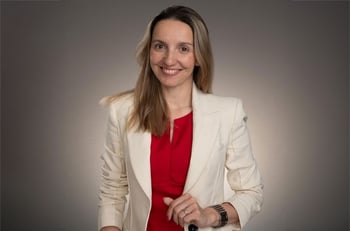
 עו״ד מייקל ארנשטיין, צילום: רמי זרנגר
קרדיט: אילוסטרציה – AI
השקעה קטנה של זמן וכסף בייעוץ משפטי מתאים, מבעוד מועד, יכולה לחסוך למשפחות ישראליות שנים של קשיים והון עתק בתשלומי מס.
דוד הקדיש שלושים שנה לבניית עסק. לאחר שמכר אותו, השקיע חמישה מיליון דולר במניות של חברות הנסחרות בבורסה בארצות הברית ובהן אמזון, אנבידיה ומיקרוסופט. דוד שילם את מיסיו, חתם על צוואה שבה הוריש את תיק המניות לבנו, והאמין שהסדיר את ענייניו כראוי.
ואז דוד נפטר. בעיצומם של סידורי ההלוויה והשבעה, גילה בנו אמיר כי מניותיו האמריקאיות של אביו, בשווי חמישה מיליון דולר, יגררו חבות של כמעט שני מיליון דולר במס עיזבון אמריקאי. הירושה שציפה לקבל הצטמצמה מחמישה מיליון דולר לשלושה מיליון דולר.
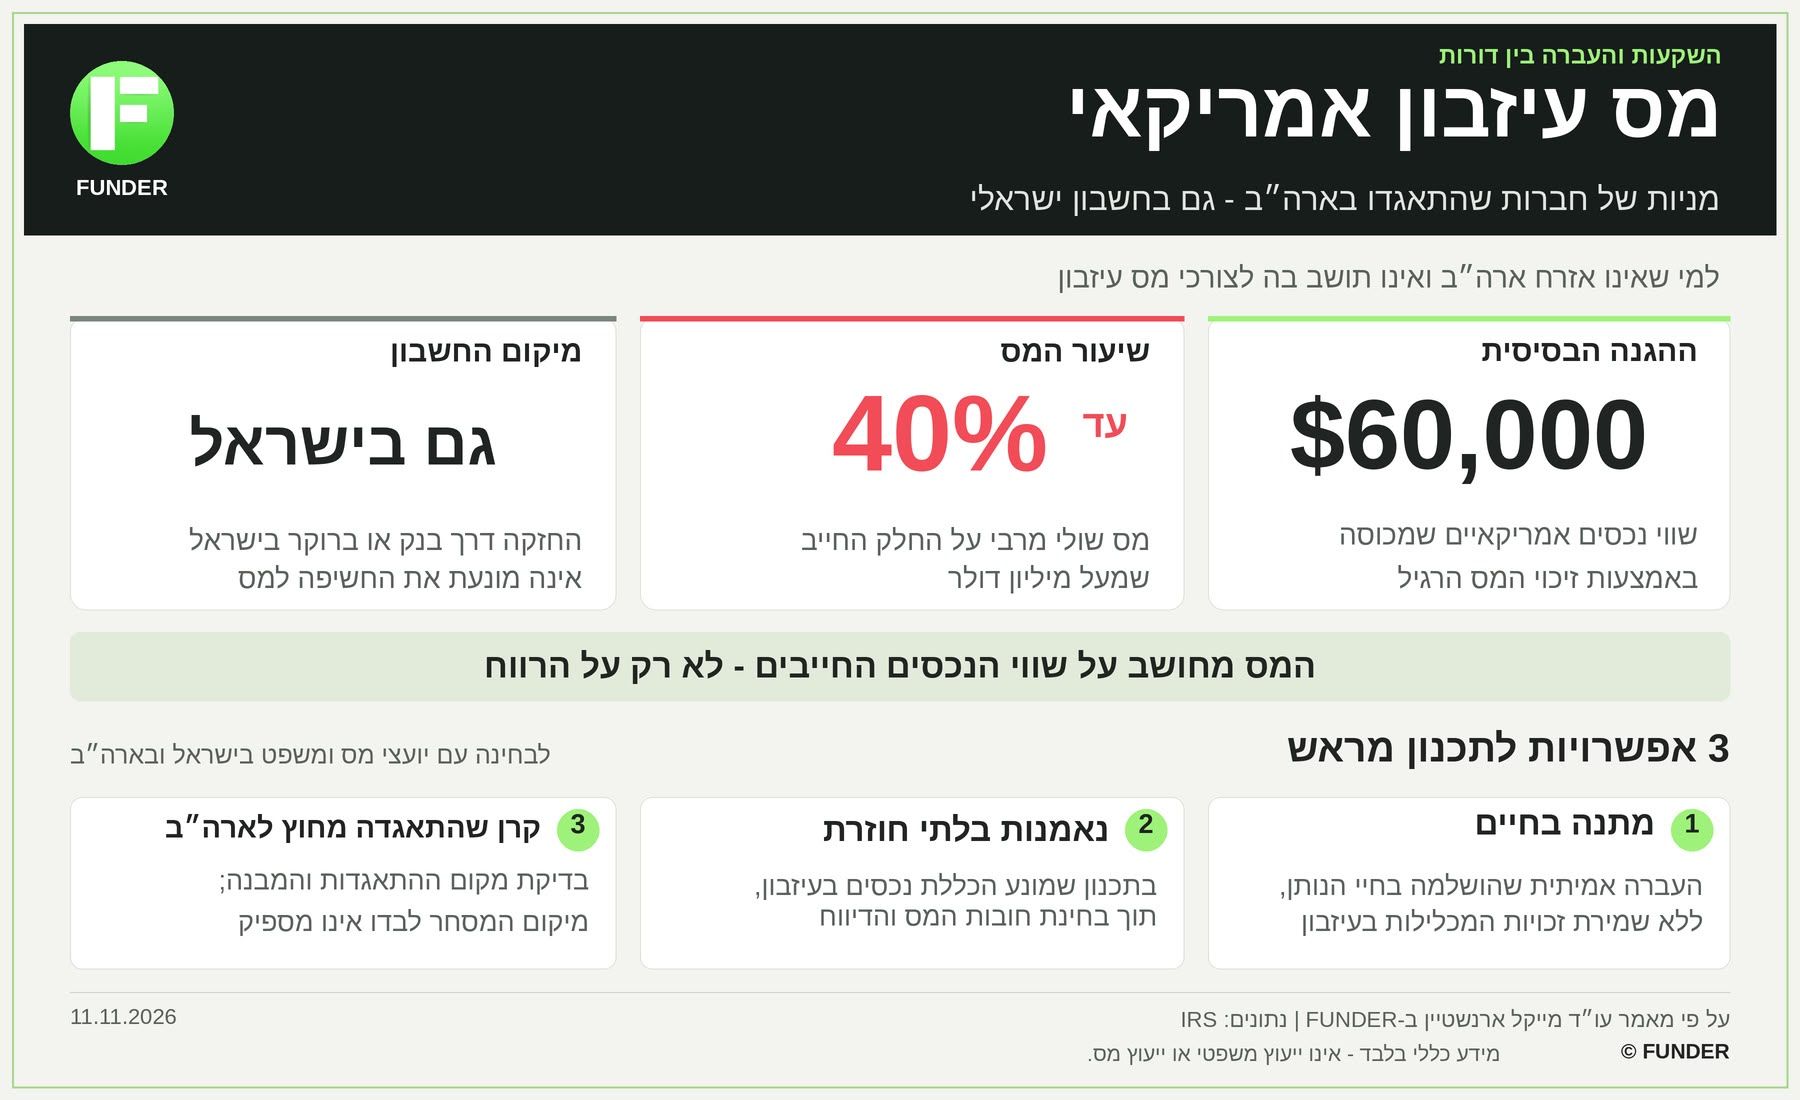
הסיבה לכך היא שהחוק האמריקאי מתייחס בדרך כלל למניות שהונפקו על ידי חברה שהתאגדה בארצות הברית כאל נכסים אמריקאיים, ללא קשר למקום שבו מתגורר בעל המניות או למקום שבו מוחזקות המניות באמצעות ברוקר. כאשר בעל הנכסים אינו אזרח ארצות הברית ואינו נחשב לתושב בה לצורכי מס עיזבון, זיכוי המס הרגיל מעניק הגנה רק על נכסים אמריקאיים חייבים במס בשווי של 60 אלף דולר. שיעורי המס מגיעים עד ל-40% על סכומים חייבים במס העולים על מיליון דולר. המס חל על שוויין של המניות, לרבות סכום ההשקעה המקורי של דוד, ולא רק על הרווחים שצבר.
אמיר היה המום. הוא מעולם לא התגורר בארצות הברית. לא הוא ולא אביו החזיקו באזרחות אמריקאית. חשבון הבנק שבאמצעותו בוצעו ההשקעות התנהל בתל אביב. למרבה הצער, אף אחת מהעובדות הללו לא הגנה על תיק ההשקעות של האב מפני מס העיזבון האמריקאי.
מה יכול היה דוד לעשות אחרת? ראשית, הוא יכול היה לפנות לעורך דין ולבקש לבחון את תיק ההשקעות שלו בעודו בחיים, כאשר עדיין הייתה בידיו האפשרות להחליט אילו נכסים לשמור, אילו להעניק במתנה ובאיזו מידה של שליטה הוא מעוניין להחזיק בהם. למרות שארצות הברית מטילה מס על מניות כאשר בעליהן הזרים נפטרים, ככלל היא אינה מטילה מס מתנות פדרלי כאשר אדם שאינו תושב ארצות הברית ואינו אזרח שלה מעניק את אותן מניות במתנה במהלך חייו. פטור זה, החל על נכסים בלתי מוחשיים, עשוי לחול גם על העברה בשווי של מיליוני דולרים.
אם האב היה יכול להרשות לעצמו להיפרד מהמניות, הענקתן לבנו במתנה שהושלמה במהלך חייו הייתה מוציאה אותן מעיזבונו החייב במס. אולם המתנה הייתה צריכה להיות מהותית ואמיתית. דוד לא יכול היה להניח שיוכל להמשיך לקבל את כל הדיבידנדים או לדרוש את המניות בחזרה בכל עת שירצה.
לכן, אם דוד רצה לקבוע כללים בנוגע לגישתו של אמיר לכספים, ייתכן שנאמנות בלתי חוזרת, שתוכננה כראוי והועברו אליה נכסים, הייתה יכולה לסייע. נאמנות כזו יכולה להחזיק נכסים עבור בני משפחה ולהסדיר את חלוקתם. בדרך כלל, יש לעצב את תנאי הנאמנות כך שלא יותירו בידי האב זכויות לקבלת הכנסות או סמכויות שליטה שעלולות להביא להכללת הנכסים בעיזבונו לצורכי מס עיזבון אמריקאי.
לחלופין, דוד יכול היה לשנות את אופן ההשקעה שלו. קרנות מסוימות שמקום התאגדותן מחוץ לארצות הברית מאפשרות חשיפה לשוקי ההון האמריקאיים באמצעות החזקה במניות זרות, אך החזקות של משקיעים ישראלים בקרנות כאלה אינן נחשבות לנכסים החייבים במס עיזבון אמריקאי. יש לבחון בקפידה את מקום התאגדותה של הקרן ואת המבנה המשפטי שלה. עצם העובדה שהיא נסחרת בבורסה מסוימת, או שאסטרטגיית ההשקעה שלה מתמקדת בשוק מסוים, אינה מספיקה כדי להכריע בסוגיה.
לכל אחת מהאפשרויות הללו יש מחיר. מכירת מניות עלולה ליצור חבות במס רווחי הון בישראל. הענקת מתנות עשויה להשפיע על בסיס העלות של הנכס לצורכי מס בידי מקבל המתנה. הקמת נאמנויות עלולה ליצור חובות מס ודיווח בישראל. אזרחות אמריקאית או זיקות אחרות לארצות הברית של בני משפחה עשויות לשנות באופן מהותי את הניתוח המשפטי והמיסויי. לכן, חשוב שיועצים מקצועיים מארצות הברית ומישראל יבחנו יחד את אותה תוכנית.
דוד עבד במשך שלושים שנה כדי לצבור את ההון שרצה להוריש לאמיר. הצוואה קבעה מי יהיה יורשו, אך לא התייחסה למחיר המיסויי הכרוך בהורשת מניות אמריקאיות. השקעה קטנה של זמן ומאמץ בייעוץ משפטי מתאים במהלך חייו הייתה יכולה לשמר חלק גדול בהרבה מהעיזבון שהתכוון להותיר לאמיר.
עו"ד מייקל ארנשטיין הוא שותף מייסד בפירמת עורכי הדין האמריקאית Ehrenstein|Sager, המתמחה במשפט מסחרי, בליטיגציה מורכבת ובבוררויות בינלאומיות בסכסוכים בעלי משמעות כלכלית גבוהה.
הבהרה משפטית: מאמר זה אינו מהווה ייעוץ משפטי או ייעוץ מס. מטרתו להעלות את המודעות לסוגיות הנוגעות לעמידה בדרישות הדין והרגולציה בארצות הברית. על עסקים ישראליים להיוועץ באנשי מקצוע מוסמכים בתחומי המשפט והמיסוי בארצות הברית, לצורך קבלת הנחיות המותאמות לפעילותם.