קובי אליסוף, מנכ״ל מרווחים שוקי הון בע״מ


19/11/2026

 קובי אליסוף, מנכ״ל מרווחים שוקי הון בע״מ, צילום: יאיר מור
לקראת החלטת הריבית של בנק ישראל ב־23 בנובמבר והחלטת הפדרל ריזרב ב־9 בדצמבר, מתחדד הפער בין התנאים הכלכליים בישראל ובארה"ב. בעוד האינפלציה האמריקאית נותרת גבוהה מיעד הפד, בישראל האינפלציה ירדה ל־1.1%, בתוך תחום היעד של בנק ישראל.
אלא שהשאלה המרכזית בישראל אינה מסתכמת בקצב האינפלציה או בשער החליפין. ברקע מתפתחת סוגיה משמעותית נוספת: ההשפעה המצטברת של סביבת הריבית הגבוהה על חברות הנדל"ן הממונפות, על יכולת החזר החוב שלהן ועל חשיפת המערכת הבנקאית לסיכוני אשראי.
במציאות זו, בנק ישראל נדרש לאזן בין שני סיכונים: היחלשות השקל והתחדשות הלחצים האינפלציוניים מצד אחד, והחרפת מצוקת האשראי במשק מצד שני.
טראמפ, הדולר והמלחמה באינפלציה
מאז תחילת כהונתו השנייה בינואר 2025, הציב הנשיא דונלד טראמפ את חיזוק התעשייה האמריקאית, החזרת הייצור לארה"ב וצמצום הגירעון המסחרי במרכז סדר היום הכלכלי שלו.
מדיניות של דולר חלש יחסית יכולה לשרת חלק מהיעדים הללו, שכן היא מוזילה את מחירם של מוצרים אמריקאיים במונחי מטבע חוץ, משפרת את התחרותיות של היצואנים ומייקרת מוצרים מיובאים –ובכך עשויה לעודד ייצור מקומי.
עם זאת, למדיניות כזו יש גם מחיר: היחלשות הדולר בארצות הברית, שהתבטאה בירידת מדד ה-DXY מרמה של 1.12 ל-0.96, מובילה להתייקרות היבוא. בנוסף, השילוב בין היחלשות המטבע לבין הטלת מכסים גורם לעלייה במחירים . כתוצאה מכך נוצרת התנגשות בין יעדי המדיניות הכלכלית של הממשל לבין יעדיו של הבנק המרכזי: בעוד שהממשל מעוניין לתמוך בצמיחה, בתעשייה ובתחרותיות האמריקאית, הפדרל ריזרב מחויב להחזיר את האינפלציה ליעד של 2%, גם אם הדבר מחייב שמירה על ריבית גבוהה לאורך זמן.
נכון לנתון האחרון שפורסם, מדד המחירים לצריכה פרטית (PCE), מדד האינפלציה המועדף על הפד, עלה ב־3.6% ב־12 החודשים עד ספטמבר 2026. מדד הליבה, שאינו כולל מזון ואנרגיה, עלה ב־3.1%. שני הנתונים מצביעים על כך שהאינפלציה עדיין גבוהה מיעד הבנק המרכזי.
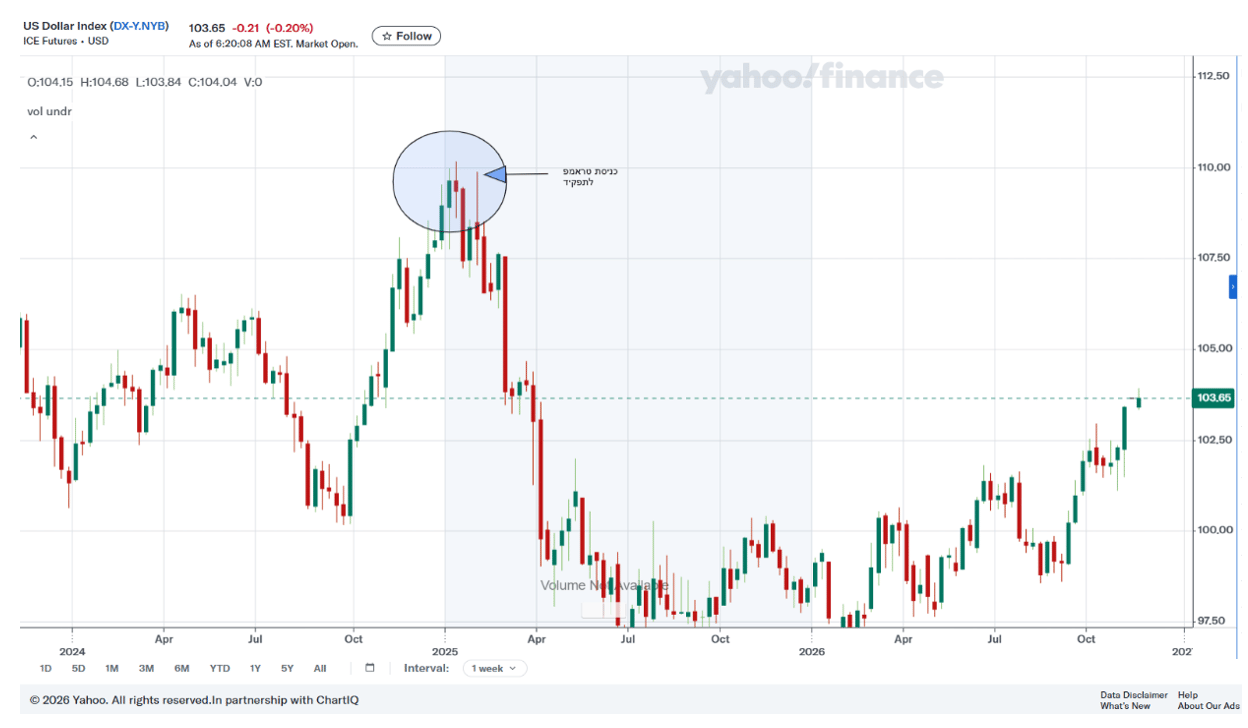
מקור: Yahoo finance
הפד בדרך להעלאת ריבית נוספת ב09.12.2026.
בהחלטתו האחרונה, ב־28 באוקטובר, הותיר הפד את הריבית ללא שינוי בטווח של 3.75%–4.00%. הפעילות הכלכלית ממשיכה להתרחב בקצב חזק, ההשקעות העסקיות נותרות משמעותיות ושוק העבודה מפגין עמידות , אך האינפלציה עדיין אינה מתכנסת ליעד. על רקע עוצמת הפעילות הכלכלית והעובדה שהאינפלציה טרם התכנסה ליעד, הפד צפוי להעלות את הריבית בישיבת הוועדה הקרובה, שתתקיים ב־9 בדצמבר 2026. אף שההחלטה הסופית תיקבע בהתאם לנתוני האינפלציה, התעסוקה והפעילות הכלכלית שיתפרסמו עד למועד הישיבה, הפיצול שכבר נרשם בהצבעה האחרונה והתמונה המאקרו־כלכלית הנוכחית מטים את הכף לטובת העלאת ריבית.
הפד אינו משתמש בריבית כדי לקבוע את שער הדולר או להשיג רמת דולר מסוימת; יעדיו הם יציבות מחירים ותעסוקה מרבית. עם זאת, להחלטות הריבית שלו ובפרט להעלאת ריבית מסתמנת , יש השפעה משמעותית על שוק המט"ח.ריבית אמריקאית גבוהה יחסית עשויה להגדיל את האטרקטיביות של השקעות דולריות, לתמוך בהתחזקות המטבע ולהוזיל את עלותם הדולרית של מוצרים מיובאים. בכך היא עשויה לסייע בריסון האינפלציה. ניתן ללמוד מהתמונה שהסבירות להעלאת ריבית מ4% ל 4.25% הינה בהסתברות של 93.9% . ו מ4.25% ל 4.5% בהסתברות של 6.1%.
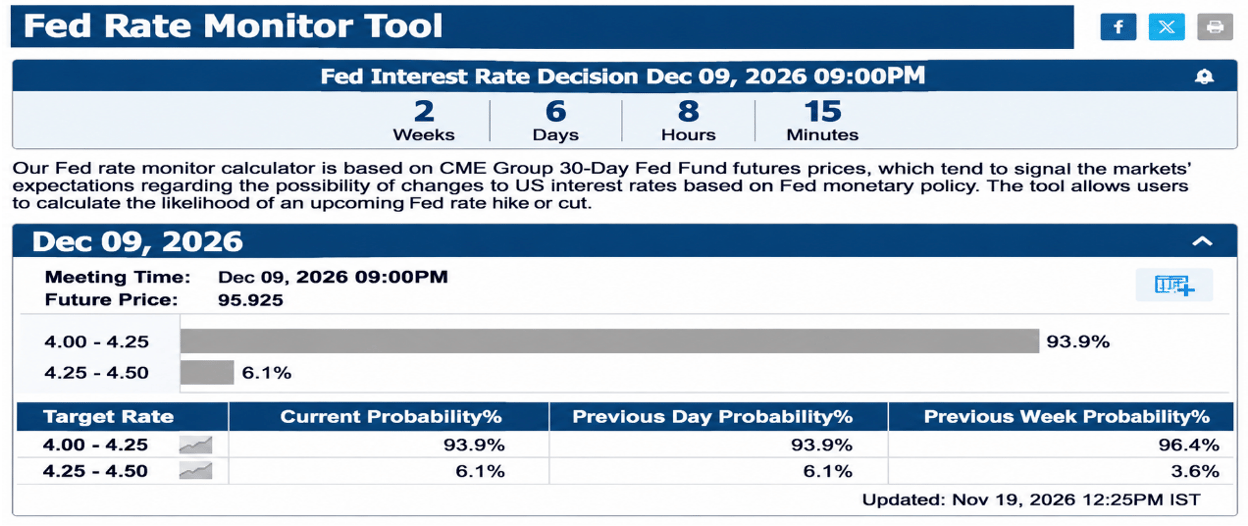
מקור: Investing
ישראל וארה"ב: שתי כלכלות, שתי דילמות מוניטריות
הפער בין ישראל לארה"ב בולט במיוחד לנוכח התנאים הכלכליים השונים בשתי המדינות. בישראל, האינפלציה השנתית ירדה ל־1.1% באוקטובר 2026, לאחר 1.6% בספטמבר, ונמצאת בחלק התחתון של יעד האינפלציה, העומד על 1%–3%. ריבית בנק ישראל עומדת על 3.25%.
בארה"ב, לעומת זאת, האינפלציה לפי מדד PCE עומדת על 3.6%, בעוד ריבית הפד נמצאת בטווח של 3.75%–4.00%.
הפער בין הבנקים המרכזיים אינו נובע רק מהבדלים בקצב האינפלציה, אלא גם מהתנאים המבניים ומהשיקולים שכל אחד מהם נדרש להביא בחשבון.
בנק ישראל מחויב בראש ובראשונה לשמירה על יציבות המחירים, ובמסגרת תפקידו נדרש להביא בחשבון גם את הפעילות הכלכלית ואת יציבות המערכת הפיננסית.
הפד פועל תחת מנדט כפול: יציבות מחירים ותעסוקה מרבית. לכן, כאשר האינפלציה בישראל נמצאת בתוך היעד ואף בחלקו התחתון, מתרחב מרחב הפעולה של בנק ישראל לבחון הפחתת ריבית. עם זאת, ההחלטה אינה מתקבלת בחלל ריק.
היחלשות השקל בתקופה שבה הדולר מתחזק בעולם עלולה לייקר את היבוא לישראל, להעלות את מחירי המוצרים והשירותים ולהחזיר לחצים אינפלציוניים למשק. נוסף על כך, הסיכון הגיאופוליטי, מצבה הפיסקלי של ישראל והתפתחות פרמיית הסיכון של המדינה משפיעים גם הם על שיקולי הוועדה המוניטרית.האינפלציה הנמוכה תומכת בהפחתת ריבית, אך חולשת השקל והסיכונים המקומיים עשויים לעכב אותה.
הסיכון שמגיע משוק הנדל"ן: לא רק בעיה של חברות הבנייה
לצד שיקולי האינפלציה ושער החליפין, מתפתח סיכון נוסף שעשוי לקבל משקל משמעותי בהחלטת הריבית: מצבו הפיננסי של ענף הנדל"ן.ענף הבנייה והיזמות בישראל מאופיין בשימוש נרחב במינוף ובמימון חיצוני. חברות רבות נשענות על אשראי בנקאי, הנפקות אג"ח, מימון פרויקטים והתחייבויות פיננסיות ארוכות טווח.
כאשר הריבית נשארת גבוהה לאורך זמן, הוצאות המימון גדלות, עלויות מחזור החוב מתייקרות והרווחיות של פרויקטים חדשים נשחקת.
במקביל, ריבית משכנתאות גבוהה מקשה על משקי הבית לרכוש דירות, פוגעת בביקושים ומאטה את קצב המכירות. התוצאה עלולה להיות גידול במלאי הדירות הלא מכורות, התארכות משך הזמן עד לקבלת התקבולים מפרויקטים והעמקת הלחץ התזרימי על היזמים.
חשוב להבין כי הבעיה אינה בהכרח נובעת מירידה בשווי הנכסים. גם חברה שמחזיקה בקרקעות, בפרויקטים ובמלאי דירות בעלי שווי משמעותי עלולה להיקלע לקושי תזרימי כאשר התחייבויותיה מגיעות לפירעון והתקבולים ממכירות מתעכבים.
כאן מתפתח הסיכון למערכת הבנקאית.
הבנקים בישראל חשופים לענף הנדל"ן באמצעות אשראי ליזמים, מימון פרויקטים, הלוואות לרכישת קרקעות, ערבויות ומסגרות אשראי. ככל שחברות מתקשות לעמוד בהתחייבויותיהן, גדל הסיכון לעלייה בחובות בעייתיים ובהפסדי אשראי.
במצב כזה, הבנקים עשויים להידרש להגדיל הפרשות להפסדי אשראי, להקשיח את תנאי המימון ולהפחית את היקף האשראי החדש.כך עלול להיווצר מעגל שלילי: הריבית הגבוהה מכבידה על חברות הנדל"ן, הקשיים התזרימיים מגדילים את סיכון האשראי, הבנקים מקשיחים את מדיניות האשראי והפעילות בענף נחלשת עוד יותר.
המשך הריבית הגבוהה אינו רק שאלה של עלות המימון של חברות הנדל"ן. הוא עלול להפוך בהדרגה לסיכון רחב יותר ליציבות הפיננסית של המשק.
החלטת הריבית הקרובה: האם בנק ישראל יקדים את הפד?
בנק ישראל צפוי לפרסם את החלטת הריבית הבאה ב־23 בנובמבר, בעוד החלטת הפד הבאה תתקבל ב־9 בדצמבר. הפער בלוח הזמנים מציב את בנק ישראל בפני החלטה שאינה פשוטה.
מצד אחד, האינפלציה בישראל ירדה ל־1.1%, והריבית המקומית עומדת על 3.25%. נתונים אלה מאפשרים לבנק ישראל לבחון הפחתת ריבית נוספת, במיוחד לנוכח ההשפעה המצטברת של עלויות המימון על הפעילות העסקית ועל שוק הנדל"ן.מצד שני, הפד הותיר את הריבית בטווח של 3.75%–4.00%, ושני חברי ועדה אף תמכו בהעלאה נוספת. אם בנק ישראל יפחית ריבית בעוד הפד יעלה אותה, פער הריביות בין המדינות יתרחב.
לדוגמה, אם בנק ישראל יפחית את הריבית ברבע נקודת אחוז והפד יעלה אותה ברבע נקודת אחוז, הפער בין הריביות יתרחב ב־50 נקודות בסיס. מהלך כזה עשוי להגביר את האטרקטיביות היחסית של נכסים דולריים, להפעיל לחץ על השקל ולייקר את היבוא לישראל.אולם גם להותרת הריבית ללא שינוי יש מחיר. היא משמרת את עלויות המימון הגבוהות, מקשה על חברות ממונפות ומגדילה את הסיכון להמשך שחיקה בתזרים המזומנים של חלק מהחברות בענף הנדל"ן.
בנק ישראל נדרש לבחור בין שני סיכונים: סיכון מטבע ואינפלציה בטווח הקצר, מול סיכון אשראי ופגיעה בפעילות הכלכלית בטווח הבינוני.
האם סיכון האשראי עשוי להכריע לטובת הפחתת ריבית?
לדעתי, הסיכון המצטבר בענף הנדל"ן הוא שיקול משמעותי שעשוי להטות את הכף לטובת הפחתת ריבית נוספת בישראל.
כאשר האינפלציה נמצאת בחלק התחתון של היעד, לבנק ישראל יש אפשרות להעניק משקל גדול יותר לתנאי האשראי, למצב החברות העסקיות וליציבות המערכת הפיננסית.
הפחתה מדודה של רבע נקודת אחוז עשויה להקל על עלויות המימון, לשפר במידה מסוימת את תזרים המזומנים של חברות ממונפות ולתמוך בביקושים בשוק הנדל"ן.
עם זאת, חשוב להימנע מהנחה שהפחתת ריבית אחת תפתור את בעיות הענף. חברות שסובלות ממינוף יתר, מפרויקטים שאינם רווחיים או ממחסור במקורות נזילים לא בהכרח יצליחו להתאושש בעקבות הפחתה מתונה.
נוסף על כך, אם הפחתת הריבית תוביל להיחלשות משמעותית של השקל, היא עלולה לייצר לחצים אינפלציוניים חדשים ולצמצם את מרחב הפעולה של בנק ישראל בהמשך. לכן, השיקול לטובת הפחתה יתחזק ככל שיופיעו סימנים ברורים להידרדרות באיכות האשראי, להאטה במכירות, לעלייה בצורכי מחזור החוב ולהתרחבות הקשיים התזרימיים בענף.
סיכום: בין סיכון המטבע לסיכון האשראי
בנק ישראל ניצב בפני אחת הדילמות המורכבות של המדיניות המוניטרית: כיצד לאזן בין שמירה על יציבות השקל והאינפלציה לבין מניעת החרפה של מצוקת האשראי במשק.
בארה"ב, האינפלציה הגבוהה יחסית והעמידות של הפעילות הכלכלית עשויות להצדיק המשך מדיניות מרסנת, ואף העלאת ריבית נוספת. בישראל, לעומת זאת, האינפלציה הנמוכה יותר מאפשרת לבנק המרכזי לבחון הפחתה נוספת, גם אם היא תתרחש לפני החלטת הפד.
אלא שהשיקול המרכזי עשוי להיות רחב יותר מהפער בין הריביות: הסיכון שהמשך הריבית הגבוהה יעמיק את הקשיים הפיננסיים בענף הנדל"ן ויחלחל בהדרגה למערכת הבנקאית.
לדעתי, הסיכון המצטבר בענף הנדל"ן מעניק משקל לתרחיש של הפחתת ריבית מדודה בישראל, גם אם הפד יבחר להותיר את הריבית ללא שינוי או אף להעלות אותה בהמשך.
אין מדובר בהכרח בצורך להציל את חברות הנדל"ן, אלא בצורך למנוע מצב שבו עלויות מימון גבוהות לאורך זמן יהפכו לבעיה רחבה יותר באיכות האשראי ובפעילות הכלכלית.
בסופו של דבר, ההחלטה אינה בין שמירה על השקל לבין תמיכה בענף הנדל"ן. היא בין שני סוגי סיכונים, שלכל אחד מהם השלכות על יציבות המשק. ייתכן שהסיכון הגדול יותר מבחינת בנק ישראל אינו הפחתת ריבית מוקדמת מדי, אלא המתנה ממושכת מדי, שתאפשר ללחץ התזרימי בענף הנדל"ן להפוך בהדרגה לבעיה מערכתית רחבה יותר.
וזו עשויה להיות הסיבה לכך שבנק ישראל יבחר להפחית ריבית דווקא כאשר הפד עדיין אינו ממהר לעשות זאת.
מרווחים שוקי הון בע"מ.
קובי אליסוף – מנכ"ל.
יאיר מור – כלכלן ואנליסט.
מקורות – מחלקת מחקר א.ב. מרווחים שוקי הון:
1. בנק ישראל – לוח מועדי החלטות הריבית לשנת 2026.
2. בנק ישראל – החלטת הריבית מ־21 באוקטובר 2026 והסקירה הכלכלית.
3. נתוני האינפלציה בישראל – אוקטובר 2026.
4. BEA – נתוני PCE לחודש ספטמבר 2026.
5. Federal Reserve – החלטת הריבית מ־28 באוקטובר 2026.
6. Federal Reserve – פרוטוקול ישיבת אוקטובר 2026.
7. בנק הפועלים – דוחות כספיים לרבעון השלישי של 2026.
חלק מהנתונים נלקח באמצאות כלי AI
מסמך זה הוכן על ידי חברת א.ב. מרווחים שוקי הון בע"מ למטרות אינפורמטיביות והעשרה כללית בלבד. אין לראות במסמך זה, כולו או חלקו, משום ייעוץ השקעות, שיווק השקעות, המלצה או הזמנה לרכוש או למכור ניירות ערך או נכסים פיננסיים כלשהם. הנתונים והמידע המובאים במסמך אינם מהווים תחליף לייעוץ או ניהול השקעות אישי המתחשב בצרכיו, מטרותיו, מצבו הפיננסי ופרופיל הסיכון של כל אדם. א.ב. מרווחים שוקי הון בע"מ ומי מטעמה אינם אחראים לכל נזק, הפסד או הוצאה שייגרמו עקב הסתמכות על האמור במסמך זה. החברה מנהלת תיקי השקעות ועשויה להחזיק, לקנות או למכור עבור לקוחותיה או עבור עצמה את ניירות הערך והנכסים המוזכרים במסמך זה מעת לעת.