יונתן כץ וכלכלני לידר שוקי הון


22/09/2026
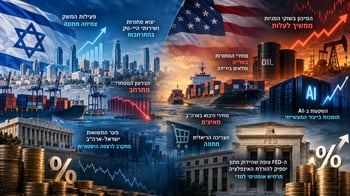
 אינפלציית הליבה תומכת בהורדת ריבית / קרדיט: אילוסטרציה – AI
הדגשים:
נתוני אינפלציה באוגוסט מצביעים על התמתנות נוספת באינפלציית הליבה.
יחד עם זאת, שוק העבודה התהדק באוגוסט עם ירידה בשיעור האבטלה ובשיעור ההשתתפות.
הכוחות הבסיסיים אשר תמכו בייסוף בשקל מעט נחלשו.
לאחר הירידה במספר סיומי הבניה ברבעון ב', צפויה האצה במחצית השנייה של השנה.
גופים מוסדיים חזרו להוריד ביולי את שיעור החשיפה למט"ח.
הפד העלה את הריבית עם מסר מעט "ניצי", מה שמעלה את הסבירות להעלאה נוספת השנה.
שוק האג"ח: הידוק ניצי של הפד תמך בהשטחות העקום וירידת תשואות ארוכות. אינפלציה נמוכה בישראל, ייסוף מתון בשקל וירידה במחירי הנפט תומכים באפיקים השקליים הארוכים.
מה ההשלכות של הנתונים הכלכליים על הפוטנציאל להורדה נוספת בריבית?
בזמן האחרון אנו מתלבטים לגבי הפוטנציאל להורדה נוספת בריבית. מה ניתן ללמוד מהנתונים האחרונים?
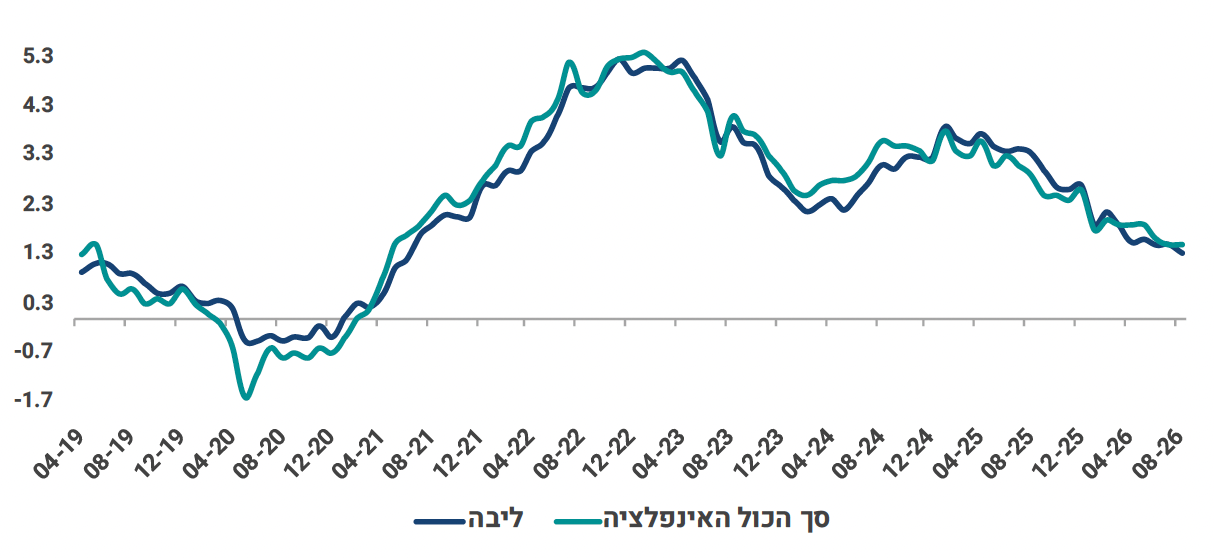
סביבת האינפלציה נותרה נמוכה וממשיכה להתמתן. קצב האינפלציה נותר יציב על 1.5%, בעוד שאינפלציית הליבה התמתנה ל- 1.3% מ- 1.5%. למרות הירידה החדה והמפתיעה של 8% במחירי ביטוח הרכב באוגוסט, השינוי שנה אחורה ( 10.7%-) סביר ומשקף את הרפורמה בענף הביטוח. לכן, אין מדובר בעיוות בקצב הנמוך של אינפלציית הליבה, העומד על 1.3%. מנגד, קיים חשש להאצה באינפלציה בהמשך, בעיקר על רקע עליית מחירי הסחורות בעולם והתאמות פיסקאליות.
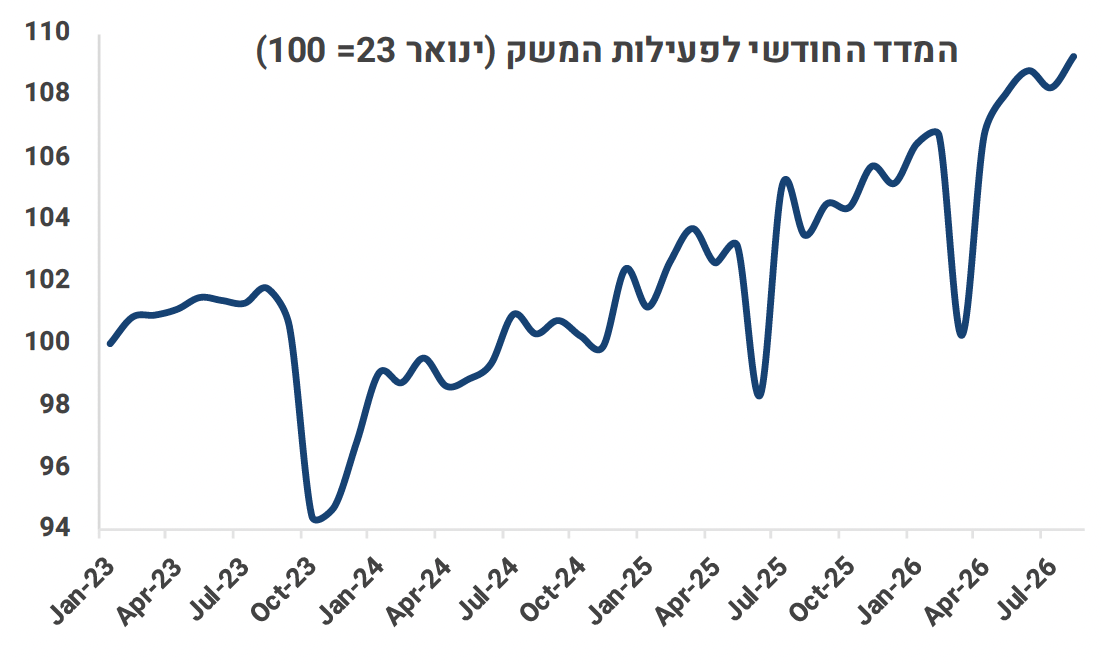
הנתונים הריאליים של המשק ממשיכים להצביע על פעילות חזקה. המדד החודשי לפעילות המשק עלה ב- 0.9% באוגוסט (הן בשינוי החודשי והן בממוצע של שלושה חודשים, כפי שמפרסם בנק ישראל בהודעתו). בנק ישראל מעריך כי הרכישות בכרטיסי האשראי עלו באוגוסט ב- 2.0% במונחים ריאליים. במקביל, נרשמה התרחבות הן ביצוא התעשייתי והן בכל רכיבי היבוא.
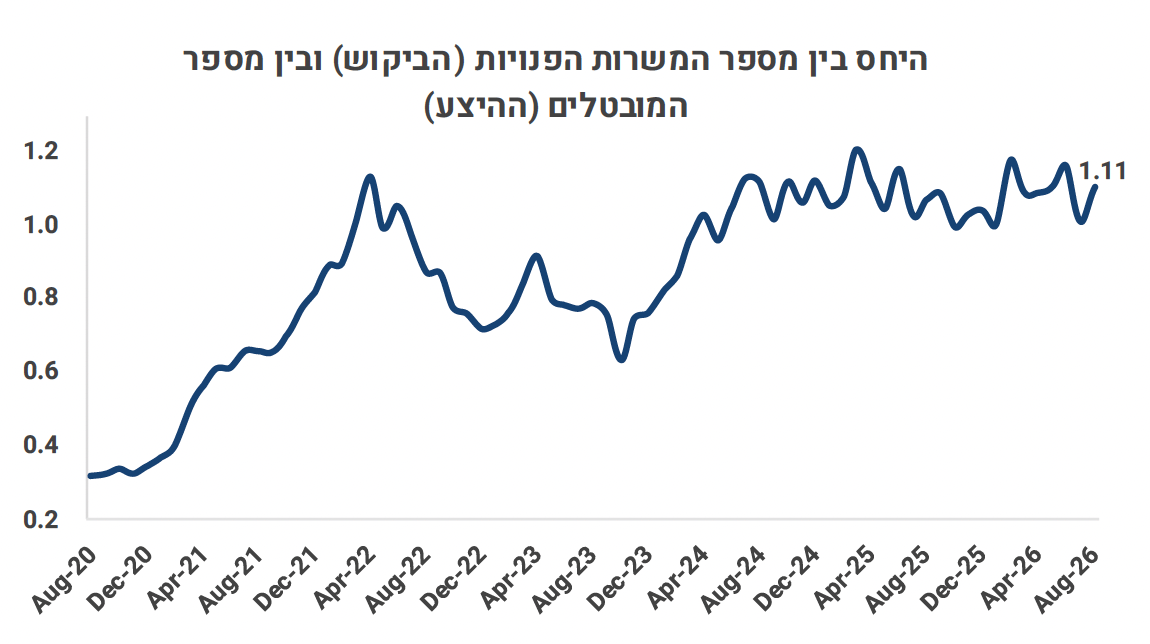
שוק העבודה נותר הדוק .לאחר סימנים מסוימים להקלה בשוק העבודה בחודש יולי, באוגוסט ירד שיעור האבטלה ל 2.8%- מ 3.1%- ביולי, במקביל לירידה בשיעור ההשתתפות ל 61.8%- מ 62.2%-, המשקפת ירידה במספר מחפשי העבודה. היחס בין . הביקוש לעובדים (מספר המשרות הפנויות) לבין מספר המובטלים (ההיצע הפוטנציאלי) עלה באוגוסט ל 1.11- מ 1.01.
לסיכום: ההתמתנות באינפלציית הליבה לכיוון הגבול התחתון של היעד תומכת באפשרות להפחתת ריבית נוספת. מנגד, שוק העבודה נותר הדוק והפעילות הכלכלית מתחזקת. קיים פוטנציאל להפחתת ריבית נוספת, במידה שמחירי הסחורות יתמתנו והשקל יתייצב סביב . 3 ₪ לדולר או מתחת לרמה זו.