אלכס זבז׳ינסקי, כלכלן ראשי בבית ההשקעות מיטב


22/09/2026
 עקב הזינוק בסחורות ועליית הריביות — יש להגדיל דפנסיביות במניות / קרדיט: אילוסטרציה – AI
עיקרי הדברים
ישראל
הפעילות במשק ממשיכה לצמוח בקצב מתון, ללא סימנים להאצה משמעותית בהתאוששות.
הגירעון המסחרי ה"אמיתי", ללא יצוא שאינו עובר גבולות המדינה, התרחב בחדות ומשקף עלייה בתלות המשק ביבוא.
על סמך הניסיון ההיסטורי, התרחבות נוספת של הפער השלילי בין תשואות האג"ח הארוכות בישראל ובארה"ב נראה מוגבל.
עולם
ממשיך להתגבר הסיכון לשוקי המניות כתוצאה מעלייה במחירי הסחורות וצמצום במלאים ועלייה בעלויות המימון. סיכונים אלה עדיין מתומחרים במידה מוגבלת בלבד.
בארה"ב ניכרת האצה במחירי היבוא, בעוד שהצריכה הריאלית נותרת מתונה. במקביל, ההשקעות הקשורות לתשתיות AI ממשיכות לתמוך בייצור התעשייתי.
ה-FED מעריך כי הידוק מוניטרי מתון יחסית יספיק להורדת האינפלציה ללא פגיעה משמעותית בצמיחה ובתעסוקה. הניסיון ההיסטורי מלמד שמדובר בתרחיש אופטימי למדי.
ישראל
נתונים כלכליים
המדד לפעילות המשק של בנק ישראל עלה בשלושת החודשים האחרונים בכ-0.35% בממוצע, מעט מעל המגמה ארוכת הטווח. נתוני הצריכה הפרטית - רכישות בכרטיסי אשראי ומדד המסחר הקמעונאי - מיתנו את העלייה. המדד נמצא מעט מעל המגמה מאז תחילת המלחמה אך בינתיים לא מצביע על התאוששות מהירה (תרשים 1).
החשבון השוטף במאזן התשלומים נותר בגירעון גם ברבעון השני, אך הגירעון נובע בעיקר מאי-חלוקת רווחים למשקיעים זרים , פעולה חשבונאית שאינה משפיעה על שוק המט"ח.
יצוא הסחורות שאינן עוברות גבולות המדינה, המיוחס בעיקר ל-Nvidia, הגיע ברבעון השני ל-11.2 מיליארד דולר, לעומת 6.1 מיליארד ברבעון הרביעי של 2025, ומהווה כ-40% מסך יצוא הסחורות של ישראל (תרשים 2).
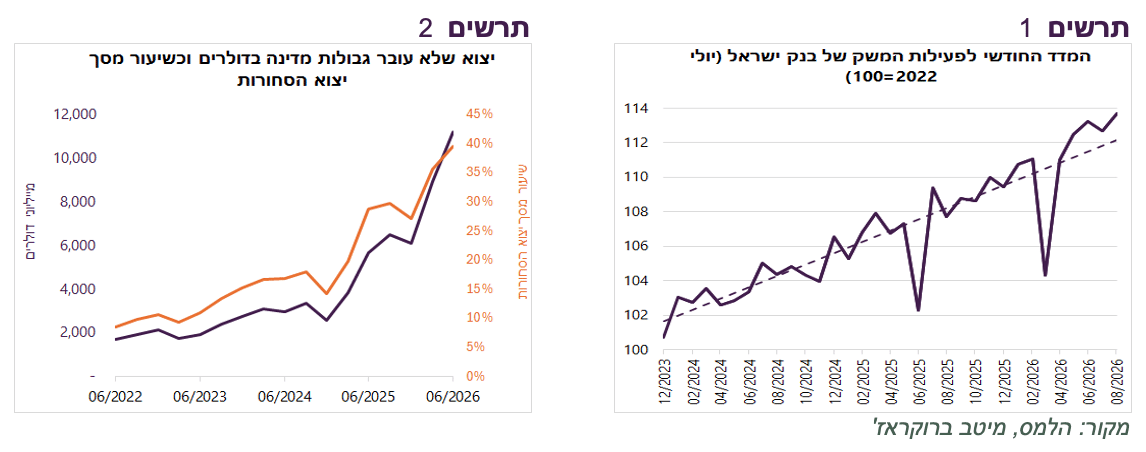
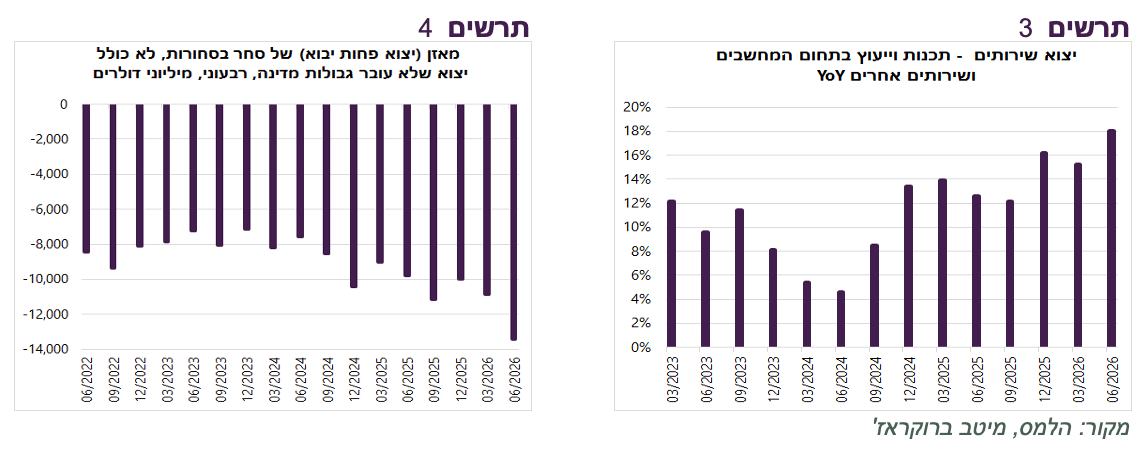
הגירעון המסחרי ה"אמיתי" של ישראל המשפיע על שוק המט"ח - הפער בין יצוא ליבוא סחורות, ללא יצוא שאינו עובר גבולות המדינה - עלה ברבעון השני לכמעט 14 מיליארד דולר, לעומת כ-10 מיליארד בממוצע בשנים 2024–2025 (תרשים 4). ההתרחבות החדה נבעה בעיקר מזינוק של 25% ביבוא הסחורות לעומת אשתקד ומשקפת תלות גוברת של המשק ביבוא.
במקביל, קצב הגידול השנתי של יצוא שירותי המחשוב עלה ל-18% במונחים דולריים, הגבוה ביותר בשלוש השנים האחרונות, למרות התחזקות השקל (תרשים 3).
פער התשואות השלילי בין ישראל לארה"ב מתקרב לרצפה היסטורית
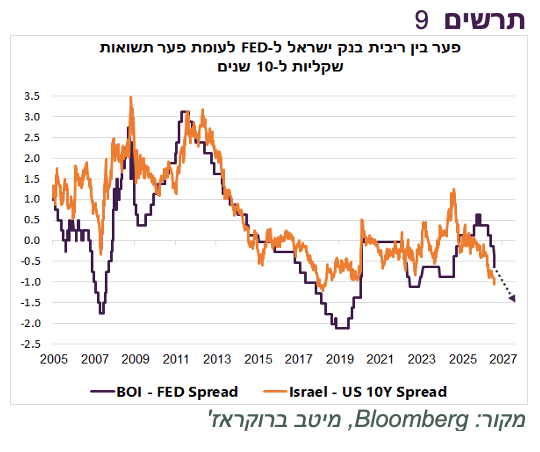
בעקבות מדד המחירים לצרכן, שהיה ברף הנמוך של התחזיות והצביע על אינפלציה נמוכה ללא סימני האצה, התחזקה האפשרות להפחתת ריבית נוספת של בנק ישראל. בהתאם, הפער בין תשואת אג"ח ממשלת ישראל ל-10 שנים לבין האג"ח האמריקאית המקבילה התרחב למינוס 1.05%. רק ב-2018 נרשם פער שלילי גדול יותר, של כ-1.2%.
הפער בין תשואות האג"ח נע בדרך כלל בהתאם לפער הריביות בין בנק ישראל ל-FED וציפיות לשינויים בריבית (תרשים 9). פער הריביות עומד כיום על כמינוס 0.6%, ולפי התמחור בשווקים צפוי להגיע בעוד שנה לכמינוס 1.5%. ב-2007 וב-2019 הוא אף הגיע לכמינוס 2%, אך הפער בין תשואות האג"ח לא התרחב אז במידה דומה.
מכאן, הניסיון ההיסטורי מצביע על מרחב מוגבל להתרחבות נוספת של הפער השלילי בתשואות ל-10 שנים, גם אם פערי הריביות ימשיכו להתרחב. הסיכונים הביטחוניים והפוליטיים בישראל מצמצמים עוד יותר את הסיכוי לכך. לכן, להערכתנו, התשואות הארוכות בשני השווקים צפויות לנוע במתאם גבוה יותר בתקופה הקרובה.
עולם
הסיכונים בשוק המניות עולים
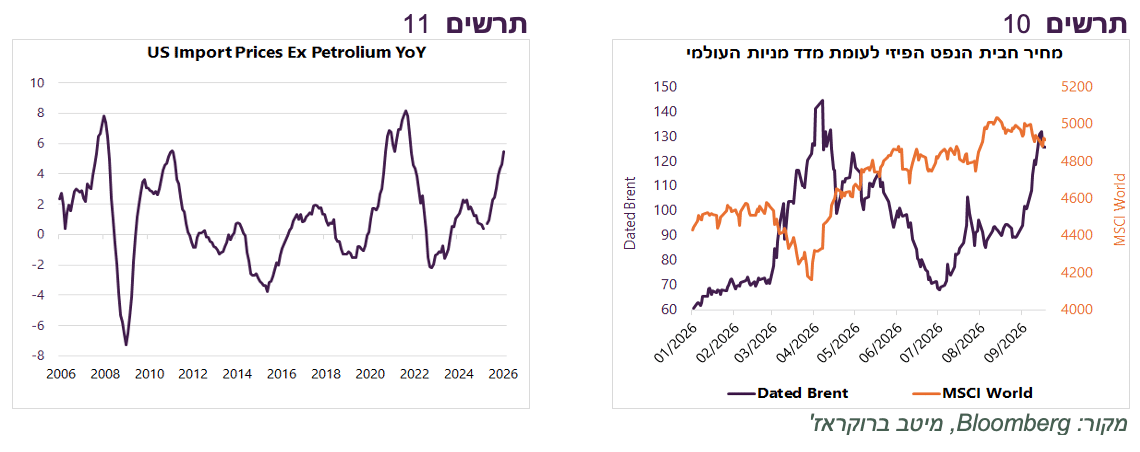
הסיכון לשיבושים משמעותיים בשרשראות האספקה העולמיות ממשיך לעלות על רקע המבוי הסתום בעימות מול איראן. מחירי הסחורות, ובפרט האנרגיה ומרווחי הזיקוק, עולים, בעוד שהמלאים יורדים. למרות הזינוק במחיר הנפט, הפעם ברמות מלאי נמוכות בהרבה מאשר במרץ, מדדי המניות נפגעו עד כה במידה מוגבלת בלבד (תרשים 10).
לכך מצטרפת התייקרות עלויות המימון בעולם, בעקבות עליית תשואות האג"ח והריביות של הבנקים המרכזיים. שילוב זה מגדיל את הסיכון לשווקים: בעוד שבשוק האג"ח חלק מהסיכון כבר מגולם, בשוק המניות הוא כמעט ואינו בא לידי ביטוי.
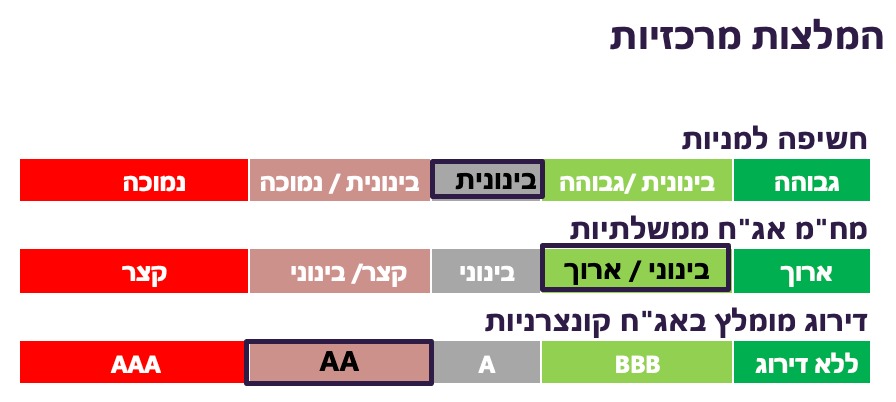
שורה תחתונה: אנו ממליצים להגדיל דפנסיביות של הפוזיציה המנייתית.
נתונים כלכליים
אחד הביטויים הבולטים להשפעת המשבר האיראני הוא העלייה במחירי היבוא לארה"ב. קצב העלייה השנתי במדד מחירי היבוא ללא דלק הגיע באוגוסט לכ-5.5%, לעומת 2.3% בפברואר - הגבוה מאז 2022 ומהגבוהים ב-20 השנים האחרונות (תרשים 11).
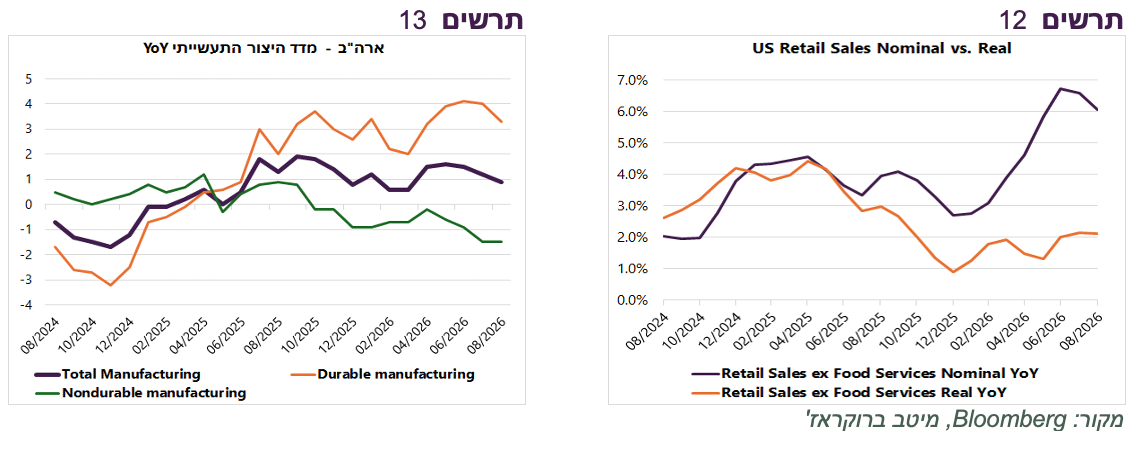
המכירות הקמעונאיות בארה"ב עלו באוגוסט בשיעור גבוה משמעותית מהתחזיות, והקצב השנתי הגיע ל-6%. עם זאת, בניכוי עליית מחירי הסחורות, המכירות הריאליות גדלו בכ-2% בלבד - קצב מתון יחסית (תרשים 12).
הייצור התעשייתי בארה"ב צומח בקצב נמוך, אך צריכים לעשות הפרדה - בענפי מוצרי בני קיימא, ובעיקר בציוד תעשייתי, הצמיחה הגבוהה מאוד, בין היתר על רקע ההשקעות בתשתיות AI. מנגד, הייצור התעשייתי ללא מוצרי בני קיימא, הכולל חלק גדול ממוצרי הצריכה, ירד בשנה האחרונה בכ-1.5% (תרשים 13).
שורה תחתונה: הצמיחה בכלכלה האמריקאית מחוץ להשקעות ב-AI די חלשה.
ה-FED רוצה ללכת עם ולהרגיש בלי
לפי התחזיות שפרסם ה-FED אחרי עליית הריבית, כמחצית מחברי הוועדה מעריכים שעלייה מצטברת של 0.5% תספיק להורדת האינפלציה, וכמחציתם צופים צורך בעלייה של 0.75%. במקביל, הם מעריכים שהמהלך לא יפגע בצמיחה או בשוק העבודה, ואף שיפרו את התחזיות הכלכליות לעומת התחזית הקודמת.
במילים אחרות, ה-FED מניח כי העלאת ריבית של 0.5% בתוך רבעון תביא לירידה באינפלציית הליבה, לצד האצה בצמיחה ויציבות באבטלה. בדיקה של הנתונים הרבעוניים בארבעים השנים האחרונות מראה שתרחיש כזה לא קרה בעבר. כדי להוריד אינפלציה נדרש בעבר הידוק משמעותי יותר, שבדרך כלל לווה בפגיעה בצמיחה ו/או בשוק העבודה. נציין שתחזית השוק לריבית גבוהה בכ-0.5% מעל תחזית ה-FED.
הבנק המרכזי נשען על תרחיש שנראה אופטימי מאוד, אלא אם ההפרעות מאירועים הגאופוליטיים יפסקו לחלוטין . אם ההשפעה האינפלציונית של השיבושים בהספקה תמשך, כדי להוריד אינפלציה יהיה עליו להעלות ריבית הרבה יותר ולפגוע בפעילות, או להשלים לעת עתה עם אינפלציה מעל היעד ולהמתין להיחלשות לחצי ההיצע.
שורה תחתונה: אנו מעריכים שעליית הריבית והתשואות צפויה לגרום להיחלשות ניכרת בכלכלה האמריקאית וזה יהיה המחיר של החזרת האינפלציה ליעדה.