רינת אוזון, מתכננת פרישה בכירה ומתכננת פיננסית


24/09/2026
 רינת אוזון, מתכננת פרישה בכירה ומתכננת פיננסית, צילום: ענבל מרמרי
כדי להבין את המס בפרישה צריך לחזור לשנות העבודה
כאשר אדם מתחיל לקבל פנסיה, הוא רואה בדרך כלל סכום קצבה אחד. מבחינת דיני המס, לעומת זאת, אותה קצבה עשויה להיות מורכבת מרכיבים בעלי היסטוריית מס שונה לחלוטין.
חלק מהכספים הופקדו במהלך שנות העבודה תוך קבלת הטבת מס: המעסיק הפקיד עבור העובד מבלי שההפקדה נחשבה באותו מועד להכנסה חייבת, או שהעובד קיבל זיכוי או ניכוי בגין ההפקדה.
לעומתם, קיימים כספים שבעת הפקדתם כבר שולם עליהם מס, או שלא ניתנה בגינם הטבת מס.
מכאן נובע העיקרון העומד בבסיס ההבחנה:
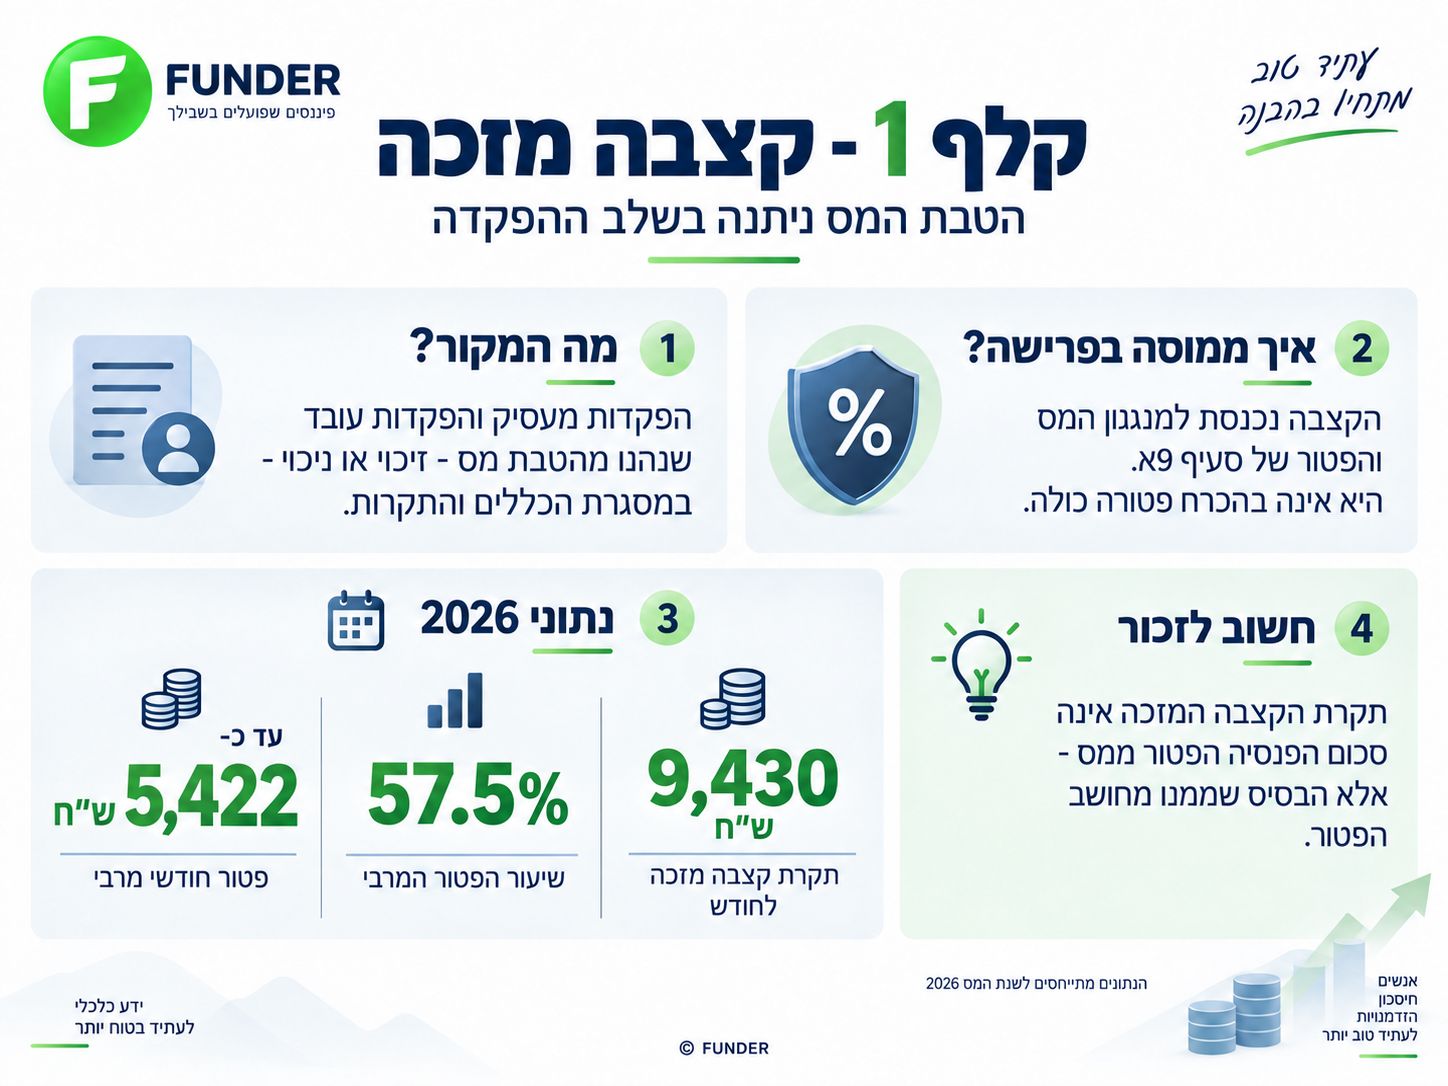
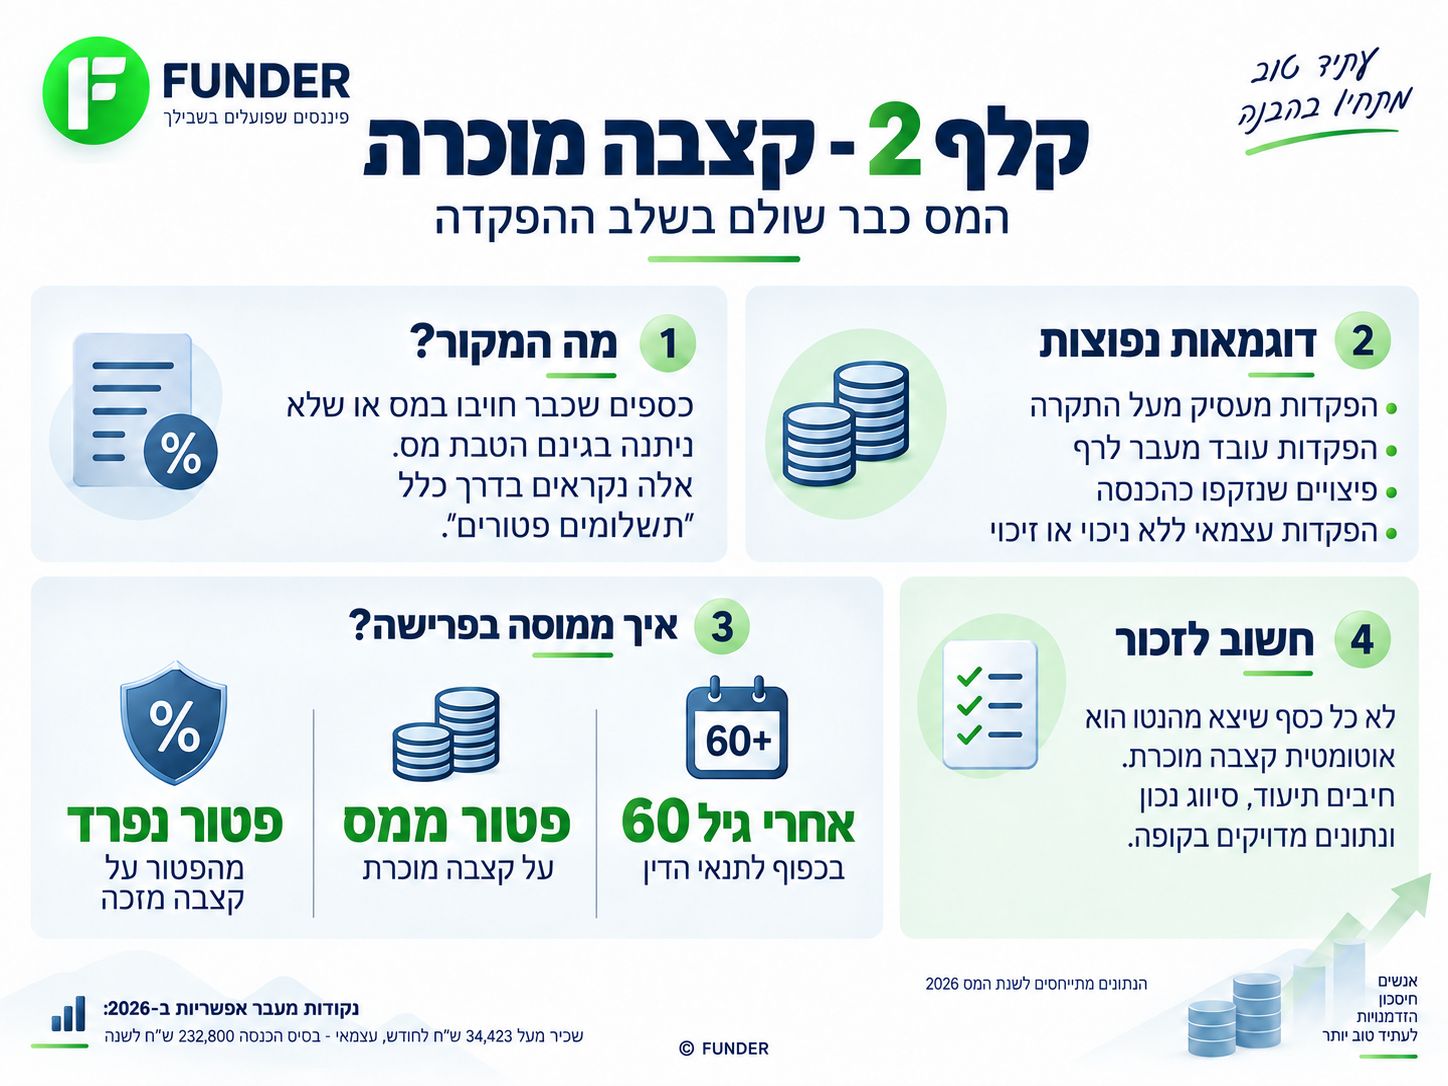
קצבה מזכה נשענת בעיקר על כספים שנהנו, במסגרת הכללים והתקרות, מהטבת מס בשלב ההפקדה; קצבה מוכרת נוצרת מ"תשלומים פטורים" - כספים שבמועד ההפקדה כבר חויבו במס או שלא העניקו לחוסך הטבת מס.
רשות המיסים מגדירה קצבה מזכה כקצבה המשולמת, בין היתר, על ידי מעביד או קופת גמל, וסעיף 9א לפקודת מס הכנסה מסדיר בנפרד את הפטור על קצבה מזכה ואת הטיפול בקצבה מוכרת.
קצבה מזכה: כשהמדינה נתנה את הטבת המס בדרך פנימה
במהלך שנות העבודה המדינה מעודדת חיסכון פנסיוני באמצעות הטבות מס.
אצל עובד שכיר, לדוגמה, הפקדות המעסיק לתגמולים אינן נחשבות להכנסת עבודה של העובד כל עוד הן עומדות בשיעורים ובתקרות שנקבעו בפקודה. גם הפקדות העובד עשויות לזכות אותו בהטבת מס.
המשמעות היא שחלק מהחיסכון הפנסיוני נכנס למעשה לקופה בתנאי מס מועדפים.
כאשר הכספים האלה חוזרים לחוסך בעת הפרישה בדרך של קצבה, הם משתייכים, ככלל, לעולם של הקצבה המזכה. הקצבה אינה בהכרח פטורה כולה; היא נכנסת למנגנון המס והפטור של סעיף 9א. , בגיל הזכאות.
לאדם שהגיע לגיל הזכאות ומתחיל לקבל קצבה בשנת 2026, תקרת הקצבה המזכה היא 9,430 ש"ח לחודש. שיעור הפטור הכולל המרבי שנקבע לשנה זו הוא 57.5% מתקרת הקצבה המזכה, כלומר עד כ־5,422 ש"ח לחודש, לפני בחינת השפעת מענקי פרישה/פיצויי פיטורין פטורים, ביצוע היוונים והחלטות שנעשו במסגרת הליך של קיבוע הזכויות.
כלומר, חשוב להפריד בין שני מושגים: תקרת הקצבה המזכה אינה "סכום הפנסיה שאינו חייב במס"; היא הבסיס שממנו מחושב הפטור לפי סעיף 9א. בפקודת מס הכנסה.
קצבה מוכרת: כשהמס כבר שולם בדרך פנימה
המנגנון של קצבה מוכרת מבוסס על היגיון אחר.
אם החוסך כבר שילם מס על כסף בעת ההפקדה, או שלא קיבל בגינו ניכוי או זיכוי ממס, אין הצדקה עקרונית להטיל עליו שוב מס מלא כאשר אותו כסף חוזר אליו כקצבה.
זו הסיבה שבפקודת מס הכנסה קיים המושג "תשלומים פטורים".
הפקודה כוללת בין התשלומים הפטורים, בין היתר, הפקדות מעסיק לתגמולים שחורגות מהתקרה שבגינה ההפקדה פטורה ממס; הפקדות עובד מעל התקרה הקבועה לעניין זה; הפקדות פיצויים שעליהן נזקפה לעובד הכנסת עבודה כבר במועד ההפקדה; וכן הפקדות שביצע יחיד במעמד עצמאי ולא קיבל בגינן ניכוי לפי סעיף 47 או זיכוי לפי סעיף 45א.
כאשר כספים אלה נצברים בקופה ומומרים בעתיד לקצבה, החלק שמקורו בהם עשוי להיחשב קצבה מוכרת.
בכפוף לתנאים הקבועים בדין, קצבה מוכרת המשולמת לאחר גיל 60 נהנית מפטור ממס. זהו פטור נפרד מהפטור על הקצבה המזכה, ולכן קיימת חשיבות רבה לכך שהקופה תדע לזהות את מקור הכספים ולסווג אותם נכון.
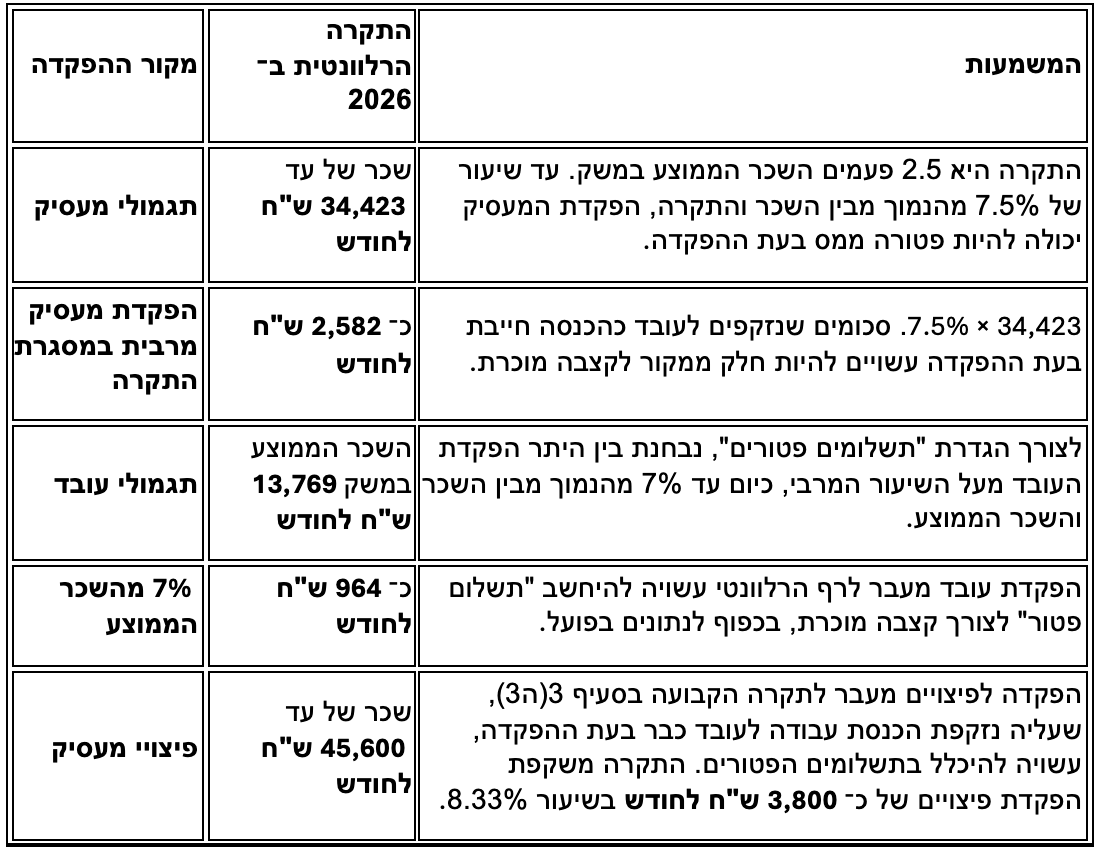
תקרות 2026: היכן עשויה להתחיל להיווצר קצבה מוכרת?
התקרות אינן אומרות שכל שקל מעליהן הופך אוטומטית ובכל מצב לקצבה מוכרת. יש לבדוק את סוג ההפקדה, שיעור ההפקדה, השכר בפועל, זכאות להטבות מס והרישום בקופה. עם זאת, הן ממחישות היטב את נקודות המעבר האפשריות בשנת 2026.
דוגמה פשוטה: עובד עם שכר גבוה
נניח שעובד משתכר שכר גבוה מתקרת 34,423 ש"ח לחודש והמעסיק ממשיך להפקיד עבורו לתגמולים גם על החלק שמעל התקרה.
עד לתקרה ובכפוף לשיעור המותר, הפקדת המעסיק אינה נזקפת לעובד כהכנסה באותו חודש.
אך ההפקדה העודפת עשויה להיזקף לעובד בתלוש כהכנסה חייבת. כלומר, העובד משלם עליה מס כבר היום למרות שהכסף עצמו נשאר בחיסכון הפנסיוני.
מבחינה כלכלית נוצר כאן מצב שונה לחלוטין: אותו סכום עודף כבר "עבר אירוע מס". לכן, אם הוא מתועד ומסווג כראוי לאורך השנים, הוא עשוי ליצור בעת הפרישה רכיב של קצבה מוכרת.
אותו עיקרון קיים גם ביחס להפקדות עובד שמעבר לרף הרלוונטי ובהפקדות מסוימות של עצמאי שלא ניתנה בגינן הטבת מס.
ומה קורה אצל עצמאי?
אצל עצמאי אין מעסיק שמבצע את ההפרדה באמצעות תלוש שכר, ולכן נדרשת תשומת לב מיוחדת.
העצמאי מפקיד מכספו לקופת גמל, קרן פנסיה או מוצר קצבתי אחר, ומקבל הטבות מס לפי סעיפים 45א ו־47 לפקודה, עד לתקרות ובהתאם להכנסתו.
כאשר חלק מההפקדות אינו מזכה אותו בניכוי או בזיכוי, אותו חלק עשוי להיכלל בהגדרת "תשלומים פטורים" וליצור בעתיד קצבה מוכרת. רשות המיסים מבהירה כי כספים שהופקדו כעמית עצמאי ולא ניתנה בגינם הטבת מס הם אחד ממקורות הקצבה המוכרת.
לכן אצל עצמאי אי אפשר להסתפק בשאלה "כמה הפקדתי". צריך לדעת כמה מתוך ההפקדה קיבל בפועל ניכוי או זיכוי וכמה נשאר ללא הטבת מס.
לשנת 2026 מופיעה בתקרות הפנסיוניות הכנסה שנתית של 232,800 ש"ח כבסיס מרכזי לחישוב הטבות ההפקדה לעצמאים; אופן ניצול ההטבות בפועל תלוי במעמד הנישום, בהכנסותיו ובשילוב שבין ניכוי לזיכוי.
לא כל "כסף נטו" הוא אוטומטית קצבה מוכרת
זו נקודה מקצועית חשובה.
עצם העובדה שהעובד מרגיש שהכסף יצא מהנטו שלו אינה מספיקה. לצורך הכרה בקצבה מוכרת צריך שניתן יהיה לזהות את הכספים כ"תשלומים פטורים" בהתאם לפקודה ולתיעוד הקיים אצל הגוף המוסדי.
לכן יש חשיבות לדיווח הנכון בתלושי השכר, לנתוני הקופה, לאישורי המס ולהיסטוריית ההפקדות.
הדבר משמעותי במיוחד אצל עובדים בעלי שכר גבוה, מנהלים, בעלי שליטה, עובדים שעברו בין מעסיקים רבים, עצמאים שביצעו הפקדות משמעותיות וכן חוסכים שביצעו הפקדות חד־פעמיות לאורך השנים.
וכאן מתחילה בעיית היישום
אפשר לבצע חישוב מקצועי ומדויק של הקצבה המזכה והקצבה המוכרת ועדיין לקבל בסופו של דבר תלוש קצבה שאינו משקף אותו.
הסיבה היא שהמס מחושב בפועל אצל הגוף שמשלם את הקצבה: קרן הפנסיה, חברת הביטוח או קופת הגמל.
אם הנתונים ההיסטוריים אינם מסווגים נכון, אם התשלומים הפטורים אינם מזוהים, או אם הוראות שהועברו במסגרת תכנון הפרישה לא הוטמעו במערכת, עלולה להיווצר גביית מס שאינה תואמת את זכויות הפורש.
לכן, לצד תכנון הפרישה וקיבוע הזכויות, חשוב לבצע בקרת יישום: לבדוק מה הוגדר כקצבה מזכה, מה הוגדר כקצבה מוכרת, איזה פטור הוזן ומהו המס שנוכה בפועל.
מקרה מהשטח: כשההבחנה לא יושמה כנדרש
מקרה שטיפלתי בו ממחיש את החשיבות של הבדיקה.
מדובר בפורש בן 67 שכבר עבר תכנון פרישה וקיבוע זכויות. ההנחיות הועברו לחברת הביטוח, אך לא בוצעה לאחר מכן בקרה מלאה בין התכנון לבין מצב התוכנית הפנסיונית והאופן שבו הקצבה סווגה בפועל.
בבדיקה התברר כי נדרש תיקון באופן ההתייחסות למרכיבי הקצבה המזכה והקצבה המוכרת, וכי כתוצאה מהיישום הקיים נוכה מהפורש מס ביתר.
מאחר שהבעיה אותרה במהלך שנת המס, בוצעה עבודה מול חברת הביטוח שכללה בירור של הנתונים, העברת מסמכים, שיחות ומעקב עד לתיקון.
התיקון הושלם עוד באותה שנת מס. סכומים שנוכו ביתר הוחזרו ללקוח באמצעות הגוף המשלם, ובמקביל תוקן ניכוי המס על הקצבה השוטפת כך שהקצבה נטו עלתה.
המקרה אינו חשוב בגלל סכום כזה או אחר, אלא בגלל העיקרון שהוא מדגים: הגדרת מקור הכספים יכולה להשפיע שנים לאחר שהכסף הופקד, ולכן יש חשיבות הן לסיווג המקצועי והן ליישום שלו בפועל.
השורה התחתונה
ההבדל בין קצבה מזכה לקצבה מוכרת מתחיל הרבה לפני גיל הפרישה.
הוא מתחיל בתלוש השכר, בתקרות המס, באופן שבו המעסיק והעובד הפקידו את הכספים, בשאלה האם ניתנה הטבת מס ובהיסטוריית הדיווח של הקופה.
כספים שנהנו מהטבת מס בעת ההפקדה נכנסים, ככלל, למערכת המיסוי של הקצבה המזכה. כספים שעליהם כבר שולם מס או שלא ניתנה בגינם הטבת מס עשויים, בכפוף להוראות הדין ולתיעוד, ליצור קצבה מוכרת.
בעת הפרישה, ההבדל הזה יכול להשפיע באופן ישיר על חבות המס ועל הקצבה נטו.
לכן בבדיקת פרישה מקצועית לא נכון להסתפק בשאלה "כמה פנסיה נצברה?".
השאלה המדויקת יותר היא: מאילו כספים נוצרה הפנסיה — ואיך כל אחד מהם אמור להיות ממוסה כשהוא חוזר אל הפורש כקצבה.
הנתונים והסכומים במאמר מתייחסים לשנת המס 2026. הוראות המס בתחום הפנסיוני מורכבות ותלויות בנסיבות האישיות, במועד ההפקדות ובסוג המוצר הפנסיוני.
האמור הוא מידע כללי ואינו מהווה ייעוץ מס או ייעוץ פנסיוני פרטני.
כתבה וערכה: רינת אוזון – בנכרמונה - מתכננת פרישה בכירה ומתכננת פיננסית בעלת 36 שנות ניסיון בעולם הפנסיוני והפיננסי, עם מומחיות רחבה בליווי לקוחות, ארגונים וגופים מוסדיים.