מוטי קפלן, כתב הנדל"ן של FUNDER


14/10/2026

 רגע לפני הבחירות שוק הנדל״ן מתעורר / קרדיט: אילוסטרציה – AI
הקונים חוזרים לשוק הדירות החדשות, המכירות עולות בעשרות אחוזים בחלק מהערים, וקריית גת רושמת זינוק יוצא דופן. אלא שמאחורי סימני ההתאוששות מסתתרת תמונה מורכבת בהרבה - מלאי הדירות הלא מכורות נותר גדול, כמעט 27 חודשי היצע רובצים על השוק, ומכירות יד שנייה אינן מצליחות להדביק את קצב המכירות של הקבלנים. האם שוק הדיור הישראלי עומד בפני תפנית, או שמדובר בהתאוששות חלקית בלבד? סקירת הלמ"ס לחודשים יוני - אוגוסט 26, מספקת תמונה של שוק שממשיך לנוע במגמות מנוגדות.
התאוששות עם סימן שאלה - המכירות עולות, המלאי נישאר
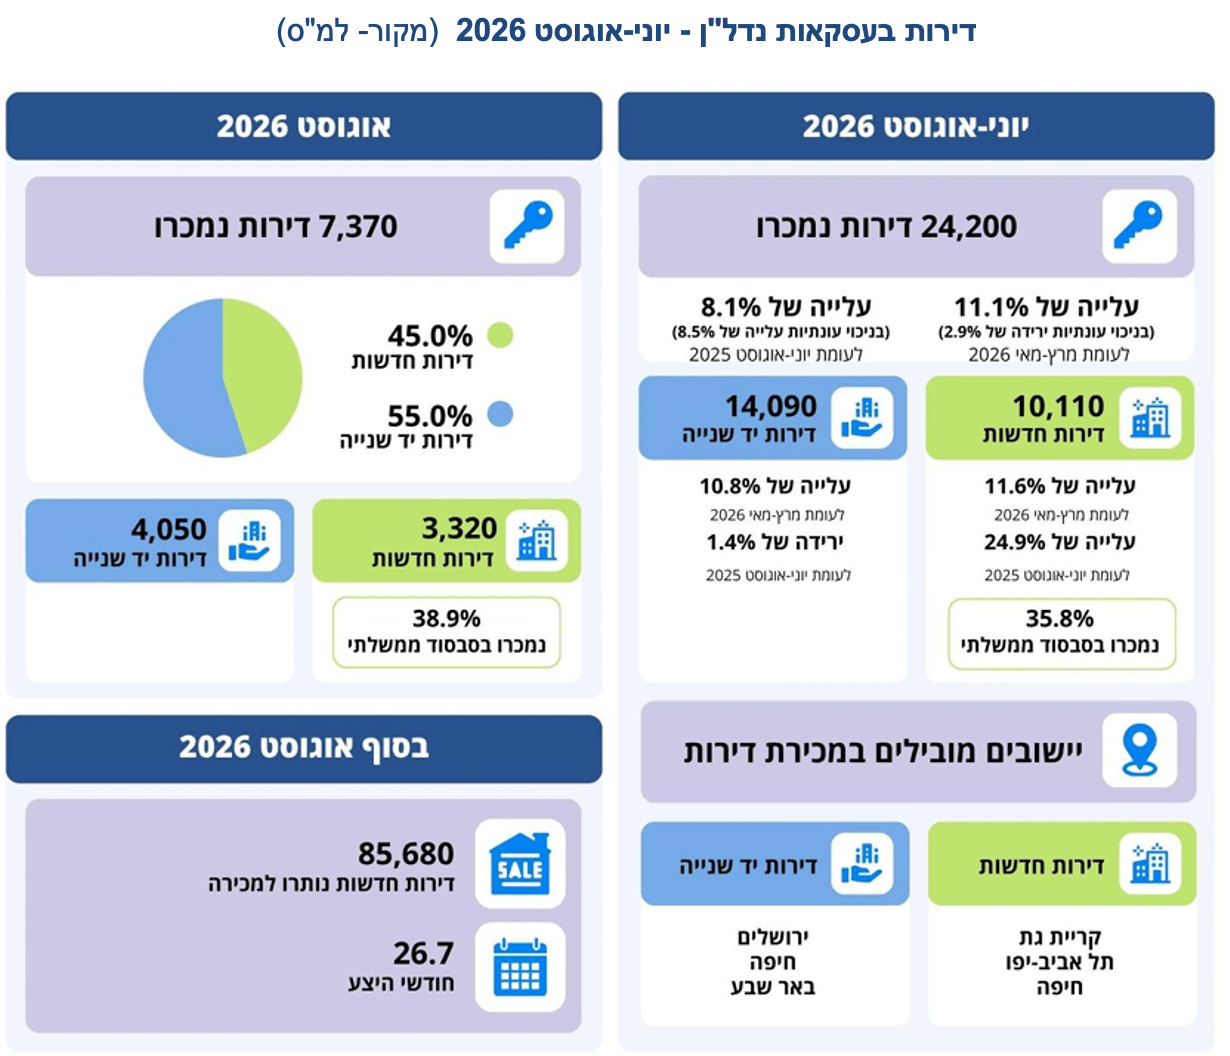
שוק הדיור הישראלי מספק בחודשים האחרונים נתונים שנראים לכאורה מעודדים, אך בחינה מעמיקה שלהם מגלה מציאות מורכבת הרבה יותר. על פי סקירת הלשכה המרכזית לסטטיסטיקה שפורסמה ב־14 באוקטובר 2026, במהלך החודשים יוני–אוגוסט נמכרו בישראל כ־24,200 דירות, עלייה של 11.1% בהשוואה לשלושת החודשים הקודמים, מרץ–מאי 2026. גם בהשוואה לתקופה המקבילה אשתקד נרשמה עלייה של 8.1%, נתון שעשוי להצביע על התעוררות מסוימת בביקושים. הסתירה בין שני נתוני המגמות, ממחישה עד כמה קשה כיום לקבוע אם שוק הדיור כבר יצא מתקופת ההאטה או שהוא עדיין מחפש כיוון. עבור רוכשי הדירות, הקבלנים והמשקיעים, מדובר בשאלה בעלת משמעות כלכלית עצומה.
המפנה של 2026 - הדירות החדשות מובילות את שינוי המגמה
לצד הנתונים החודשיים, הלמ"ס מציגה גם ניתוח ארוך טווח של מגמות המכירה, והוא מספק תמונה מעניינת יותר על הכיוון שאליו נע השוק. מחודש יוני 2024 ועד דצמבר 2025 נרשמה ירידה ממוצעת של 0.8% בחודש במגמת כלל הדירות שנמכרו. החל מינואר 2026 חל שינוי, ונרשמה לרוב עלייה ממוצעת של 0.4% בחודש. בשוק הדירות החדשות השינוי בולט אף יותר: לאחר תקופה שבה נרשמה ירידה ממוצעת של 1.7% בחודש, החל מינואר 2026 נרשמת עלייה ממוצעת של 1.8% בחודש. מנגד, שוק היד השנייה מציג כיוון שונה. לאחר עלייה מתונה בתקופה שבין אוקטובר 2025 למרץ 2026, החל מאפריל 2026 נרשמה ירידה ממוצעת של 1.5% בחודש במגמת המכירות. מדובר בהבדל מהותי בין שני חלקי השוק, שעשוי להעיד על שינוי בהעדפות הרוכשים או בתנאי העסקאות המוצעים להם. אולם בהיעדר נתונים משלימים על מחירי העסקאות, תנאי המימון וההטבות, לא ניתן לקבוע מהו הגורם המרכזי לפער. הנתונים כן מלמדים שההתאוששות של 2026 אינה מתחלקת באופן שווה בין כלל סוגי הדירות.
הדירות החדשות מזנקות, יד שנייה מדשדשת
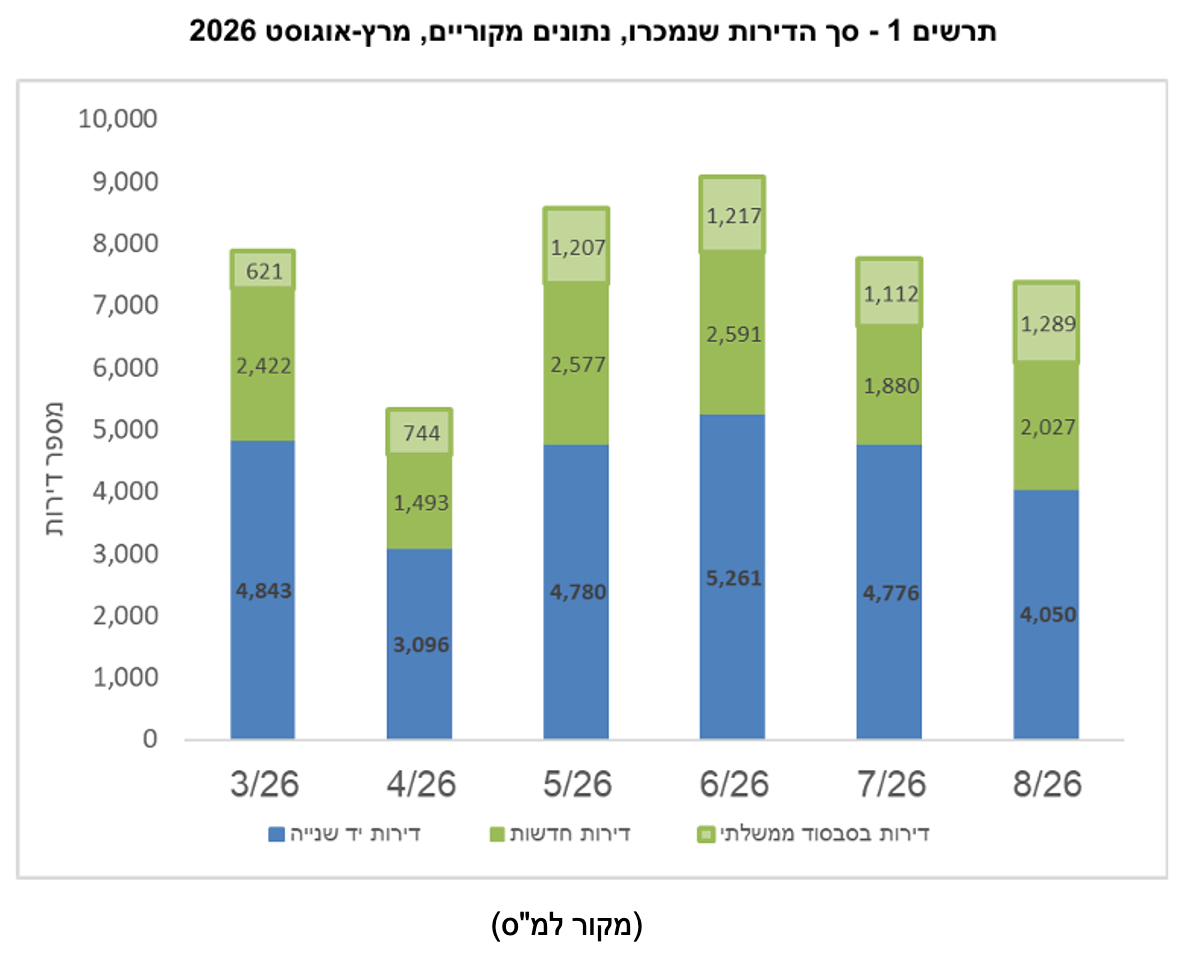
כפי שניתן לראות בתרשים 1, אחד הממצאים המעניינים ביותר בסקירה הוא הפער ההולך ומסתמן בין שוק הדירות החדשות לבין שוק הדירות מיד שנייה. מתוך 24,200 הדירות שנמכרו ביוני–אוגוסט, כ־10,110 היו דירות חדשות, שהיוו 41.8% מכלל העסקאות. בהשוואה לתקופה המקבילה בשנת 2025 מדובר בזינוק של 24.9%, ובנתונים מנוכי עונתיות בעלייה דומה של 24.6%. לעומת זאת, בשוק היד השנייה נמכרו כ־14,090 דירות, ירידה של 1.4% בהשוואה לתקופה המקבילה אשתקד. הפער הזה מעורר שאלה מרכזית: מדוע הדירות החדשות מצליחות למשוך רוכשים בשעה ששוק היד השנייה מתקשה להציג צמיחה דומה? אחת האפשרויות היא שחלק מהרוכשים מעדיפים עסקאות המציעות תנאי תשלום נוחים יותר, מסלולי מימון או הטבות שיווקיות מצד הקבלנים. יש לזכור כי בעסקאות יד שנייה, התשלום מועבר די בסמוך לחתימה על הסכם הרכישה, להבדיל ממסלול גמיש הרבה יותר בדירות חדשות, במיוחד בעסקאות "על הנייר", כשעיקר התשלום מגיע לפני האכלוס. עם זאת, הסקירה עצמה אינה בוחנת את הסיבות להתנהגות הרוכשים, ולכן מדובר בהסבר אפשרי ולא בממצא מוכח. גם העובדה שכ־35.8% מהדירות החדשות שנמכרו בתקופה היו בסבסוד ממשלתי מחייבת זהירות בפרשנות. חלק מהפעילות בשוק הדירות החדשות מושפע ממנגנוני סבסוד, ולא רק מהביקוש החופשי במחירי השוק.
קריית גת שוברת שיאים: זינוק של 217% במכירת דירות חדשות
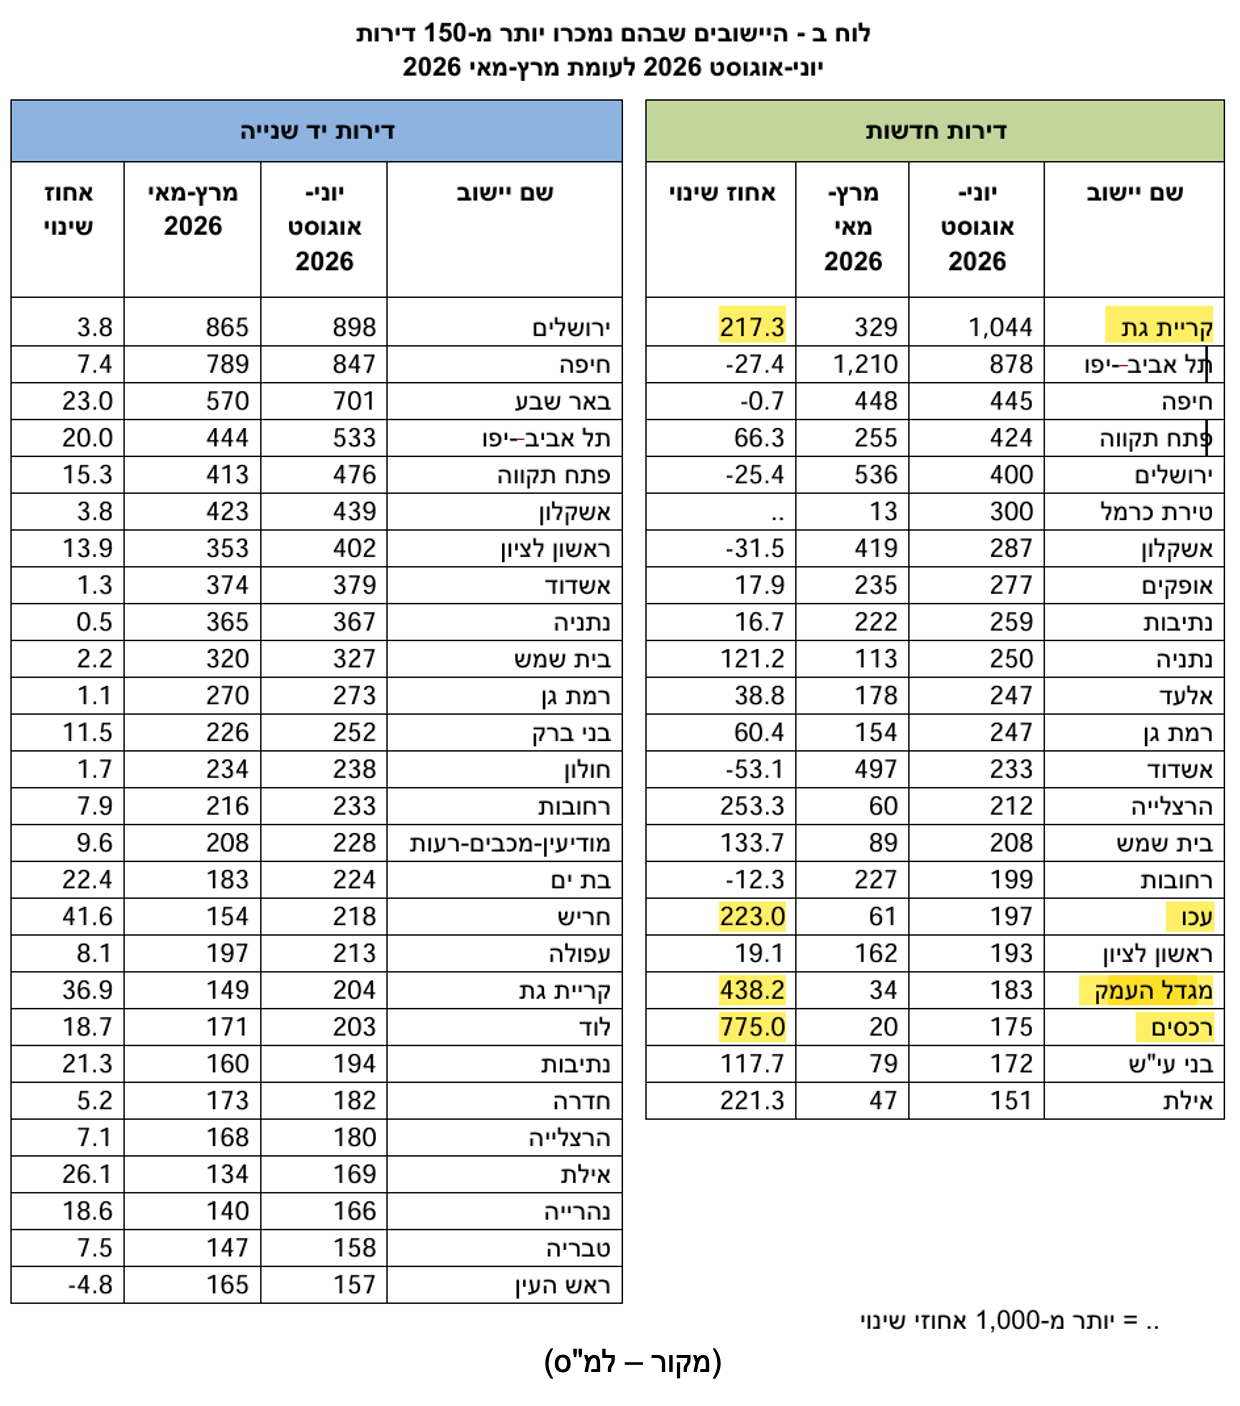
אחת ההפתעות הגדולות בסקירה מגיעה דווקא מקריית גת, שהפכה למובילה הארצית במספר הדירות החדשות שנמכרו בתקופה הנסקרת. בחודשים יוני–אוגוסט נמכרו בעיר 1,044 דירות חדשות, לעומת 329 בלבד בשלושת החודשים הקודמים, זינוק חד של 217.3%. בכך עקפה קריית גת את תל אביב־יפו, שבה נמכרו 878 דירות חדשות, ואת חיפה, שבה נמכרו 445 דירות. מדובר בנתון מרשים במיוחד, הממחיש עד כמה פעילות המכירות יכולה להתרכז בפרויקטים ובערים מסוימות. גם יישובים נוספים כמו רכסים,מגדל העמק ועכו, זינקו במכירות. אלא שגם כאן נדרשת זהירות: זינוק במכירות בעיר אחת עשוי להיות מושפע מהיקף הדירות שהוצעו לשיווק, מהתקדמות פרויקטים גדולים או ממכירות במסגרת תוכניות מסובסדות, ולא בהכרח מעלייה מקבילה בביקוש בכל רחבי העיר. הסקירה אינה מפרטת את הסיבות לזינוק בקריית גת, ולכן אין לייחס אותו לגורם מסוים ללא בדיקה נוספת. ובכל זאת, עצם העובדה שעיר בדרום מובילה את מכירות הדירות החדשות בישראל, לפני מוקדי הביקוש המסורתיים, היא התפתחות משמעותית. היא מלמדת שמפת הפעילות של שוק הדירות החדשות אינה חופפת בהכרח למפת הערים היקרות בישראל.
הקבלנים במבחן האם המלאי הגדול יוביל למבצעים ולהנחות?
הצטברות מלאי הדירות מעמידה את חברות הבנייה בפני אתגר כלכלי מורכב. ככל שדירות נותרות זמן רב יותר ללא רוכש, עשויות להצטבר עלויות מימון, שיווק והחזקה, בהתאם למצב הפרויקט ולמבנה המימון של החברה. במצב כזה עשויים קבלנים מסוימים להעדיף להציע לרוכשים הטבות שונות, ובהן פריסת תשלומים, השתתפות בהוצאות נלוות או הנחות נקודתיות. עם זאת, חשוב להדגיש כי סקירת הלמ"ס עוסקת במספר הדירות שנמכרו ובמלאי הדירות שנותרו למכירה, ואינה בוחנת את היקף ההנחות, את תנאי המימון שהציעו הקבלנים או את השינויים במחירי העסקאות. לכן, אין להסיק ממנה שמחירי הדירות החדשות ירדו או שהקבלנים כבר פתחו בגל הנחות רחב. המסקנה האפשרית היא שהמלאי הגדול עשוי להגדיל את כוח המיקוח של רוכשים בחלק מהפרויקטים, אך עוצמת ההשפעה תלויה במאפיינים המקומיים של כל שוק. באזור שבו קיימים פרויקטים רבים המתחרים על מספר מוגבל של רוכשים, התחרות עשויה להיות משמעותית יותר. לעומת זאת, באזורים שבהם ההיצע מוגבל או שהביקוש נותר גבוה, מלאי ארצי גדול אינו מבטיח בהכרח תנאים טובים יותר לרוכשים.
המסקנה - שוק הדיור מתעורר ברקע מלאי הדירות החדשות
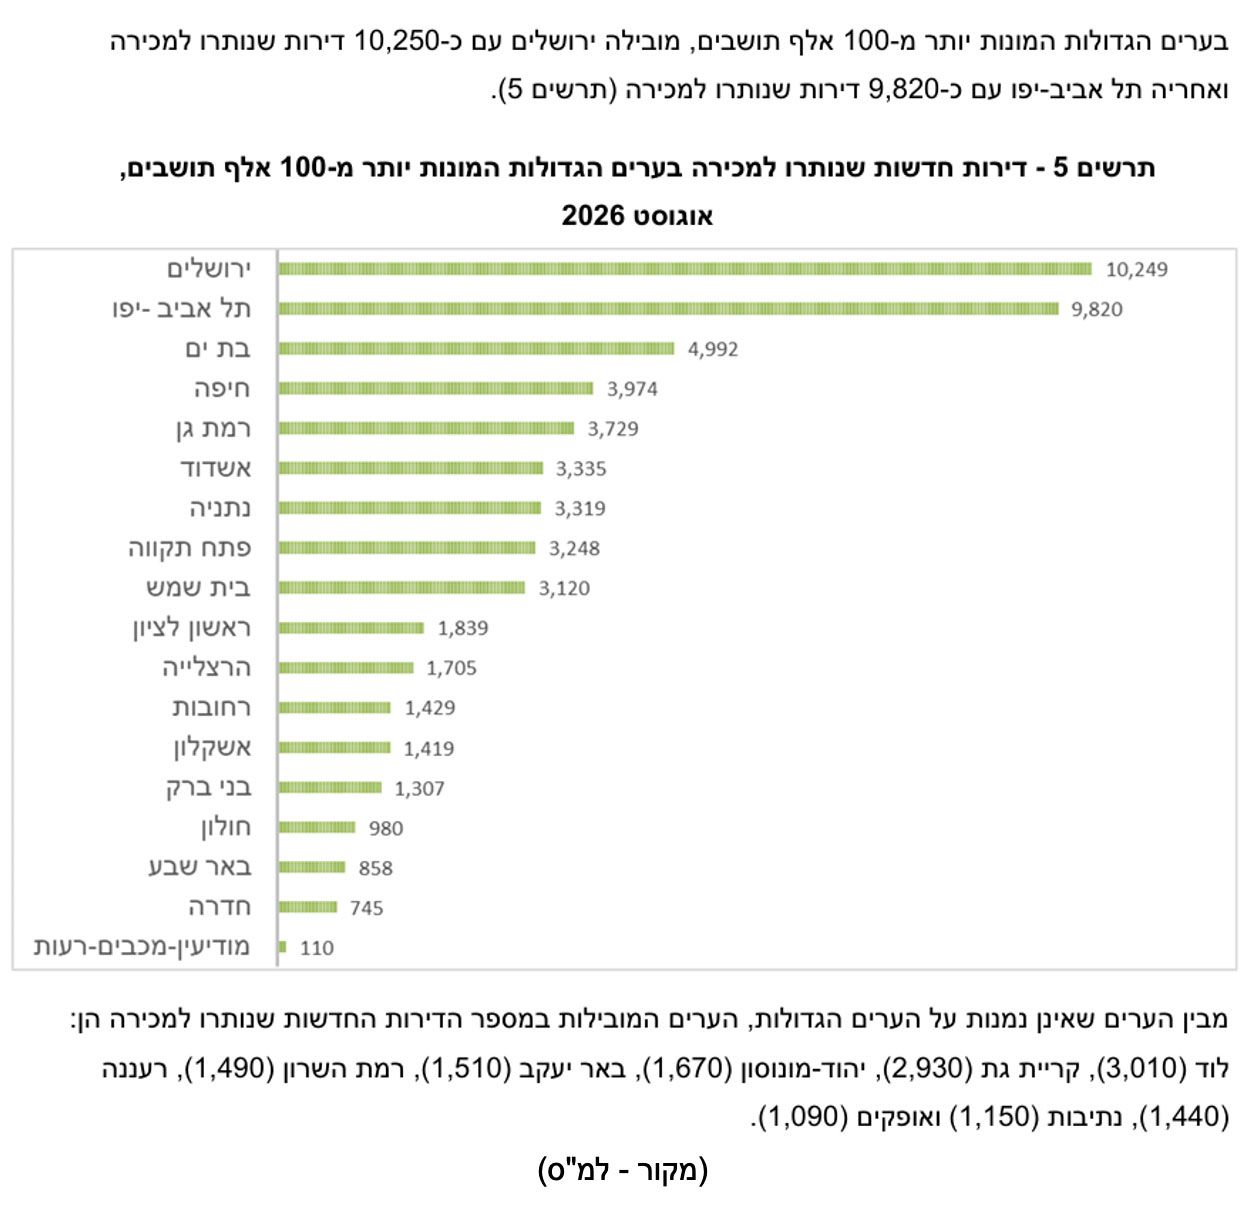
השורה התחתונה של דוח הלמ"ס היא ששוק הדיור הישראלי עדיין רחוק מהתאוששות של ממש. מצד אחד, מכירת הדירות החדשות מזנקת, הקבלנים מצליחים להחזיר חלק מהרוכשים למשרדי המכירות, ובערים מסוימות נרשמת פעילות שלא נראתה זה זמן רב. מצד שני, מאחורי המספרים המעודדים מסתתרת מציאות מדאיגה- 85,680 דירות חדשות ממתינות לרוכשים, מלאי השקול ל־26.7 חודשי היצע, בעוד ששוק הדירות מיד שנייה מתקשה להתרומם. גם העלייה במספר העסקאות אינה מספרת את כל הסיפור, שכן בניכוי השפעות עונתיות נרשמה דווקא ירידה של 2.9% לעומת שלושת החודשים הקודמים. הנתונים מציבים את הקבלנים בפני דילמה הולכת ומחריפה: להמשיך להחזיק במלאי גדול תוך נשיאה בעלויות המימון, או להאיץ את המכירות באמצעות הטבות והנחות שעלולות לשחוק את הרווחיות. מנגד, הרוכשים ניצבים מול היצע רחב שעשוי להגדיל את כוח המיקוח שלהם. אלא שהשאלה הגדולה נותרת פתוחה: האם ההתעוררות במכירות היא תחילתו של מפנה אמיתי, או רק הפוגה זמנית בשוק שעדיין מתקשה למצוא שיווי משקל? דבר אחד ברור: כל עוד מלאי הדירות ממשיך להכביד על השוק, קשה לדבר על חזרה לשגשוג. המבחן האמיתי של ענף הנדל"ן לא יהיה רק כמה דירות יימכרו בחודשים הקרובים, אלא האם קצב המכירות יצליח סוף סוף לצמצם את הר הדירות הממתינות לקונים.
הערים שהקבלנים יהיו לחוצים במיוחד למכור